中国互联网出海一周头条 我们一起看真相聊大事儿 | 白鲸出品244期

 3863
【应用出海】
StarMaker 之后,昆仑万维
这款 App,笔者观察了很久,叫做「Gamingo」,2022 年 10 月这款产品首次登上泰国 Google Play 非游免费榜 Top1,如今 2 个月过去了,基本稳定在非游免费榜 Top10,非游娱乐分类畅销榜 Top40,下载量不错,但流水成绩不是很好,不到 5 千美金。
这样的 App 本没有什么稀奇,但让笔者决定动笔的是,这款 App 是一款 2016 年就上线的老 App,在 2022 年 8 月的这一波爬榜之前,在泰国 Google Play 非游免费榜上「Gamingo」几乎处于“查无此人”的状态。另外,「Gamingo」与近几年炙手可热的 K 歌+语音社交应用「StarMaker」“师出同门”,均来自昆仑万维旗下的 Star Group。
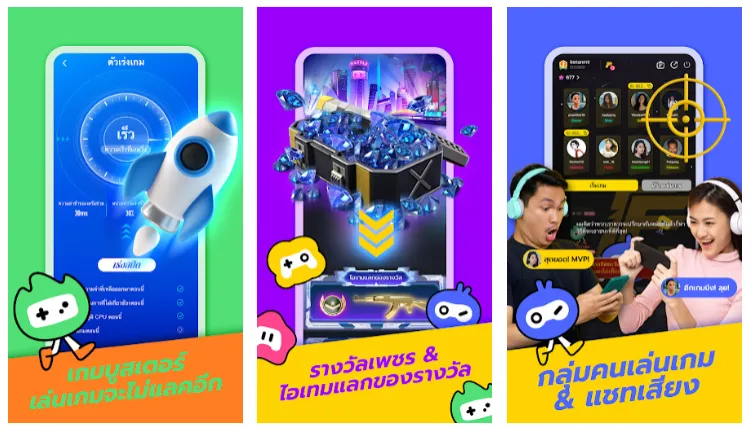
换句话说,「Gamingo」的冲榜似乎透露了一个信号,Star Group,这家依靠 K 歌打出名堂来的厂商,22 年下半年正在游戏语音社交赛道上悄悄发力。根据 AppGrowing 出海观察的投放数据,8 月底「Gamingo」以泰国为重点市场开始起量,投放趋势与爬榜情况基本对得上,并且「Gamingo」在本轮起量之前也经历了一次重大改版,由秀场直播改道游戏语音社交,转向看似突然,但从目前的榜单表现来看还算成功。
根据昆仑万维去年 8 月发布的 2022 年半年报,2022 年-2026 年「StarMaker」收入增长率预计为 30%、20%、15%、10% 和 5%,此后「StarMaker」将进入收入稳定期,虽然「StarMaker」目前还处于收入增长期,但是 5 年内收入触顶是可以预见的。「Gamingo」的发布也许是为了缓解增长焦虑,毕竟 2 个产品在提供的功能和服务上十分相像,而唯一变的就是获取新用户的思路。
对于「Gamingo」来说,抓手在于游戏。选择游戏的抓手,团队应该是基于“群众基础”+ 产品差异的路线来做的,但也因游戏社交不怎么赚钱,变现又回到了经过验证的模式上去。
在过去 3 年,我们曾用多篇文章拆解过海内外超过 50 款元宇宙概念产品,但客观来看,除非实现技术突破,短期内元宇宙概念社交产品很难再出现革命性发展。
因此,在 2023 年我们还是会不定期为感兴趣的读者朋友们更新一些在 Avatar、场景、社交或者技术上有微创新的元宇宙、web3 概念产品,希望对于大家了解行业发展的最新情况有所帮助。
Poplab. 是 Poplab. Space 于 2022 年 11 月上线的虚拟购物应用,目前主要面向中国大陆、中国港澳台以及东南亚等市场,因此平台内商品以及场景布置有明显的亚洲风格。而且有所不同的是用户除了可以在 Poplab. 中为 Avatar 购买服饰,还可以购买现实商品。
用户在 Poplab. 的第一件事是建立自己的 Avatar。
目前 Poplab. 支持用户调整 Avatar 的肤色、发型、眼镜、上衣、下装和鞋子,整体风格偏“亚”,一眼瞧去,Avatar 颇有些 Rapper 的感觉。不过素材相对偏少、个性化设定选择也不多。
Avatar 建立完成后,用户将会进入由不同场景组成的虚拟空间,不同的空间有不同的风格、品牌和设定。
目前 Poplab. 累计有 38 个空间,不过仅有“INK AND CLOG Studio、The LAUGHING Tiger、GARMENTS、POKKA Park 等 4 个场景实际开放,XM Studios、Black Metal、Poplab HQ、TX Mall 等场景即将面世。
从场景设计以及场景布置来看,Poplab.有很大的野心希望能实现餐饮、休闲、购物一条龙,希望通过元宇宙、NFT 来打造一个平行于现实世界的娱乐休闲空间,其中一个重要的变现路径是 toB 的营销业务,如合作日本饮料品牌,现在走这种思路的项目不少,但归根结底,虚拟空间本身的可玩性要非常强,不然还没有逛街来的好玩。Poplab. 目前仍处于非常早期的阶段,可以操作和互动的空间较为有限。
在线约会行业实际上可以归结为三个主要品牌:Tinder、Hinge 和 Bumble,Match Group 拥有并经营前两个品牌,就质量而言,Hinge 远远领先于 Tinder 和 Bumble,尽管我的观点是 N=1,但这在 Match Group 的品牌识别目标和整体市场份额中得到了很好的反映。
此外,由于这些原因,Hinge 的增长率接近 40%。尽管 Tinder 还需要一些改进,但它仍然占据了 30% 的市场份额,并以稳定的速度增长。
我相信 Match Group 是在线约会行业中最好的公司,因为他们拥有 65% 的市场份额,还有一个关键的高增长玩家 Hinge,而且与 Bumble 相比,他们的价值被严重低估。
Match Group 拥有并运营一系列旨在帮助人们建立有意义的联系的数字技术。这些品牌包括但不限于 Tinder、Match、Hinge、Meetic、OkCupid、Pairs、PlentyOfFish、OurTime、Azar、HakunaLive 等。
每个品牌都针对不同的人口统计数据、文化、年龄组和联系意图进行定制。他们也有不同的连接模式。有些品牌,比如 Tinder,不需要太多用户信息,只需轻轻一划就能配对成功,因此吸引了更年轻、更休闲的人群。
而其他网站,如 Hinge,则需要提示、基本信息,并鼓励评论他人,从而建立更严肃的关系。因此,没有一种技术能够涵盖这些差异,并作为一个单一的关系品牌。这个组合可以被描述为类似企业集团的组合,然而,每个品牌都以相似的方式运作,并且有很多可以合并的结转技术。
但就像一个企业集团一样,某些品牌引领了大部分的增长和成功,同时为其他品牌填补了空缺。
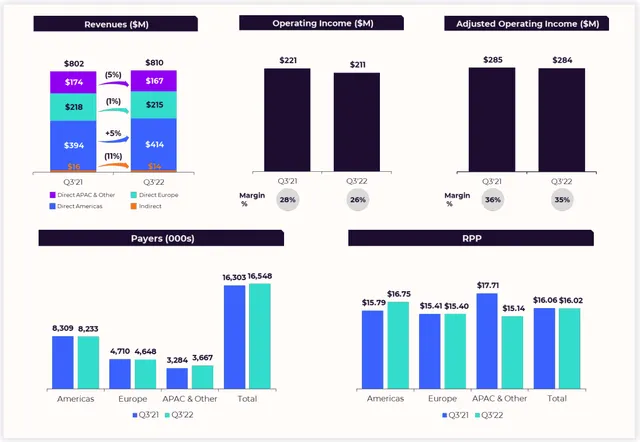
例如,Tinder 就占了 Match 集团收入的一半,根据他们第三季度的业绩,Tinder 全年增长了 6%。高速增长的 Hinge 也积累了近 40% 的增长。但这不言而喻,其他品牌也在苦苦挣扎。包括 Match、Meetic、OkCupid 和 Plenty Fish 在内的知名品牌,以及亚太地区的企业 Pairs 和 Hyperconnect,其直接收入和付费用户均同比下降 15%。
总的来说,总体业务结果相当平淡,收入增长了 1%,利润率下降了 2%,但很明显,主要的超级明星是 Tinder 和 Hinge。
我相信 Tinder 将继续扮演重要角色,但 Hinge 将真正巩固 Match Group 所关注的市场份额和品牌标识。我认为一旦品牌认知度建立起来,就很容易在已经成功的应用中加入其他竞争对手可能会采用的不同功能。
我还想说风险是建立在价格上的。在非常低的估值下,风险投资可以提供良好的风险回报。正因为如此,从 Z 世代的角度来看,Match Group 是在线约会行业的最佳选择。
根据 The Information 1 月 3 日的消息,微软正计划将前一段时间大火的对话式 AI ChatGPT 整合进自家的搜索引擎 Bing,整合了 ChatGPT 的 Bing 将可以直接针对用户的一些搜索进行回答,而不仅仅是像现在这样展示一个整合了各种超链接的列表。如果是这样,现在大家看到的千篇一律的搜索页面,真的要发生大变革了。
微软方面希望这个更新后的 Bing 能在 2023 年 3 月底之前上线,而外媒的原话是“微软希望这个新版本的 Bing 可以给谷歌搜索带来威胁”。微软在 2019 年向 OpenAI 投资 10 亿美金,去年 10 月份微软又与 OpenAI 展开了新一轮的投资谈判。对此白鲸编辑部有几个想法:
1、Google Search 在 1998 年上线,至今已经有 20 多年的时间了,在这 20 多年的时间里,谷歌一直一家独大,根据 Statcounter 的数据显示 2022 年 12 月谷歌搜索在搜索引擎市场的市占率达到 92.58%,并且从下图可以看出,多年以来谷歌对其他几个竞对都是压倒性的优势。而这背后很大的原因是,搜索引擎这种嫁接两端(用户搜索需求-内容供给)的模式是有规模效应的,在技术没有变革的情况下,很难有后来者赶超。
2、随着网络升级内容传播形式从文字到图片再到视频,硅谷的巨头们迎来强敌 TikTok,前些日子白鲸出海发布的《40%的Z世代用TikTok搜索,谷歌核心业务遭遇挑战?》一文也曾提到,谷歌诉苦,TikTok 已经渐渐成为很多 Z 世代用户在搜索时的首选,挤占市场份额。
而 ChatGPT 在海外和国内引发的热潮,也让大家第一次觉得 AI,正在从“智障”真的变得智能起来,虽然还有不足,但很多表现确实超出预期。编辑部感觉这一次,可能才是真正的威胁。
3、基于 Google Search 现在的广告业务逻辑,很难在现有产品上做真正的革新。谷歌可能需要做一个新产品,才有可能应对 Bing。这样一来,即便 Bing 的市占率不高,但这次总算先行抢跑了。对于微软来说,Bing 占比很低,可以大刀阔斧干起来。
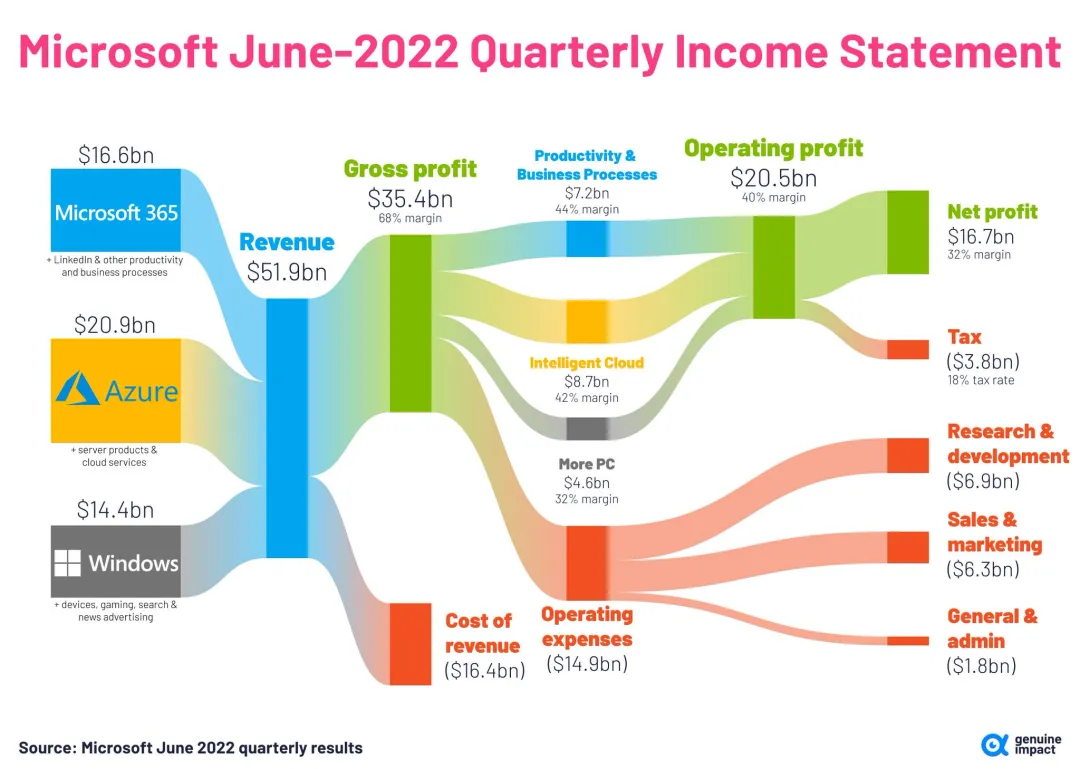
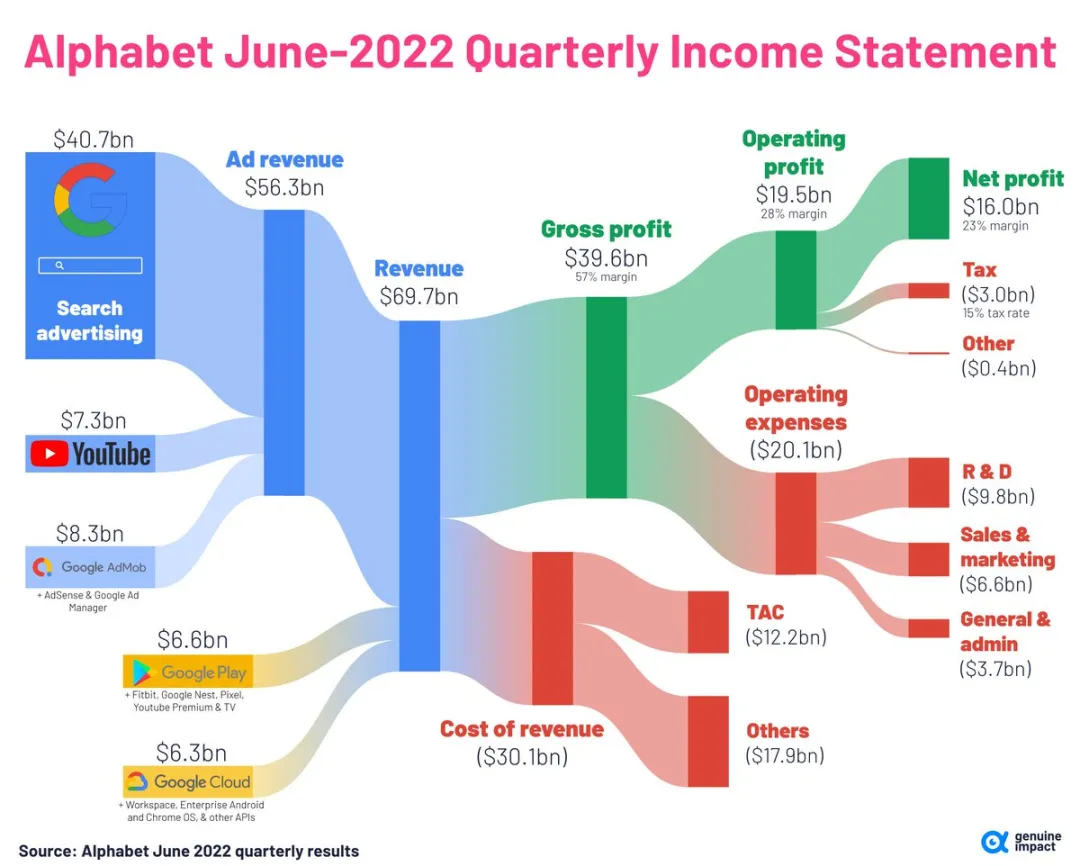
2022 年 Q3 微软和谷歌的业务结构对比,可以看出谷歌非常依赖搜索引擎带来的广告收入,而微软的收入主要来自软硬件产品的销售。
4、从微软的角度来看将 ChatGPT 引入到 Bing 中也不是完全乐观的,因为毕竟 ChatGPT 的技术还不够成熟,OpenAl 的 CEO Sam Altman 此前也发 Twitter 表示,目前 ChatGPT 的能力还很有限,在稳定性和真实性方面也还有待提高,因此现在还不能依靠它来做任何重要的事情。

Peloton 是家用健身赛道中的网红,从 2020 年开始快速增长,股价也一路飙升。但爬得越高、摔得越重,可以适用于疫情利好的所有上市公司,Peloton 更是其中的典型。2021 下半年业务就下滑明显,半年总营收环比跌掉 50%+,主要表现在硬件收入的大幅下降。在 2022 年 2 月,Peloton 宣布裁员 20%、CEO 辞职。
不止,Peloton。2022 年 7 月,智能健身镜品牌 Fiture 宣布裁员约 500 人。同月,智能家用重训设备品牌 Tonal 宣布砍掉 35% 的员工。
这些都让家用健身设备的场子冷了不少。
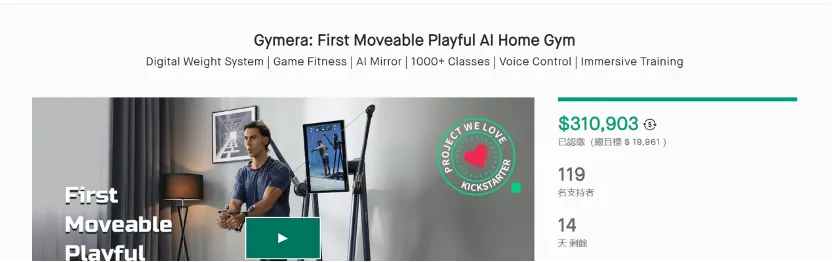
但即使这样的大势下,笔者近期还是注意到一个出海智能家用健身设备品牌 Gymera 在通过 Kickstarter 众筹。简单了解一些背景资料之后不难看出,Gymera 在智能家用健身设备上的投入十分坚定,这和 2022 年同赛道品牌努力克服寒冬,显得“格格不入”。
笔者联系到了 Gymera 创始人兼 CEO Todd 以及海外负责人 Will。Todd 曾在华为有过 11 年的从业经历,从 Todd 在 Gymera 启动初期对业务轻重缓急的布局,确实有笔者认知中“华为毕业生”的风格。
在与 Todd 的对话中,笔者看到了一些有意思的思考,例如创业者的从业经历对于品牌创立初衷的影响,和很多品牌想要解决用户的一个痛点不同(没时间去健身房蹬车),Todd 其实从数据整合价值的点出发,也因此选择了将并没有很好健身习惯、但浸泡在健身文化中的海外大众消费者作为自己的目标群体;也是因为选择了这样的目标群体,在基于自己的技术壁垒保障了专业体验的同时,用社交、娱乐等产品/服务来提供层次更丰富的体验。
也许也是因为目标群体不同,在和 Todd 的对话中,笔者并不能感受到 Peloton 等品牌发展不利的境况对 Todd 有任何困扰。目前 31 万美金的众筹成绩,也就是 100 台左右设备,这个成绩在最近的智能健身设备里面,表现还算可以。但如果目标是大众的话,可能 Gymera 还需要一个更好的成绩,来证明一个集合健身、娱乐、社交功能的产品对大众的吸引力。不论怎样,Todd 并没有被一个赛道的短期波动困扰,而是将眼光放得更长、将赛道看得更宽,尝试找到自己位置的思考,值得学习。
2022 年年底,AirPods 迎来了自己的 6 岁生日。如今的 AirPods 在全球 TWS 耳机市场上的霸主地位还稳固吗?
12 月 19 日,是初代 AirPods 正式发布六周年的日子。发布六年的时间里,AirPods 改变了全世界用户的音频体验、也推动着大到手机厂商、音频硬件厂商,小到初创企业加入到 TWS 耳机的转型/创业潮中,但赚得盆满钵满的肯定还是苹果。下面这张图片可能很多读者都看到过,2020 年苹果仅靠着 AirPods 就赚到了 230 亿美金,放在科技公司中,也就比特斯拉和 Netflix 的年收入低。
几年过去,收入与很多企业一个量级的 AirPods 仍然占据着 TWS 耳机赛道中霸主的地位,只不过,在六周年之际,AirPods 的霸主地位看上去已经开始面临挑战。
就在 AirPods 六周年纪念日之前不久,市场研究机构 Canalys 发布了 Q3 全球 TWS 耳机出货量数据。数据显示 2022 年 AirPods 的出货量同比增长 34%,市场份额也由去年同期的 24.6% 上升至 30.9%。
苹果同比出货量的大涨、加上最大竞争对手三星出货量下滑 15%(官方给出的原因是,“为了保持产品调性,调整了折扣和绑定政策),让 AirPods 系列看上去前途光明。但是不可忽视的是,本季度 AirPods 的出货量之所以增长,与苹果在 Q3 推出了 AirPods Pro2 有直接关系,据悉本季度 AirPods Pro2 的出货量占到 AirPods 总出货量的 20%。然而从前几个季度来看,存在当季度推出新品都会带来当季度销量上涨的规律,但是随后几个季度出货量会慢慢回落到正常水准,比如 2021 年 Q4 推出 AirPods3 之后,AirPods 当季度的市场份额就上升至 38.9%,随后两个季度又慢慢跌回至 30% 以下。
而从长期来看,褪去新品发布红利后的 AirPods 能否保持住这样的市场份额,还要打上一个问号,毕竟在新品发布之前,AirPods 已经呈现出了下降的趋势。
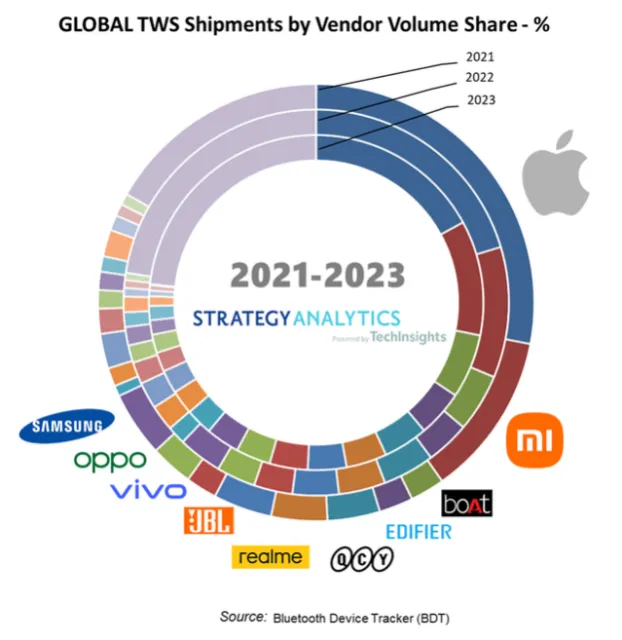
1、从出货量份额来看:根据 Strategy Analytics 发布的一项最新数据预测,2022 到 2023 年,全球 TWS 耳机市场规模将会继续保持扩大,而作为 No.1 玩家的苹果,出货量份额却将会逐年缩小。(苹果之外的其他几个品牌的份额数据可能有偏差,比如三星,数据显示近几个季度以来一直都与苹果、小米一起属于全球 Top3 的 TWS 耳机品牌,但是在本图中只排到了第 10 位)
2、从收入份额来看:根据 counterpoint 的数据显示,2021 年,全球头部的 TWS 耳机品牌中,苹果和漫步者是唯二收入份额同比下降的品牌,只不过漫步者的份额降幅只有 0.1%,而苹果的降幅接近 5%。
超休玩法吸量+NFT 变现,
Web3,一般被认定为一个运行在区块链技术上的“去中心化”互联网。其本身由很多概念组成,包括 NFT、加密货币以及去中心化自治组织(DAO)等等。在游戏方面,“Web3 游戏”目前主要把注意力放在了 NFT 和加密货币这两块内容和机制上。
从最早爆红的「Axie Infinity」开始,主打 NFT 的 Web3 游戏目前已经有了几个爆款。虽然这些游戏会套上例如宠物养成和收集球鞋等概念,但其本质依然是“购买宠物/藏品——升级升值——卖出变现——再购买”这一循环。Web3 游戏也被很多从业者和玩家质疑只是为了赚钱,可玩性很差。
总部位于中国香港的厂商 Ekiplay 换了个套路,直接套了超休闲爆款机制“贪吃蛇”,把超休玩法和 NFT 变现结合,推出了「Crazy Snake – Web Snake Game(以下简称 Crazy Snake)」。「Crazy Snake」将自己称作“Web3 贪吃蛇”,那么它究竟是否才是 Web3 游戏的正确打开方式呢?
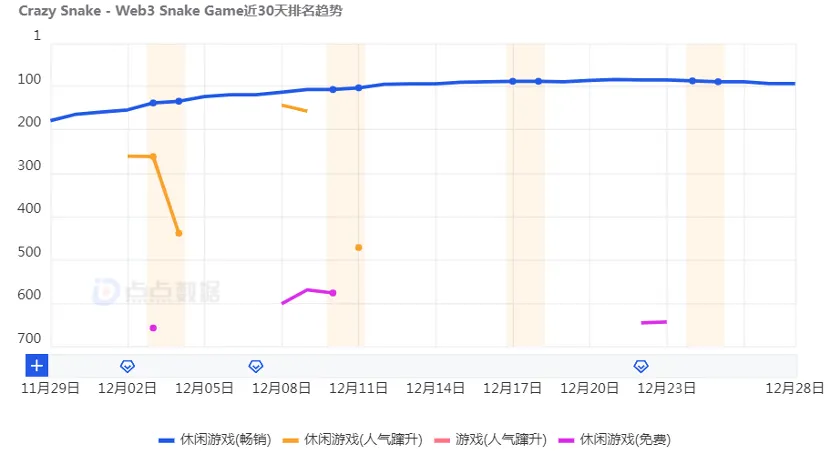
游戏自 2022 年 9 月 2 日上线安卓版以来成绩还算稳定。在美国 Google Play 休闲手游畅销榜排名稳步上升,目前已经进入 Top 100(点点数据)。11 月安卓端下载量 6 万次,收入 4 万美元。明显还算不上出彩。
虽然成绩一般,但思路清奇。游戏更是在官网上宣传自己是“首个 Web3.0 贪吃蛇游戏”。那么「Crazy Snake」是怎么把贪吃蛇和 Web3 这两个看似“风马牛不相及”的概念组合到一起?
总体来看,「Crazy Snake」在 Web3 方面最大的亮点在于并没有让玩家全面尝试一个新的玩法或者接受一个新的概念,而是用对绝大多数玩家都没有理解门槛的贪吃蛇来作为获取流量的手段,而说实话,如果只是贪吃蛇,在现有的市场环境下也很难吸引到新玩家,Web3 又给了玩家尝试的“借口”。
虽然贪吃蛇的玩法和 Web3 去结合,让这款游戏有了获得玩家注意力的机会,前些日子上线 iOS 端的时候,「Crazy Snake」进入了美国 iOS 美国休闲手游畅销榜 Top 90;但实际体验下来,NFT/Crazy 和游戏玩法并没有太大关联。两者之间的割裂,很难留存玩家。
另一个就是在 App 内,通过钻石来嫁接真金白银和加密货币/NFT,在移动 App 绑定钱包,不用去交易平台交易,但游戏厂商也将面临平台抽成的问题,不知道这笔账是怎么算的。
而随着 iOS 版本在 12 月初正式上线,「Crazy Snake」在 iOS 和安卓双端的投放活动也变得活跃起来。12 月 27 日的 Appgrowing 出海观察数据显示,「Crazy Snake」在中国厂商游戏出海投放榜位居第 25 位。
素材方面,「Crazy Snake」着重强调了自己作为贪吃蛇游戏易于上手的优势,同时也着重宣传了 P2E 部分的灵活性。
不过,真的想要在「Crazy Snake」里赚钱,其实首先就要拥有加密货币钱包,并不适用于普通网赚玩家。素材强调的优势吸引到的泛用户,也让游戏获得了一些差评。在目前 iOS 美服商店的三条评论中,已经有一个 1 星评价表示自己“什么资源都需要付费”,感到非常失望。
总体来看,「Crazy Snake」的尝试提供了一个新思路,但因为吸引到的玩家本就抱着不同的目的,怎么平衡体验,「Crazy Snake」做的还不够好