突发!香港个人公司爆雷,美金无法提现!
 532


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>
如果你是做外贸、有海外账户、打算在香港或海外设立公司、持有境外股权,这条新规和你的资金、税务、合规息息相关。
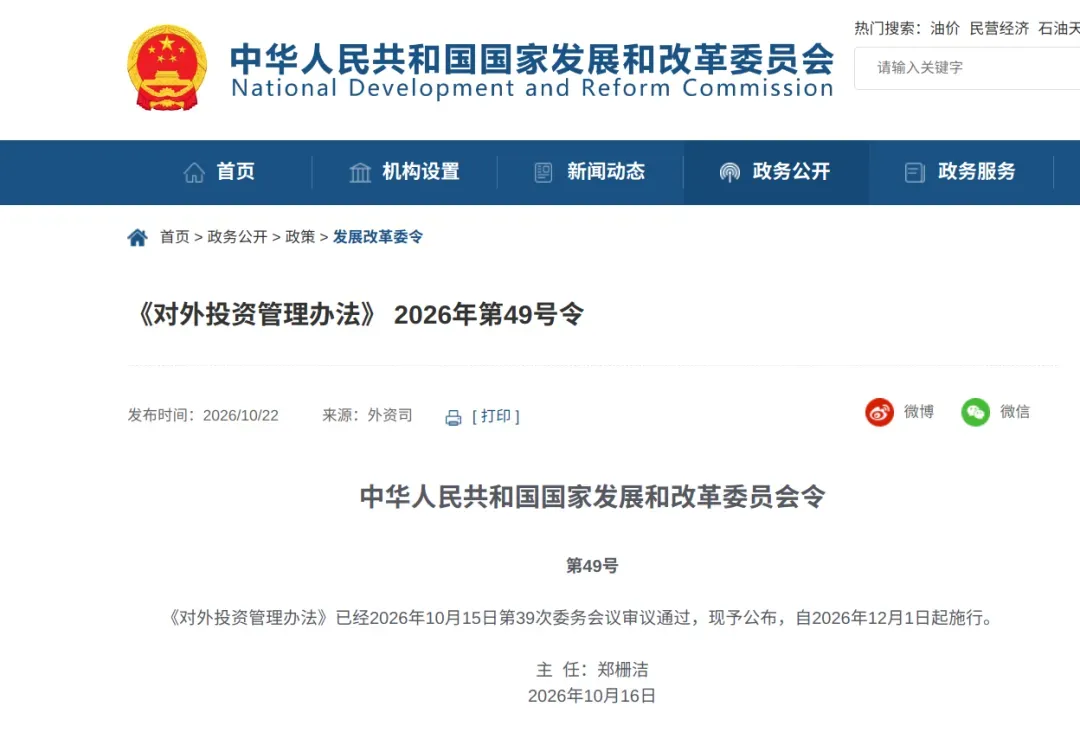
12月1日《对外投资管理办法》正式生效,个人持股香港公司在增资、新设、并购等资本项下操作须凭境外投资备案,否则资金出境和跨境结算可能被卡;银行穿透审查同步收紧,日常贸易收款链路与主体核验存在中断风险,卖家现金流或承压。
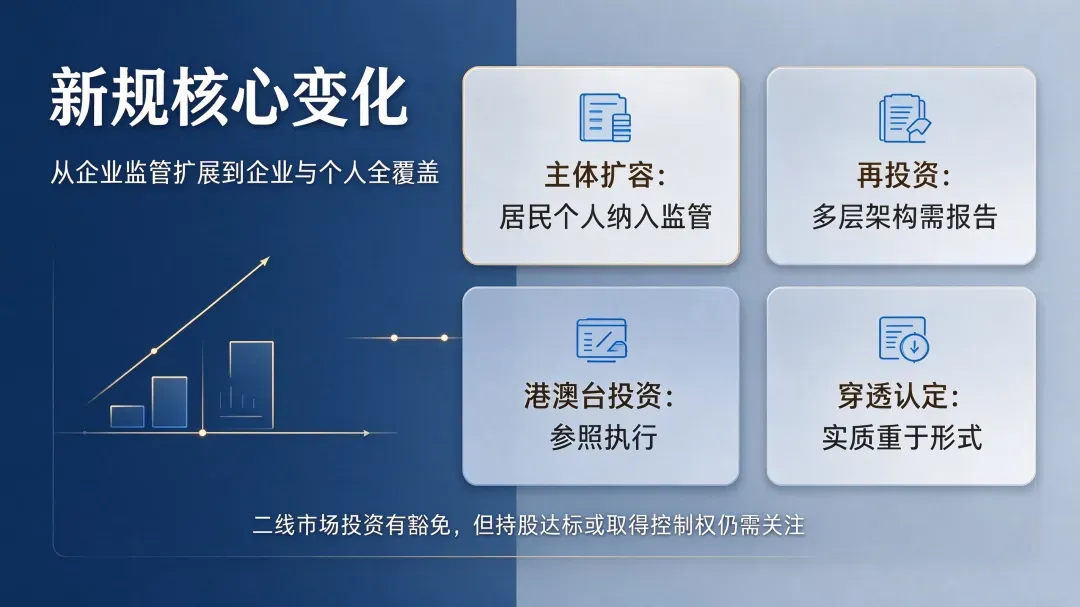
新规核心变化
我们一起来看看新规有哪些核心变化:
✅ 适用主体扩容投资者
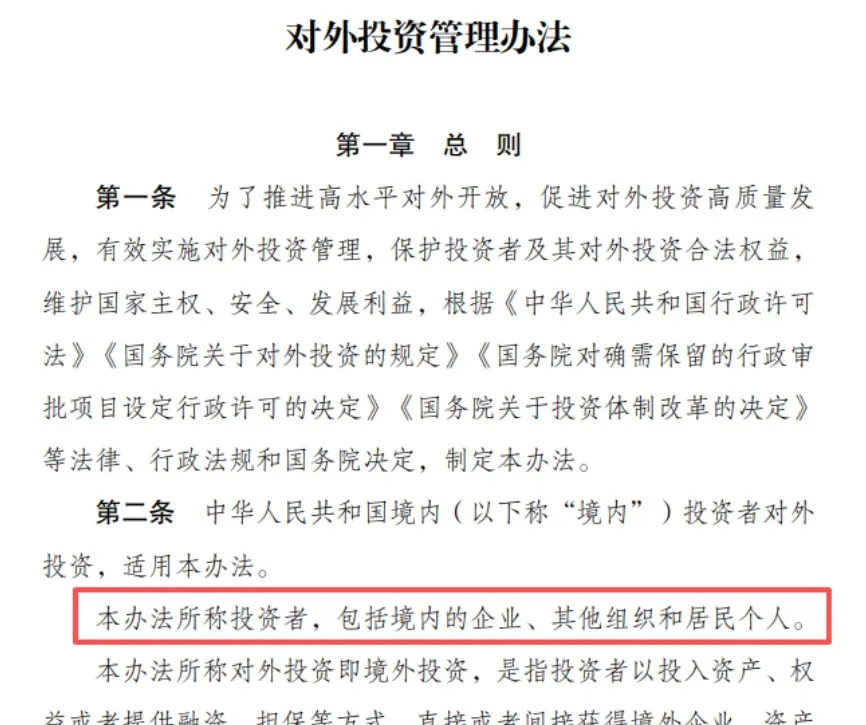
包含企业、其他组织、居民个人(办法第二条),个人出资、担保、融资取得境外权益,同样属于对外投资范畴。
✅ 境外再投资明确纳入监管
投资者在境外的再投资,同样属于本办法定义下的对外投资,多层架构、境外壳公司继续往下投,需要按要求履行报告义务,穿透监管。
✅ 港澳台投资参照执行
赴中国香港、澳门、台湾地区的投资,参照本办法管理,很多外贸老板的香港公司,首当其冲。
✅ “实质重于形式” 成为认定原则
第七十一条明确实质重于形式,不再看表面架构,重点看控制权、实际收益归属,壳公司、多层嵌套架构会被穿透核查。
✅ 二级市场投资设置豁免,但有例外
(第七十三条)QDII、港股通、跨境理财通这类常规金融投资,原则上豁免发改的核准备案;两种情况不豁免:拿到被投企业控制权,或者持股 / 表决权达到 10% 的整数倍(10%、20%、30%……),一旦触发,依然需要走备案流程。
一句话总结: 不是所有境外投资都要备案,但只要你是境内居民个人 / 企业,通过出资、融资、担保拿到境外企业、资产的控制权、权益,大概率落入监管;单纯二级市场小额炒股不碰红线,但一旦持股达标、取得控制权,监管自动 “上线”。
很多老板之前的操作:个人身份在香港注册公司、收款、持有股权,以为是个人私事。新规落地之后,这类架构将被纳入监管视野。
真正麻烦的不是罚款,是现金流被卡
很多人先算罚款,但实际上更直接的风险是资金链路中断。
过去香港账户收款后结汇或支付物流商,可能只看交易背景。现在银行会要求更完整的合规截图,包括公司主体、业务真实性和资本来源。
如果一个香港公司是个人出资、没有备案记录,日常收货款可能暂时能继续,但一到结汇或对外支付被抽查到,就容易被要求补充备案文件或说明资金性质。
最怕的就是:货要补,款取不出来,现金流瞬间见底。
平台主体核验也在同步收紧,注册地址、税号地址、银行开户地不一致,可能被平台认定为资料不合规。
此外,现在各大平台的主体核验越来越严格。注册地址、税号地址、银行开户地,三者必须对得上。没有备案文件做背书,你的店铺随时可能因为资料不合规被扫号封禁。
老公司暂不追究,但想增资扩张不行了
政策对12月1日前已经注册并正常运营的香港公司,保留了一个观察窗口,不必然要求马上补备案。
已存续主体在原有经营范围内,理论上可以继续维持现状。但这里的“维持”不等于可以继续做所有资金动作。
更隐蔽的问题是:只要个人主体没有境外投资备案文件,后续增资、新设、并购、扩大注册资本等动作,很可能连提交入口都没有。
不是审核更严,而是材料不齐,系统或银行直接不受理。
对还在增长的卖家来说,一个香港公司只能收旧账、不能扩新局,差不多等于被锁在原有规模里。
甚至,如果你用亲戚代持、搞BVI多层嵌套,现在监管只看实质重于形式。只要是你实际控制、实际享有权益,直接穿透核查,根本没有灰色空间。
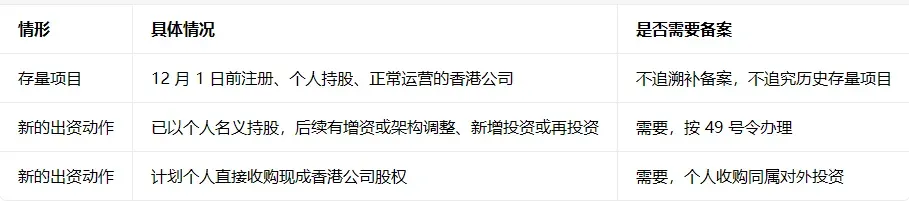
现在该怎么办?
第一,先梳理主体:把名下所有境外公司和个人持股情况列清楚。重点看有没有代持、嵌套、地址和税号是否一致。
第二,确认未来半年有没有增资、新设、收购等资本项下计划。如果有,尽早向户籍地或常住地的省级发改委咨询备案材料、办理时限和有效期。
不要用小道消息的固定周期去卡时间,不同地区、不同项目差异很大。
第三,把基础合规补齐。年审、秘书服务、税号和注册地址必须是真实有效的,不能再用虚拟地址应付。
基础资料有瑕疵,后面银行和平台的每一道核验都会放大风险。
说到底,这轮新规传递的信号很清楚:跨境的钱,必须经得起穿透;跨境的架构,必须经得起查。