









亚马逊秋促战报流出,有卖家爆单20倍
 296
2026年秋季Prime会员日如期而至,卖家圈里却呈现出一种奇特的割裂感。
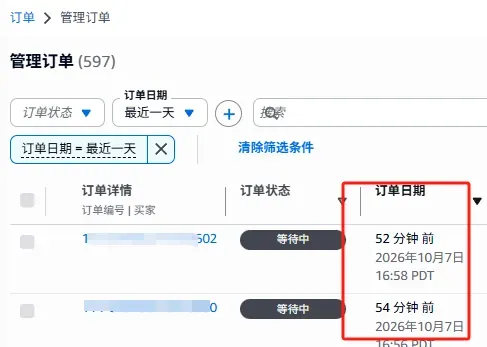
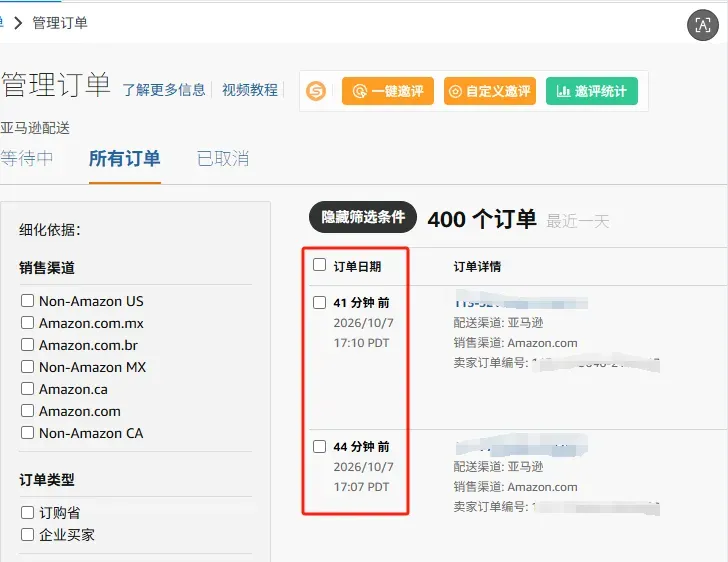
一边是有卖家晒出后台订单时间停在“52分钟前”“41分钟前”,怀疑系统是不是又出了小BUG;另一边是有卖家在享受爆单的快乐,也有卖家单量惨淡,开始复盘。
有人等单,有人爆单
从卖家反馈来看,今年秋促的体感分化比往年更加明显。
今早9点,有卖家反馈,亚马逊后台近一个小时没有新订单,好几个店铺都是如此,不断刷新出来的都是大约50分钟前的单,当下的订单刷不出来。另一位卖家也提到,公司5个店铺都是50多分钟前出的单,隔一会儿刷新一下就会出来1小时之前的订单,存在明显的时差。
图片来源知无不言
类似的讨论在卖家圈里迅速蔓延,不少人第一反应是:亚马逊又系统崩了吗?
但很快,有卖家观察到,业务报告里的销量其实有增长,可能是数据量大了,系统出现了延迟。随后陆续有卖家反馈,订单开始陆陆续续放出来,但更新依旧很延迟。
从这些反馈来看,这更像是一场大促峰值下的小插曲,而不是需求突然消失。平台在订单高峰期出现短暂的数据同步延迟,并不罕见,只是今年恰好撞上了会员日,放大了卖家的焦虑。
不过,比起系统的小插曲,卖家之间的单量分化引发了更大的讨论。
有卖家直言,今年没有爆单,广告费却爆了,仓储费和配送费还都贵起来了,利润被严重挤压。有卖家反映,有些链接销量反而更差了,平常日均10+,活动期间直接只有两单。也有卖家表示,产品类目排名直接不更新了,自然位也不动了,做个促销好像没做一样。另一位卖家则提到,加上前两周的低迷流量,10月好多货开始积压,利润算下来巨亏。
但并非所有卖家的单量都比较低迷。
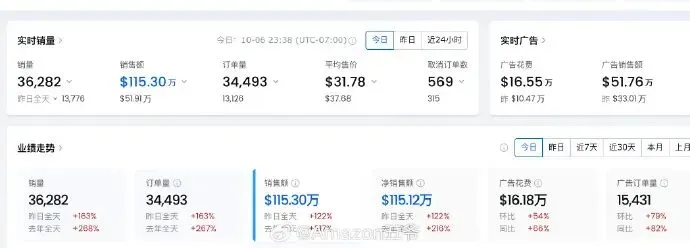
根据群里的反馈,有大卖单量翻了20倍。有卖家观察到,大部分参加活动的头部链接销量翻了3到4倍,没参加活动的也翻了1.5倍左右。也有卖家感觉,这次报BD的少了很多,整体表现比会员日更有爆发性。还有小卖家表示,直接没参加这次活动,销量跟之前没区别,反而吃了一点活动尾流,销量比前两天高一些。
一位卖家是这么总结这次大促的:“参加活动的头部销量翻3到4倍,没参加的翻1.5倍,但利润一年比一年低,竞品也在不断降价。”
与此同时,围绕促销价格的规则讨论也在卖家圈里展开。不少卖家担心,没报上Z划算里的秋促,只能提报价格折扣里的Prime会员价,价格要求低于最低价的5%,如果提报了,会不会影响黑五价格。
居多卖家认为,最低价的抓取只会抓取一个月内的,参考价和中间价才会抓近1到2个月的。也有卖家明确表示,平台大促期间的促销价格不会影响30天内最低价及90天内中位价。
整体来看,大促不再是人人爆单的普惠红利,单量开始越发的分化。
需求还在,但消费者更精打细算
消费者数据和技术公司Numerator发布的最新研究结果显示,经济压力加剧了消费者对折扣商品的关注。这意味着,需求并没有消失,只是消费者的决策方式在变化。
去年Prime会员日促销活动中,高收入家庭的消费额占比高达46%,而今年他们对日常必需品和自有品牌商品表现出更大的兴趣。数据显示,在2025年Prime Big Deal Days和2026年Prime Day的消费中,高收入家庭的消费额占比接近一半,他们也是今年Prime Day最有可能参与购物的收入群体。
与低收入家庭相比,高收入家庭计划购买亚马逊自有品牌商品的可能性高出34%,囤积日常用品的可能性高出30%。这说明,即便是消费力更强的群体,也在大促中更倾向于实用主义和性价比。
竞争格局同样在发生变化。沃尔玛已成为亚马逊主要竞争对手。去年亚马逊Prime会员日期间,亚马逊用户在竞争对手零售商处消费了近4亿美元,在沃尔玛和塔吉特两家网站的消费总额也接近4亿美元,比前一周增长了67%。
高收入家庭在亚马逊、沃尔玛和塔吉特三家网站的交叉购物消费总额中占比超过42%。
换句话说,消费者并没有停止购物,只是把一部分钱花在了别处。对卖家而言,就会有种"平台流量少了"的感觉,需求依然在,只是它正被更多的渠道分流。
另外,人工智能正在影响消费者发现优惠信息的途径,尤其是在高收入消费者群体中。近四分之一的消费者计划在亚马逊Prime会员日使用人工智能购物。低收入消费者使用Alexa购物和亚马逊以外的人工智能工具的可能性大致相同,而高收入家庭使用亚马逊以外的人工智能工具的可能性是使用Alexa的两倍。这意味着,消费者的比价和发现路径正在变得更加多元,平台不再是唯一的入口。
从品类来看,亚马逊Prime会员日中日常用品仍然是主要消费品。超过半数的消费者表示,亚马逊Prime会员日已成为假日购物的重要组成部分,服装、玩具和家居用品是消费者计划购买的礼物首选。
消费者不是不买,而是更理性、更比价、更跨平台。对卖家而言,单纯依赖大促流量就能爆单的时代正在远去,理解消费者的真实决策路径,比盯着后台订单数字更重要。
2026年秋季Prime会员日如期而至,卖家圈里却呈现出一种奇特的割裂感。
一边是有卖家晒出后台订单时间停在“52分钟前”“41分钟前”,怀疑系统是不是又出了小BUG;另一边是有卖家在享受爆单的快乐,也有卖家单量惨淡,开始复盘。
有人等单,有人爆单
从卖家反馈来看,今年秋促的体感分化比往年更加明显。
今早9点,有卖家反馈,亚马逊后台近一个小时没有新订单,好几个店铺都是如此,不断刷新出来的都是大约50分钟前的单,当下的订单刷不出来。另一位卖家也提到,公司5个店铺都是50多分钟前出的单,隔一会儿刷新一下就会出来1小时之前的订单,存在明显的时差。
图片来源知无不言
类似的讨论在卖家圈里迅速蔓延,不少人第一反应是:亚马逊又系统崩了吗?
但很快,有卖家观察到,业务报告里的销量其实有增长,可能是数据量大了,系统出现了延迟。随后陆续有卖家反馈,订单开始陆陆续续放出来,但更新依旧很延迟。
从这些反馈来看,这更像是一场大促峰值下的小插曲,而不是需求突然消失。平台在订单高峰期出现短暂的数据同步延迟,并不罕见,只是今年恰好撞上了会员日,放大了卖家的焦虑。
不过,比起系统的小插曲,卖家之间的单量分化引发了更大的讨论。
有卖家直言,今年没有爆单,广告费却爆了,仓储费和配送费还都贵起来了,利润被严重挤压。有卖家反映,有些链接销量反而更差了,平常日均10+,活动期间直接只有两单。也有卖家表示,产品类目排名直接不更新了,自然位也不动了,做个促销好像没做一样。另一位卖家则提到,加上前两周的低迷流量,10月好多货开始积压,利润算下来巨亏。
但并非所有卖家的单量都比较低迷。
根据群里的反馈,有大卖单量翻了20倍。有卖家观察到,大部分参加活动的头部链接销量翻了3到4倍,没参加活动的也翻了1.5倍左右。也有卖家感觉,这次报BD的少了很多,整体表现比会员日更有爆发性。还有小卖家表示,直接没参加这次活动,销量跟之前没区别,反而吃了一点活动尾流,销量比前两天高一些。
一位卖家是这么总结这次大促的:“参加活动的头部销量翻3到4倍,没参加的翻1.5倍,但利润一年比一年低,竞品也在不断降价。”
与此同时,围绕促销价格的规则讨论也在卖家圈里展开。不少卖家担心,没报上Z划算里的秋促,只能提报价格折扣里的Prime会员价,价格要求低于最低价的5%,如果提报了,会不会影响黑五价格。
居多卖家认为,最低价的抓取只会抓取一个月内的,参考价和中间价才会抓近1到2个月的。也有卖家明确表示,平台大促期间的促销价格不会影响30天内最低价及90天内中位价。
整体来看,大促不再是人人爆单的普惠红利,单量开始越发的分化。
需求还在,但消费者更精打细算
消费者数据和技术公司Numerator发布的最新研究结果显示,经济压力加剧了消费者对折扣商品的关注。这意味着,需求并没有消失,只是消费者的决策方式在变化。
去年Prime会员日促销活动中,高收入家庭的消费额占比高达46%,而今年他们对日常必需品和自有品牌商品表现出更大的兴趣。数据显示,在2025年Prime Big Deal Days和2026年Prime Day的消费中,高收入家庭的消费额占比接近一半,他们也是今年Prime Day最有可能参与购物的收入群体。
与低收入家庭相比,高收入家庭计划购买亚马逊自有品牌商品的可能性高出34%,囤积日常用品的可能性高出30%。这说明,即便是消费力更强的群体,也在大促中更倾向于实用主义和性价比。
竞争格局同样在发生变化。沃尔玛已成为亚马逊主要竞争对手。去年亚马逊Prime会员日期间,亚马逊用户在竞争对手零售商处消费了近4亿美元,在沃尔玛和塔吉特两家网站的消费总额也接近4亿美元,比前一周增长了67%。
高收入家庭在亚马逊、沃尔玛和塔吉特三家网站的交叉购物消费总额中占比超过42%。
换句话说,消费者并没有停止购物,只是把一部分钱花在了别处。对卖家而言,就会有种"平台流量少了"的感觉,需求依然在,只是它正被更多的渠道分流。
另外,人工智能正在影响消费者发现优惠信息的途径,尤其是在高收入消费者群体中。近四分之一的消费者计划在亚马逊Prime会员日使用人工智能购物。低收入消费者使用Alexa购物和亚马逊以外的人工智能工具的可能性大致相同,而高收入家庭使用亚马逊以外的人工智能工具的可能性是使用Alexa的两倍。这意味着,消费者的比价和发现路径正在变得更加多元,平台不再是唯一的入口。
从品类来看,亚马逊Prime会员日中日常用品仍然是主要消费品。超过半数的消费者表示,亚马逊Prime会员日已成为假日购物的重要组成部分,服装、玩具和家居用品是消费者计划购买的礼物首选。
消费者不是不买,而是更理性、更比价、更跨平台。对卖家而言,单纯依赖大促流量就能爆单的时代正在远去,理解消费者的真实决策路径,比盯着后台订单数字更重要。






























