TikTok,不一定非要做品牌

 252
引
言
前不久,TK观察在《TikTok东南亚,销量跑太快了》里写过一个判断:国内电商做久了,最后大多绕不过品牌。当时我们观察到,COLORKEY在越南5个月做到TikTok Shop全品类第一,品牌认知却没有跟着销量一起跑起来;此前采访的北欧日纪,已经在TikTok东南亚做到月销千万元,几位长期合作的马来西亚达人甚至主动找上门,希望拿货做代理,把产品带进自己的实体店。
过去讨论这些生意,话题往往都会回到品牌上。 去年采访遥望出海时,方剑就提到,国内已经有知名度的品牌,到了美国消费者眼里,很可能又成了白牌。他当时的建议是:先把货卖出去,再逐步补上品牌。
但如果再往下问一步:白牌卖出规模以后,真的都要走向自己的品牌吗?
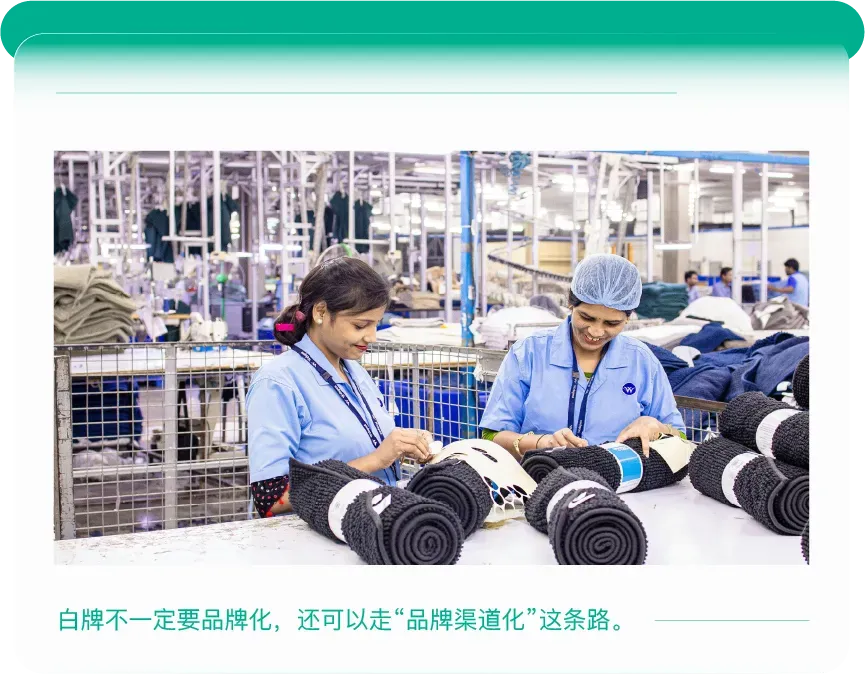
最近,TK观察磊哥与极易科技海外负责人洪宏聊起这个问题,他给出了另一种答案。在洪宏看来,部分白牌企业未必需要从零建立消费者品牌。如果能和某个零售渠道、达人形成长期稳定的合作,成为对方背后的产品供应商,同样可能做成一门长期生意。他把这条路称为“品牌渠道化”。
而放到海外零售市场,这样的生意其实早就有人做了几十年。
01
白牌卖得越大,越要做品牌吗?
01
白牌卖得越大,越要做品牌吗?
跨境圈这些年似乎形成了一条约定俗成的成长路线:先靠供应链和平台流量把货卖出去,等到生意做大、利润逐渐稳定,再开始打造自己的品牌。从亚马逊精品卖家到TikTok上的爆款商家,越来越多企业把品牌化视为下一阶段的目标,仿佛一家跨境公司做到最后,如果还在经营白牌,就意味着没有完成升级。
这套逻辑并不难理解。产品可以靠选品、价格和流量迅速卖出去,但消费者未必记得住背后的商家。在与TK观察磊哥的交流中,极易科技海外负责人洪宏举过一个例子:假如一家卖家在亚马逊上销售万能空调遥控器,即使销量做得很高,消费者记住的也可能只是“万能遥控器”这个功能。等到下一次有需求,他们依然会重新搜索关键词、比较产品,未必会想起上一次购买的品牌。对这样的商家来说,产品卖出去了,消费者却没有真正留下来。也正因为这样,不少卖家在生意做到一定规模后,开始把品牌建设提上日程。
不过,品牌化也没有想象中那么轻松,甚至那些已经走通这条路的中国出海企业,依然需要维持相当可观的投入。以安克创新为例,这家中国出海品牌代表企业2025年实现营收305.14亿元,同期销售费用达到68.27亿元,其中市场推广费约24.21亿元,研发费用另有28.93亿元。需要说明的是,销售费用还包括平台费用、人员薪酬等,不能全部算作品牌营销投入,但对于一家已经拥有较高市场知名度的企业来说,维持产品创新、渠道运营和消费者认知,依然是一项持续性的投入。
对大量中小卖家来说,问题恰恰在于,自己是否有足够的产品积累、利润空间和资金耐心,去承担这场可能持续数年的品牌建设。特别是对于购买频率较低、消费者不太关心生产商身份的商品,品牌化未必能带来与投入相匹配的回报。一个擅长制造和供应链管理的企业,如果为了追求品牌化,同时搭建海外营销、本土内容、独立站和消费者运营团队,最终增加的成本可能远远超过获得的溢价。
有意思的是,当中国卖家越来越想让消费者记住自己的品牌时,海外消费者对品牌的态度,反而正在发生一些变化。2026年8月,尼尔森IQ(NielsenIQ)联合World Data Lab发布的消费者研究指出,58%的受访者表示,自己并不在意购买的究竟是全国性制造商品牌,还是零售商自有品牌,关键在于商品能否满足需求;另有67%的Z世代受访者认为,零售商自有品牌的产品质量与知名制造商品牌相当。
这倒不是说消费者不再看重品牌,而是他们对品牌的信任,未必一定来自商品的生产商。德勤在2025年发布的零售与消费趋势报告中援引的一项调查显示,59%的消费者信任零售商自有品牌,是因为有零售商为产品提供背书。
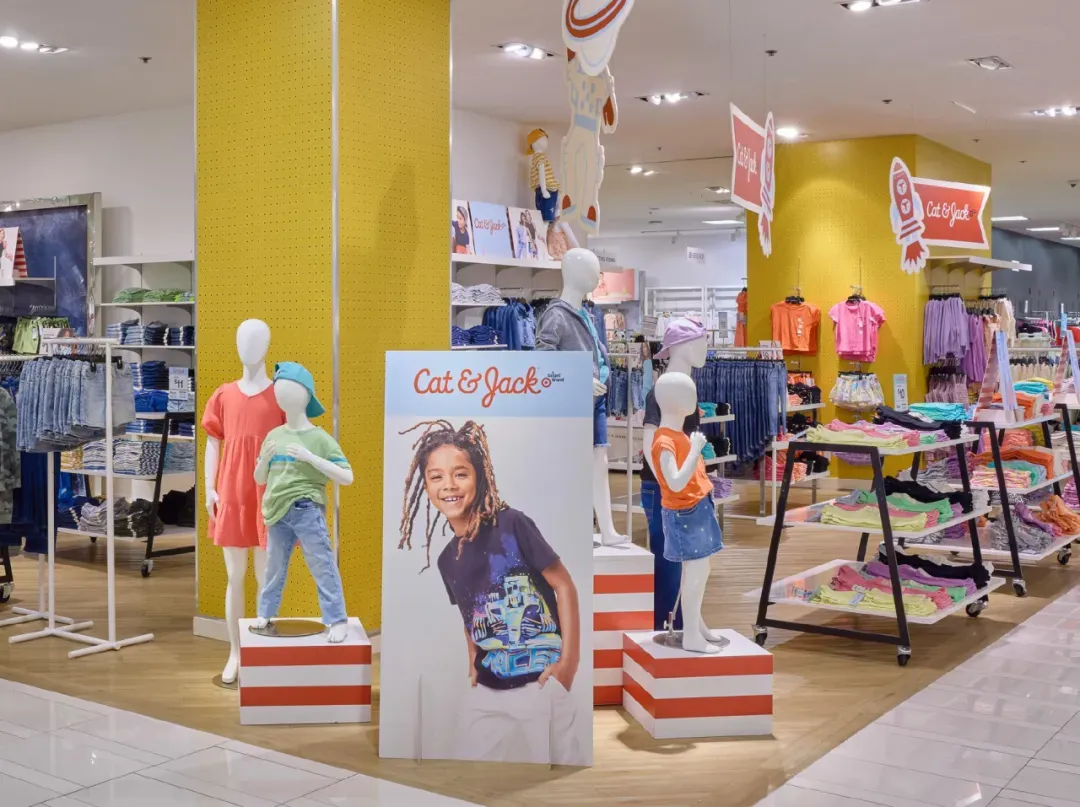
而在实际经营中,一些零售商已经把自己的品牌做到了相当可观的规模。就美国零售巨头Target而言,根据其2025年年报,自有及独家品牌已经贡献了约30%的商品销售额,覆盖服装、家居、美妆、日用品等多个领域。而根据Target今年10月披露的数据,旗下2016年推出的童装品牌Cat & Jack,年销售规模已接近30亿美元,每年售出近3亿件商品。
放到美国主要零售渠道,自有品牌的增长同样明显。根据美国自有品牌制造商协会PLMA与Circana公布的数据,2025年美国零售商自有品牌销售额达到2828亿美元,同比增长3.3%,增速接近同期全国性制造商品牌的三倍。除了食品,宠物用品、美妆及综合百货等非食品品类的自有品牌销售额也实现了增长。
这背后其实存在两种完全不同的商业选择。一部分企业正在投入大量资金建立自己的消费者品牌,希望拥有更强的产品溢价和用户关系;另一部分企业则可以选择与已经掌握消费者信任的零售商合作,为它们开发和生产商品,把主要精力放在自己更擅长的研发、制造和供应链上。
当然,零售商自有品牌并不等于没有品牌,真正掌握品牌的往往是渠道方。生产商因此可以少承担一部分面向消费者的营销成本,却也需要接受渠道掌握定价权和客户关系的现实。
但至少,这样的市场结构说明了一件事:白牌卖家想要摆脱低价竞争,未必只有打造自己的消费者品牌这一条路。如果能够持续为零售商开发商品、获得稳定订单,即使消费者不知道生产商叫什么名字,也不妨碍它把生意做大。
02
不做自己的品牌,照样做成百亿生意
02
不做自己的品牌,照样做成百亿生意
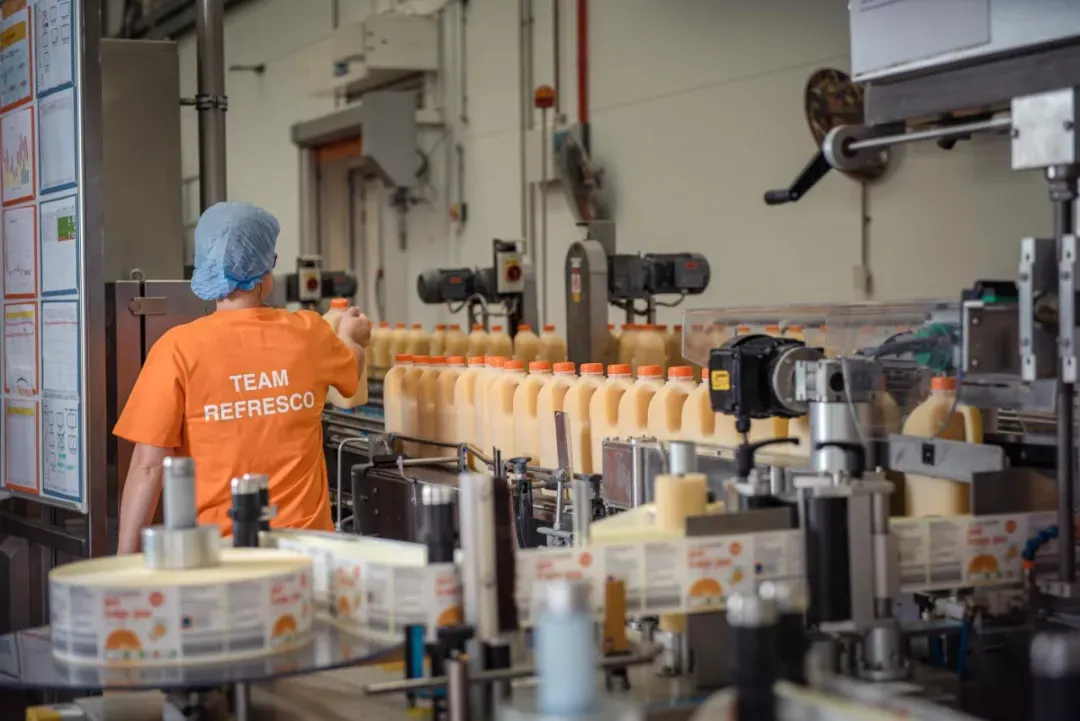
就在前几天,一家普通消费者可能没怎么听过的荷兰公司,传出了准备上市的消息。10月8日,路透社援引知情人士消息称,全球大型独立饮料制造商Refresco正在研究首次公开募股(IPO),潜在估值可能超过100亿美元。相关计划仍处于初步阶段,但Refresco本身的经营规模已经相当可观。根据其2025年年报,公司全年营收达到61.37亿欧元,拥有375条饮料灌装生产线。
值得细品的是,这家公司虽然做着数十亿欧元的生意,却没有一个与其规模相匹配、家喻户晓的消费者饮料品牌。它的客户包括沃尔玛、Aldi等大型零售商,也包括可口可乐、百事可乐和Monster等饮料企业。前者需要它生产零售商自有品牌商品,后者则会把部分制造、灌装等业务交给它完成。
Refresco成立于1999年,此后通过扩建工厂和持续并购,逐渐建立起覆盖欧洲、北美和澳大利亚的制造网络。如今,它能够提供的服务包括产品开发、饮料制造、灌装、仓储、物流及配送,业务覆盖碳酸饮料、果汁、瓶装水、能量饮料等多个品类。对于沃尔玛、Aldi这样的零售商来说,寻找一家能够生产饮料的工厂并不难,但要在不同市场持续推出新品,同时保证产品质量、产能和交付,就需要Refresco这样具备规模化生产和跨区域服务能力的合作伙伴。
类似的生意,在非食品领域同样存在。英国日化制造商McBride长期为欧洲零售商生产洗衣液、洗碗机清洁片、家居清洁剂等商品。2025财年,公司83.7%的收入来自零售商自有品牌业务,13.6%来自合同制造,而以McBride自身品牌销售的业务只占2.7%。到了2026财年,公司实现营收9.34亿英镑。除了规模化生产,McBride还参与配方研发、产品打样和包装设计,例如针对消费者的节能需求,开发适合低温洗涤的清洁产品。
这一点,在麦肯锡2024年关于零售商自有品牌的研究中也有所体现。麦肯锡认为,随着自有品牌逐渐从低价替代品发展为零售商的重要业务,渠道需要的不再只是便宜的供应商,还包括能够参与产品开发、持续改进质量的制造伙伴。部分零售商已经开始与供应商建立长期战略合作,因为只依靠一次性采购和价格谈判,很难支撑持续的产品创新。
这也让代工生意有了不同的做法。过去,工厂更多是根据客户提出的要求生产商品,竞争主要集中在价格和交期;但如果能够提前参与产品研发、配方调整,甚至帮助零售商开发下一批新品,供应商在合作中的作用就会有所不同。
不过,与大型渠道建立了长期合作关系,并不意味着生产商就能一直掌握主动权。麦肯锡在另一项关于供应链采购的研究中,就披露过一个颇有代表性的案例:一家美国大型医疗保健产品分销商为了改善利润,重新审查了供应商的成本结构,并对重点品类进行采购谈判。结果,原有供应商的供货价格被压低了5%—10%;如果更换供应商,部分品类还存在进一步降低15%—30%采购成本的机会。这说明,当渠道拥有足够大的采购规模,又能找到多家符合要求的制造商时,供应商很难只凭合作时间长,就长期保住订单和利润。
美国食品制造商TreeHouse Foods的经营情况也能说明这种风险。根据其2024年年报,沃尔玛及其关联公司贡献了公司约23.9%的持续经营业务净销售额,前十大客户合计贡献57.1%。公司还披露,很多客户通过采购订单或可随时终止的合同进行采购,这意味着即便是长期合作的大型客户,也不一定会提供固定采购承诺。
而且订单规模大,并不保证制造商一直赚钱。McBride在2026财年的营收同比增长0.8%,调整后营业利润却从上一财年的6610万英镑降至5900万英镑。原材料、包装和物流成本上涨,加上向客户调整价格存在时间差,都对当期利润造成了影响。
所以,对生产企业来说,这条路的吸引力和风险其实都很明显。一方面不用从零建立消费者品牌,也可以借助成熟渠道获得订单,把更多资源用在产品研发、制造和供应链上。但另一方面零售商掌握着消费者关系和采购主动权,供应商如果始终拿不出有差异的产品,即使进入了大型零售商的供应链,也可能被报价更低的竞争对手替代。
此前与TK观察磊哥交流时,极易科技海外负责人洪宏也谈到过类似的思路。他将其称为“品牌渠道化”,认为部分白牌企业未必需要自己建立消费者品牌,如果能够与特定零售渠道、达人形成稳定合作,成为对方长期使用的产品供应方,同样有机会做成一门持续经营的生意。
但在TK观察看来,合作能持续多久,最终还是要看供应商手里有什么。Refresco、McBride已经把产品研发、制造和跨区域交付做成了自己的优势,即使不直接面对消费者,也有能力与大型零售商长期合作。所以,白牌不做自己的品牌可以,但省下来的品牌投入,未必就能直接变成利润,可能需要花在更难被替代的产品和供应链能力上。
03
TikTok达人,能成为白牌的新渠道吗?
03
TikTok达人,能成为白牌的新渠道吗?
在这次采访中,洪宏曾用一句话概括很多白牌卖家的经营困境:“只有交易,没有关系。”放到TikTok上,一条爆款视频可以带来几千笔订单,但消费者记住的可能只是推荐商品的达人,甚至只是商品的某个功能。等到下一次购买时,他们未必还会找到同一个卖家。 订单是真实的,但卖家既没有建立自己的消费者品牌,也没有积累稳定的渠道合作关系。下一轮生意从哪里来,往往还得重新找流量、找达人。
对于已经习惯用达人铺量的TikTok卖家来说,这个问题尤其值得琢磨。
根据电商服务商MADA基于Kalodata数据发布的研究,2026年1月至7月,美国TikTok Shop约74%的销售额归因于联盟达人,品牌自有账号贡献约13%。日本市场也有类似趋势。TikTok Shop今年7月披露,在日本GMV规模最大的卖家群体中,截至6月,视频成交额已有超过90%来自联盟达人合作。这些数据的统计市场和口径并不相同,但都说明,达人早已不只是给商品增加曝光的营销角色,而是直接影响交易的重要力量。
问题在于,达人带货规模越来越大,卖家与达人的关系却未必因此变得稳定。如今,商家寻找海外达人的渠道越来越多。除了TikTok Shop自身的联盟达人体系,TikTok One也整合了Creator Marketplace等工具,并持续升级达人搜索、内容制作和广告投放功能。一些原本从事广告投放的服务商,也开始拓展达人建联和内容合作业务。
商家找达人的效率在提高,但找到达人之后,双方要建立什么样的关系,仍然是另一个问题。TikTok One的品牌内容合作与TikTok Shop的佣金分销虽然属于不同业务,但对很多卖家来说,最终仍然要考虑同一件事:这笔投入究竟只能换来一条视频、一次成交,还是能让双方有机会继续合作?
洪宏在采访中对此有过相当直接的批评。他提到,一些商家做TikTok,开口就是能不能找一批纯佣达人,先把产品铺出去,却很少认真考虑达人本身的人群、内容与产品是否匹配,更没有弄清楚对方是否真正认可产品。在他看来,达人愿意接单,与达人愿意长期把自己的信用放在一款产品上,是两回事。
海外已经有商家尝试把这种合作往前推进一步。比如,英国美妆品牌Made By Mitchell与达人Mellissa的合作就是一个例子。根据TikTok Shop此前披露的信息,Mellissa最初只是品牌的忠实用户,经常在直播和短视频中推荐其产品。随着内容获得越来越多关注,品牌创始人Mitchell Halliday开始与她互动,双方后来逐渐推出独家产品套装,并在大约半年时间里发展为正式的产品合作。
2023年,双方共同推出TikTok Shop独家商品。上市前通过短视频预热,随后分别在品牌和达人账号直播,并邀请其他联盟达人参与推广。最终,这次合作获得约240万次商品浏览,首发商品当天售罄。
这个案例值得注意的地方,Mellissa起初只是帮助品牌销售既有产品,后来却参与到专属商品的推出和推广中。品牌因此可以借助她对粉丝需求的了解,设计更有针对性的商品;达人也从众多合作品牌中,选择了一个能够长期经营的对象。双方开始围绕具体产品,而不仅是一条视频的成交效果展开合作。
《Business of Fashion》在2025年12月的一篇报道中,也关注到了海外达人联名产品重新增多的现象。比如,美国珠宝品牌Ring Concierge与达人Coco Schiffer合作推出产品后,带来的网站流量比此前与其他品牌联名时高出25%。报道还提到,一些达人会参考粉丝评论、联盟销售和日常互动,向品牌提出具体的产品设计需求。
当然,这两家企业本身都是消费者品牌,相关合作也不能直接等同于白牌供应商的渠道合作。但如果达人开始参与产品开发,拥有自己的专属系列,背后的制造和供应链企业,也就有了新的合作空间。
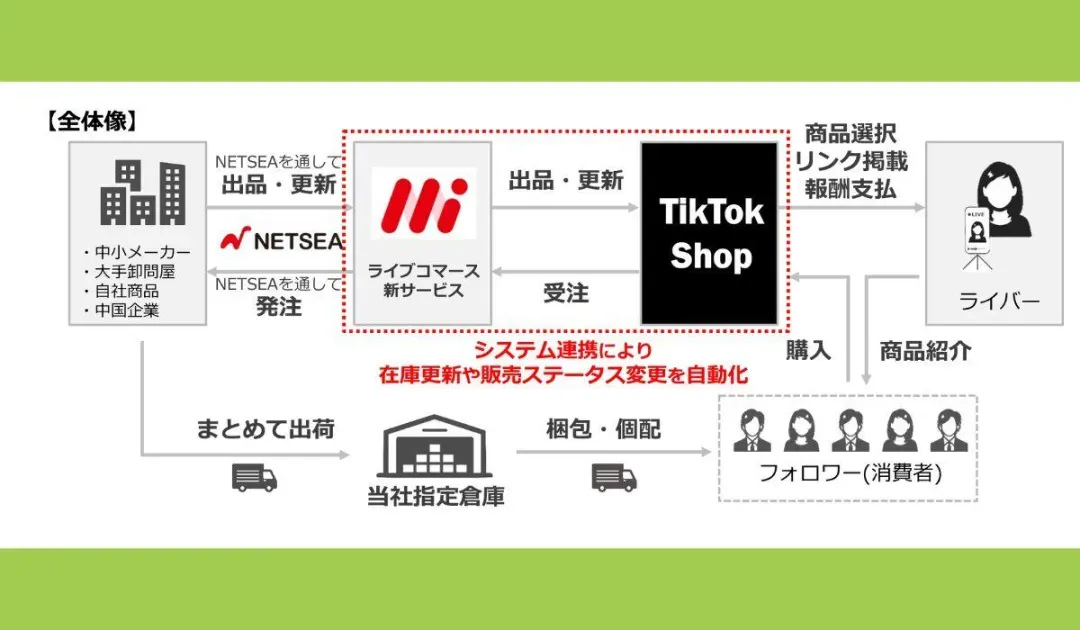
TK观察注意到,日本市场已经有供应链企业开始尝试承接这类需求。2025年5月,日本上市公司Aucfan宣布,旗下B2B供货平台NETSEA与TikTok Shop开展系统对接。按照公司公布的方案,达人可以从平台选择商品进行销售,不需要自己囤货,商品则由指定仓库直接发出。到当年6月,NETSEA向主播开放的可供推广商品已经超过1万个SKU,覆盖服装、日用品、厨房用品等多个品类。
两个月后,Aucfan又推出了面向TikTok主播、达人及其所属机构的原创商品生产支持服务,利用中国工厂网络和义乌供应链资源,提供OEM生产、商品开发、物流及电商运营支持。这套服务的合作方式在于达人可以与Aucfan共同企划商品,由后者负责销售并根据业绩支付报酬;也可以自行提出产品规格,由合作工厂完成生产;如果达人缺乏经营团队,还可以将生产、贸易、物流及线上销售一并交给服务方。
实际上,在TikTok Shop日本站正式上线以前,Aucfan就已经开展了面向DTC商家和零售企业的OEM服务。根据公司2025年6月披露的数据,这项业务启动半年,累计接单金额已超过2亿日元。虽然这些订单并非来自TikTok达人合作,但也说明Aucfan此前已经积累了一定的商品开发和供应链服务经验,如今则开始将这些能力延伸到内容创作者身上。不过,目前Aucfan面向TikTok达人的原创商品服务仍缺乏公开的实际经营数据,能否形成规模还有待观察。
对中国卖家来说,普通达人分销和长期产品合作,仍然是两门不同的生意。如果只是向达人寄样、支付佣金,卖家销售的仍然是现有商品,主要解决的是商品怎么卖出去;但如果开始根据达人的受众需求调整产品规格、功能甚至包装,再围绕后续销售持续供货,合作就可能向商品开发环节延伸。
这也是洪宏在采访中反复强调核心达人的原因。他认为,一批经过筛选的核心达人,首先应该帮助卖家验证产品卖点、建立口碑,并形成能够被后续内容借鉴的表达方式。达人对商品的认可程度、实际使用后的反馈,以及他们能不能把某个使用场景讲清楚,都比简单铺出多少条视频更值得关注。
在他看来,卖家不妨先花时间经营一批核心达人,即使人数不多,也要把产品、内容和消费者反馈的小闭环跑通,再考虑大规模铺量。否则,前面连什么内容有效、商品有什么问题都没弄明白,后面铺得越多,可能只是在重复低质量的内容和无效投入。
而对于想走“品牌渠道化”路线的白牌,这些来自本地达人的反馈还有另一层作用:比如哪些功能消费者真正需要,哪些规格不适合当地使用,哪些问题反复出现在评论区,都可能成为下一批产品改进的依据。如果供应商能够持续回应这些需求,双方的合作才可能从分销延伸到产品本身。
不过这套关系能走多远,还是有不少现实问题。
首先,TikTok达人毕竟不是沃尔玛。大型零售商有成熟的采购体系和相对明确的商品计划,普通联盟达人通常不承担库存,也不需要向商家承诺未来的采购数量。即便一个达人曾经创造过不错的GMV,下一次直播的观看人数、商品转化和销售额仍然存在很大不确定性。
其次,达人合作本身也越来越贵。FastMoss今年6月发布的美区卖家成本分析指出,美国TikTok Shop多数类目的平台交易佣金约为6%,达人佣金在不少合作中又会占到商品售价的10%—20%。再加上履约、投流、退货等成本,一款产品即使能够借助达人持续出单,也未必有足够的利润支撑长期合作。
如果进一步走向专属产品开发,双方还需要面对过去普通带货合作很少涉及的问题:研发费用由谁承担,首批库存压在谁手里,达人是否承诺最低销售量,专属商品能不能在其他渠道销售,以及合作终止后剩余商品如何处理。这些问题如果没有提前约定清楚,一次看似深入的合作,最后也可能变成一笔难以消化的库存。
所以,TK观察认为,白牌选择与达人深度合作,关键并不在于找到一个可以长期带货的人,而是找到一个能够共同经营产品的人。尤其对于具有稳定消费场景的中腰部达人而言,他们未必能一次带来惊人的GMV,却可能更清楚自己的受众需要什么,也更适合与具备产品开发能力的供应商反复合作。
说到底,白牌出海未必只有一条从卖货走向自有品牌的路。有的卖家适合直接经营消费者,把品牌、渠道和用户关系掌握在自己手中;有的企业更擅长研发和制造,可以为零售商提供长期供应;还有一些企业,或许能够通过TikTok与本地达人共同开发产品,建立更深入的供货关系。
回到洪宏所说的“品牌渠道化”,它的前提始终是渠道能够提供一定的经营确定性,而供应商也有值得渠道持续合作的能力。对于中国卖家来说,既不能把普通达人分销包装成长期渠道合作,也不能因为暂时不做消费者品牌,就停止积累自己的竞争优势。
过去行业习惯把白牌升级的终点设定为拥有一个消费者熟知的品牌。但对部分中国出海企业来说,也许还有另一条路:消费者不一定记得你是谁,但当海外渠道准备开发下一款产品、寻找下一家长期供应商时,能够想到你。