









巨亏200亿!老牌巨头选择离场
 951
曾经摆在无数家庭客厅里的康佳电视,如今走到了资本市场的十字路口。
8月27日,ST康佳董事会审议通过主动终止上市方案,计划撤回A股和B股在深交所的交易资格。若9月14日股东会表决通过,公司股票将进入后续停牌及终止上市程序,并转入全国股转公司代管的退市板块。
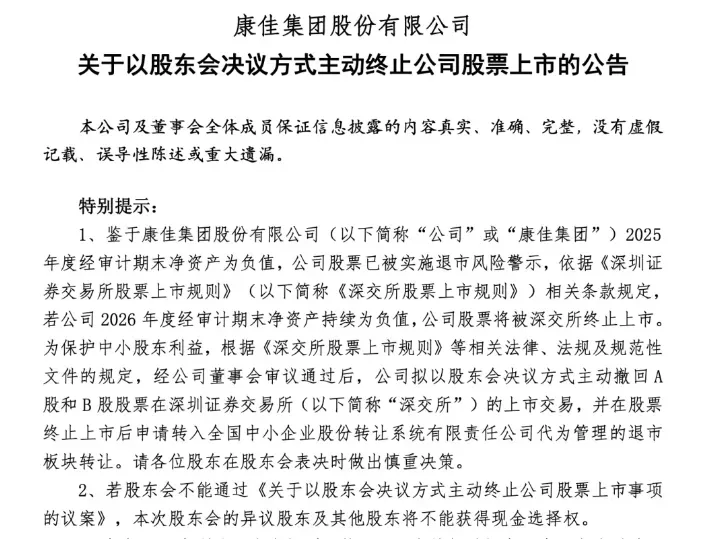
这意味着,上市34年的“彩电第一股”,可能就此告别A股。
需要说明的是,主动退市不等于公司倒闭,康佳的生产、销售和品牌业务仍在继续。但对一家曾经的国产彩电龙头而言,走到主动离场这一步,背后的经营压力已经无法回避。
01
四年亏损超过200亿元
康佳成立于1980年,1992年登陆深交所,是国内首家上市的彩电企业。彩电需求快速增长的年代,康佳曾连续多年位居国内销量前列,电视年销量一度突破千万台。
然而,属于传统彩电的黄金时代过去后,康佳没有及时建立新的竞争优势。
根据历年财报,2022年至2025年,康佳归母净利润分别亏损17.23亿元、22.58亿元、37.26亿元和125.82亿元,四年累计亏损约202.89亿元。
2025年的巨亏中,资产减值准备及预计负债带来的影响达到76.97亿元。到当年末,公司归属于上市公司股东的净资产已经降至负数,股票随后被实施退市风险警示。
2026年上半年,康佳实现营业收入38.52亿元,同比下降26.60%;归母净利润亏损1.73亿元,虽然亏损幅度有所收窄,但归母净资产进一步降至-62.27亿元,资不抵债的局面仍未改变。
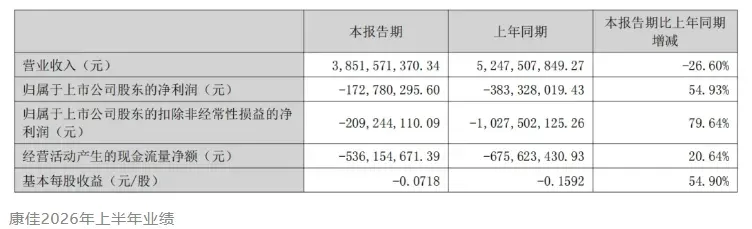
如果等到年度审计后净资产继续为负,公司将面临财务类强制退市风险。康佳此时选择主动退市,也被外界视为在强制退市风险落地前,主动调整资本路径。
02
康佳为什么一步步掉队
康佳的问题,并不是某一年突然亏损造成的。
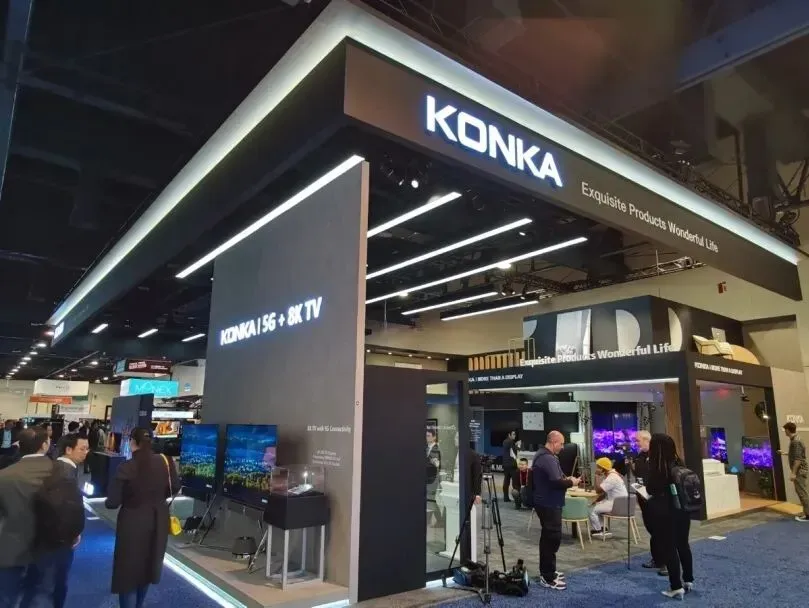
国内彩电市场进入存量竞争后,产品价格持续承压,面板、渠道和营销成本却很难同步下降。TCL、海信不断加码面板、高端大屏和海外市场,小米等互联网品牌又改变了消费者的购买习惯,康佳的传统优势逐渐被削弱。
在彩电主业承压时,康佳还先后进入产业园、环保、半导体等领域。这些业务投入大、回报周期长,部分项目没有形成稳定利润,反而占用了大量资金。
2019年,康佳营业收入曾达到551亿元。此后公司一边收缩贸易类业务,一边清理低效资产,营收规模快速下降。2025年全年营收只剩98.35亿元,不足高峰时期的五分之一。
业务铺得很宽,却缺少能够持续提供利润的核心板块,成为康佳长期经营中的主要难题。
类似的情况,在老牌消费电子企业中并非第一次出现。曾经的彩电企业厦华电子,在主业衰退后多次寻求转型,最终因经营和财务指标触及退市条件,于2022年被上交所摘牌。
传统品牌如果错过技术升级,又试图通过跨界扩张寻找增长,往往容易出现主业继续失血、新业务尚未成熟的夹击。
03
一边拟退市,一边海外订单排队
康佳的故事还有另一面。
今年前7个月,陕西康佳外销出货量同比增长191.6%,产品进入36个国家。康佳洗衣机、洗碗机和冰箱通过中欧班列累计出口28.6万台,折合47个专列、410个货柜,其中洗碗机出货占比达到52%。
工厂距离西安国际港站约1公里,部分产品下线当天即可装车,运往俄罗斯最快只需7天。企业负责人表示,订单已经排到10月。
这组增长数据看起来亮眼,却不能简单等同于康佳整体经营已经反转。
陕西康佳只是集团业务的一部分,而且同比增速容易受到上年基数影响。2026年上半年,康佳白电收入为19.11亿元,同比仍下降8.81%;彩电收入12.06亿元,同比下降46.29%。
局部产品爆单,与上市公司整体营收下滑,可以同时发生。
这也提醒跨境卖家,判断一个出海业务是否健康,不能只看销量增长率和货柜数量。扣除生产、物流、渠道、售后、合规和资金占用后,还能留下多少利润,才决定这项业务能否持续。
同样出海,结果为何不同
与康佳形成对比的是,TCL和海信早已把海外市场从“出口渠道”做成长期业务。
TCL电子披露,2025年收入达到1145.8亿港元,同比增长15.4%,全球电视出货量保持第二。海信集团则表示,2025年海外收入达到1107亿元,占整体收入49.3%。
两家企业不只把产品卖到海外,还持续投入高端显示技术、本地工厂、渠道和品牌营销。出海因此不只是增加订单,也能改善产品结构和盈利能力。
康佳海外白电的增长证明,中国制造仍有机会。但代工订单、物流优势和短期高增长,暂时不足以填补集团长期亏损留下的缺口。
对跨境卖家而言,康佳拟退市带来的提醒很直接:销量不等于利润,规模也不等于安全。一个业务可以订单不断、工厂加班,却仍可能因为毛利过低、现金流紧张或投资失误陷入困境。
康佳是否能够借助新股东和主动退市完成业务重整,还要看后续资产处置与主业恢复情况。昔日“彩电一哥”并未退场,但它已经没有多少继续试错的空间。































