






 AMZ123获悉,近日,电商行业分析机构Venture Forge公布了2026年亚马逊英国站Prime Big Deal Days大促的市场数据。10月4日至10日的大促统计周期内,亚马逊第三方卖家的增速接近亚马逊自营卖家的两倍,表现明显更强。
Venture Forge追踪了亚马逊英国站约160万个商品在大促期间的表现,发现第三方卖家的增长优势并非由少数大品牌表现不佳造成,也不是因为第三方卖家提供了更深的折扣。真正拉开差距的,是那些提前备货、能够自主控制价格、库存和促销节奏的品牌。
从整体销售额来看,亚马逊英国站在大促统计周的销售额预计达到10.6亿英镑,高于去年同期的8.64亿英镑,同比增长22%。不过,这一增长并不能全部归功于大促。
活动开始前的四周,亚马逊英国站销售额就已同比增长21%;大促又在这一基础上推动销售额比活动前的正常水平高出38%,与去年大促带来的37%提升幅度接近。也就是说,今年大促的整体拉动效果与去年相差不大,但销售增长更多地流向了第三方卖家。
一、1P卖家与3P卖家销售表现对比
具体来看,第三方卖家的销售额从去年同期的5.239亿英镑增至6.677亿英镑,同比增长27.5%;亚马逊自营卖家的销售额则从3.403亿英镑增至3.876亿英镑,同比增长13.9%。自营业务在大促总销售额中的占比也从39.4%降至36.7%。
而在大促前的四周,亚马逊自营和第三方卖家的销售额增速分别为19.6%和22.2%,自营销售占比仅从32.1%微降至31.6%。这说明,两类业务的差距主要是在大促期间进一步拉开的。
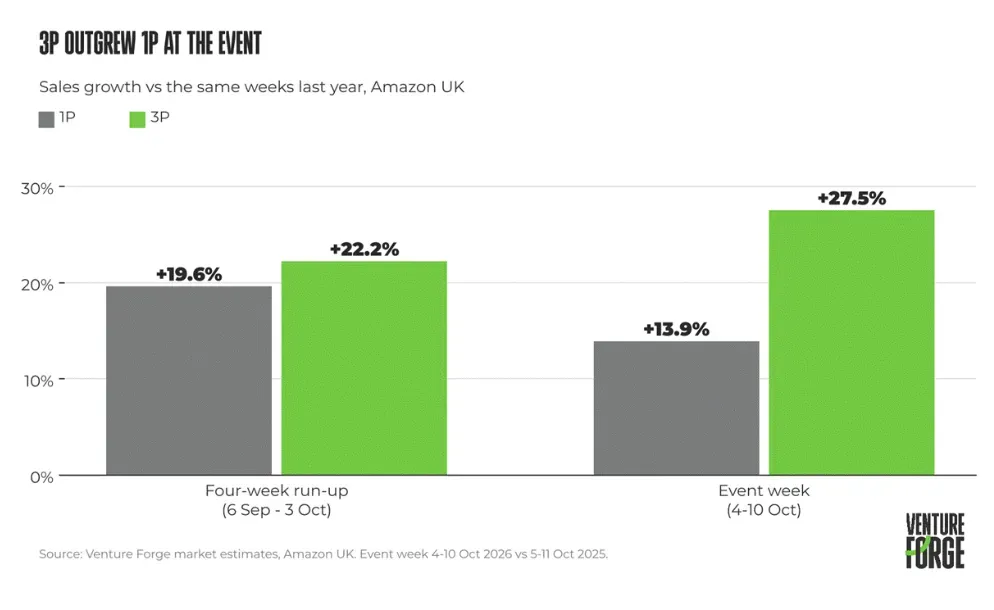
从大促对日常销售的带动效果看,今年亚马逊自营业务在活动周的销售额比正常周水平高出60%,低于去年的68%;第三方卖家则从去年的22%提升至27%。第三方卖家不仅增长更快,大促对其销售的推动作用也在增强。
为了排除个别大品牌对整体数据的影响,Venture Forge还进行了三组对比。第一组剔除了苹果、亚马逊自有品牌、三星、惠普和联想,第一组结果显示,自营业务增长18%,第三方卖家增长28%。
第二组只观察连续两年都进入销售额前1000名的795个品牌,自营业务增长11%,第三方卖家增长27%。
第三组则筛选连续两年都进入商品销售额前10000名的3235款商品,结果更加明显:自营商品销售额下降8%,第三方卖家商品销售额增长21%。这意味着,第三方卖家的优势并非仅仅来自少数品牌或新品,而是在更广泛的品牌和商品范围内出现。
二、品类销售表现
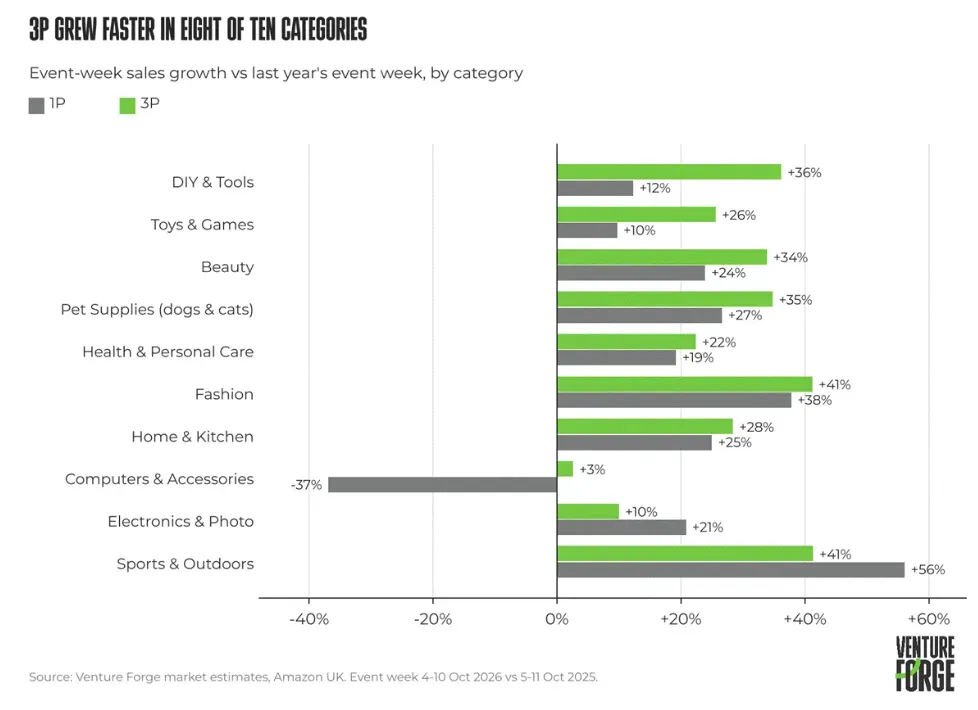
从品类表现来看,在Venture Forge追踪的10个主要品类中,第三方卖家有8个品类的增速超过亚马逊自营。其中,家装与工具品类第三方卖家销售额增长36%,自营增长12%;玩具与游戏品类分别增长26%和10%;美妆品类分别增长34%和24%。
不过,自营业务并非全面落后。在电子产品与摄影器材品类,自营增长21%,高于第三方卖家的10%;在运动与户外品类,自营增长56%,也超过第三方卖家的41%。不同品类的销售结构和竞争情况存在明显差异,品牌需要结合自身所在市场判断,而不能简单地认为第三方模式一定更有优势。
电脑与配件品类则是本次大促的特殊案例,也是主要品类中唯一整体萎缩的品类,销售额同比下降20%,下滑主要集中在平板电脑和笔记本电脑。该品类的自营销售额下降37%,第三方卖家则增长3%,自营在该品类大促销售额中的占比从57%降至45%。
另一个值得关注的变化来自折扣力度。通常来说,消费者会认为折扣越大,销量越容易增长,但本次数据表明,第三方卖家并没有依靠更大幅度的降价取胜。
Venture Forge将大促期间的商品成交价与活动前四周的成交价进行比较发现,以亚马逊自营为主要销售渠道的商品,平均降价幅度为6.3%,其中32%的大促销售额来自降价10%及以上的商品。
以第三方卖家为主要销售渠道的商品,平均降价幅度仅为3.5%,只有17%的销售额来自降价10%及以上的商品。尽管折扣较小,两个群体的商品销量都达到了各自正常周销量的约1.5倍。
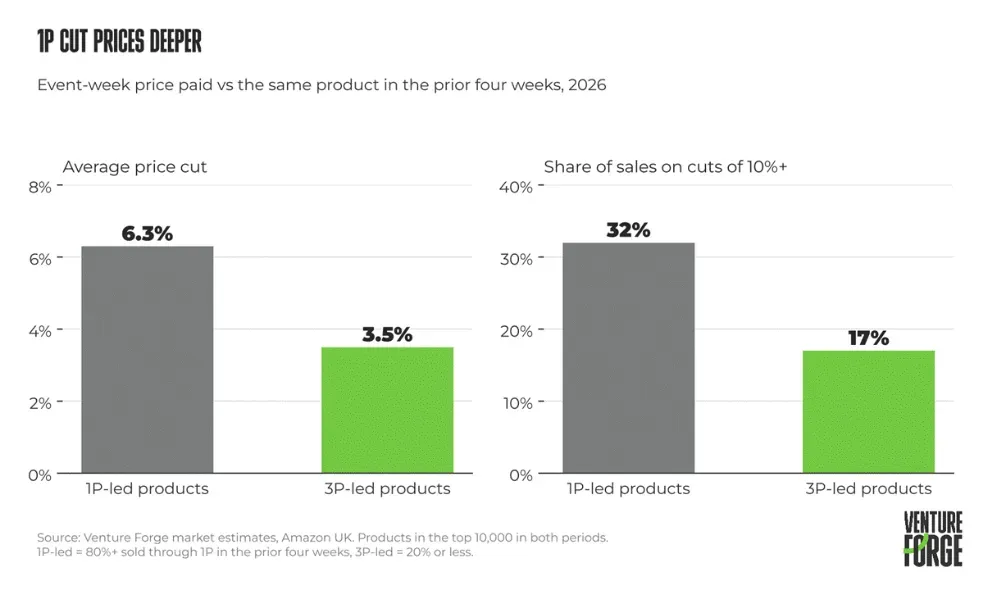
这意味着,第三方卖家的增长主要来自品牌本身的表现,而不是在同一款商品上比自营卖得更便宜。
三、品牌销售表现
Venture Forge进一步按照品牌去年的销售渠道结构,将795个品牌分为三组:超过80%的销售额来自第三方渠道的品牌,今年大促销售额增长41%;超过80%的销售额来自亚马逊自营渠道的品牌,增长15%;两种渠道销售占比相对均衡的品牌,增长仅为5%,是三组中最低的。
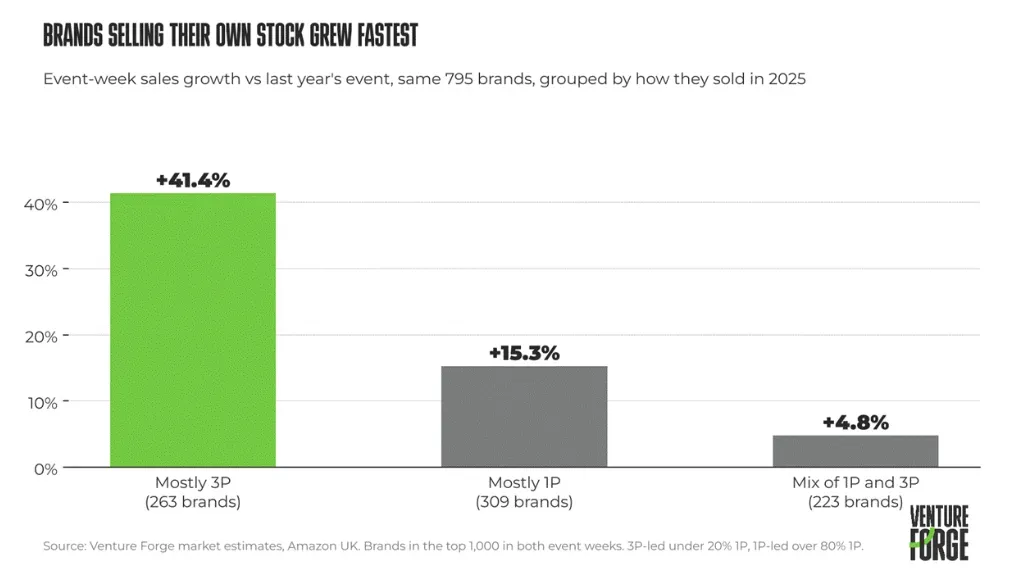
在这795个品牌中,第三方卖家的整体增长有四分之三来自原本就主要通过第三方渠道销售的品牌。即使剔除每组中规模最大的10个品牌,第三方渠道主导的品牌仍增长36%,而自营渠道主导的品牌增长18%。由此可见,增长优势并不完全属于头部品牌,而是与品牌原有的销售渠道结构和自主经营能力密切相关。
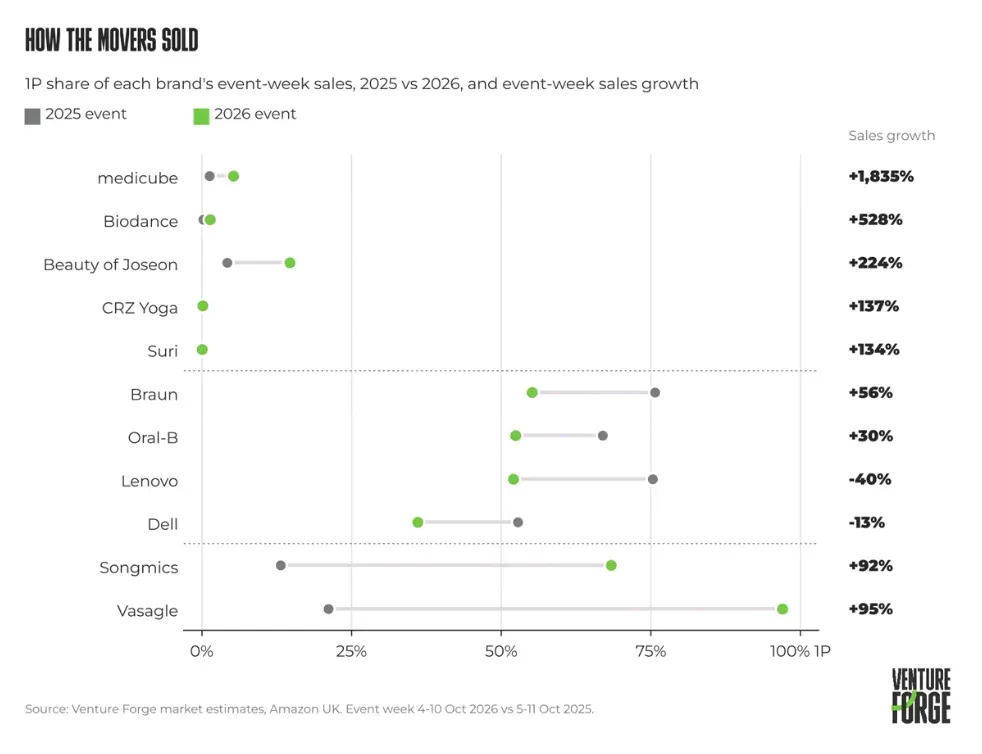
韩国美妆品牌是本次大促最突出的增长力量之一。其中,韩国护肤品牌medicube的销售额从去年同期的约20万英镑猛增至420万英镑,目前已跻身亚马逊英国站整体品牌销售额前十名,约95%的销售额来自第三方渠道。
其他韩国护肤品牌也表现强劲:Biodance销售额增长超过6倍,Beauty of Joseon销售额增长超过3倍,两者的销售也主要来自第三方渠道。
从整个护肤品类来看,韩国美妆品牌在大促期间的销售额占比从去年的9%升至25%,贡献了该品类同期总增长的约60%。相比之下,CeraVe、Garnier和L'Oréal Paris等成熟品牌的市场份额有所下降。
Venture Forge认为,这反映出新兴品牌如果把大促当作吸引新客户、扩大品牌知名度的重要机会,并提前做好规模化销售准备,就有可能在短时间内快速抢占市场。
此外,其他品牌也取得了不错的成绩。服装品牌CRZ Yoga的销售额超过去年同期的两倍,电动牙刷品牌Suri的销售额也超过两倍,而且两者的销售几乎全部来自第三方渠道。与此同时,一些知名品牌在大促期间调整了不同销售渠道的占比。
例如,博朗(Braun)的自营销售占比从76%降至55%,但整体销售额增长56%;欧乐B(Oral-B)的自营销售占比从67%降至52%,整体销售额增长30%。联想的自营占比从75%降至52%,戴尔从53%降至36%,但这两个品牌的整体销售额均有所下降。Songmics的自营销售占比从13%升至68%,Vasagle则从21%升至97%,两者的大促销售额都大致翻了一倍。
由此可见,调整渠道结构并不必然带来增长或下滑,关键仍在于品牌的商品、库存和促销安排是否适合当时的市场需求。
当然,并非所有品牌都能在大促中实现增长。玩具品牌Funko的大促销售额下降28%,至约40万英镑,销量下降36%。当时玩具与游戏品类的销售额超过正常周水平的两倍,但Funko的大促销售额仅比正常周高出15%,明显落后于品类整体表现。
厨房和家电品牌Russell Hobbs的销售额下降10%,至约220万英镑。大促期间,厨房及家用电器品类的销售额超过正常周水平的两倍,但Russell Hobbs的销售额只比正常周高出约三分之一。
美妆品牌Baylis & Harding的销售额下降37%,至约27万英镑,销量下降39%,而同期美妆品类整体增长29%。维生素与膳食补充剂品牌Free Soul的销售额下降18%,至约45万英镑,销量下降23%,同期维生素与膳食补充剂品类则增长14%。
这四个品牌的表现均落后于各自所在品类。其中,Funko、Russell Hobbs和Baylis & Harding主要依靠亚马逊自营渠道销售,大促表现会受到亚马逊采购量和促销投入的影响;Free Soul几乎完全通过第三方渠道销售,它的下滑也说明,采用第三方模式本身并不能保证大促成功。
除了销售渠道和品牌表现,折扣力度同样会影响品牌大促销量。Venture Forge的数据显示,大促期间,完全没有降价的商品,销量约为正常周的1.3倍;降价10%至25%的商品,销量约为正常周的2倍;降价25%及以上的商品,销量约为正常周的2.6倍。
以Ninja为例,该品牌在活动期间的市场份额超过其正常水平的3倍,表现突出。Venture Forge认为,这类成绩通常来自提前制定并认真执行的促销计划,而不是仅仅参与活动就能获得。
与此同时,今年大促的增长主要由销量推动,而不是商品价格上涨。对于可比商品而言,平均成交价同比基本持平。
换句话说,如果品牌销售额增长,但销量持平甚至下降,可能说明商品价格得到了维持,却在市场竞争中失去了部分优势;如果销量明显增长,则意味着品牌抓住了活动带来的需求增量。两种情况看似都可能表现为销售额变化,实际反映的经营状况却不一样。
从品类整体表现来看,护肤品类销售额同比增长49%,运动与户外品类增长45%,服装品类增长40%,均是本次大促的主要赢家。玩具品类的销量也超过正常周水平的两倍,说明这类活动正逐渐成为消费者提前购买圣诞礼物的重要节点。与之形成对比的是,电脑与配件品类下降20%,成为主要品类中的例外。
Venture Forge认为,这一结果更多与品牌参与促销的方式有关,而不完全是消费者对整个品类的需求减弱。
四、对品牌的启示与建议
对于准备参加黑五大促的品牌而言,这些数据带来的启示是,不能再把主要销售渠道视为一成不变的安排。如果品牌的大部分销售额来自亚马逊自营,那么大促表现很大程度上取决于亚马逊的采购决定,包括平台采购多少库存、愿意为哪些商品提供促销支持。
今年10月,自营业务的销售增速只有第三方卖家的一半左右,在电脑与配件品类甚至出现明显下滑。相比之下,第三方卖家能够更直接地控制库存、定价和促销时间,部分品牌因此获得了更大的经营主动权。
不过,这并不意味着所有品牌都应该转向第三方销售。Songmics和Vasagle品牌通过增加自营渠道占比,同样实现了销售额翻倍;Braun和Oral-B则在降低自营占比的同时保持增长。
对于许多成熟品牌来说,同时使用亚马逊自营和第三方销售渠道,可能是一种更合适的方式:在适合由亚马逊采购、推广和提供促销支持的商品上保留自营渠道,在需要自主控制库存、价格和促销节奏的商品上使用第三方渠道。
需要注意的是,渠道组合不能只是被动形成。数据中,两种渠道占比较为均衡的品牌增长仅为5%,低于主要依靠第三方渠道的品牌和主要依靠自营渠道的品牌。如果品牌没有明确规划,而是让商品在两种渠道之间缺乏协调,可能同时失去自营渠道的采购和促销支持,以及第三方渠道的自主经营优势。
Venture Forge建议,品牌应在黑五前重点检查三个问题:第一,大促期间第三方和自营渠道各自贡献了多少销售额,与普通销售周相比发生了什么变化;第二,亚马逊的采购订单是否覆盖了关键商品在大促期间的需求;第三,哪些商品更适合由品牌自行控制价格和库存。
评估大促表现时,还应结合整个品类和竞争品牌的数据,而不能只看自身销售额是否增长。例如,一个品牌销售额增长15%看似不错,但如果所在品类增长30%,且第三方渠道的竞争品牌增长更快,那么它仍可能失去市场份额。
总体来看,2026年亚马逊英国站Prime Big Deal Days释放出一个明确信号:参与大促本身并不足以保证增长,品牌需要提前决定促销力度、商品库存和销售渠道,并真正执行到位。本次活动中,第三方卖家在10个主要品类中的8个品类取得更快增长,韩国护肤品牌也借助大促迅速扩大市场份额。
随着黑五临近,如果这一趋势延续,第三方卖家在大促销售和促销投入中的占比可能进一步提高。对品牌而言,接下来需要做的,不只是准备折扣,更是找到适合自身商品和品类的销售渠道组合。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy