Temu下场自营品牌,卖家坐不住了!
 540
在中国跨境电商的出海棋盘上,拼多多再落一子。
AMZ123获悉,2026年8月,一个名为“BEMUVO”的品牌,悄然出现在了Temu日本站和加拿大站上。该品牌的店铺页面显示,其产品由品牌官方直接供货,品牌资质证书已通过系统审核。
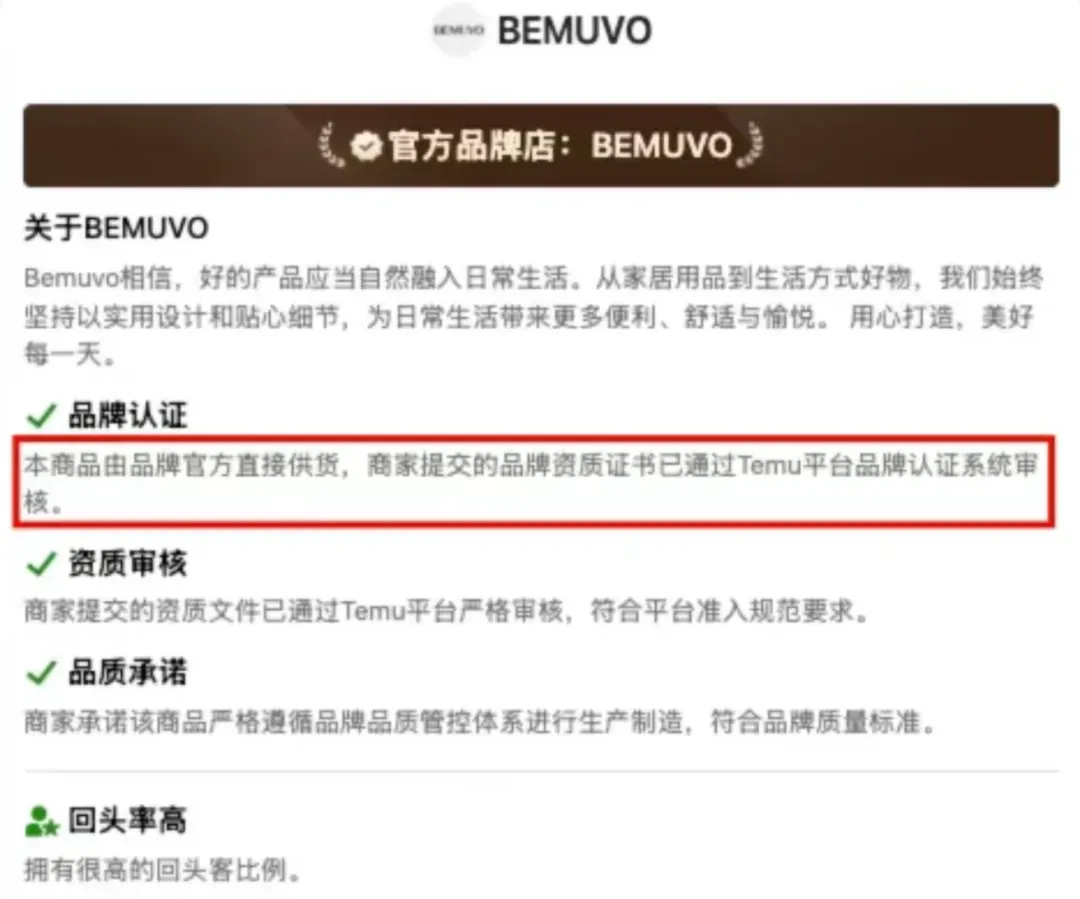
起初,这一“陌生面孔”并未引起业内注意,但有卖家顺着商标信息一查,发现BEMUVO的商标申请人是“Shanghai XPM Hongqiao E-Commerce Co., Ltd.”,即“上海新拼姆鸿乔电子商务有限公司(下文简称‘新拼姆鸿乔’)”,法人代表是拼多多联合创始人兼联席CEO赵佳臻。
也就是说,这家品牌店实际上是Temu母公司亲自下场做的自营品牌生意。
之后消息便犹如一石激起千层浪,在业内引发了热议。作为曾经的“裁判”,拼多多为何在这时穿上了“球衣”?这又将给Temu上的第三方卖家带来什么样的影响?
要看懂拼多多的这步棋,需从“BEMUVO”这个品牌说起。
从店铺运营情况来看,BEMUVO仅在Temu日本站和加拿大站上架,品类集中在家居日用和服饰,产品主要有枕套、被套等床上用品,以及T恤、短裤、连衣裙等,基本上都是“大众款”。
价格策略上,BEMUVO销售的产品大多在2美元至20美元区间,延续了“低价路线”,但其中有不少产品并非纯白牌,而是与蝙蝠侠、飞天小女警、魔法俏佳人等知名IP的联名款。
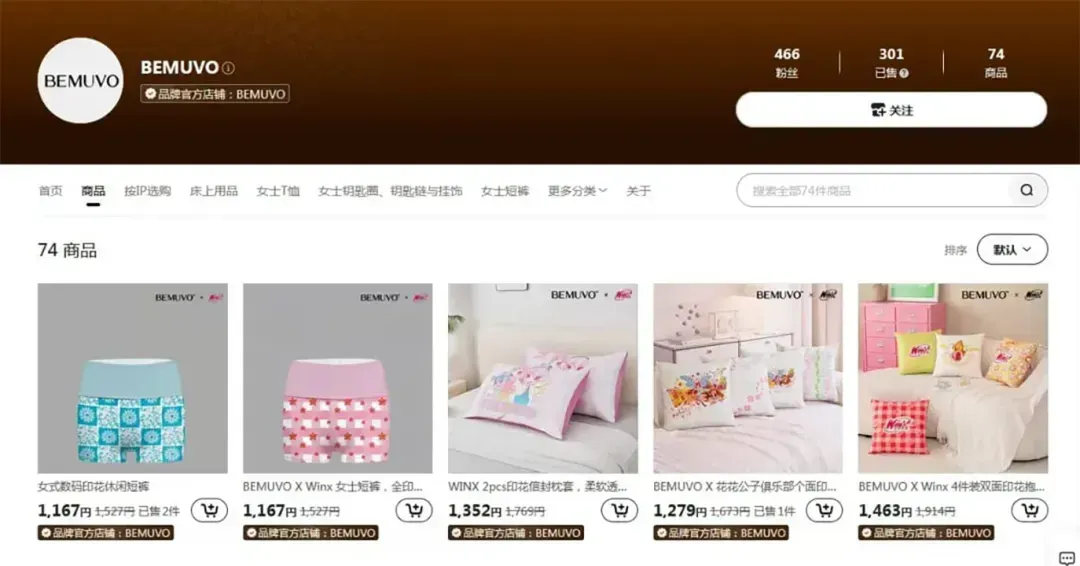
从这一点来看,BEMUVO目前的布局还是“流量导向”——无论是延续低价路线,还是与高认知度的成熟IP联名,更多的重心都放在了“如何快速把货卖出去”,而不是品牌塑造。不过从销量来看,截至9月初,该品牌店铺的单品销量最多为百来单,远未形成爆款规模。
再看品牌名称:“BEMUVO”无实际语义,没有预设品类联想,相当于“一张白纸”。
从当下的市场环境来考虑,平台起名的用意不难理解。Temu在海外市场面临着不小的的舆论压力——数据安全质疑、低价倾销指控此起彼伏。在这一境况下,一个剥离了平台基因、包装成海外原生品牌的名称,更能规避舆论风险,并为长期品牌沉淀留出空间。
从品牌策略上来说,这也令“BEMUVO”有了更大的可塑性。参考“Temu”的名字是取自“Team Up,Price Down” ,可以推测拼多多对于“BEMUVO”应该也有自己的命名解读。
但硬币的另一面是:一张白纸,也意味着它没有任何消费者认知基础。
在没有营销投入的情况下,业内尚难得知BEMUVO会如何打造属于自己的品牌认知。目前它和货架上其他白牌商品的唯一区别,只有页面上那行“品牌官方直接供货”,其未来是会发展成为长期的品牌资产,还是可能就停留在当前类似白牌包装的阶段,如今来看,这一点连Temu自己也还在试探。
根据公开资料,2026年6月,在美国专利商标局,新拼姆鸿乔围绕“BEMUVO”集中提交了45份文字商标申请,覆盖金属制品、宠物用品、纺织品、家居用品、食品、玩偶等多个品类。
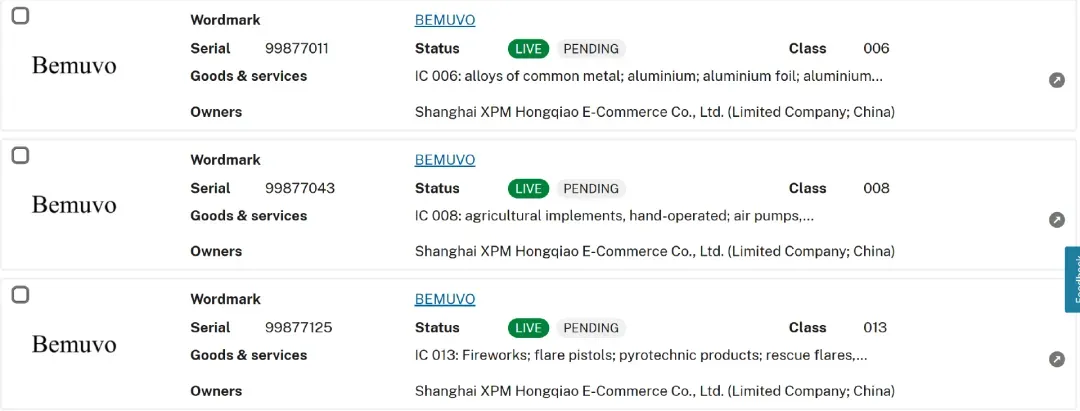
截至2026年9月28日,这些商标仍处于待审状态,申请通过的时间未知。
但诸多业内人士皆认为,其背后透露出的信号是:BEMUVO并非一次临时起意的卖货试验,后续有可能成为一个覆盖多品类的综合性品牌,抢占更多的市场份额。这也让不少第三方卖家感受到了压力。
论及这一自营品牌的特别之处,“模式”当属其一。
和传统平台模式不同,新拼姆采用的是“平台定制+工厂代工+买断包销”的深度介入模式:平台参考市场爆款和自有销售数据,给工厂精细的产品指引,生产的成品由平台买断库存、自行定价和营销销售。
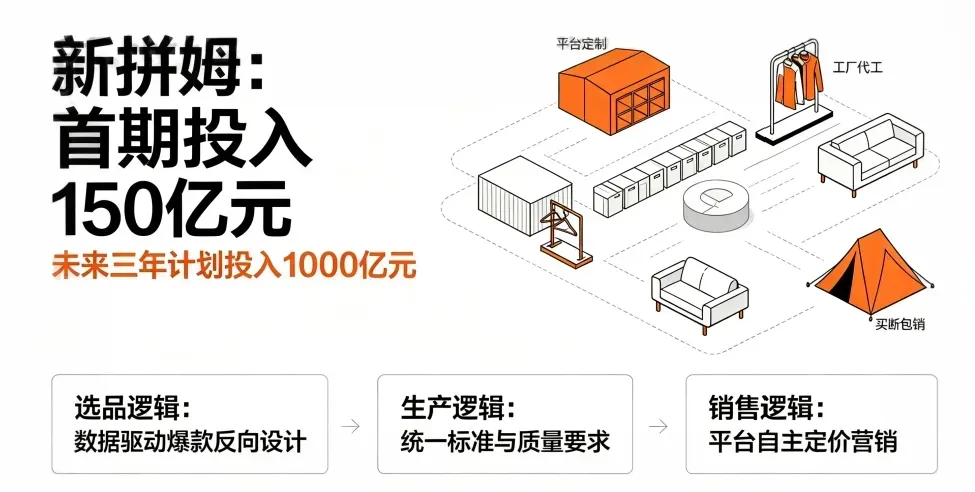
这意味着,平台从“选货”变成了“造货”——过去负责用流量把可能卖得好的货推出去,以后则先判断海外消费者需要什么,再找工厂把产品做出来。前一种模式里,平台拿到的是已经生产出来的商品;后一种模式里,平台可以更早介入生产环节,把控产品的定义和定价。
对于有产能、有品控能力、有检测资质的工厂型卖家来说,这或许是一张出海的“新船票”,即一旦被平台选中合作,不用找流量、承担库存风险,只需负责生产,便能获得更高的确定性。
据业内消息,新拼姆对于工厂的筛选标准涵盖产能规模、品质管控、设计配合能力以及产品检测资质,部分曾为波司登、雅戈尔、骆驼等知名品牌做代工的工厂已收到了合作邀请。
但对于处于中间层的贸易型卖家来说,他们既没有工厂的产能优势,也没有品牌的议价能力,过去大多是靠信息差和运营效率在Temu上赚取差价,当平台自己开始“造货”,这些卖家的生存空间就有可能会从两端被挤压——上游被工厂直供替代,下游被自营品牌分流。
而从平台运营层面的角度来看,卖家则对自营品牌上线后的公平性有更深层的焦虑:
一方面,平台掌握着所有第三方卖家的销售数据,理论上可以更为精准判断哪些品类值得介入、以及产品的价格底线在哪;
另一方面,平台手握搜索权重、活动资源,一旦流量天平倒向自营品牌,第三方卖家的产品流量和转化率有可能将迎来“双降”。
从拼多多管理层在8月24日财报会上的表态来看,官方对于亲自下场做自营品牌的解释说法是:“自营品牌商品与第三方卖家商品属于互补关系,以满足不同场景和不同细分市场下的多元需求。”
但所谓的“互补”边界的定义是什么,官方没有进一步阐述。
据业内观察,进入9月下旬后,在Temu站内搜索“BEMUVO”品牌词,已无任何相关产品显示。同时,从谷歌搜索关键词,点击“BEMUVO”相关产品链接,则显示“商品不可购买”。
有业内人士猜测这可能是因为自营品牌店正处于试运营阶段,也有卖家指出该店铺销量可能未达预期,为此平台才暂时停运进行调整。
目前业内暂无相关回应及新消息传出,但这在一定程度上说明了:Temu对自营品牌的推进并非一帆风顺。
对于卖家来说,现在就断言“变天”或许为时尚早,但平台要推开自营这扇门,已是板上钉钉。
Temu选择在这个时候亲自下场做自营,可以说是被两股力量推着走的。
第一股力量,是来自增长边界的压力。过去四年Temu之所以能在海外狂奔,本质上靠的是一件事:通过“托管模式”,将中国工厂的产能直接对接海外消费者,把价格压低到了极致。
这种模式的爆发力极为可观,根据We Are Social的数据,截至2026年2月,Temu已成为全球访问量第二高的电商网站,仅次于亚马逊,但其增长天花板也同样显而易见——大量卖家在流量竞争中把利润压到极致,产品质量参差不齐,平台也被钉死在了“廉价货”平台的标签上。
要突破这个天花板,自营品牌是最直接的路径。平台过去靠第三方卖家供货、靠佣金和账期赚钱,毛利空间有限;自营模式直接对接工厂买断包销,跳过中间贸易商,把控产品定义和定价,更能赚取商品差价,并有机会把“便宜但没好货”的心智转变成“性价比高且靠谱”。
不过对于Temu来说,更为紧迫的实际上是来自政策端的压力。
Temu过去之所以能在海外跑通低价模式,很大程度上离不开海外的小额包裹关税豁免政策。但近两年来,美国、欧盟相继取消了小额包裹豁免政策,使得Temu失去了这项成本优势,业务受到了极大的影响。
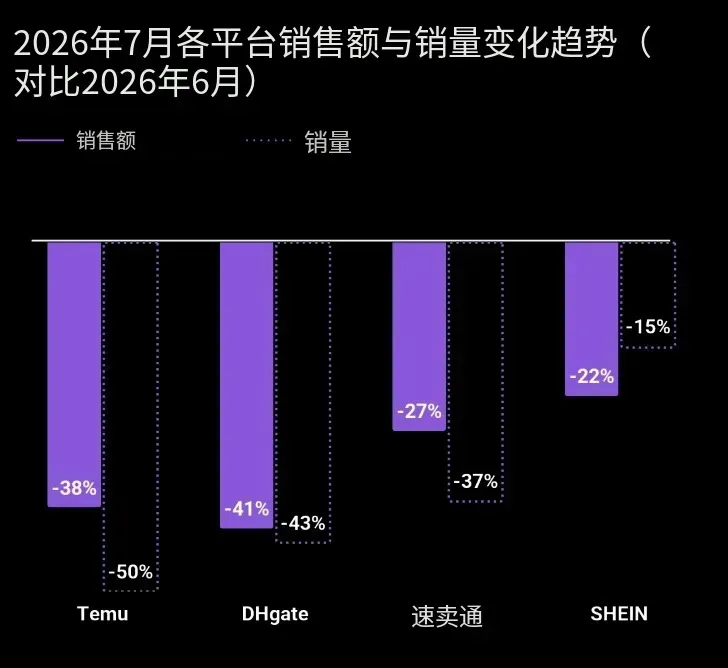
根据法国购物应用Joko的数据,受欧盟小包直邮的政策红利消失影响,2026年7月,Temu的月均客单价较6月上涨了30%,销售额下降了38%,销量则下降了50%。
与此同时,欧盟、韩国等多个国家还针对包括Temu在内的中国跨境平台出台了一系列监管措施。
2026年以来,Temu已收到多份“罚单”:5月,欧盟委员会以违反《数字服务法》为由,对Temu处以2亿欧元(约合人民币15.76亿元)的罚款;7月,土耳其竞争管理机构又称Temu在监管检查中未能提供配合,对其处以约78066美元的行政罚款……
为应对冲击,Temu近半年来密集关停国内仓,同时在德国、波兰等地加速建设自营海外仓,正在从“国内直发+全托管”转向“海外本土仓履约+合规品牌化”。
从这个角度来看,Temu之所以下场做自营,很大程度上正是为了使船头调转得更加顺利——理论上来说,通过买断包销、品牌化运营,平台将有机会用更高的客单价和品牌溢价来消化关税和合规成本。
BEMUVO会不会成为一个真正带来增长的综合性品牌,现在仍无法下结论。
但有一点可以确定的是:Temu已经不再满足于只做“最便宜的那个平台”了。
在平台找下一个增长曲线的这个“转折期”,卖家更需要关注的,或许是如何在这张重画的牌桌上,寻找属于自己的不可替代性。
你怎么看Temu做自营品牌?欢迎在评论区交流讨论~