跨境电商出口增值税,到底谁缴?

 13
2026年,财政部、税务总局连发两份公告——《关于出口业务增值税和消费税政策的公告》(财政部 税务总局公告2026年第11号),以及国家税务总局2026年第5号公告发布的《出口业务增值税和消费税退(免)税管理办法》,把跨境电商出口的增值税规则,重新说清楚了一遍。
但很多卖家看完的第一反应是:这跟我有什么关系?我走的双清包税、买单出口,税应该不用我管吧?
这次政策里最关键的一句,是先把「谁缴」钉死了——增值税的纳税主体,看的是报关凭证上的「出口货物发货人」,不是你账户收钱的那个人。
太侠今天把这份政策拆开,三件事:谁缴、按什么缴、出了事找谁。
一、纳税主体,看报关单
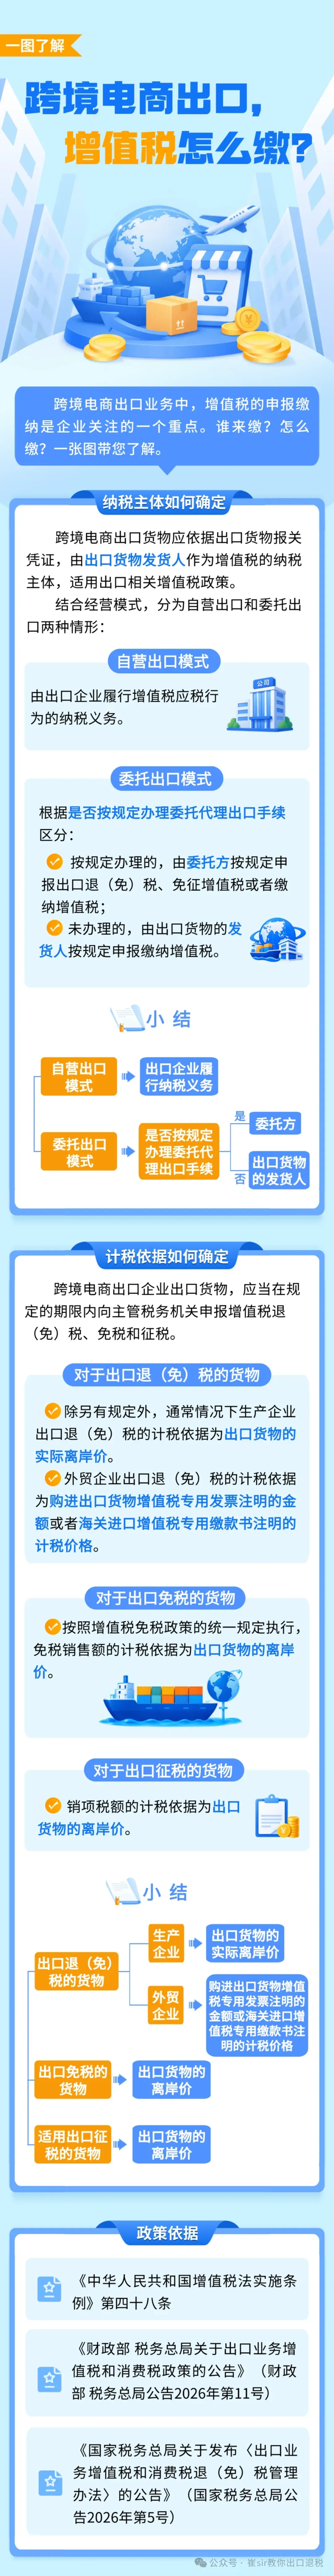
政策原文的表述是:跨境电商出口货物应依据出口货物报关凭证,由出口货物发货人作为增值税的纳税主体,适用出口相关增值税政策。
划重点,这里有两个字最容易被人忽略:凭证。
不是看合同上谁签的字,不是看货款打进了谁的账户,也不是看店铺挂在哪个主体名下。判定纳税主体的第一依据,是出口货物报关凭证上,那个「出口货物发货人」是谁。
这句话看着平,其实把不少卖家的老习惯推翻了。
做出口的朋友,习惯把「谁收货、谁收钱」当成判断纳税归属的标准——香港公司收款,那就是香港公司的事;找货代包税,那就是货代的事。可到了增值税这一层,税务局认的是报关单。
报关单上的发货人是谁,增值税的申报义务,原则上就归到谁头上。
增值税谁缴,不看谁收钱,看报关单上「发货人」那一栏。
这条逻辑,是理解后面所有内容的一把钥匙。
二、自营还是委托
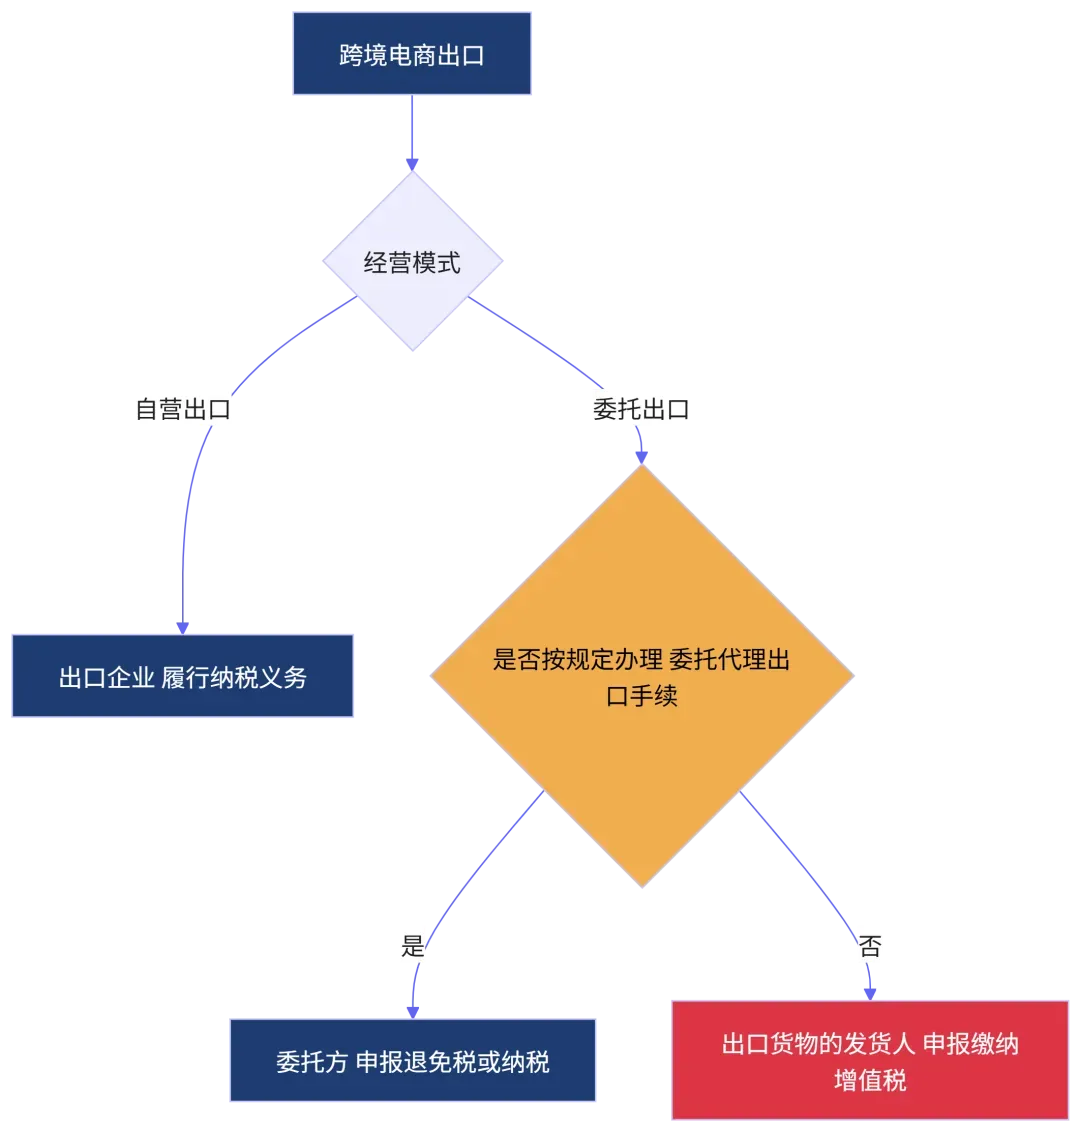
确定了「看报关凭证」这条主线,接下来就要分经营模式。政策把出口拆成两种情形:自营出口和委托出口。
自营出口模式,说白了就是出口企业自己报关、自己出口,由出口企业履行增值税应税行为的纳税义务。这种最直接,谁出口谁负责。
委托出口模式,就要多问一句了:有没有按规定办理委托代理出口手续?
按规定办理了委托代理出口手续的,由委托方按规定申报出口退(免)税、免征增值税,或者缴纳增值税;没有按规定办理的,由出口货物的发货人按规定申报缴纳增值税。
这里的差别,值得停下来想三秒。
同样是委托出口,「手续办没办」这一件事,直接决定了纳税义务落在委托方(往往是卖家自己的公司)身上,还是落在发货人身上。
现实里很多卖家图省事,货交给货代,走的是「双清包税」「买单出口」这类不规范的路子,代理手续根本没办。
在买单、双清包税模式下,货物多是借别人的出口资质报关,报关单「发货人」那一栏通常写的是对方,而不是你本人。真正的隐患是,实际货主既无法以自身名义合规申报出口退(免)税,又背着报关不实的合规风险——纳税主体到底落在谁头上,得严格看报关单,不能想当然。
代理手续办没办,不是流程问题,是纳税主体归属问题。
三、计税依据
搞清了「谁缴」,第二个问题就是「按什么缴」。
政策先给了一个总原则:跨境电商出口企业出口货物,应当在规定的期限内,向主管税务机关申报增值税退(免)税、免税和征税。
注意,这里有三条路:退(免)税、免税、征税。不少卖家的误区,是把「出口」直接等同于「免税」,可这三者对应的货物、资质和算法,都不一样。
计税依据怎么定,分开看。
出口退(免)税的货物
除另有规定外,通常情况下,生产企业出口退(免)税的计税依据,为出口货物的实际离岸价;外贸企业出口退(免)税的计税依据,为购进出口货物增值税专用发票注明的金额,或者海关进口增值税专用缴款书注明的计税价格。
出口免税的货物
按照增值税免税政策的统一规定执行,免税销售额的计税依据,为出口货物的离岸价。
出口征税的货物
销项税额的计税依据,同样为出口货物的离岸价。
把这几条放进一张表,会清楚很多。
这张表建议直接存下来。生产企业(自产自销、有生产能力)和外贸企业(购进再出口)在这件事上的分界,是很多人对不上账的地方——同一批货,生产企业看离岸价,外贸企业看进项票,算出来的退税额能差一大截。
同样是出口,生产企业看离岸价,外贸企业看进项票。搞混了,账就对不上。
四、这份政策,对普通跨境卖家意味着什么
政策条文读到这里,落到日常经营上,三条实操提醒。
先做一件事:翻一张报关单。 找出最近一次出口的报关凭证,看清楚「发货人」写的是谁。就这一个动作,足以判断你公司的增值税申报责任在不在自己身上。
再确认一件事:自营还是委托。 如果是委托出口,再多问一句,代理手续到底办没办。这不是走形式的动作,它直接决定谁是纳税主体。
最后纠一个误区:出口不等于免税。 退(免)税、免税、征税,三条路对应不同的货物和资质。你出口的货属于哪一类,决定了是退、是免、还是缴。
还有一个容易被忽略的点:纳税主体定下来之后,申报是有期限要求的——要在规定期限内向主管税务机关申报。按《增值税法实施条例》第四十八条,逾期未申报的,将被视同向境内销售、按规定缴纳增值税,而不是「拖一拖就没事」。
政策依据
这次政策的依据是三份文件,发文号建议一起记下来,和主管税务机关沟通时用得上。
具体执行口径,以主管税务机关的最新要求和以上文件正式文本为准。
常见问答
「我走的是货代双清包税,增值税是不是就不用我管了?」
要分清。双清包税不等于纳税义务转移,增值税的纳税主体最终仍看报关凭证上的发货人。货代省的是流程,不是责任。一旦被倒查,该你申报的还是你申报,而且少了正规出口的退免税资格,补救成本更高。
「我是生产企业,出口退免税到底按什么算?」
按出口货物的实际离岸价(除另有规定外)。关键是把离岸价如实、准确申报,报关和账务口径要对得上,否则后期核算和退税都会卡住。外贸企业则是按购进专票金额或海关缴款书计税价格,两者不要混用。
「香港公司出口,是不是就跟这次政策没关系了?」
不能想当然。判断依据还是报关凭证和完整业务链条,而不是收款主体在哪。很多内地卖家用香港公司收款、货从内地出,这种情况下的增值税归属,仍要按发货人和经营模式来判定,建议对照报关单逐笔核实。
最后
跨境电商走到今天,粗放式出海的窗口在收窄。以前靠信息差省下来的事,现在一份公告就能把它摆到台面上。
增值税谁缴、按什么缴,看着是技术细节,其实是你的业务架构到底经不经得起查。