亚马逊群发下架预警,大批链接被扫
 833
根据贝恩的最新预测,2026年黑五网一期间美国零售销售额预计将超过850亿美元,占全年11月至12月假日购物季零售销售额的8.5%。从增速来看,这一期间的销售额预计同比增长8.75%,相当于整体假日购物季预期4.5%增速的两倍。
不难看出的是,今年年终旺季大促预计将迎来新一轮的销售高峰。如今,不少跨境卖家都在紧锣密鼓地备战中。然而,每逢旺季必出问题的定番同样也再度上演,打乱了诸多卖家的备战节奏。
掘金俄罗斯跨境蓝海!10.16 厦门|Yandex Market 福建首场官方千人峰会火热报名中🔥
AMZ123获悉,10月14日,大批亚马逊卖家反映收到了关于NWD移除的通知邮件。
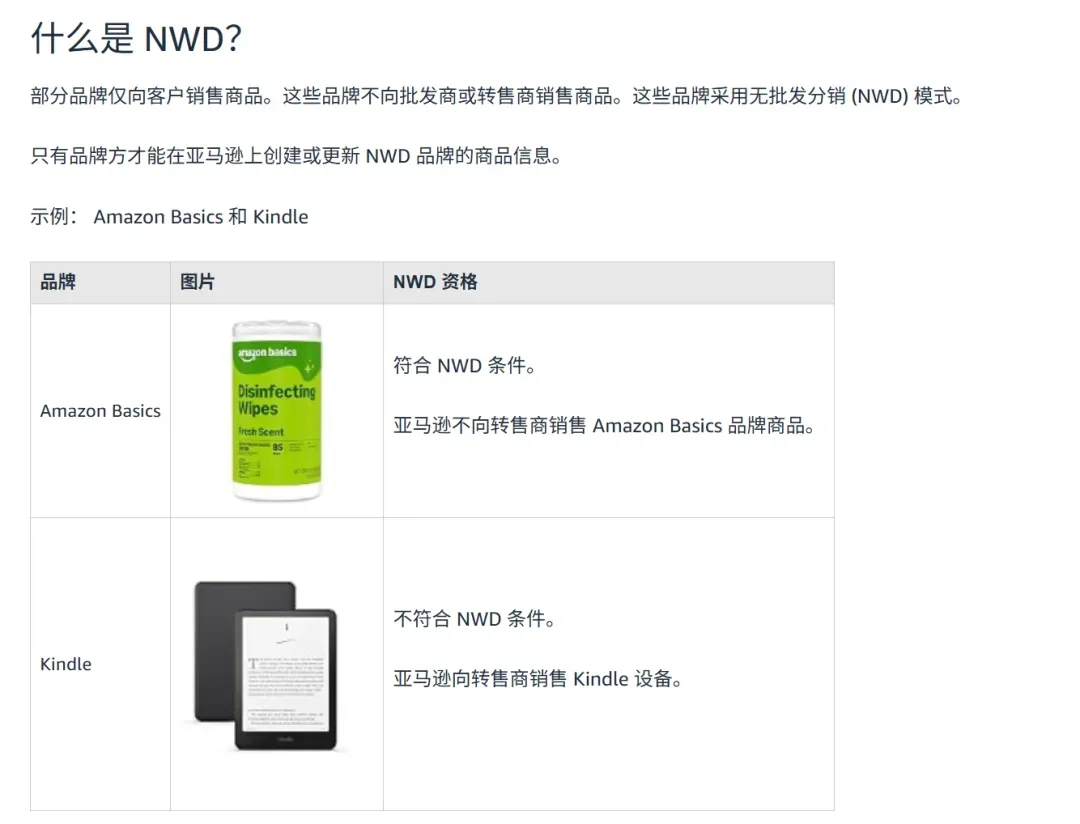
根据邮件,相关商品的品牌采用的是无批发分销 (NWD) 模式——通过直销渠道分销产品,不通过批发商、分销商或第三方经销商销售,仅允许拥有品牌代表权限的账号进行正常销售。
亚马逊在通知中表示,非品牌代表的普通分销卖家,需在规定截止日期(2026年10月27日)前主动清仓或者创建库存移除订单,否则滞留在仓内的库存将被平台统一弃置。
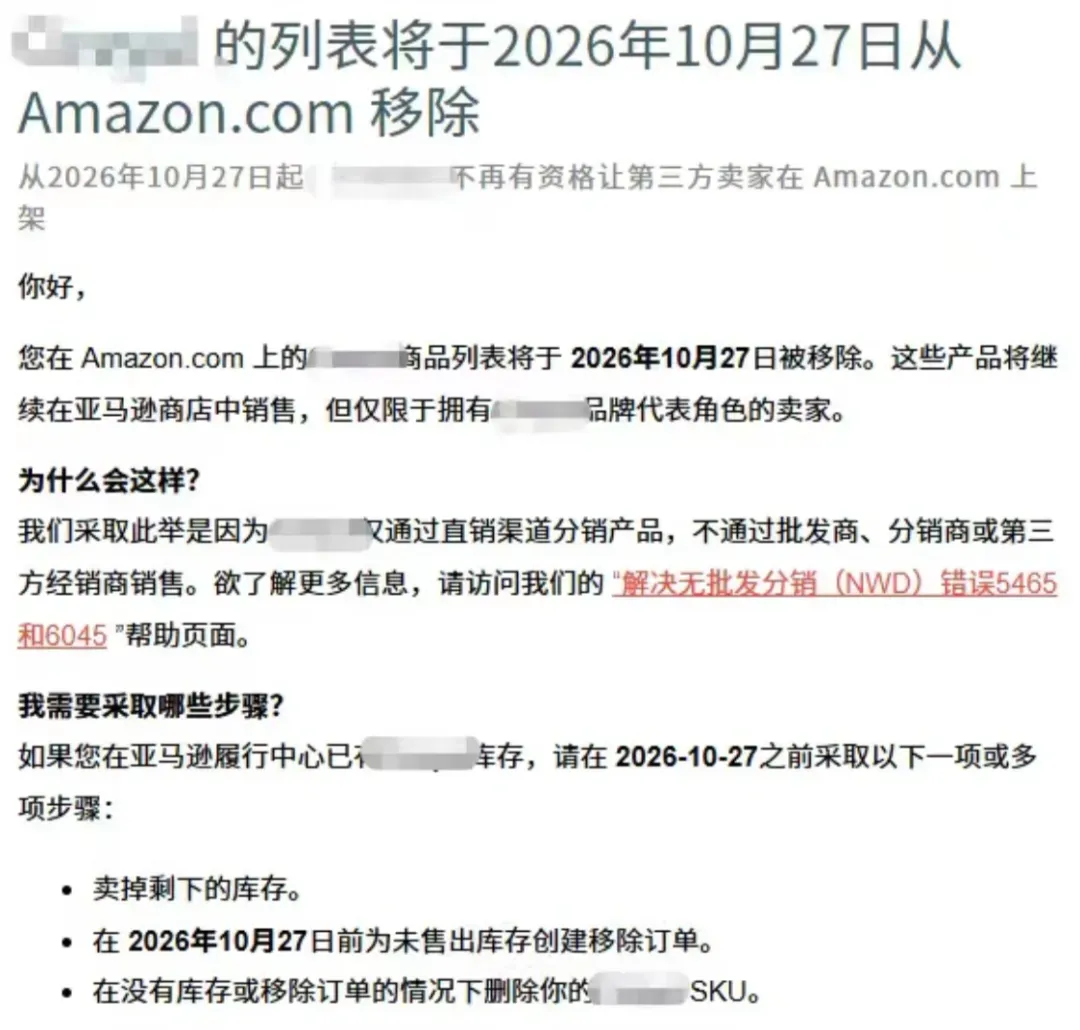
从通知来看,尽管亚马逊称因NWD移除的SKU不会影响店铺账户健康,但诸多卖家仍然对其可能带来的经营冲击心有余悸。
据了解,很多亚马逊卖家常年从第三方渠道拿货,没有拿到品牌官方的“品牌代表”权限,就会直接在平台上架相关产品进行售卖,过去平台对这类行为的监管较为宽松,因此近期平台群发这封邮件后,不少卖家皆认为这是平台正在试图切断灰色分销路径。
不过值得一提的是,据业内反馈,此次收到邮件的卖家中,被误伤的也不在少数:部分卖家表示已经拿到了品牌方的“品牌代表”权限,但还是收到了通知;还有部分卖家卖的是自己的品牌。
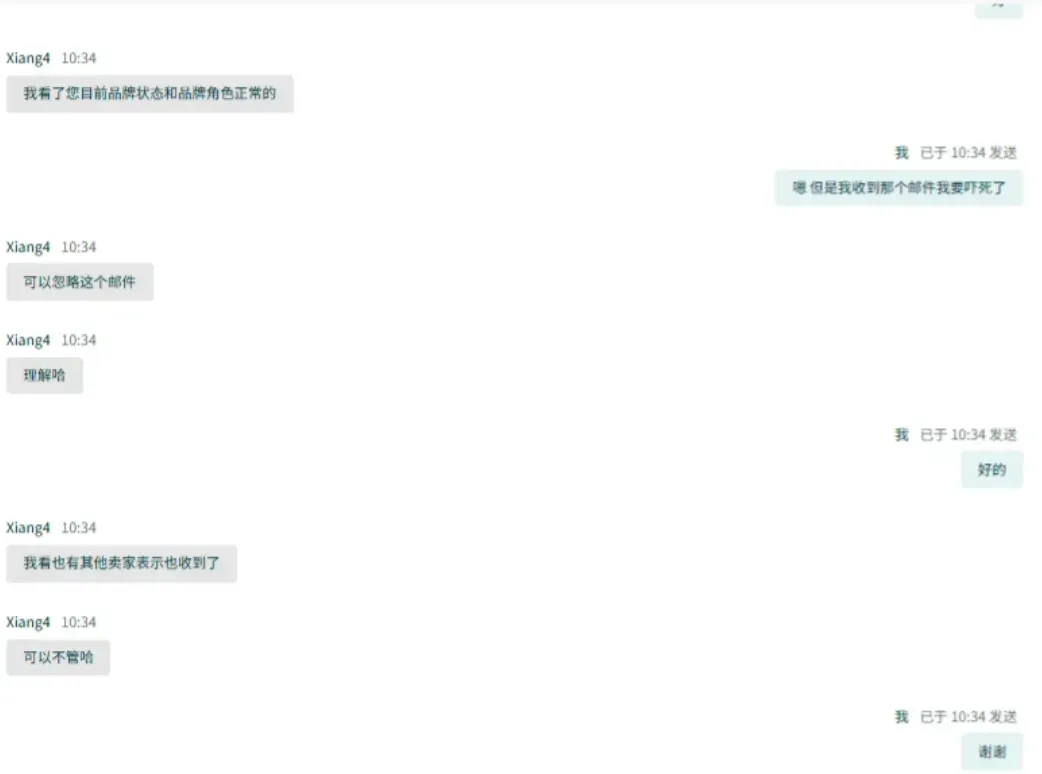
为此也有卖家开case进行了咨询,得到的回复是:只要是品牌代表,可以忽略通知正常销售。
针对此次的NWD移除通知,AMZ123在此整理了业内提到的应对方案,供相关卖家参考:
第一步,先排查:梳理并到处收到NWD预警的ASIN,核对品牌归属和库存数量。
第二步,分路径处理库存:若是自有品牌,可用品牌管理员账号给运营主体添加品牌代表权限,开英文Case申诉解除限制;若是稳定合作的品牌,可迅速联系品牌,争取官方授权;若拿不到品牌授权,则可在截止日前制定清货计划降价出单或创建移除订单,尽量降低损失。
第三步,若发现系统出错,可进行申诉:
若发现ASIN关联了错误的品牌,可提供ASIN、正确关联品牌以及能清晰显示品牌名称和条形码的产品图片进行申诉;
若发现相关品牌不应有NWD限制,则需有证据表明该品牌通过转销商或分销商销售商品,比如:该品牌显示转销商或分销商计划的网站链接。
截至发稿前,距离邮件提到的截止日期仍有一段时间,业内尚难知晓“被误伤”的ASIN后续是否会受到影响,但毋庸置疑的是,平台的合规化趋势已是板上钉钉。
而值得一提的是,近期亚马逊卖家们面临的合规考验并不只有来自平台的NWD移除风波。
掘金俄罗斯跨境蓝海!10.16 厦门|Yandex Market 福建首场官方千人峰会火热报名中🔥
AMZ123获悉,近段时间,广东、江苏、福建等多地跨境卖家再度收到了税务局的提醒短信。
从短信内容来看,此次重新发送的提醒并无特别之处:相关卖家申报的2026年第一季度销售收入,少于互联网平台企业向税务机关报送的收入金额,如申报错误需及时更正,以免带来不必要的法律风险和经济损失。
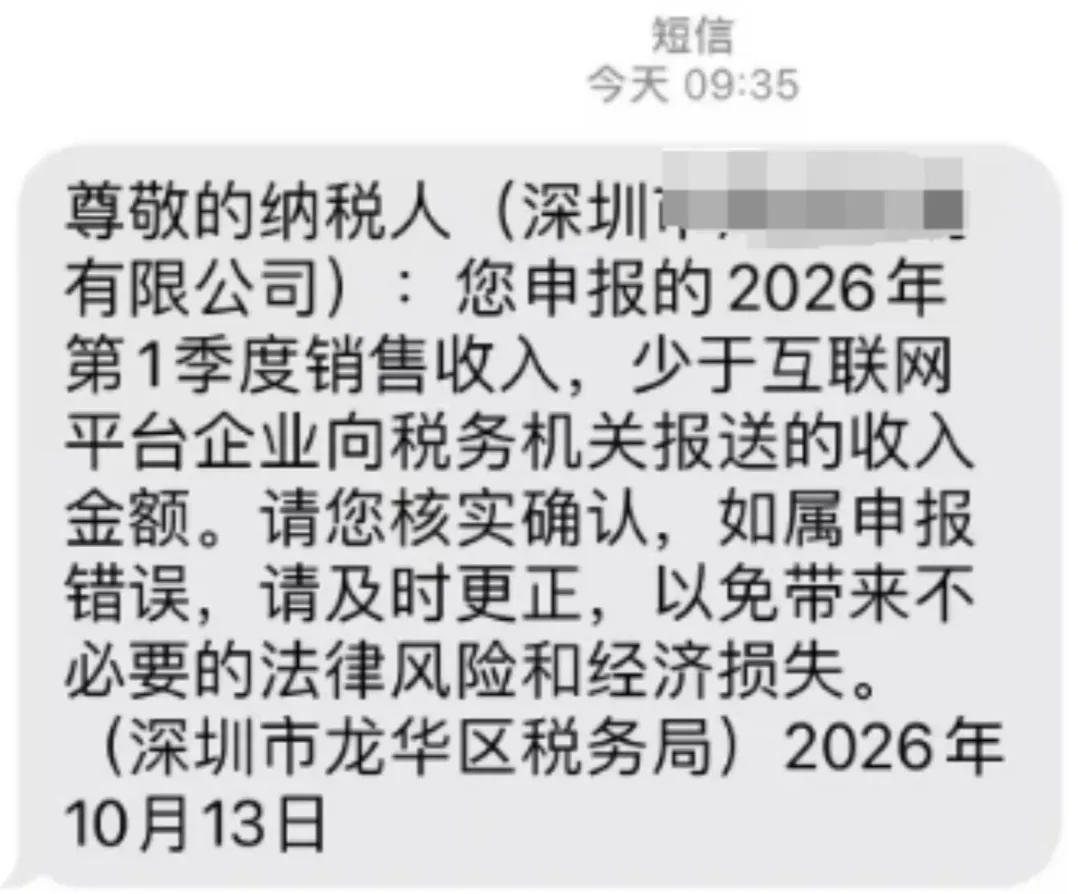
但从邮件发送的时间来看,在此次收到短信群发的前一天,亚马逊刚刚向中国卖家重新推送了一份2026年Q1涉税报告,因此不少跨境卖家纷纷推测,平台此次的税务报告不仅是发给卖家对账备查,也同步上传到了税务局的系统里,从而触发了此次的短信群发。
不过截至发稿前,尚无明确信息能证明二者之间的关联,更多的亚马逊卖家还是把心思放在了跨境电商涉税信息的核对事项上。
“改成按income申报,还是收到了。”
“没有超30万,做低申报,今天也收到。”
“到底是什么原因造成的申报数据老是不一样?”
针对申报口径差异,部分卖家认为可能是由于亚马逊统计规则是按订单发货日期确认当期收入,采用发货当日的汇率换算,但是很多跨境卖家做账习惯按国内回款到账时间确认收入,使用结汇当日的汇率记账,两者在一定程度上存在时间差、汇率差;
部分卖家则在核对完亚马逊此次推送的数据和原本申报的数据后猜测,“平台代收代缴的境外tax”可能是此次申报数据出现差异的主要影响因素——尽管这笔帐并没有进卖家账户,但平台报送金额可能包含这部分税费,即按“income+tax”申报最接近报送口径的数字。
从业内反馈来看,部分此前就按“income+tax”申报的卖家本次就没有再收到短信提醒。但就目前而言,业内不少卖家仍对这一报送口径持质疑态度。
AMZ123在此建议相关卖家,及时从亚马逊后台下载最新的涉税报告,把平台报送的总收入、退款、各项平台扣费逐项拆解,和公司财务账本一一对照,厘清数据差异产生的原因。若是核算口径不同,准备好全套佐证材料,向税务机关书面说明差异成因;若核查存在收入漏报、错报,建议主动更正申报,在预警阶段完成整改,规避后续滞纳金、罚款的连锁风险。
你对此有何看法?欢迎在评论区交流讨论~