从低价铺货到品牌竞争!泰国电商市场加速洗牌
 230
2026年,低价不再是通行证,泰国电商竞争进入下半场。
一边是三大电商平台集体降费,另一边是进口商品告别低额免税,泰国电商卖家的成本结构正在发生变化,过去依靠低价和低成本抢占市场的经营模式,也将面临新的考验。
政策之外,平台竞争同样愈发激烈。Shopee、TikTok Shop持续争夺市场份额,短视频、直播带货不断改变消费者的购物习惯与成交路径,Lazada、Temu等平台也在加速布局。
泰国电商的竞争,已不再局限于价格和流量,而是延伸至品牌建设、合规经营与本地化履约等多个维度。
面对这场变化,泰国电商还有哪些增长空间?消费者需求与平台生态正在发生怎样的变化?跨境卖家又该如何寻找新的经营突破口?
AMZ123推出《全球电商市场报告——泰国篇》,从市场环境、消费者行为、主流电商渠道及社交电商发展等维度展开分析,拆解泰国电商市场的现状与趋势,为跨境卖家寻找新的增长路径提供参考。
扫码关注回复“泰国”即可免费下载完整版
以下为报告精选内容:
泰国是东南亚重要的消费市场之一,拥有约7160万人口,互联网普及率达94.7%,社交媒体用户身份约5660万,较高的数字化程度为线上消费发展提供了良好基础。
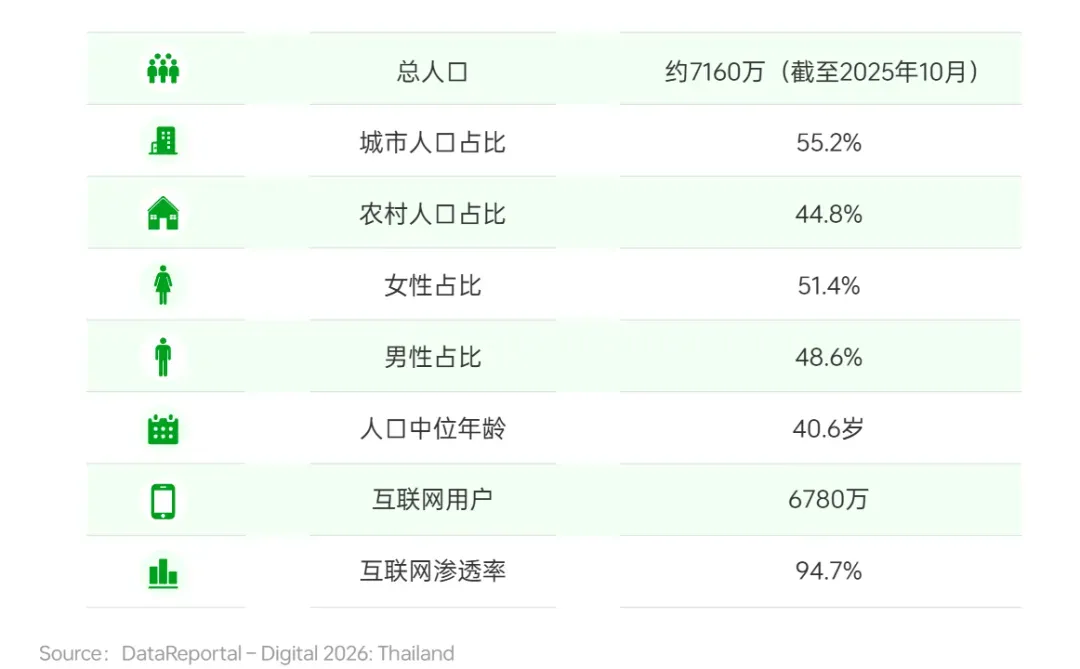
随着互联网和智能终端的普及,智能手机购物、社交媒体种草及线上评价逐渐成为影响消费者购买决策的重要因素,泰国居民的消费方式也在加速向线上转移。
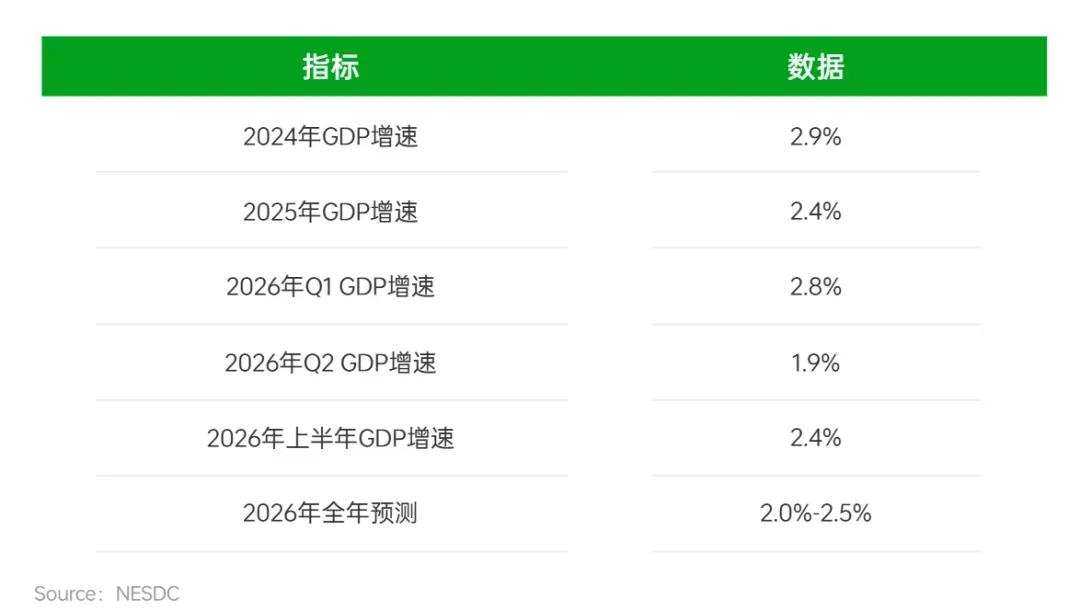
从经济基础来看,泰国2025年GDP同比增长2.4%,2026年上半年同比增长2.4%;2025年进出口总额达6845.78亿美元,中国是泰国最大的贸易伙伴和进口来源国。稳定的贸易往来,也为中泰跨境电商发展提供了良好的市场基础。
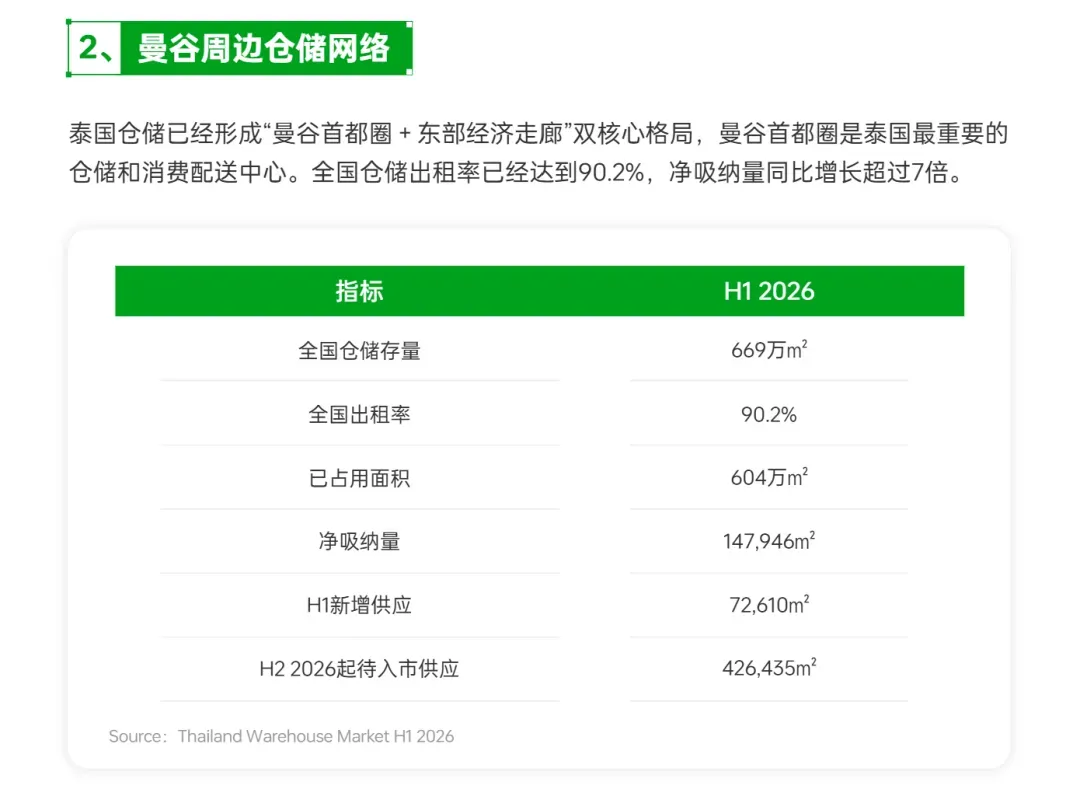
物流与支付基础设施的持续完善,则进一步支撑了线上消费市场扩张。物流方面,泰国已形成以曼谷首都圈和东部经济走廊为核心的物流网络。2026年上半年,全国仓储存量达669万平方米,出租率为90.2%;电商物流市场规模预计将从2025年的29.9亿美元增长至2030年的48.7亿美元。
人口规模、数字化消费习惯以及不断完善的物流支付体系,共同构成了泰国电商市场发展的基础。 在这一背景下,当地线上消费规模持续扩大,电商行业也逐渐进入新的竞争阶段。
随着消费基础不断夯实,泰国电商市场保持增长态势,线上购物需求持续释放。
数据显示,2025年泰国B2C实物商品电商市场规模达到175.6亿美元,预计2026年将增至184.7亿美元,到2031年有望达到233.8亿美元,市场仍具备较大的发展空间。
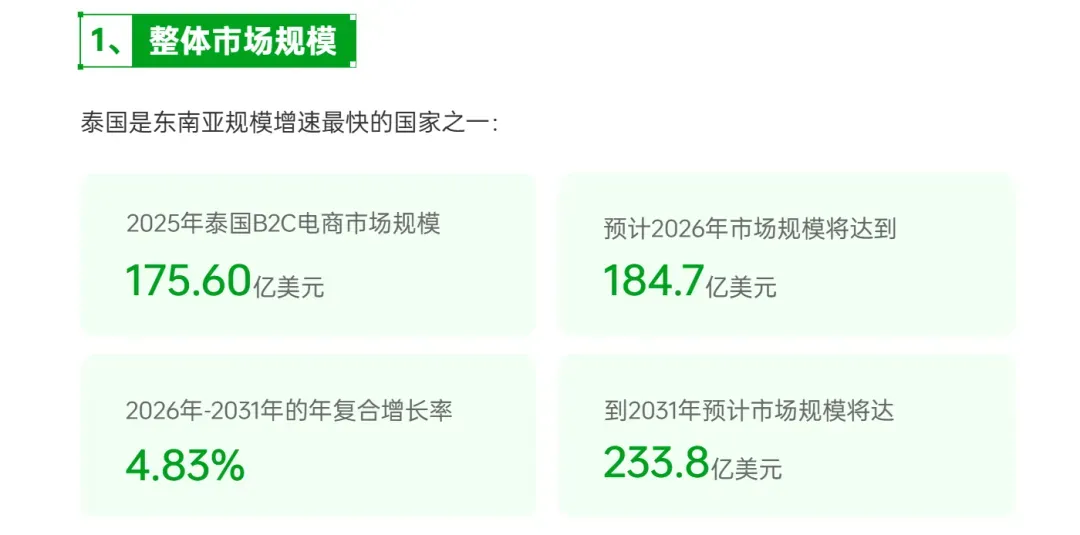
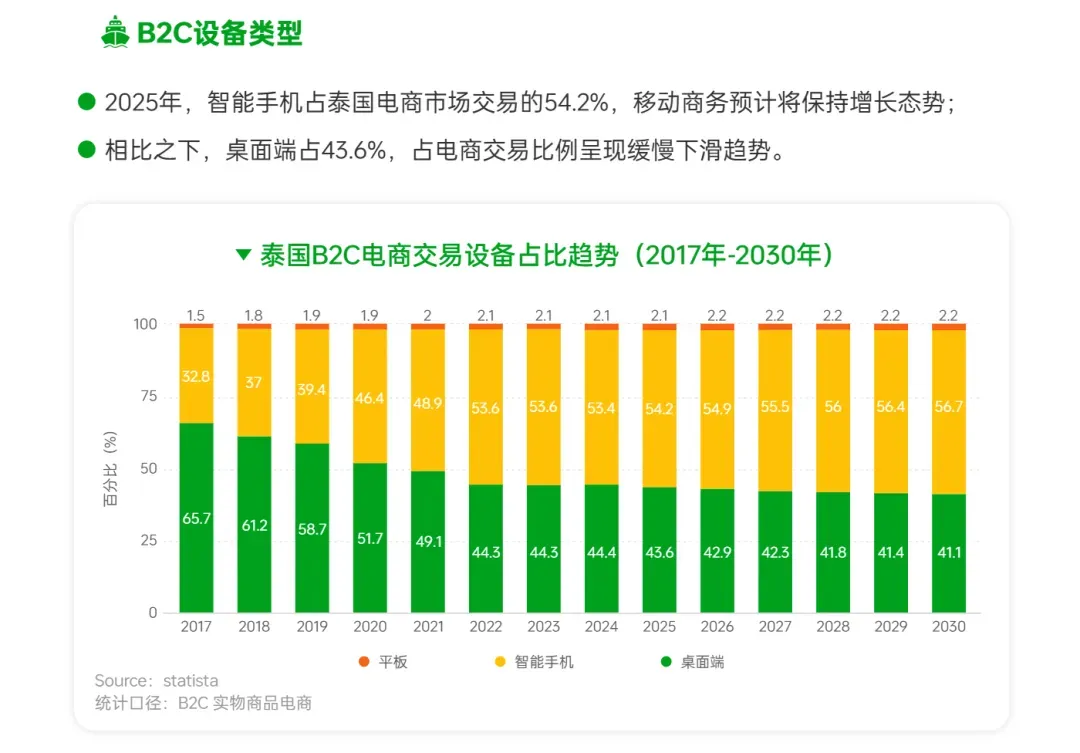
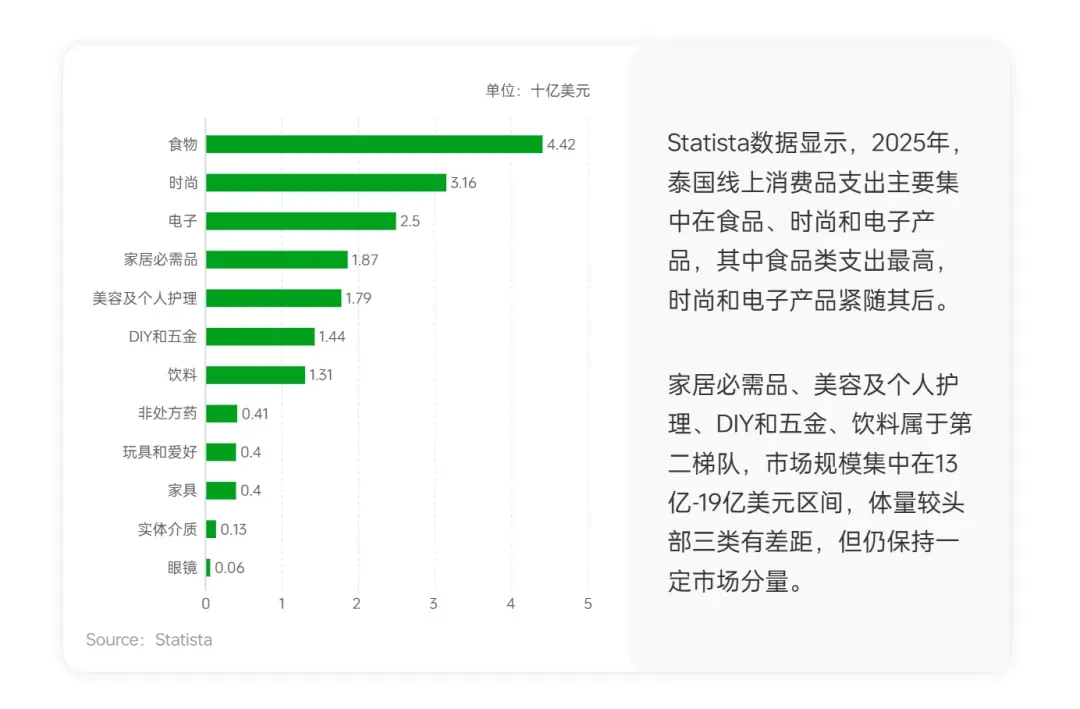
从消费结构来看,B2C交易占泰国电商总交易量的50%,移动端已成为重要购物入口,2025年智能手机交易占比达54.2%。食品、时尚、电子产品和美妆个护是主要消费品类,其中食品类收入最高,达到44.15亿美元。与此同时,账户到账户转账(A2A)和数字钱包逐渐成为主流支付方式,电商消费进一步向数字化转型。
值得关注的是,泰国电商增长已不再局限于传统货架式购物。Facebook、TikTok、YouTube等社交平台持续推动内容电商发展,2025年社交平台直接购物约占电商交易的38%,短视频、直播和社交推荐逐渐成为商品触达消费者、促进购买转化的重要渠道。
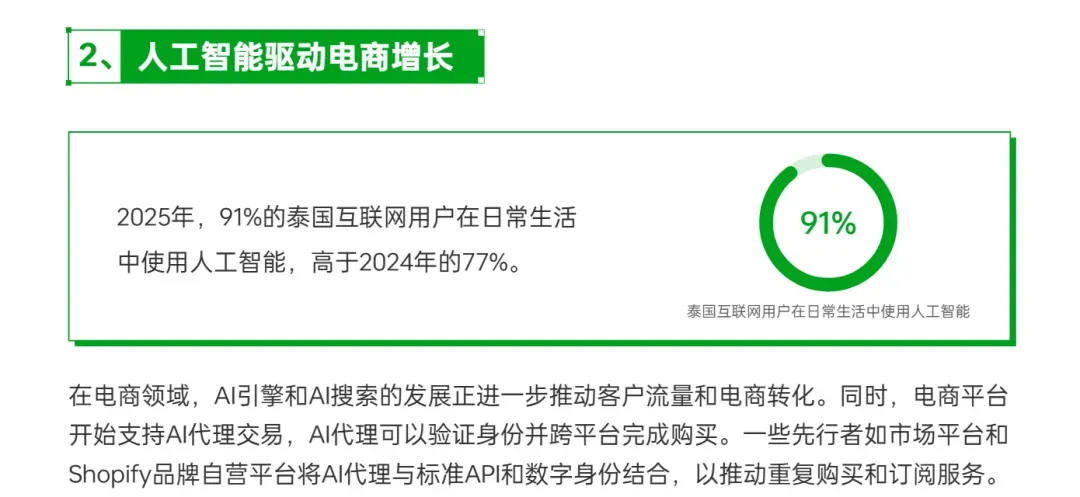
与此同时,AI也开始深入电商经营环节,在商品搜索、流量获取、客户服务和交易转化等方面发挥作用,推动行业运营模式不断升级。
不过,市场规模扩大并不意味着经营门槛降低。随着平台竞争加剧,卖家面临的成本与合规压力也在同步上升。
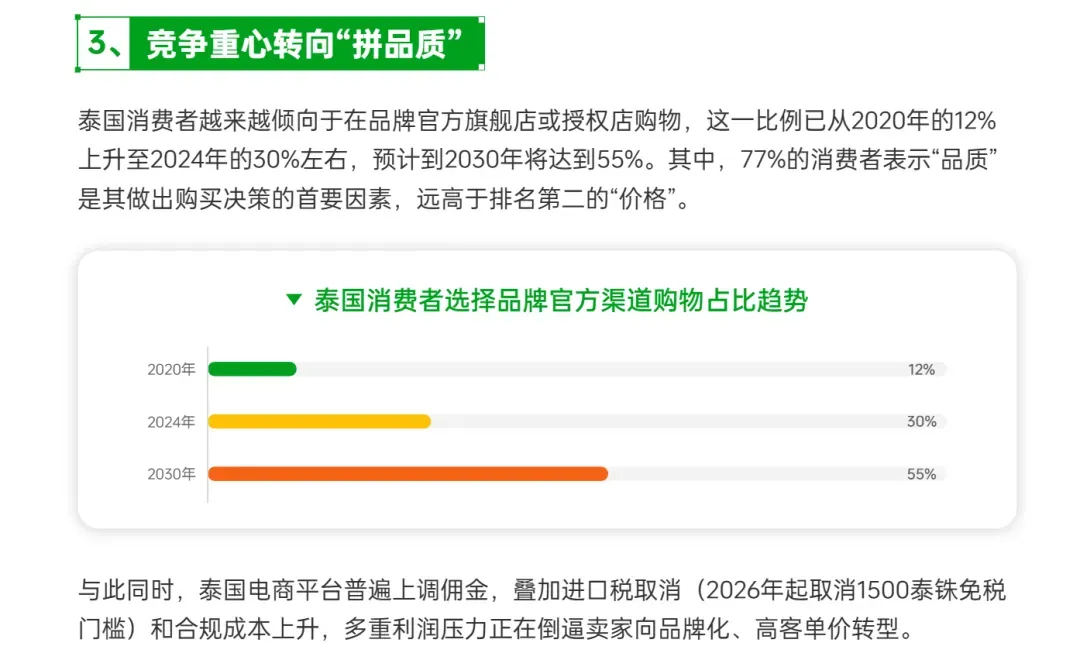
当地消费者对商品品质和品牌信誉的要求不断提高,知识产权保护、产品认证及税务监管也日趋严格。泰国电商市场正逐渐摆脱单纯依靠低价促销的竞争模式,转向品质、品牌与本地化运营的综合较量。
消费偏好、购物习惯和购买决策因素,正在成为决定卖家能否站稳市场的重要变量。
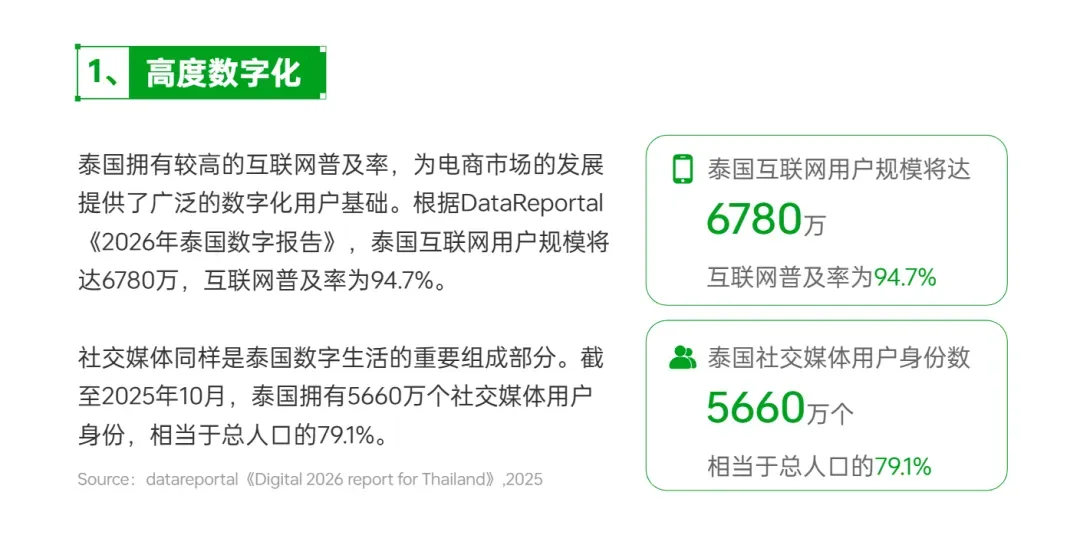
随着社交媒体和移动电商渗透率不断提升,当地消费者的购物习惯也呈现出年轻化、社交化和多元化特征。
数据显示,泰国互联网用户达6780万,互联网普及率为94.7%,社交媒体用户身份约5660万。
在购物习惯方面,泰国消费者跨境购物意愿较强,64%的受访者每月至少进行一次跨境采购,其中84%曾从中国购买商品,反映出中国商品在当地具有一定的消费基础。
与此同时,社交媒体已成为影响购买决策的重要渠道。热点趋势、短视频、直播及用户评价都能有效影响消费者选择。
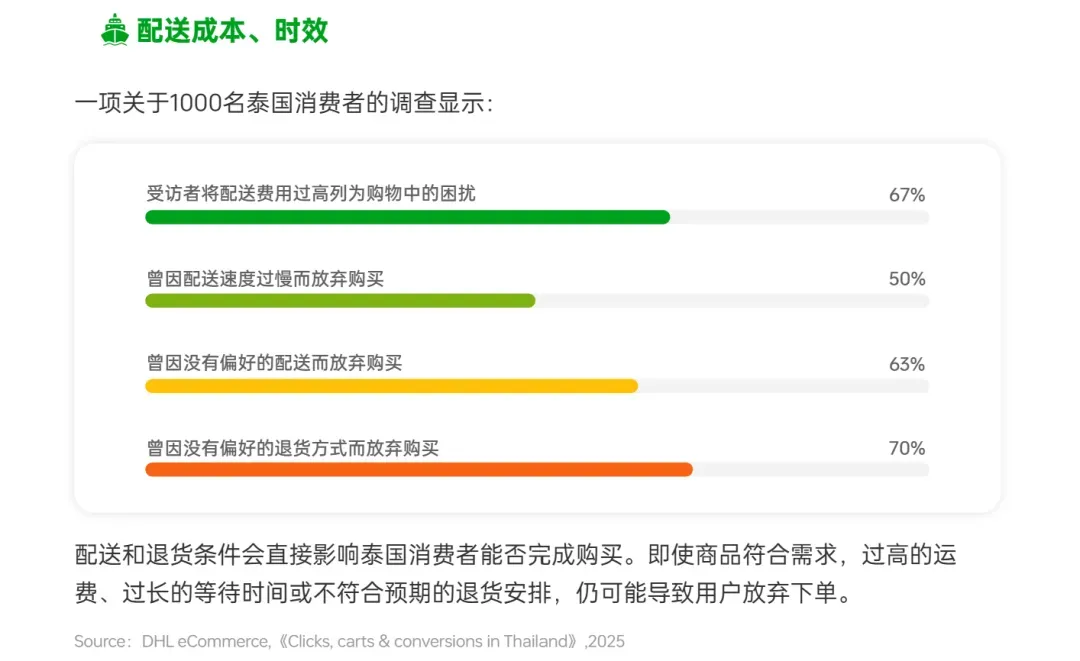
除了价格与品质,购物体验也直接影响消费者的下单意愿。配送费用、物流时效、退货便利性和支付安全是购买决策中的重要因素,商品信息透明度及平台保障则关系到消费者对商家的信任。
从品类需求来看,食品、时尚和电子产品占据主要市场份额,美妆个护、服装鞋履及消费电子也展现出较强的线上消费需求。
整体来看,泰国消费者的购物需求正从单纯追求低价,逐步转向兼顾性价比、商品品质和购物体验。
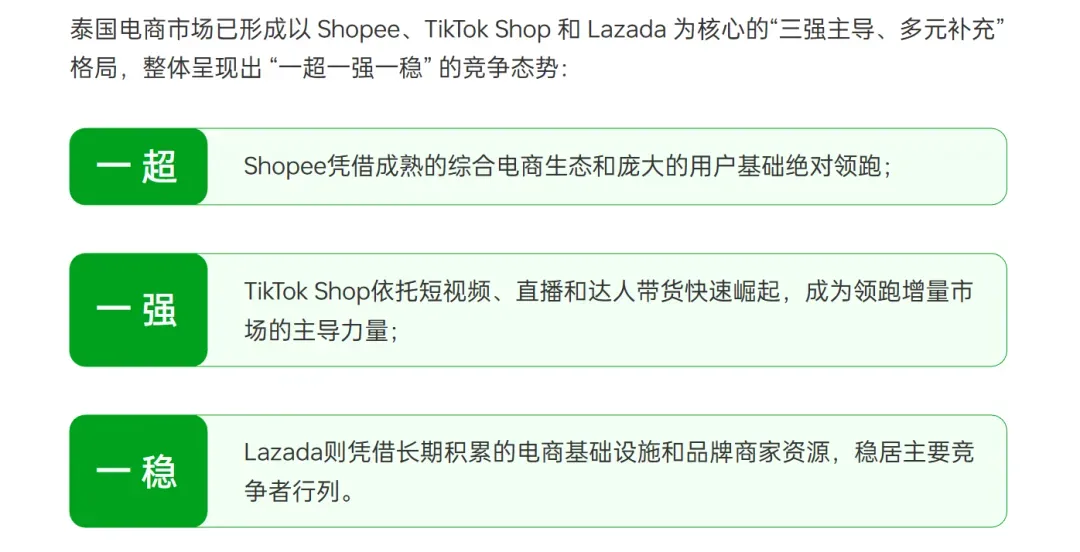
目前,泰国电商市场已形成以Shopee、TikTok Shop和Lazada为核心的“三强主导、多元补充”竞争格局。
从竞争趋势来看,头部平台之间的较量已不再局限于价格促销和商品供给,而是逐步延伸至内容流量、品牌经营、物流履约和消费者体验。其中,社交电商和视频电商的快速发展,正在成为推动泰国电商格局变化的重要力量。
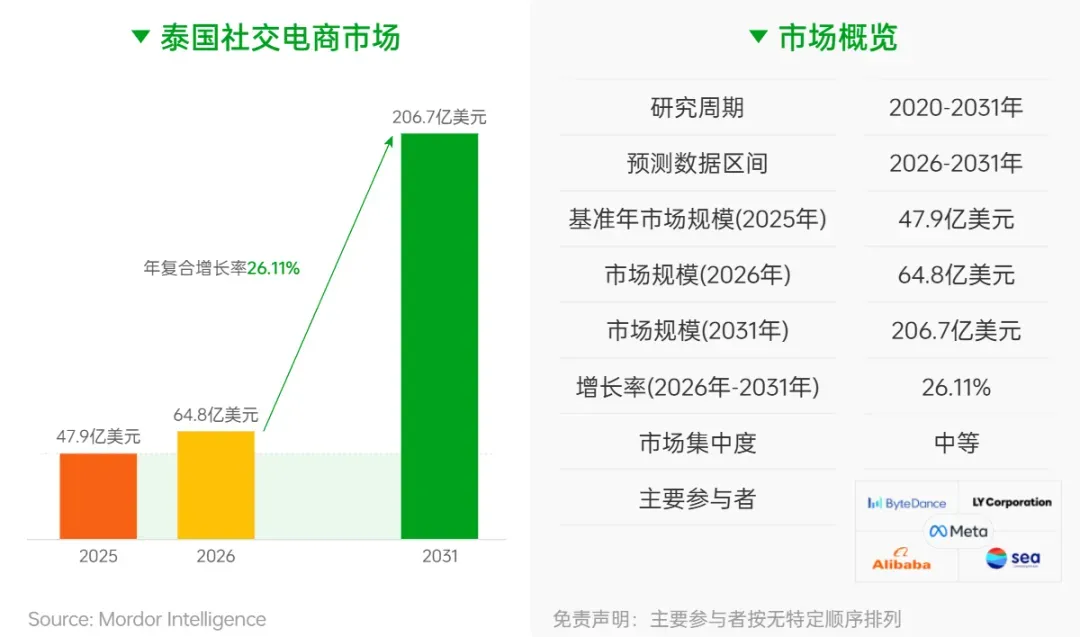
数据显示,2025年泰国社交电商市场规模约47.9亿美元,预计2026年增至64.8亿美元;同年,泰国通过视频销售的商家约85万家,同比增长175%,视频电商交易量约13亿笔。
Facebook、TikTok和Instagram已成为商家触达消费者的重要渠道,短视频种草、直播带货及真实用户测评则不断影响消费者的购买决策。
随着内容电商渗透率提升,创作者联盟营销也逐渐向多平台延伸,中小商家开始将直播纳入常态化经营,通过达人合作、短视频推广和直播互动拓展流量来源,推动商品销售从被动搜索向内容推荐转变。
整体来看,泰国电商正从传统货架销售向平台电商、内容电商与社交私域协同发展的方向演进。
更多内容详见《全球电商市场报告——泰国篇》
回复“泰国”即可免费下载完整版