总局一张图,把跨境卖家纠结3年的事说清了

 20
2026年9月20日,国家税务总局发了一张图解,标题很朴素:跨境电商境外支出,税前扣除凭证有哪些。
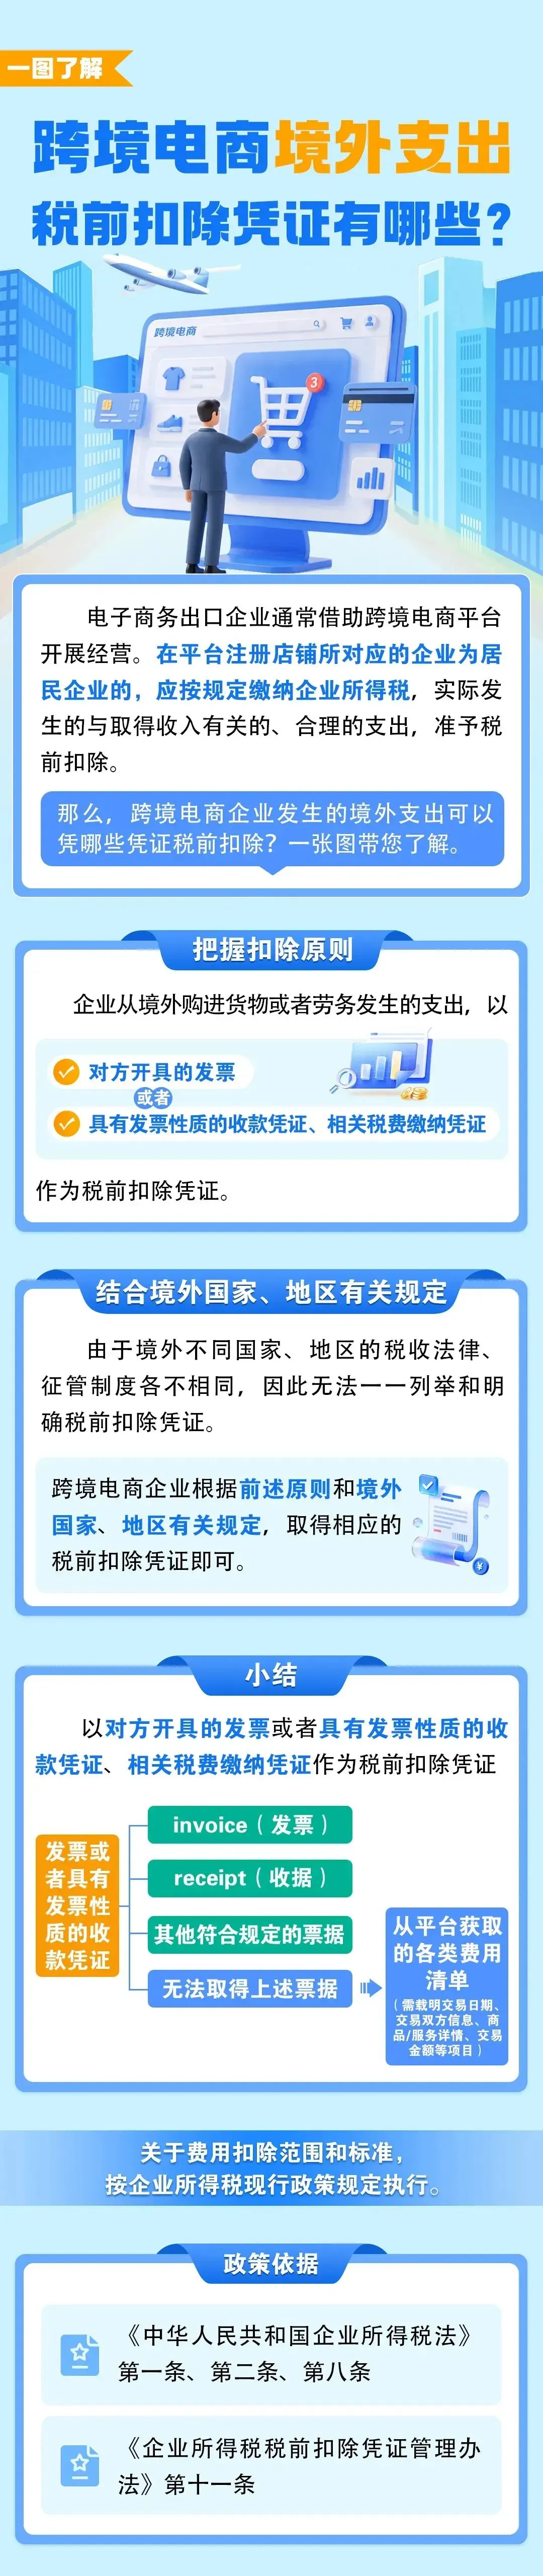
就是这张图,把一件拖了跨境卖家好几年的事,说清楚了。
在亚马逊、Shopee、TikTok Shop上被扣的佣金、广告费、仓储费,因为没有国内那种增值税发票,很多财务一到汇算清缴就犯难,甚至有人说"这钱不能扣"。
总局这次给了准话:能扣。凭什么扣,图里列得明明白白。
今天太侠就把这张图拆开,做成一张你随时能翻出来的对照表,顺便把几个最容易踩的坑讲透。
一、三类凭证,对号入座
说穿了就是一句话:拿不到国内发票,不代表这笔钱不能扣。总局认的是"业务真实发生"这条线,不是"有没有那张纸"。
二、平台清单最常用,也最容易做错
对绝大多数卖家来说,大头在第二类:平台佣金、广告费、仓储费。这些钱直接从平台账上扣,你根本找不到境外主体开发票。
图解把这事儿点得很透:平台导出的费用清单,本身就能当扣除凭证。
但清单不是后台随便截一张图就完事。它必须同时载满四要件:
这里有个提醒:平台账单、扣费明细,是"支出依据",不是凭证本身。28号公告第七条写得很清楚,你还得把合同协议、支出依据、付款凭证一起留着备查。
三、凭证长什么样只是形式,三原则才是底线
很多卖家把精力花在"这算不算发票"上,其实跑偏了。
28号公告第四条把判断标准写死成三条:真实性、合法性、关联性。
也就是:业务是不是真发生了?凭证形式和来源合不合规?这笔支出跟你的收入有没有关系?
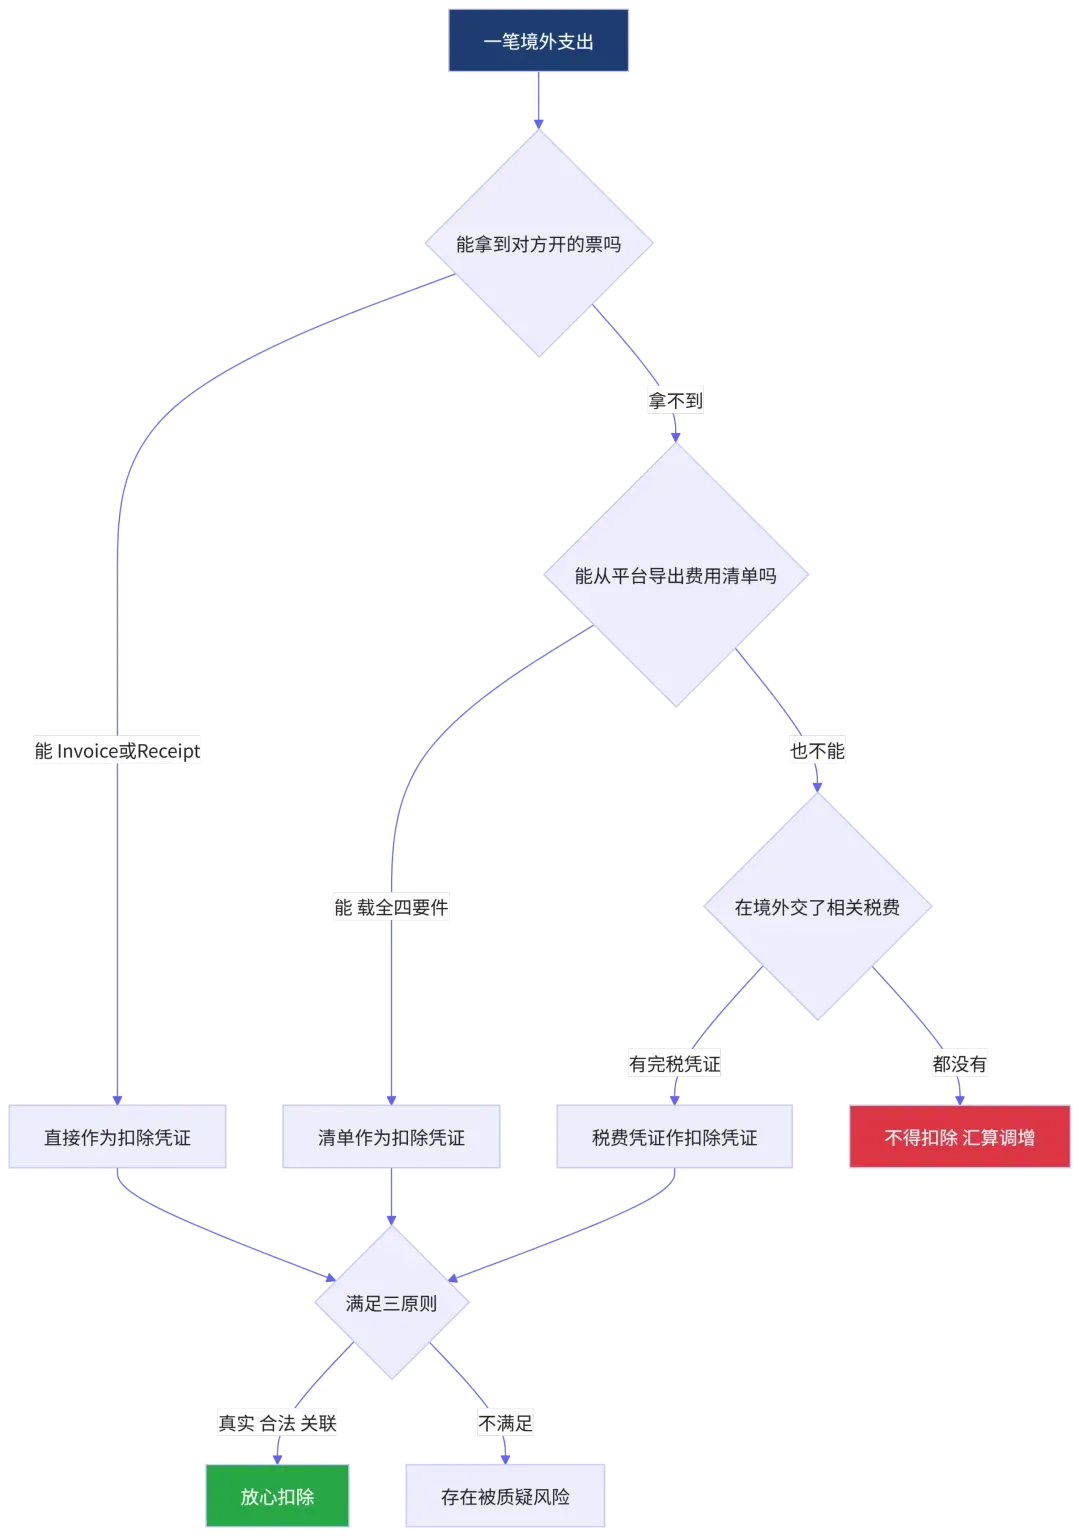
把这张图存下来,以后每笔境外支出,顺着走一遍就清楚。
四、用香港公司做主体的,先别急着套
这张图解针对的是"平台店铺对应的企业为居民企业"的情形,也就是你用内地公司注册的店铺。
但太侠接触的客户里,相当一部分是用香港公司当运营主体的。
这里要划清:香港公司是境外税收居民,它涉及的是香港利得税,以及内地这边的 CFC(受控外国企业,即居民控制的境外企业利润可视同分配)和 CRS(金融账户信息自动交换)规则,跟这张图讲的"境内企业所得税税前扣除"不是一回事。
如果你的架构是"内地居民企业 + 香港公司",那么内地企业自身发生的境外支出,仍可以参照这张图。但香港公司那层的账,走的是另一套逻辑。
这条不搞清,很容易张冠李戴,白忙一场。
政策依据也顺手纠正一个字:总局图解列的是《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号)第十一条,外加《企业所得税法》第一条、第二条、第八条。第八条才是扣除条款,前两条是界定谁要交税。
结尾
境外支出能不能扣,不是看"有没有发票",是看"这事儿是不是真的"。
随着《互联网平台企业涉税信息报送规定》(国务院令810号)及国家税务总局公告2025年第15号落地,平台数据已直连税务,靠资料缺失蒙混的空间,越来越小。
这张图是总局给的定心丸。
「我司用香港公司做亚马逊店铺主体,适用这张图吗?」
不适用这张图的直接口径。图里针对的是内地居民企业。香港公司涉及利得税和 CFC / CRS,是另一套。但你在境内若有居民企业主体发生境外支出,仍可参照。
「平台后台账单截图直接打印能当凭证吗?」
清单可以当"支出依据",但别只留一张截图。28号公告要求合同、账单、付款凭证一起留存备查。
「收据 Receipt 到底认不认?」
认。判断标准不是票面写 Invoice 还是 Receipt,而是它有没有"发票性质",能不能反映交易双方、服务内容和金额。真被怀疑,还可以补一份境外公证机构或注册会计师的确认证明。