杭州亚马逊大卖杀进TikTok,半年卖出近3亿

 387
引
言
这篇稿子其实发得有点晚。子不语的半年报已经出来一段时间了,28.27亿元营收、同比增长44.15%,净利润1.38亿元、同比增长30%,该看的数字市场基本都看过一轮,也很难说有什么特别意外的地方。
但TK观察后来又翻了一遍财报和业绩会信息,还是觉得有一个变化值得单独拿出来讲。今年上半年,子不语TikTok收入占比已经做到10.2%。更关键的是,公司在业绩会上提到,TikTok和亚马逊的整体利润率已经基本趋同。
过去两年,TK观察其实一直在追一个问题:TikTok的大盘增长很快,但平台的增长,最后能不能变成卖家的利润?
进入成熟市场以后,能不能出单早就不是唯一的问题,达人、投流、内容生产和团队成本全部加进去,这套生意还能不能长期跑下去,才是真正难算的账。尤其对子不语这种做了十多年亚马逊、已经习惯成熟平台经营模型的大卖来说,如果TikTok长期只能靠高投入换增长,它很难成为一条真正有分量的渠道。
现在,这个问题至少在子不语身上,有了一个比较明确的答案。
01
子不语,开始在TikTok赚钱
01
子不语,开始在TikTok赚钱
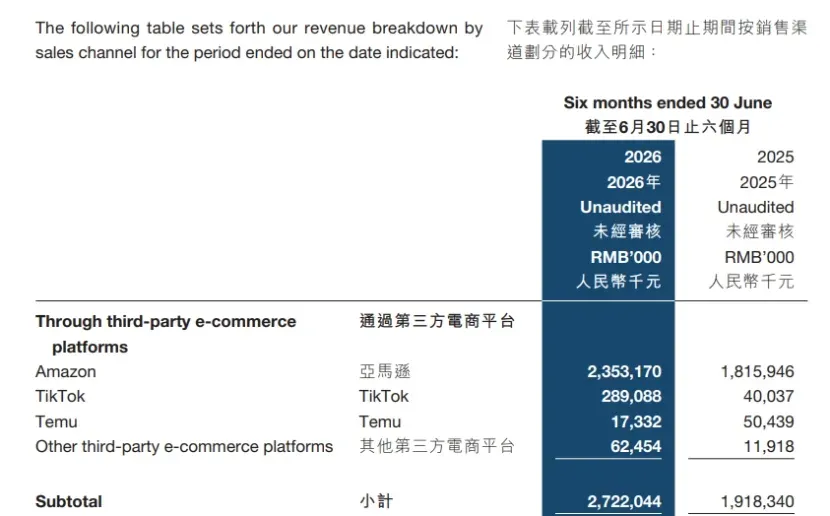
子不语今天依然是一家很典型的亚马逊大卖。今年上半年,公司在亚马逊实现收入23.53亿元,同比增长29.6%,占总收入的83.2%。去年同期,这个比例还是92.6%。亚马逊收入仍在接近30%的速度增长,在公司收入里的份额却已经掉了近10个百分点。同期,TikTok收入达到2.89亿元,占总收入10.2%,公司在中报里也第一次明确,这块业务已经从“投入期”进入“规模化盈利阶段”。
亚马逊还在涨,子不语却已经主动把更多人和资源压到内容电商上,而且这个动作直到今年才真正扩到集团层面。36氪在9月的报道里披露,今年之前,子不语旗下九个品牌、九个事业部中,只有一个事业部的TikTok业务跑得比较成熟。今年集团CEO判断内容电商会成为接下来的重要增长机会,随后九个事业部全部开始布局TikTok,九个品牌也都开出了独立品牌店。亿邦此前的报道则提到,子不语从2024年启动品牌化转型后,也开始面对货架电商获客成本上升、多个品牌和店铺运营资源分散的问题,TikTok由此被提到更高的位置。
这轮TikTok投入,其实和子不语的品牌化几乎同步。2025年,公司把这一年称为品牌化建设的“里程碑”,重新梳理品牌定位、用户画像和营销体系。过去围着平台和大量商品运转的资源开始按照品牌重新组织,TikTok也随之被接进各个品牌事业部。
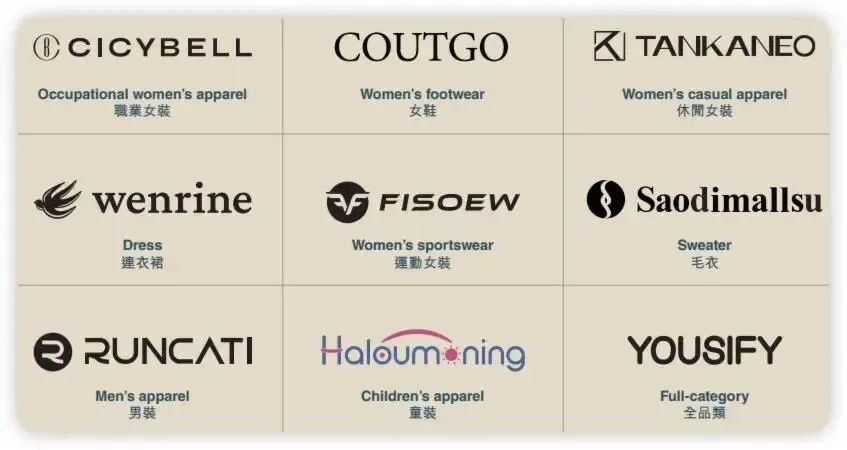
FastMoss数据显示,2026年上半年,仅FISOEW旗下三个TikTok Shop店铺的估算销售额就达到约1253万美元,半年卖出超过42万件商品;CICYBELL三个店铺同期合计约362万美元。两个品牌的6个店铺,上半年估算销售额合计已经超过1600万美元。同时铺开的还有内容,FISOEW三个店铺上半年关联带货视频接近4.6万条,其中Fisoew Fashion一家就超过2万条;CICYBELL主店同期也有约1.52万条带货视频。财报里一句“各事业部布局内容电商”,到了店铺端已经是数千名达人、数万条视频的规模。
TikTok给子不语带来的生意,也不完全写在这2.89亿元里。子不语此前在TikTok for Business峰会上提到,一些商品会先在TikTok上架、起量,部分单品能够冲进类目前十;当TikTok上的热度起来以后,同款商品在其他货架电商上的链接也会出现增量,转化和广告效率随之改善。对亚马逊收入仍占八成以上的子不语来说,TikTok一边直接贡献销售,一边又给亚马逊等货架渠道带搜索和转化,而后一部分并不会记进TikTok的收入里。
TK观察过去讨论TikTok时一直区分两个问题:平台有没有增长,和卖家能不能从增长里留下利润。前一个问题现在已经没什么悬念,真正决定商家愿不愿意继续加码的,是达人、投流、内容生产和团队成本全部算进去以后,这门生意还能剩下多少。
子不语这次比较特殊的地方,就在于它已经能把一条经营十多年的成熟渠道,和一条近几年才大规模投入的内容渠道放在同一张账上。公司在业绩会上提到,TikTok和亚马逊的整体利润率已经基本趋同。这句话比2.89亿元本身更有分量。亚马逊的广告、商品和供应链体系已经跑了十多年,TikTok前端却多出达人、内容生产和投流等成本。现在两边利润率能够逐渐靠近,说明这些新增成本已经开始被规模和效率消化,TikTok也从前几年的投入项目,变成了一条可以持续算利润的业务。
83.2%的亚马逊收入占比依然很高,但现在就说子不语“转向TikTok”显然太早。亚马逊仍然稳稳托着基本盘,只是到了今年,TikTok终于不再只是旁边那条增速很快的新渠道。
02
把内容做成产能
02
把内容做成产能
TK观察了解到,今年上半年,子不语累计产出自制短视频超过5万条,形成“达人+商品卡+自制视频”的销售结构;二季度投产的AIGC视频工厂,又把视频产能提高了数倍。前面FastMoss已经能看到达人端的铺量,子不语内部也在快速增加自制内容。半年5万条自制视频,再叠加达人端数万条带货内容,已经不是几个运营盯着爆款就能跑起来的量。哪些商品继续测、哪些达人值得追加、哪些素材还能放大,都需要更稳定的筛选机制。
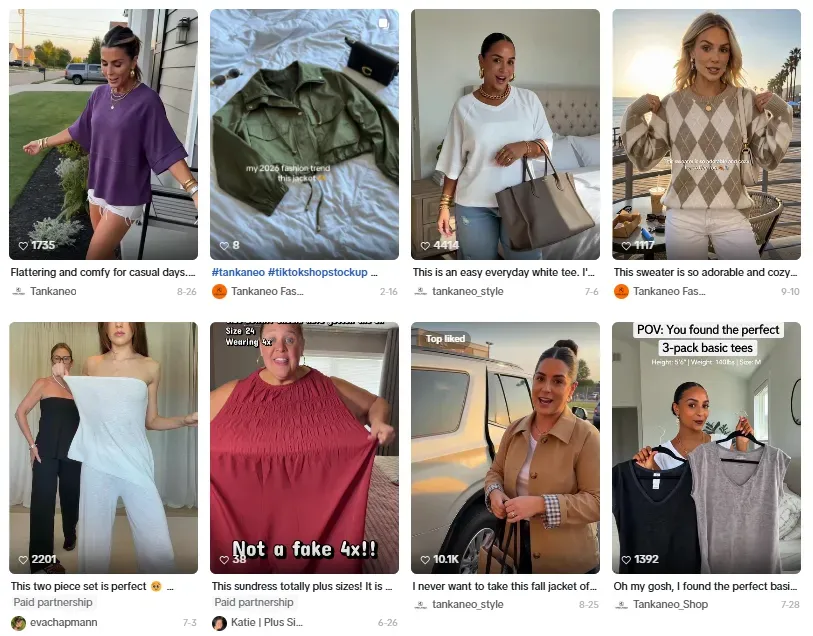
子不语原来在亚马逊上做的,本来就是一门高频测试的服饰生意:不断开款,再根据点击、转化、退货和库存表现,把资源往跑得出来的商品集中。到了TikTok,这套测试前面又多了一层内容和达人。同一个款先交给不同达人、不同素材去跑,再看哪些人群真的买单,后面的广告、补货和供应链才跟上。
AIGC也被接进了这套流程。上半年,除了视频工厂,AI广告诊断、自动化定价已经进入营销端,智能审单、任务分派和跟单助手则继续往商品和供应链里延伸。公司披露,集团人均效能同比提升35%;同期员工总数只增加约7%,收入却增长44.2%,人均创收同比提高34.6%。收入增速明显高于人员增速,至少说明这轮业务扩张没有依赖同步加人来撑规模。
达人佣金很难凭空消失,流量也不会突然变便宜,但一条视频的制作成本、一批素材能测试多少商品、一个运营能管理多少内容,都可以继续往下压。TikTok收入半年增长超过6倍的同时,集团期间费用率同比下降3.52个百分点。这当然不能全部归因于TikTok,但至少可以看出,公司在快速扩张的同时,并没有让费用按照同样的速度往上走。
不过,内容做得更多以后,子不语很快碰到了另一个问题:能覆盖的人群开始见顶了。36氪在TikTok for Business峰会的报道里提到,子不语后台的人群画像长期集中在35—45岁,公司想继续往18—25岁扩时并不顺利,年轻达人也很难主动适配原有的成熟风格产品。子不语和其他头部商家交流后得到的判断是,当达人圈层和固有人群逐渐覆盖完以后,继续增加达人和自动化投放,很难无限带来新人群,品牌广告开始成为新的投入项。达人池、内容受众和购买人群越来越重合以后,单纯继续加视频,边际增量自然会慢下来。
这也解释了一个看起来有些矛盾的变化:前端内容越铺越广,公司的生意反而越来越集中到少数核心品牌。今年上半年,十大核心品牌收入占比已经从2025年的54%提高到65%,其中FISOEW收入约2.5亿元,CICYBELL约2.3亿元。子不语还重新把核心品牌产品划成“品牌形象款、基因升级款、生意款”三层,通过逐月考核调整资源。哪个品牌、哪类人群、哪个款跑出来,资源就继续往哪里集中;达人带来的增量开始放缓后,再通过品牌投入去拓新人群。
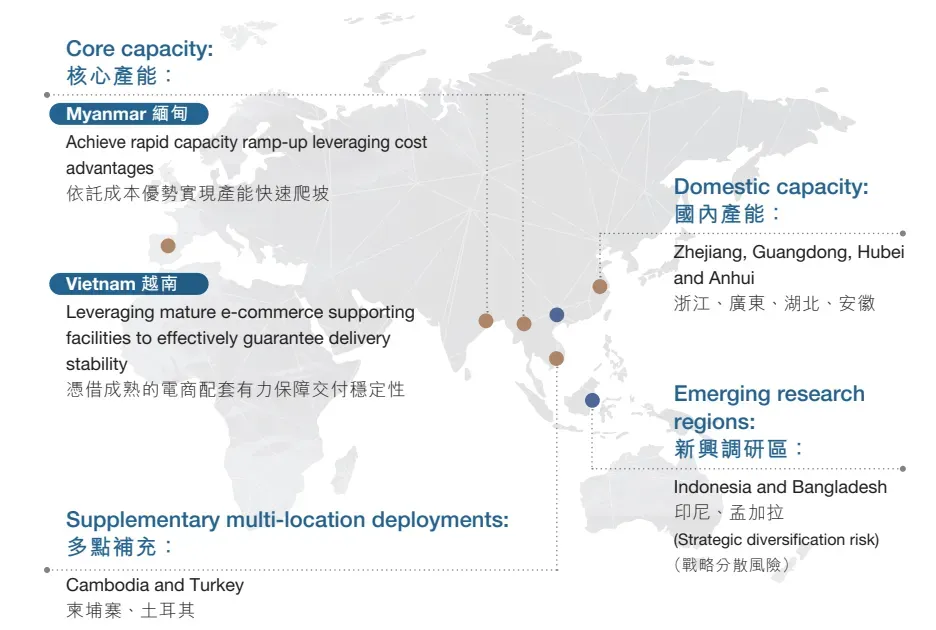
今年上半年,子不语海外产能占比已经超过10%,越南和缅甸成为主要海外生产节点,同时推进面料集中采购和版型、面料改良,公司称相关调整带动退货率继续下降。对于服饰来说,这些动作看起来没有达人和AIGC那么热闹,却直接决定一条热视频起量之后,补货成本、交付速度和退货最后会吃掉多少利润。
不过,集团整体的增长也在明显占用资金。上半年子不语经营活动现金流仍然净流出6218万元,期末存货较去年末增加36.78%,应收账款增加120.23%,速动比率只有0.9。业务规模跑得越快,后面的备货、库存和资金占用,也越考验公司的经营能力。
从这个角度来看,子不语真正带到TikTok上的,还是过去十多年做跨境形成的那套方法:先把测试铺开,再快速筛选,最后把人、钱和供应链集中到少数已经跑出来的品牌和商品上。