4月后买商标、专利能扣税?香港新规还没生效
 191
香港刚刊宪知识产权扣税修订草案,4月1日后签的合同可能被纳入新安排,但草案还没通过,现在还不能按新规扣税。
有关联知识产权交易的公司,现在应先核对合同。这两天,不少香港公司的财务都在翻同一份东西。大家都在问4月1日后签的知识产权合同,到底能不能扣。
香港特区政府10月16日刊宪的条例草案,拟放宽三类知识产权资本开支的扣税安排。
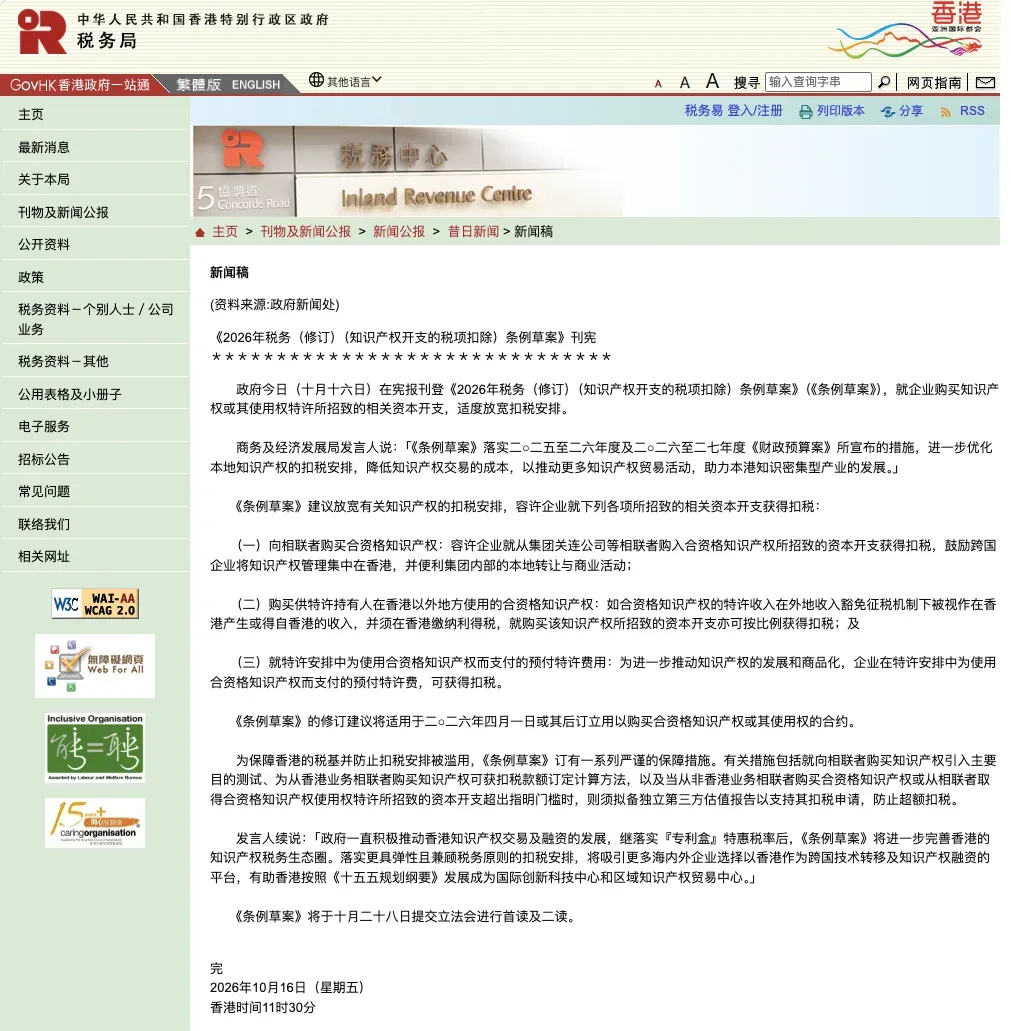
先别急,这还只是法案,这份文件是《2026年税务(修订)(知识产权开支的税项扣除)条例草案》。它在10月16日刊宪,10月28日才提交立法会首读及二读。
我看这类合同,会先判断是否落进草案范围,但条例草案还不是现行规则。现在不能按已经生效来处理,政府新闻稿列了三类拟议扣除,放在一张表里更清楚:
拟放宽项目 | 适用场景 | 关键限制 |
向相联者购买合资格知识产权 | 集团内转让知识产权 | 要过主要目的测试;向香港业务相联者购买时,扣除额另有计算方法 |
购买供特许持有人在香港以外地方使用的合资格知识产权 | 相关特许收入在外地收入豁免征税机制下被视为香港来源,并须缴利得税 | 购买成本只可按比例扣除 |
预付特许费 | 在特许安排中,为使用合资格知识产权而预付费用 | 拟可扣除相关资本开支 |
草案拟放宽这三笔资本开支,这三类别混在一起。如果付的是普通服务费,不属于这次调整的三类开支。
4月1日后从关联方买知识产权,先看标的是不是合资格知识产权,再看交易目的。把知识产权许可到境外使用的,关键是相关许可收入在香港怎么课税,预付许可费则另算,不能只看付款名称。
我们接到这类事,先确认香港公司不能因为规模小就免做法定审计;再收齐公司基础资料、全年银行和第三方收款流水;还有平台账期报告、采购物流及存货资料。旧合同到了4月1日后才付款,不等于自动套进新安排。日期要看准,这条时间线要记住:
日期 | 发生什么 | 现在怎么理解 |
2026年4月1日 | 拟议合同适用起点 | 看购买或许可合同的订立日 |
2026年10月16日 | 条例草案刊宪 | 仍是法案 |
2026年10月28日 | 提交立法会首读及二读 | 仍须等待审议 |
草案通过前,已经报过的先别动;准备申报的也别直接套新规。合同日期、付款安排和现行扣除条件,要分开看,这里我还会特别看交易目的。草案设置了主要目的测试,向香港业务相联者购买时,可扣金额还要按法定方法计算。
从非香港业务相联者购买合资格知识产权时,资本开支超过指定门槛,须有独立第三方估值报告。从相联者取得合资格知识产权使用权时,资本开支超过指定门槛,也须有独立第三方估值报告。
门槛数字尚未公布,现阶段不能据此判断是否必须估值;扣税不能只看合同名称,还要看交易目的、关联关系、收入课税和估值。
现在先确认合同日期、交易双方关系,以及相关许可收入是否在香港课税。三项里有一项说不清,就别急着按新安排测算,更不要先改申报。
如果你拿不准,把合同和付款安排发来,我帮你先判断这笔支出有没有落进新规范围。