英国VAT监管趋严?本土卖家需关注代扣代缴新要求!

 50


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>
2027年10月计划实施本土公司税务代扣代缴,英国本土卖家需提前关注!
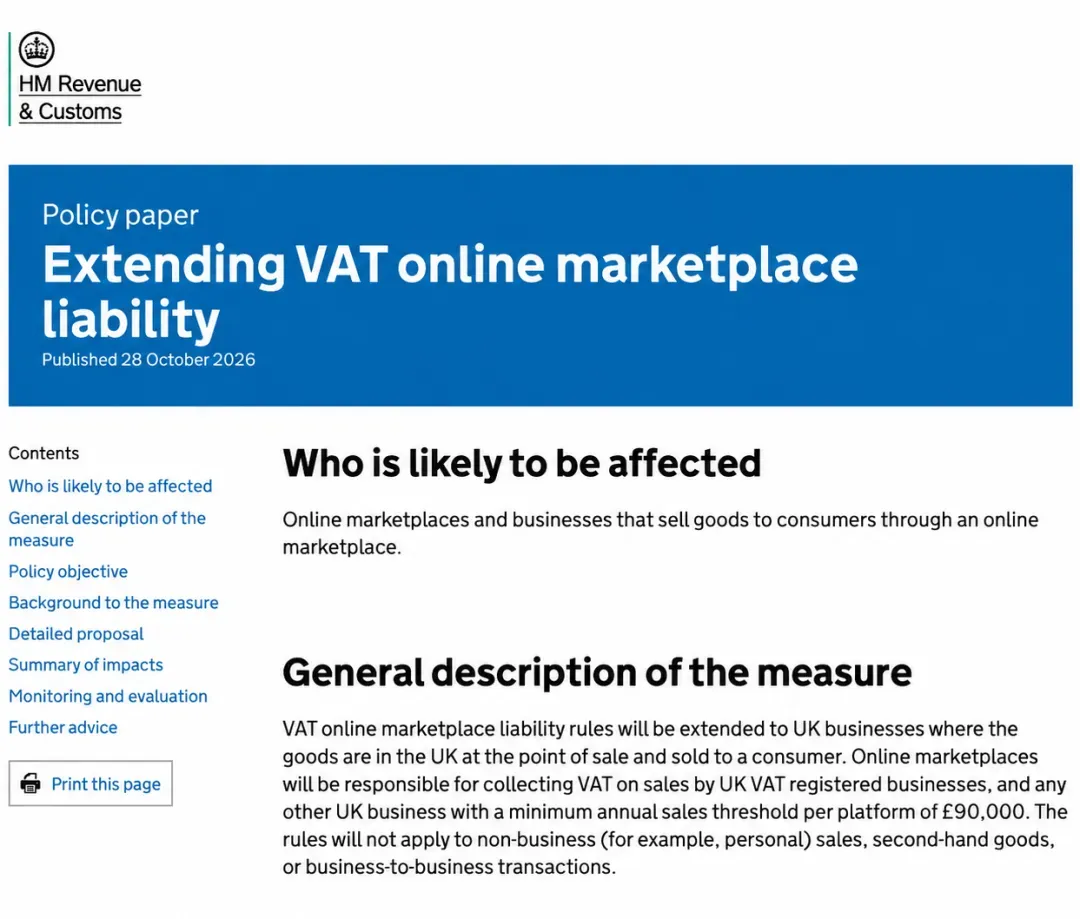
英国政府于2026年10月28日宣布,计划自2027年10月起,将在线市场VAT责任规则扩展至符合条件的英国本土企业。通过平台向消费者销售英国境内商品的部分卖家,将迎来新的VAT处理方式:平台代收VAT的适用范围,将进一步扩大,这一变化预计将影响到很多现在以英国本土公司运营的卖家。
对于使用英国公司经营店铺的中国卖家,以及同时布局平台与独立站的企业,现在就需要厘清三个问题:自己的卖家身份如何认定?哪些订单由平台代收?平台代收后,自己还需要做什么?
01哪些英国本土卖家将被纳入?
此次扩展重点涉及在英国设立的企业,通过在跨境平台向消费者销售,按照目前公布的安排,主要覆盖两类卖家。
1)已注册VAT的英国本土企业:
无论平台销售额多少,只要符合条件的B2C销售都将由平台代征
2)未注册VAT的英国本土企业:
当单个平台年度销售额超过£90,000时,相关平台将触发代扣代缴(按平台单个计算,如客户同时在A/B两个平台销售,只有超出£90,000销售额的平台才会触发该规格)
02哪些订单由平台代收?
和原有针对非英国公司的平台卖家执行的规则一致,英国税局要求在线平台对海外卖家经平台销售给英国消费者的货物均存在VAT代扣代缴责任。此次规则更新仅是拓宽了对售卖主体的范围,由原来的针对海外卖家拓展到包含英国本土卖家。
以下类型的销售交易将被豁免此次代扣代缴规则:
1)个人出售自用物品
2)B2B交易
3)二手商品销售
请注意:以上三类交易虽不在此次扩展范围内,不适用此次平台代收规则,但不代表相关商业交易无需缴纳VAT,仍需判断原有税务义务。
03平台代收后,英国本土企业还需要做什么?
1. 继续按要求申报VAT
平台代收不等于卖家无需申报。已注册VAT的卖家,仍要整理好相关单据和记录,按要求提交VAT申报。
2. 平台和独立站销售分开处理
平台订单需确认是否符合代收条件;独立站等直接销售的订单,则需按相应规则自行计算和申报VAT。
3. 进口税费仍需单独处理
平台代收销售环节的VAT,不代表进口VAT和关税也由平台承担。申请抵扣符合条件的VAT时,卖家仍需提供相应凭证。
4. 定期对账,避免重复或遗漏
核对平台销售报表、实际到账金额和VAT申报记录,分清哪些税已由平台处理、哪些还需自行申报,避免重复报税或漏报销售。
注意:虽然本次法规仍有£90,000的平台代收门槛,不能直接当作企业无需注册VAT的判断依据。平台代收门槛与企业VAT注册义务,需要分别核查。
例如,一家企业同时经营多个平台和独立站,即使每个平台的销售额均未超过£90,000,也仍需按照现行规则评估企业整体的VAT注册义务。已经触发注册义务的企业,应及时处理,不能等到2027年新规实施后再补做。
04面对新规,跨境卖家该如何应对?
第一步 核查主体身份,先确认自己属于哪类卖家
检查公司注册资料、实际经营情况、VAT税号和平台账户信息是否准确。尤其是注册了英国公司、但主要由境外团队运营的卖家,要进一步确认是否符合税务上“在英国设立”的条件,不能只看公司注册地。
第二步 分开整理销售数据,弄清哪些订单受影响
分别统计各平台和独立站的销售收入,分清订单是卖给个人消费者,还是企业客户。同时确认商品卖出时存放在哪个国家或地区,提前找出可能适用新规的订单,方便后续申报和对账。
第三步 核对申报资料,备齐抵扣和退税凭证
将平台税务报告与订单、退款、进口单据及以往申报记录逐一核对。如果需要抵扣或申请退还进口VAT,应提前确认是否符合条件,并准备好相应凭证,避免申报时因资料缺失影响办理。
第四步 关注官方通知,按要求调整操作
先把公司信息核对清楚、销售和税务资料整理齐全。至于平台设置、申报内容和退款处理具体怎么改,要以正式规则和平台通知为准,不要仅凭政策解读就提前注销VAT税号或更改申报方式。
● ● ●
提前理清业务 为规则切换做好准备!
面对英国VAT新规,卖家应提前做好合规准备。平台代收VAT后,仍需根据自身业务情况履行注册、申报和缴税义务,不能认为平台收了税,自己就无需再处理税务事项。
建议卖家以此次政策调整为契机,开展一次英国业务VAT自查:核实公司主体和平台登记信息,梳理各渠道销售数据,核对申报记录及相关凭证,发现问题及时处理。同时持续关注HMRC正式指引和平台通知,按要求完成后续调整。
如对卖家身份、VAT注册义务或平台代收后的申报处理存在疑问,应结合实际经营情况寻求专业税务意见,确保判断有依据、申报有记录、经营更合规!