太猛了!石头科技半年卖爆100亿I
 1295
石头科技一则20%涨停的消息,再度把这家扫地机出海龙头推到行业聚光灯下,市值冲上350亿,“疯狂的石头”这个老梗又被翻了出来。
但对于我们跨境卖家来说,涨停只是资本市场的情绪宣泄,真正值得研读的,是半年报里面藏着的经营密码。
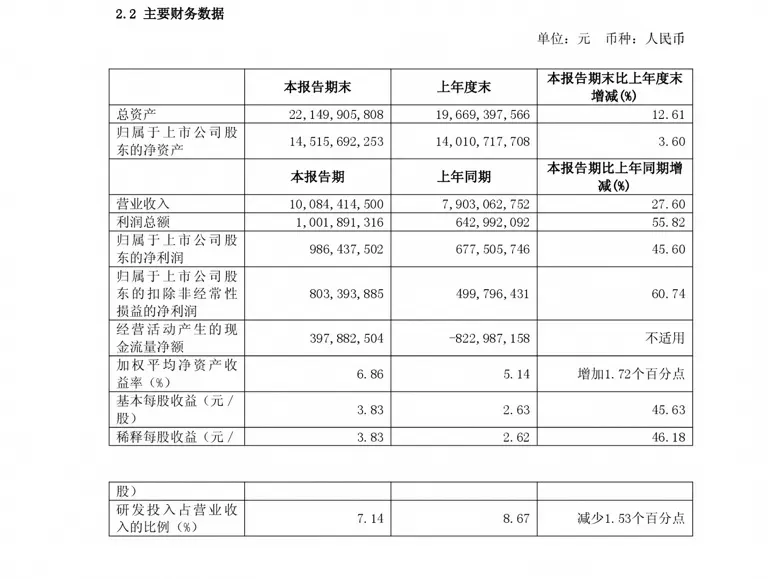
上半年石头科技营收100.84亿元,首次半年突破百亿关口,同比上涨27.60%;扣非净利润8.03亿元,暴涨60.74%。营收增速不到三成,利润增速直接翻倍,这三十多个点的差距,才是整篇财报最有价值的部分。
很多人第一眼看到,公司60.2%的收入来自海外市场。如今不少深圳出海品牌海外营收过半,这个数据并不稀奇。真正震撼行业的,是海内外毛利率的巨大鸿沟:海外业务毛利率49.2%,国内仅有34.3%,足足相差15个百分点。
一模一样的产品,同一条国内产线生产,卖到海外就能多赚15个点。不少铺货卖家简单归结为国外消费者消费能力强,老外人傻钱多。这是巨大的认知误区。
今年Prime Day,石头在美、德、英等七个国家拿下扫地机品类第一。这份成绩,不是靠砸广告、低价秒杀就能砸出来的,是长年深耕本地渠道、搭建本地服务沉淀出来的品牌势能。这多出来的15点毛利,是给愿意把本地化做重的企业的奖励,绝不是铺货玩家可以轻易吃到的红利。
出海赛道,从来不存在永久的王座。2025年石头扫地机器人全球出货580万台,拿下17.7%的市场份额登顶全球第一,可仅仅一个季度过后,追觅就实现销量、销售额双重反超。追觅上半年在北美市场销售额暴涨185%,枪口直接对准石头的基本盘。另一边科沃斯同样猛追,海外业务高速增长,三家巨头硬件功能已经高度趋同。
越障、AI识别、滚筒清洗,供应链成熟之后,大家的产品参数卷到天花板。当产品没有代差,竞争就不再比拼硬件,而是比拼渠道深度和本地化服务能力。
欧洲不是单一市场,十几个国家语言、消费习惯、零售体系完全割裂;北美市场,消费者不止在亚马逊下单,Costco、Target线下货架同样决定销量。能不能打进本土线下渠道,能不能承接库存、退换货、维修售后,才是守住市场份额的核心。
很多卖家看到这里,会想着我也要去布局海外线下。但线下渠道合作、本地售后体系,门槛从来不是资金,而是企业底层架构。想要和海外大型零售商签约、开票、承担售后,必须拥有当地合规经营主体,理顺回款、利润归集的整套链路。
石头能够在韩国设立官方服务中心,多国拿下品类销冠,源于在规模爆发前,就搭建完成整套海外主体与供应链体系。反观大量中小跨境卖家,习惯先冲销量跑规模,等到想要拓展本土渠道时,手上只有国内公司和一个亚马逊账号,事后再补全套架构,付出的成本会高得吓人。
供应链、广告投放只是出海的入场券。石头的百亿成绩单给所有跨境人敲响警钟:短期销量可以靠流量堆出来,长期的高毛利和市场份额,拼的是本地化运营能力,还有提前布局的合规商业架构。
全球市场没有永远的一哥,涨停只是一时的热闹。疯狂的石头能不能持续滚动,最终取决于海外消费者会不会持续买单。(全文982字)