本土主体公司注册下来之后,很多卖家以为最难的部分已经过去。真正需要长期维护的是三类义务:VAT 增值税、EPR 生产者责任,以及欧代与英代。它们不是一张证书的三个叫法,而是三套不同的判断逻辑。
把这三件事分开看,再放进同一张台账,欧洲本土店的合规维护会清楚很多。
栏目:合规服务 | 对应服务:欧洲合规与本土号长期经营
一、三类义务各自回答不同的问题
VAT 回答的是:在某国产生销售或持有库存,是否产生申报与缴税义务。EPR 回答的是:某类产品投放当地市场后,谁承担回收、登记与申报责任。欧代与英代回答的是:当销售主体不在当地时,谁承担与监管机构联络、保存技术文件的责任。
这三件事的触发条件不同,凭证也不同。有税号不等于完成 EPR 登记;有了授权代表,也不等于按期申报。把它们当成一件事处理,通常会在某个国家的审核节点上暴露缺口。
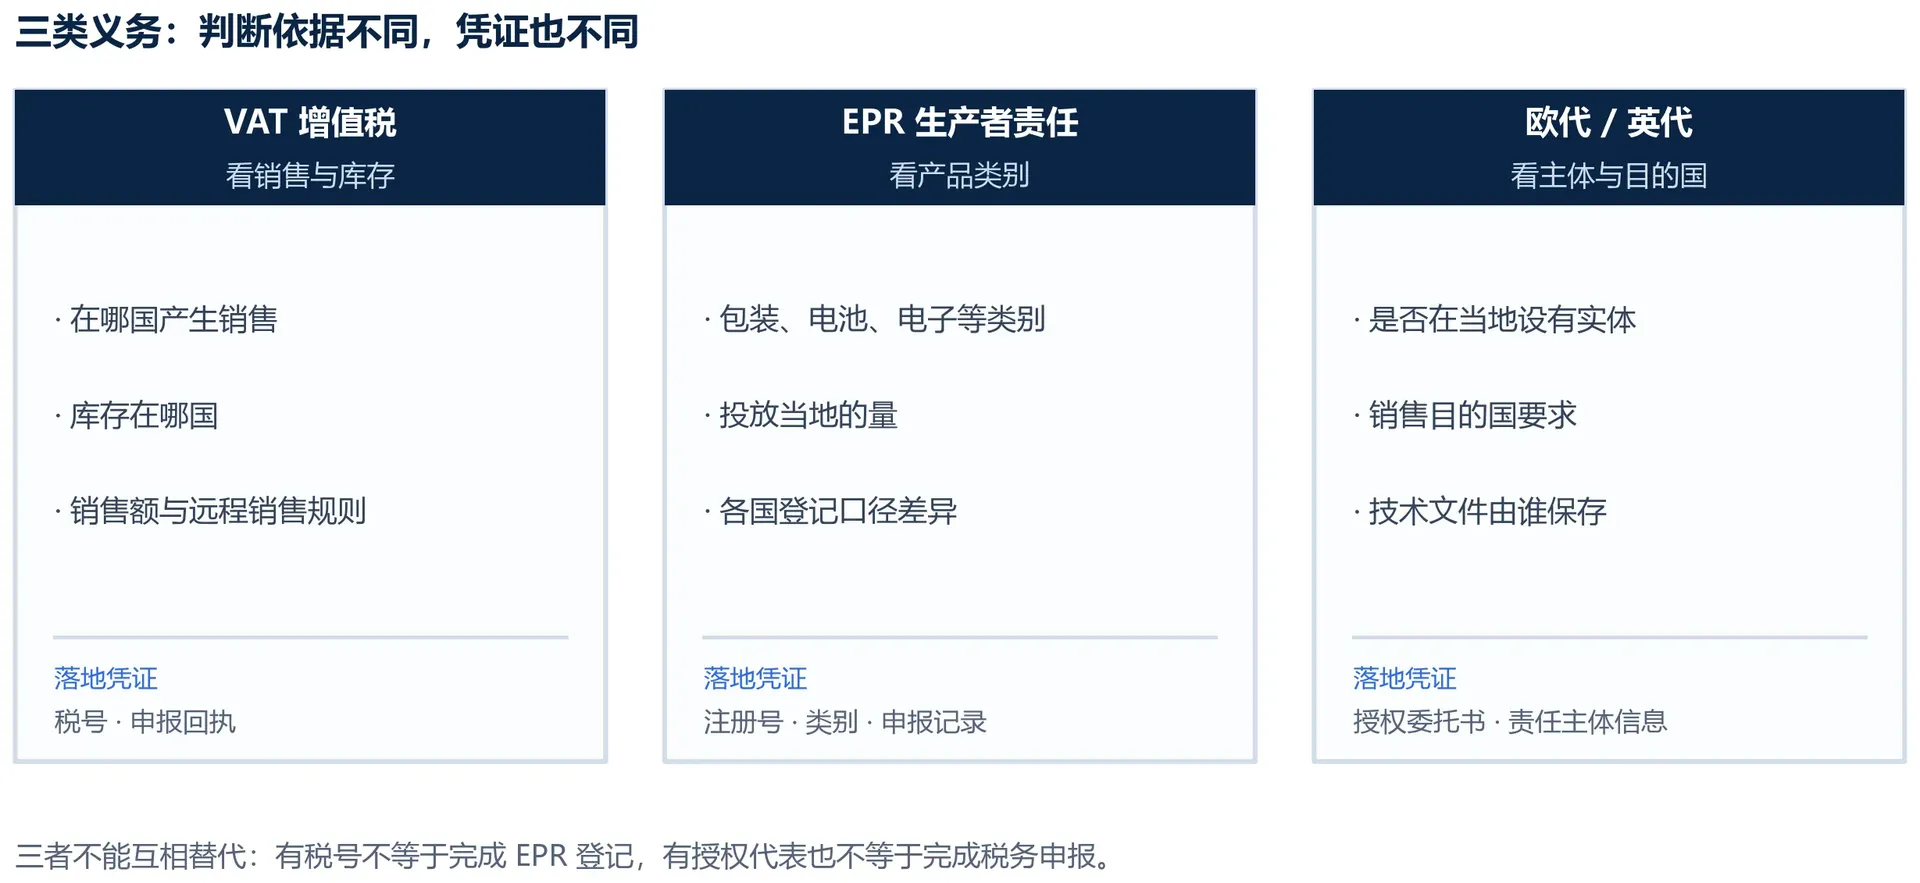
图 1 三类义务的判断依据与落地凭证
二、VAT 与 EPR:一个是税务,一个是产品责任
VAT 的判断通常落在两件事上:库存在哪个国家,销售是否触及该国的申报门槛。欧盟境内还涉及远程销售与一站式申报(OSS)的适用,英国则使用独立的税号体系。同一批货放在德国仓、卖到法国,可能同时牵动两国规则,这种情况需要按库存与销售分别核对。
EPR 的判断则跟着产品类别走。包装、电子电气设备、电池、纺织等类别,在多数国家需要分别登记,登记口径、申报频率和费用结构各不相同。只注册了包装、漏掉电池或电子类别,是常见的缺口。
需要强调的是,两套体系不能互相替代。税务合规做得再完整,也不会自动满足生产者责任要求;反之亦然。
表 1 三类义务的判断依据与维护动作对照
三、欧代与英代:由主体身份决定要不要指定
授权代表不是所有卖家都要配。判断依据是主体身份和销售目的国:如果销售主体本身就在当地,多数情况下由该主体自身承担产品安全联络与技术文件保存责任;如果主体在另一法域(例如英国公司销售到欧盟国家),则通常需要按目的国要求指定当地责任主体。
授权代表的职责集中在三件事:作为监管机构的联络窗口、保存技术文件与符合性声明、在必要时配合产品撤回或召回。它不替代卖家自身的产品合规责任,也不等于代办注册。
实操上最容易忽略的是展示与续签。多数市场的 product safety 要求在产品页面、包装或随附文件中展示责任主体信息;委托到期、主体信息变更后若未同步更新,页面上的信息就会与实际不符。
四、把三类义务放进同一张台账
台账的价值不在于记录得多,而在于能回答三个问题:这件事谁负责、什么时候到期、凭证放在哪里。建议按五个字段依次推进:国家与站点、产品类别、库存所在、销售方式、义务清单。
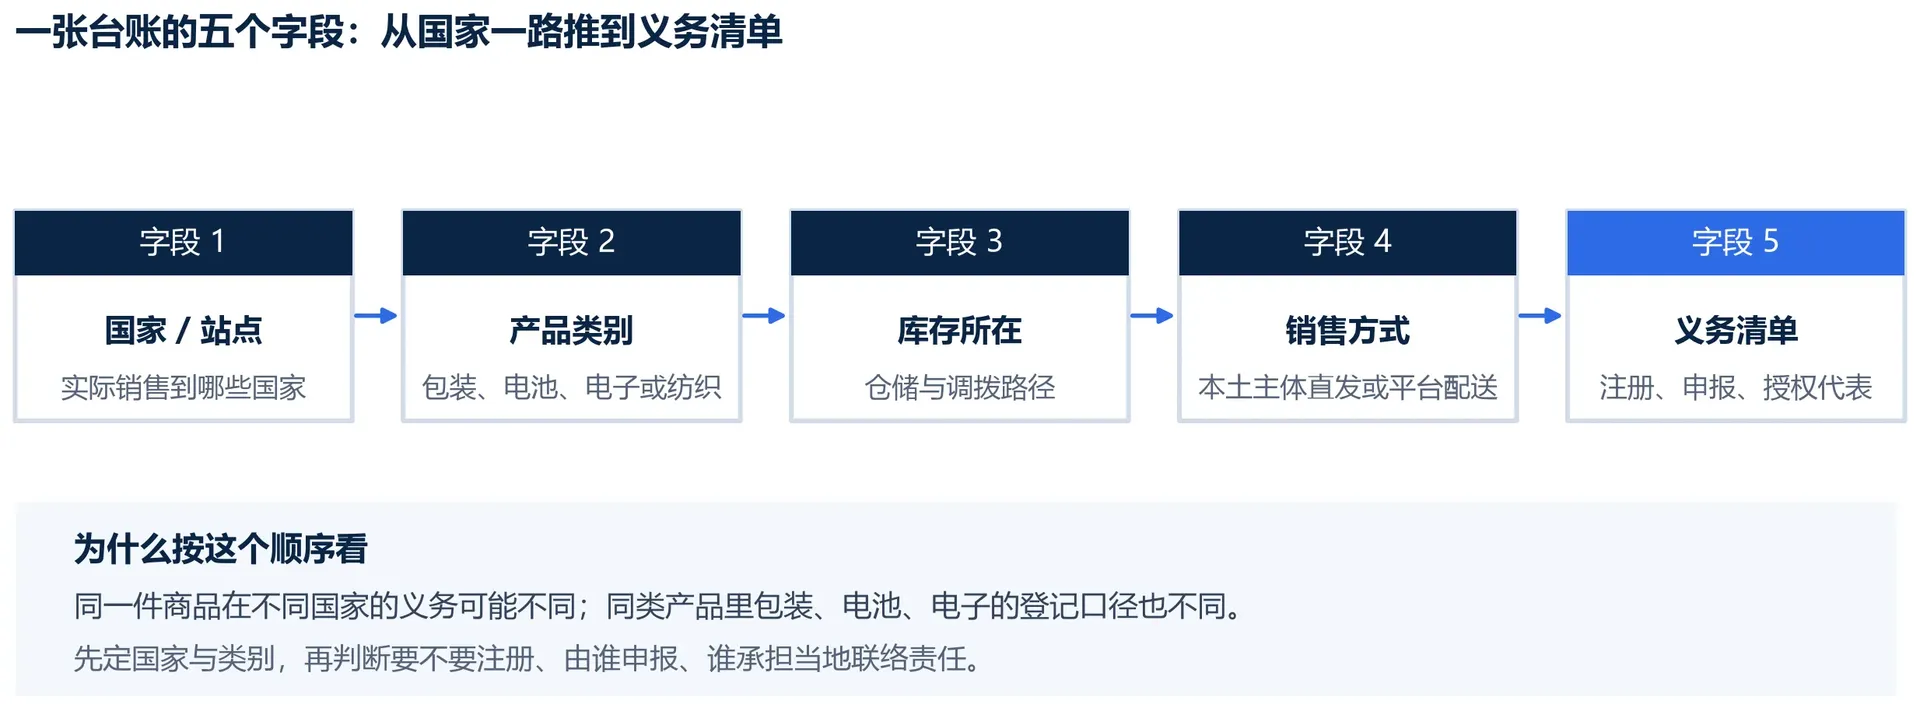
图 2 从国家到义务清单的五个字段
表 2 合规台账建议记录的字段
台账不是一次性文件。新增国家、新增品类、库存调拨、主体信息变更,都会让原有判断失效,需要回到台账里改一行,而不是等到提醒出现再补。
五、把申报节奏排进日历
注册完成只是起点,后面的成本来自周期申报与年度复核。建议把五个节点固定下来:确定范围、完成注册、首次申报、周期申报、年度复核。
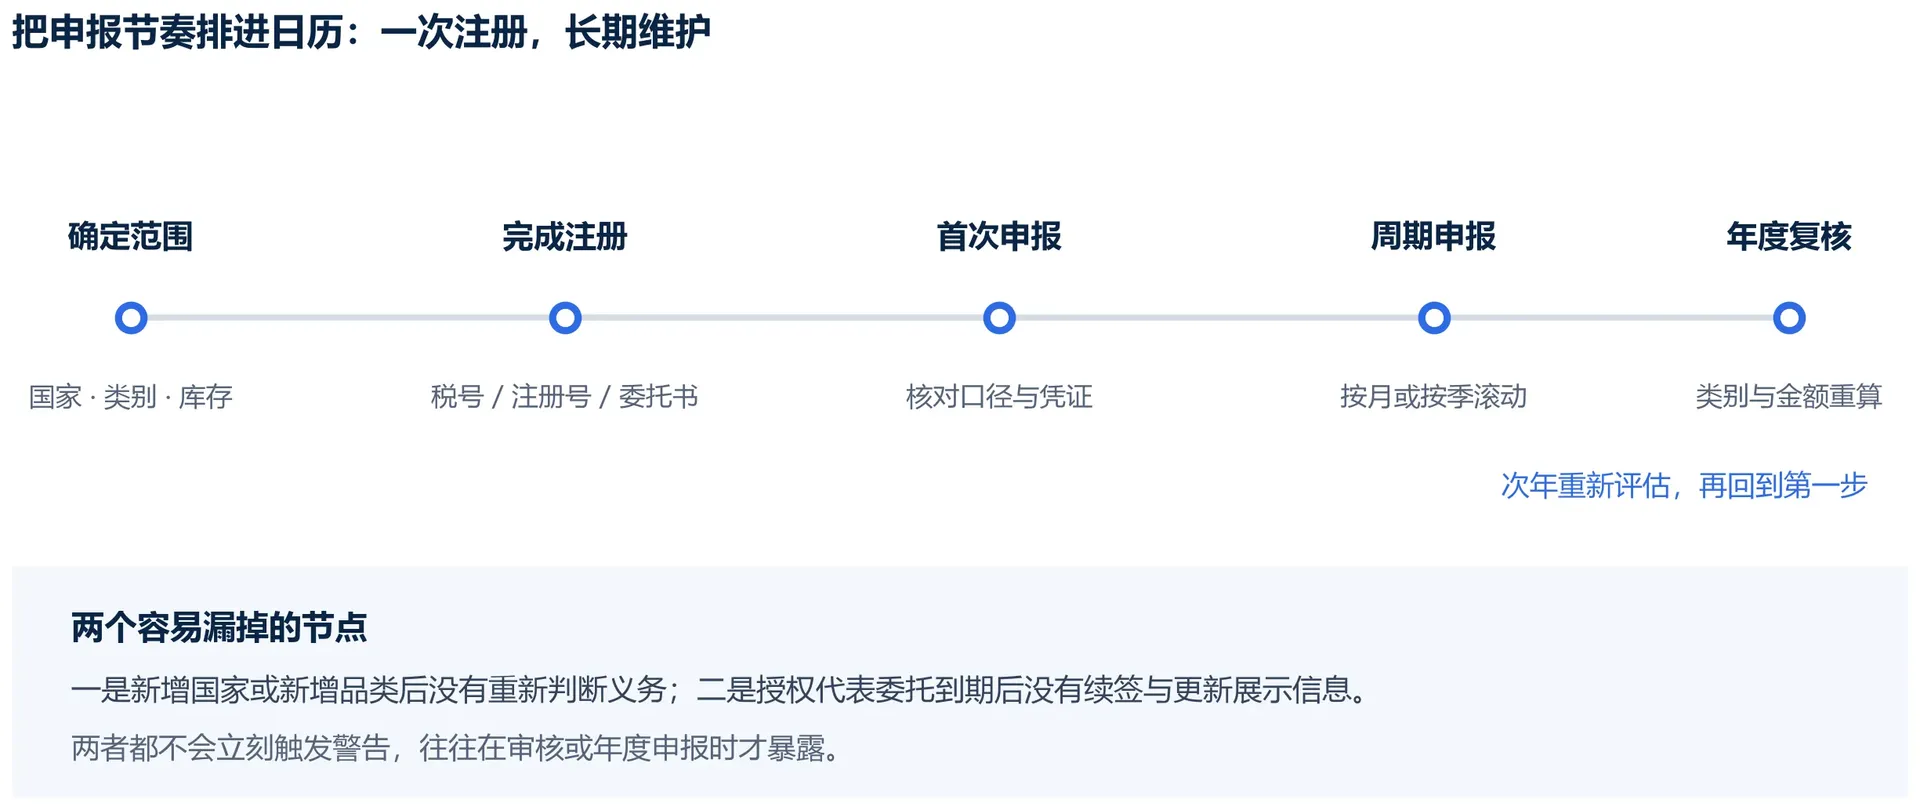
图 3 一次注册、长期维护的申报节奏
首次申报要特别核对口径:销售额的取数范围、含税与不含税的换算、跨境销售的归属国。口径一旦定错,后续每期都会沿着错误的口径滚动,修正成本很高。
表 3 常见漏项与对应核对动作
六、适合谁、准备什么、怎么做
适合谁:刚完成欧洲本土主体注册、准备长期经营的卖家;在多个国家销售或多品类并行的团队;已经收到平台合规提醒、需要补齐材料的情形。
准备什么:公司注册文件与主体信息、库存与调拨记录、各国销售报表、已有的税号与 EPR 注册号、授权代表委托书、完整的产品类别清单(含包装、电池、电子等)。
怎么做:先列清销售国家与产品类别,逐项判断义务;再完成缺失的注册;然后把申报节点排进日历并指定负责人;最后按年度复核一次,确认范围是否变化。
旺辰合规(GlobalSiri)围绕欧洲站本土主体运营、VAT、EPR、欧代英代以及账户审核问题提供服务协调与流程支持,帮助卖家把注册、申报与凭证维护放在同一套节奏里。
需要说明的是,具体的税务处理与法律结论应由具备相应资质的专业人员判断;各国的注册门槛、申报频率与费用结构以当地主管机构的要求为准,本文只提供流程与核对方法。
作者:旺辰合规(GlobalSiri)|深圳市众赢通跨境科技有限公司
编辑关键词:合规服务、亚马逊、欧洲合规与本土号长期经营、VAT、EPR、欧代英代、旺辰合规