SHEIN供应商说其服装供应链是怎么做的

 15612
辛巴达是 2012 年成立的,最开始辛巴达的定位就是做 " 服装行业柔性供应链 "。现在我们是SHEIN最大的供应商之一,今年大概会给SHEIN供应和生产几万个款式,完成几十万张订单的快速交付。我们平均的订单深度是180 件 / 单,大部分订单都是 100-300 件,几乎所有订单的货期都是 3-10 天,不管是首单还是翻单。
我觉得从供应链角度来讲,以SHEIN为代表的出海电商背后是典型的柔性供应链。据我的观察,中国的服装柔性供应链已经经历了 5 波行情和牛市,每一波行情里,品牌对柔性供应链的需求都很强,但是直到出海,也就是SHEIN这一波,柔性供应链才真正作为新的基础设施发展成熟。
柔性供应链在中国服装产业里最早出现应该是 2008 年,美邦上市后学习 Zara 做快时尚,这是 " 线下品牌 " 在快时尚和供应链柔性化上的一次尝试,大概一年多,没有成功。这是第一波行情,代表品牌是美邦,是 " 传统线下品牌 "。
第二波行情是在 2013 年左右,韩都衣舍等淘品牌兴起,有 " 更多款式、更浅库存、更低库存风险 " 的需求。这一次,声势更加浩大,但柔性供应链还是没有发展出来。第二波行情的代表品牌是韩都衣舍,是淘品牌,今天叫 " 传统电商品牌 "。
第三波行情是 2015 年左右,淘品牌之后,网红来了。网红品牌相较于传统电商,款式需求更多,订单深度需要更浅,对库存积压风险管控要求更高,所以如涵这一波也要做柔性供应链,但也没有成功。第三波行情的代表品牌是如涵,是 " 网红品牌 "。
第四波行情就是以 SHEIN为代表的跨境电商,是它把柔性供应链培养成熟,变成了产业的一种新基础设施。SHEIN把服装产业的部分供应产能整合起来,推动实现了柔性化改造,使整个链条和生态成熟和发展起来,这是 SHEIN 今天的核心优势之一。但柔性供应链一旦成熟,就会有越来越多成熟的柔性产能从SHEIN溢出,其他品牌反而容易站在巨人的肩膀上直接复用SHEIN 建立的柔性供应链能力。
(当然还有最近的一波行情,我称之为第五波行情,就是直播。)
我觉得SHEIN的伟大不仅在于它自身的成功,也在于它为整个行业培养并且建立了成熟的柔性供应链体系,为行业建设了新的基础设施。基于这个新的基础设施,会有一批新的零售品牌出现,不同于传统的服装品牌试图基于传统供应链做改良而实现快反,新零售品牌完全基于新的基础设施而生,反而更有生命力。
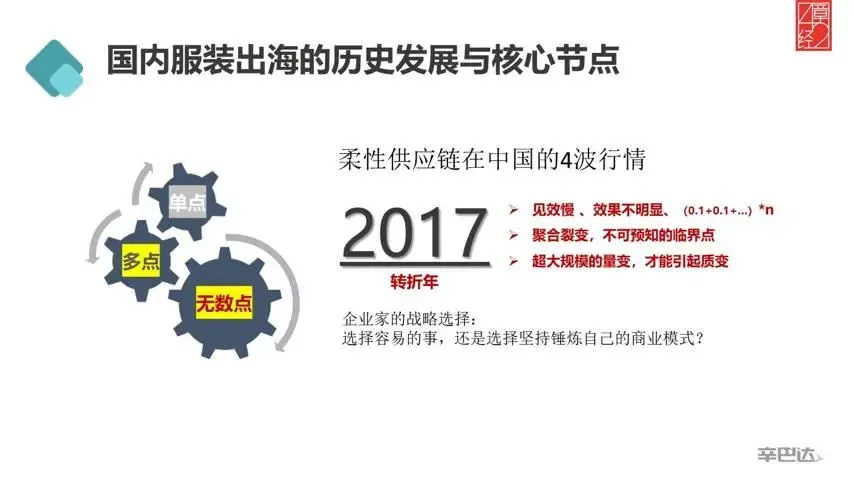
我把 2017 年看作一个转折点,这一年在服装供应链领域里面非常的关键。
SHEIN在 2017 年收入大概是 40 亿左右,从这一年之后开始了飞速发展,2018 破百亿,2019 破 200 亿,2020 据说突破 650 亿,今年我感觉能冲千亿。2018 年中,我跟SHEIN的创始人聊天,我说SHEIN一定能过千亿,当时预测 2023 年,没想到这么快。
在SHEIN飞速发展背后,我认为一个非常重要原因就是SHEIN在 2017 年终于实现了柔性供应链的质的转折,它的柔性供应链能力经过长达四年的缓慢爬坡积累,在所有人都没有预料的时候突然之间从量变发生了质变,终于实现了成规模的稳定交付,从而可以比较稳定地、成规模地去支撑前端流量,满足消费者的需求。
我们从 2014 年开始服务SHEIN,研究如何实现 " 大规模的小单快反 ",构建相应的 IT 系统,包括开发如今的智能定价、智能分单、智能动态评分体系等。2017 年的时候,SHEIN体系中开始出现年收入在 2000 万左右的柔性快反工厂,并且这些工厂已经能够规模化的稳定经营了。
很多人问我,为什么当年从美邦到韩都再到如涵都有过尝试,但是柔性供应链始终没成功,而SHEIN却能做成功?对于这件事情我有几个推测。
首先,过去这些年,整个中国的零售市场发展实际上是很快的,大家做生意比较容易在营销端做出成绩来,但是在供应链端则很难见到成效。供应链改造实际上是一个见效非常慢而且效果非常不明显的事情,整个供应链效率的提升和改善,至少是以半年为单位的,而且每次改善的成果可能都只是 0.1、0.1 的改进,这种改进很难被清楚的定义和看到。对于很多创业者来讲,这是无法忍受的,尤其在流量端 ROI 这么明显的对比下,大家会习惯性地选择更容易的事情。
另外一点就是,SHEIN在整个发展过程中很少用到职业经理人来做柔性供应链的升级改造,职业经理人所面临的场景跟创始人不一样,很难长期坚持看起来效果不大的事情。但实际上这并不是人的问题,而是供应链的性质的问题,它就是需要 " 超大规模的量变才可能引起质变 ",而且当质变发生了,你可能都还没有感觉到,因为迎面而来的还有很多问题,需要我们继续日拱一卒。
为什么 SHEIN在 2017 年能够发生质变呢?它经历了 4 年的持续改善,SHEIN的老板们躬身入局,亲自下场,在无数个点上做了很多的脏活累活,所有这些点都是供应链改善中的必要条件,把这些点做好,并不代表供应链就会发生显著的变化,但是想要达到显著变化,所有的这些事都必须去做。所有的这些事,每个点都有 0.1% 的进展,很多很多个量变累积起来,可能突然有一天供应链就发生质变了。而这件事情的关键在于,这个转折点是不可预知的。
很多人还会问的一个问题就是SHEIN有什么独到之处。除了各种流量红利、各种客观条件之外,我认为SHEIN一直有一个非常坚定的东西,他们创始团队的企业家精神非常强,他们看清楚了自身的商业模式的本质,并且足够坚持和坚定。在大家都在享受海外的流量红利时,他们选择将大量的管理精力和资源投入到供应链改造上,而不是投入到流量变现上。从 2014 年到 2017 年,直到今天,SHEIN都是选择将大量的资源和管理精力投注到最苦、最累、最难见到成效、最难看到希望的供应链改造上,他们选择一直不断锤炼自己的柔性供应链能力。
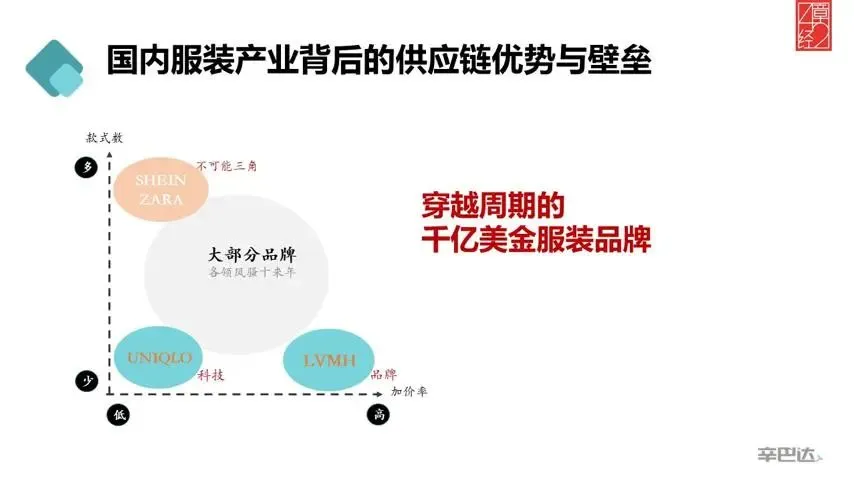
如上图,为了讲清楚SHEIN和其他服装品牌的区别,我从供应链的角度把整个服装产业划分了一下,我们主要看两个指标,一个是款式数,一个是加价率。
能够 " 穿越周期 " 的 " 千亿美金 " 服装品牌大致可分为三类。第一类千亿美金公司,款式很少、加价很低,在左下角,代表企业是优衣库;第二类千亿美金品牌,款式很少,加价很高,在右下角,代表企业是 LV。第三类千亿美金服装品牌,款式很多,加价也很低,在左上角,代表企业就是 Zara 和 SHEIN。大部分品牌在图中间的这个位置,款式不是很多也不是很少,加价不是很高也不是很低,这些品牌我们暂时统称 " 一般品牌 ",他们讲的商业模式是 " 我是一个什么样的服装品牌,我为谁设计… ",而刚才我讲的那三类能穿越周期的千亿美金公司,他们的底层的商业模式远远超出了 " 我是一个什么样的服装品牌 " 的范畴。中间的这些一般品牌往往是抓住了某一个阶段性的红利起来,然后各领风骚数十年,就退下了舞台。
看这些千亿美金公司,他们的核心不是服装生意本身。他们跟目前国内的大多数品牌显然不一样,这些千亿美金服装品牌的核心不在于锚定什么人群,有什么独特的风格,而在于商业模式。
优衣库本质上和特斯拉一样,是一家科技公司,优衣库大量资金会花在面料研发上。而 LV 则是真正的品牌,是制造稀缺的。这两个公司讲的都是自己的东西,并不在乎快速变化的流行。而 SHEIN、Zara 又是另外一种商业模式,这个商业模式我总结下来是 " 不可能三角 ",在辛巴达内部,我们管这个叫 " 辛不可能三角 "。
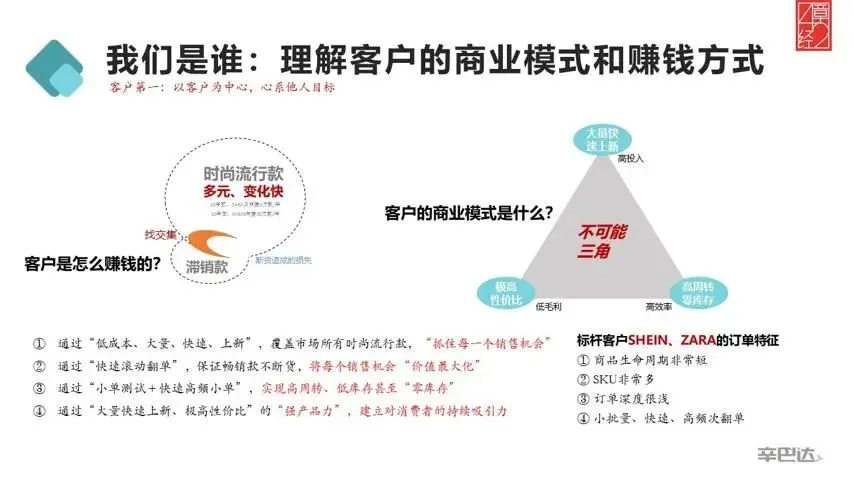
所以 SHEIN、Zara 跟一般品牌的区别在哪里呢?
第一,一般品牌的商业逻辑的本质是 " 预测 " 和 " 找交集 ",企业按照自己对市场的预测去做商品开发。我们假设 2022 年所有的流行畅销款式是一个大圆,我根据我的预测开发一盘货,我开发的这盘货跟 2022 年所有流行畅销款的交集部分,就是能给我带来利润的部分,交集之外就是我的库存和成本,但是 Zara 和 SHEIN的逻辑不是这样的。
Zara 和SHEIN的逻辑,不是找交集,而是把所有的流行全都覆盖掉。一般品牌是基于预测 " 找交集 ",明年我的业务好不好取决于我在今年押中了多少个明年的流行款。Zara 和SHEIN也找交集,但做的很彻底,他要全覆盖,全覆盖就意味着他们几乎能抓住一切销售机会,10 年前,Zara 一年上新 30000 个新款差不多就能覆盖所有流行,今天时代变化太快,SHEIN一年需要上新 30 万个新款,才能达到同样的全覆盖效果,全覆盖就是抓住每一个销售机会,这是第一个点。
第二,一般品牌可以抓住销售机会,但是它很难把抓住的销售机会 " 价值最大化 "。好卖的款是非常好卖,很快就会断货,传统的供应链反应周期太长,而服装的热销生命周期往往不超过 30 天,传统供应链之下,30 天内翻单很难出得来,翻单出来了热销季就过了,热销款反而成了库存。这些企业即使抓住了销售机会,也只能吃下一部分价值。
SHEIN在这一点上的解决办法是 " 小批量、高频次、快速滚动翻单 ",他有柔性供应链做基础,通过快速翻单 ,他能把抓住的每一个销售机会价值最大化,这是第二个点。
第三,一般品牌的模式是交集部分赚钱,非交集部分亏钱,滞销款都是成本。一般品牌出一个新款,至少得有 500 件的货量,如果不好卖就成了成本。而 SHEIN 通过小单测试的方式,能够以很小的量去测试,能保证库存和成本都很低。
综上,SHEIN 解决了几个问题。第一就是通过 " 低成本的快速大量上新 ",覆盖每一个流行趋势。第二是通过小批量、高频次、快速滚动翻单,将抓住的所有销售机会价值最大化。第三是通过小单测试 + 快速翻单实现低库存甚至零库存。另外,和竞争对手相比,SHEIN形成了一个底层优势,就是他通过更多更新的款式和更低的价格,对消费者形成了长期的吸引力,凭借这样的 " 产品力 ",SHEIN在市场竞争和消费者争夺中几乎立于不败之地。
Zara 和 SHEIN的本质是 " 辛不可能三角 ":低成本的大量快速上新是第一角,极高的性价比是第二角,高周转低库存是第三角。大量快速上新意味着高投入,高性价比又意味着低毛利,在高投入低毛利的情况下,如果企业要赚钱,就必须有很高的效率且同时有很低的库存积压。在中国,有很多品牌构建了前面两个角,因为 " 更新更美的款式 + 极高的性价比 " 对消费者的杀伤力太强了,所以这些品牌很容易飞起来,但是很快又死了,因为第三个角没补上。Zara 和 SHEIN都真正把这个 " 辛不可能三角 " 建立起来了,具备了盈利能力或者说超低空飞行能力。
那么作为这个背后的供应链,有人说我的供应链既能做大单也能做小单,既能做长单也能做快单,我觉得这不对。柔性供应链擅长的就是小单快反,我们做长单大单反而没优势,做长单大单,谁能做的过申洲国际?反过来,申洲国际做小单快反,他肯定也做不过辛巴达。
不同的订单,性质不一样,供应链的组织形式也不一样。比如优衣库、耐克、阿迪的订单特征就是商品的生命周期很长;像 SHEIN这种客户的订单,商品生命周期就非常短。商品生命周期的长短其实决定了订单的深度、SKU 的数量和翻单频率,而这些东西又会决定整个供应链的组织形式,比如是自营,还是平台,还是自营 + 平台;是集中式还是分布式;是内部一体化还是外部一体化等等。
而这一系列问题也就意味着,前端客户是什么样子,供应链就得是什么样子。供应链必须要去理解自己的客户是谁,他们是怎么赚钱的,然后才能给他们提供好的服务。
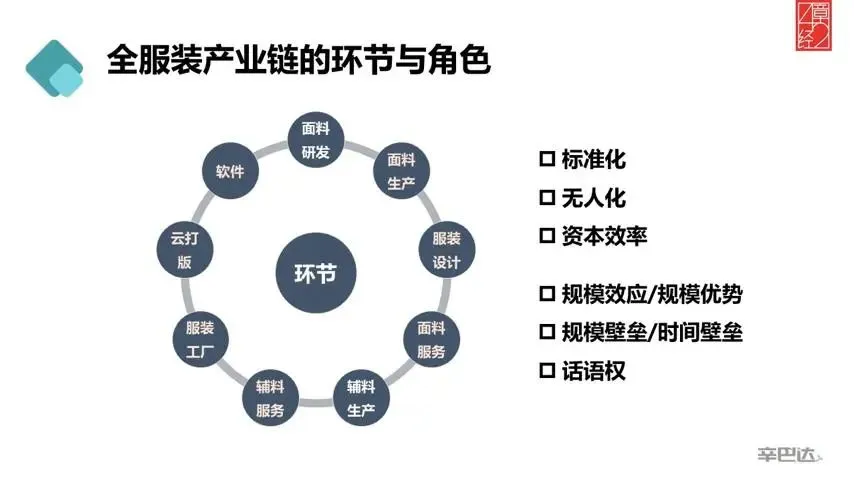
接下来分享一下我对服装产业链的各个环节与角色的一些思考和看法。整个服装产业链基本上可以分为从面料研发开始、到面料生产、服装设计、面料服务、辅料服务、服装工厂、打板这些环节,每一个环节都有创业公司在做,我想要分享的点在于,不同的环节有非常不一样的特点。
从面料生产开始。从投资的角度,我能理解为什么这个环节能拿很多钱,但是从产业角度,我觉得这个环节没有 VC 进入的价值。面料生产尤其是面料云工厂,它标准化程度高、无人化程度高、资本的杠杆效率高,钱投进来,规模很快就能起飞,从这方面看,面料生产确实是很好的投资标的。但问题是面料生产环节,属于产业链上游的粗加工,可以上规模,但是没有规模效应,也没有规模优势,并且它在行业里面是几乎没什么话语权。
而说到话语权,服装设计可以说是最有话语权的,下至客户上至服装厂,设计都有话语权,但是服装设计又是最难规模化的。
其他的环节,比如说服装制造工厂,标准化程度不是很高,又是劳动密集,资本效率看起来也不高,资金投进来,规模也不能马上飞起,尤其是在柔性供应链发展的初期阶段,烧钱没大用。但是它的亮点是什么呢?他的亮点是服装制造云工厂是深加工,是有规模效应的,有规模壁垒,也有时间壁垒;另外,工厂在产业链上也是有话语权的。
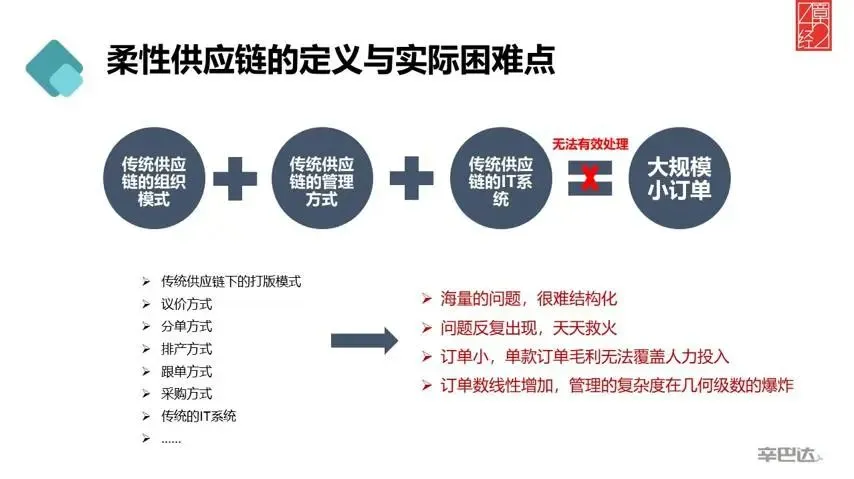
我尝试了很多办法去定义客户的痛点和供应链柔性化的难点,也试着把这些痛点和难点做分类,但依然觉得很难定义和分类。目前市场上大部分关于痛点和难点的分析,我认为都是片面的和微观的,不符合 MECE。而关于怎么做柔性供应链,有的解决方案是 AI 智能排程,有的是设备智能化自动化,或者是一套软件,或者是一套协同 SaaS,我感觉这些解决方案解决的是供应链柔性化过程中的部分问题,而不是全部问题,甚至这些问题可能都不是关键问题。解决这些问题,大概率只是供应链柔性化的必要条件,而不是充分条件。
目前我感觉我能想到的对于客户痛点的最准确的描述是:面对供应链柔性化的需求,传统供应链的组织模式、管理方式、传统的 IT 系统,不能有效处理 " 大规模的快反小订单 " 的业务场景。这种不适用意味着我们不能期望把传统供应链的东西拿过来改改就能用,而是要抛开以前的东西,完全的从新的需求出发,重新探索供应链的组织模式、管理方式、IT 系统应该是什么样。传统的管理模式,比如打板模式,议价模式、分单模式、排产模式等,其实都不适应新的业务场景,都需要用新的方法去解决。
举一个简单的例子,每一张订单,除了产中部分,在产前和产后都有很多费用和成本,这些费用和成本跟订单深度没有关系,一张订单有 100 万件和一张订单只有 1 件,这些费用都差不多,我称之为广义的交易费用。哪些东西属于这种广义的交易费用呢?比如说打版,打版的成本至少 500 元,这属于广义交易费用的一部分;再比如做一张单需要配备相应的人员,业务人员、采购人员、核价人员、跟单人员,等等的费用也是广义交易费用的一部分;再比如,给客户邮寄样品的快递费用也属于广义交易费用。把所有这种广义的交易费用算进去,如果用传统的供应链的组织方式,一张订单的广义交易费用要 2000 元左右,当然大部分更高。订单深度深的时候,一张订单 1000 件,毛利额 2000 块钱 / 单,完成这张订单,公司还可能有利润。但是现在订单深度很浅了,一张单只有一两百件,整张订单只有 200 块钱左右的毛利额,如果交易费用还是那么高,那么越是频繁的做交易,就亏的越多。
所以我们要解决的问题是,别人做一个小单要 2000 元交易费用,而我们做一张订单怎样能做到只需要 10 - 20 元交易费用,还能保证给客户提供好的稳定交付?供应链改造的第一点就是,如何保证做小单也能赚钱?这是个 " 复杂问题 ",不是那种线性简单问题。
还有一个很重要的问题是,随着订单单数的增加,工厂的管理人员、交易人员、业务人员数量会变得越来越庞大,订单单数虽然是线性增加,但是管理的复杂度是几何上升的。如果按照传统的供应链的组织模式和管理方式,一旦到了一个瓶颈,整个供应链就会崩掉。
所以我认为做柔性供应链的核心大课题,就是在 " 大规模的快反小订单 " 的场景里,我们应该建立什么样的供应链的组织模式、管理方式、IT 系统。
供应链柔性化的一个难点是其中的问题很难结构化,老板很难得到一个他们想要的结构化的答案,而且以前出现过的问题会反复出现,负责人可能每天都在救火。怎么办?解决方案其实很简单,就是老板亲自下场,每天亲自面对问题解决问题,并且把解决问题的最佳实践找出来,把 " 最佳实践 " 标准化、智能化、IT 化,逐步形成一套系统,这样循环往复地自我修正和改善。辛巴达的上一个版本曾经也开发了听起来很牛逼的 IT 系统和 SAAS,但还是不行,因为有效的系统一定是 " 最佳实践 IT 化 " 的结果,而不是站在业务外面想出来的。当然,这么脏的活,如果你觉得不想做,也可以选择直接和辛巴达合作(笑)。
最后一个话题是,未来服装产业链的整体发展趋势与机会。我觉得服装行业有巨大的机会,甚至可以称之为 " 无人竞争的超级大蓝海 " 也不为过。
这个机会来自哪里?
第一是增量市场的机会。柔性供应链是一种新的基础设施,这个话题已经提了很多年了,但一直到 2017 年都不成熟。SEHIN 以前,成熟的柔性供应链只有 Zara 有,很多人会把 Zara 在中国的供应商当成是柔性供应链,但是 Zara 在中国的工厂其实做的都是标品或普品,它真正的柔性供应链在西班牙。Zara 在西班牙的供应链产能太有限了,都供给了 Zara 一家,所以在 SHEIN出来之前,世界上其实是没有多余的柔性供应链产能可以用来服务其他客户。
因为SHEIN,中国发展出了比较成熟的柔性供应链,这样的产能在中国出现之后,很快就被复制,柔性供应链产能开始溢出,虽然今天溢出的都还不是优质产能,但是会好起来的。在全球范围内,柔性供应链第一次变成了行业的新的基础设施,这对于行业而言,这有历史性的意义!我相信在新的基础设施上一定会出现一批新的品牌,他们完全基于柔性供应链而生,这是一个巨大的机会。
第二是存量市场的机会。几乎所有的服装企业都想做柔性供应链,从美邦代表的传统线下品牌,到韩都衣舍代表的传统电商品牌,到如涵代表的网红品牌,到现在遍地开花的直播,大家都需要柔性供应链,对于他们而言,像 SHEIN和 Zara 一样自建柔性供应链几乎是一项不可能完成的任务。
未来产业的发展有很大机会,一定会有一批新的品牌出来。这批新品牌一旦成熟,中国以前的传统品牌,尤其是以时尚为主打的就会被颠覆掉。