重磅!多地亚马逊卖家收到税务短信
 485
10月13日上午,多地亚马逊卖家陆续反馈,收到来自税务的提醒短信,要求核实企业2026年第一季度的销售收入申报情况。
多地集中收到短信
上午9点半左右,多地卖家陆续收到税局短信,有人零申报,有人申报金额偏低,也有企业一直正常申报甚至此前已经按照税局提供的数据处理依然收到"少申报”提醒。
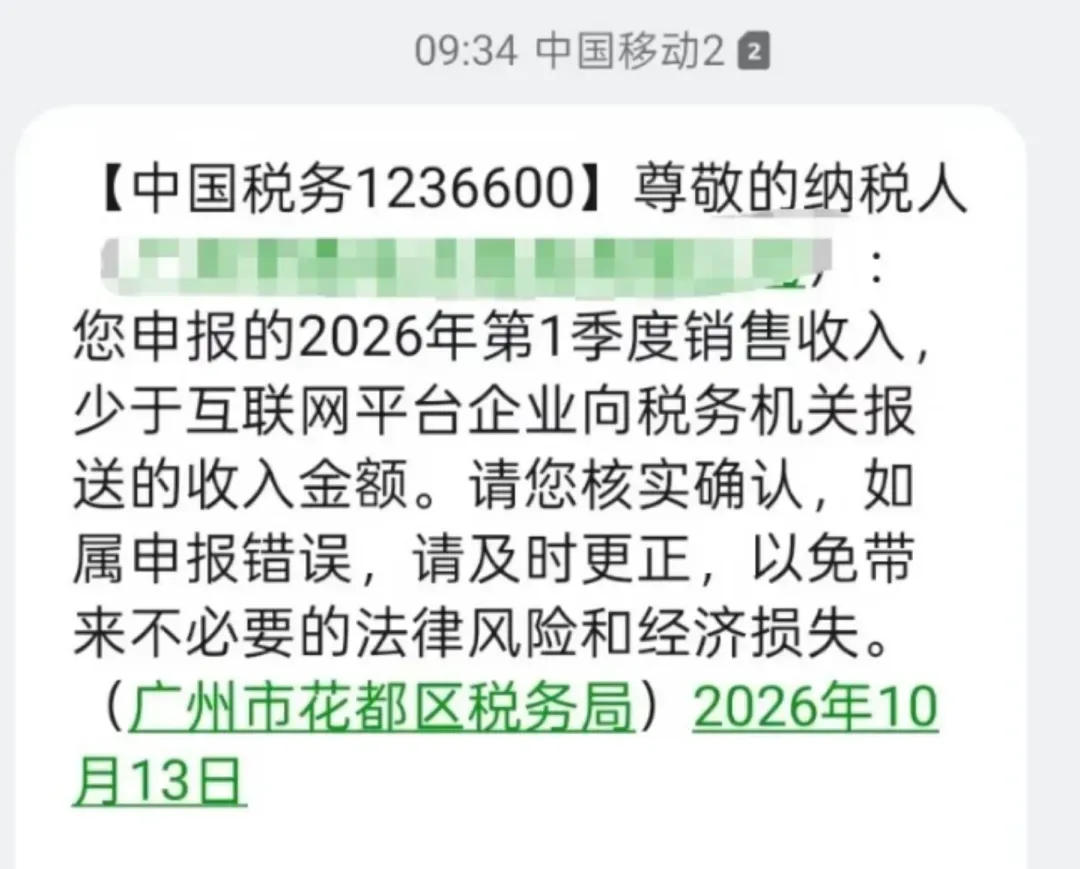
目前来看,广东、福建、浙江等地均向企业发送了类似提醒,明确指出:
企业申报的2026年第一季度销售收入,小于互联网平台向税务机关报送的收入金额。如属申报错误,应及时更正,避免不必要的法律风险和经济损失。
从时间点来看,这轮短信可能和亚马逊重新报送数据、税务系统自动比对有关,但目前还没有明确信息能确认之间的关联。
这意味着,跨境电商税务监管正在发生一个重要变化:企业申报收入是否合理,不再只看企业自己提交的报表,还会与平台报送的经营数据进行比对。
申报收入低于平台数据,是少缴税吗
对于亚马逊卖家来说,平台报送收入与企业申报收入存在差异,并不罕见,但不同差异的性质完全不同。
1.平台销售收入与最终回款不是一个概念。
消费者支付商品价款后,平台还会扣除佣金、广告费、仓储费、物流费等。如果企业简单按照实际到账金额确认全部销售收入,就可能出现收入少计的问题。
2.跨境电商海外仓业务还存在出口与销售不同步的问题。
特别是9810模式下,企业通常先将货物批量出口至海外仓,之后再通过亚马逊等平台逐步销售。
因此,出口报关金额、平台当期销售收入,以及企业税务申报数据,在确认时点和统计口径上可能存在差异。
数据存在差异,并不必然意味着偷税或需要补税;
但如果企业无法解释差异,也没有真实完整的资料支持,就可能带来进一步的税务风险。
收到税务提醒,干万别乱操作
首先,收到税务提醒,要明确三类错误操作:
无视短信,搁置不回复,等待自动消失;
为抹平差额盲目补税,没有凭证支撑;
口头简单解释,没有书面资料和台账;
第一步:两套原始数据拉取核对
平台端:平台涉税报送报表、订单明细、退款明细、代收境外税费明细;公司端:电子税务局增值税申报表、账面收入、报关单、收汇记录、平台结算报表。
第二步:逐项拆分差额,制作差异说明表
把差额分门别类列明:代收境外税费、退款折扣、9810海外仓销售时间差;单独区分【可解释差异】和【真实漏申报收入】。
第三步:分场景处理
全部是口径差异、时间差,不存在少报收入:整理全套佐证资料,撰写书面情况说明提交主管税局备查,无需补税。重点是凭证完整,口头解释不被采信。
自查发现确实存在收入少申报:主动更正往期申报,补缴税款及滞纳金。主动自查更正,处罚可从轻,甚至不予处罚;拒不配合,后续转为纳税评估、稽查,将面临补税+滞纳金+0.5~5倍罚款。