从651人到4人!又一家LED老牌大厂倒下......
 436


10.30义乌丨27新政重磅揭晓,多重权益,赢战旺季
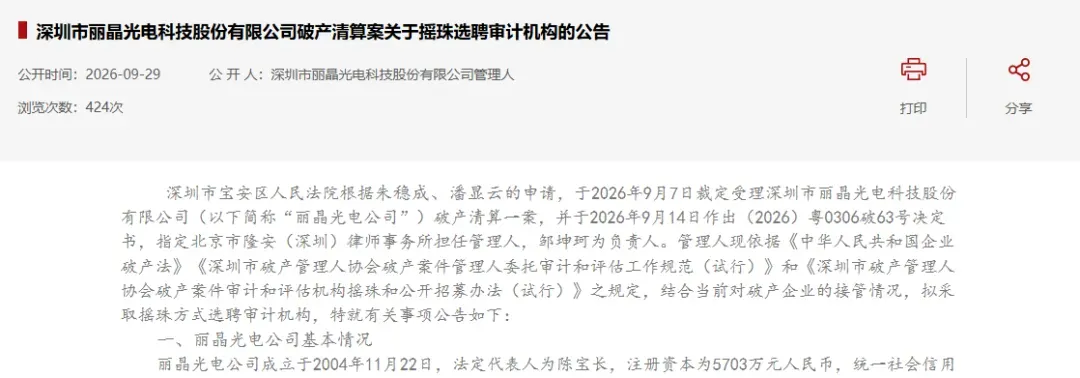
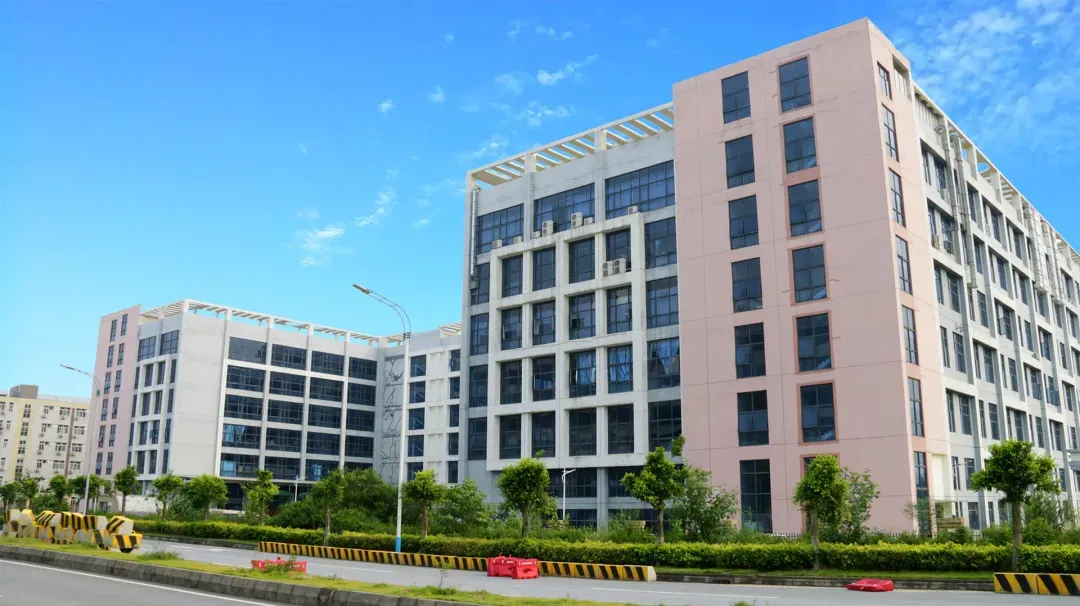
丽晶光电成立于2004年,厂区总面积约12万平方米,是国内较早研发全彩点阵模块的厂商,也是压铸铝箱体技术和LED显示屏节能分压供电技术的早期开拓者。
但风险早已埋下。
但丽晶光电的困境并非单一因素所致。从经营模式看,企业长期采用重资产运营,厂房、设备折旧与产线维护的刚性支出在行业景气时尚可被规模效应覆盖,一旦进入产能过剩阶段,固定成本便迅速转化为财务负担。叠加文旅商演项目垫资比例高、回款周期漫长的行业惯例,应收账款持续占用现金流,债务风险逐步累积至不可逆转的程度。
更深层的问题在于技术路线的切换。丽晶光电并非没有技术积累,但它未能将全彩点阵模块、压铸铝箱体等上一代技术优势,转化为面向Mini/MiP/COB等新一代路线的代际壁垒。
当行业价格战、下游回款周期拉长与融资环境收紧在同一时间窗口叠加,中型企业的容错空间被急剧压缩。
丽晶光电不是孤例。
就在同一时期,LED产业链上多家企业相继进入司法清算程序。浙江鸿粤半导体器件有限公司,2024年3月才成立,注册资本5000万元,两名股东的实缴资本均为零元。成立两个月后备案了“年产4000万只IC集成电路、8000万米键合丝线”的项目,但备案一年多后,项目未见实际推进,公司便进入了破产审查程序。
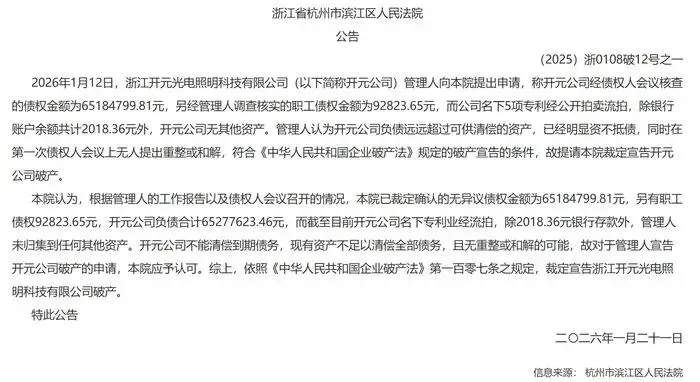
更早一些,中山市迪开尔照明电器也在8月被裁定破产清算。再往前看,今年年初,深圳新光台电子和浙江开元光电先后倒下。开元光电破产时,名下银行存款仅2018.36元,5项专利拍卖全部流拍,资不抵债的惨烈程度可见一斑。
一边是出清,一边是分化
同样是在2026年,LED显示行业的头部阵营却在交出另一份成绩单。诺瓦星云上半年营收17.65亿元,同比增长15%,归母净利润3.32亿元,现金流大幅改善。雷曼光电的COB显示产品国际市场需求爆发,海外收入同比上涨超过70%。
洛图科技的数据显示,2026年上半年中国大陆小间距LED显示屏市场销售额达58亿元,同比增长3.5%,行业在经历了“量增额减”的阵痛后,拐点修复的态势基本确立。
但这份修复的红利,并没有均匀地落到每个人头上。市场集中度在加速向头部靠拢,洲明、利亚德、海康威视、强力巨彩四家合计拿走了超过65%的份额。拥有COB、MiP技术储备和垂直整合能力的厂商,在成本传导和产品溢价上拥有更大的腾挪空间;而像丽晶光电这样夹在中间的中型企业,既没有头部玩家的规模效应,也没有轻资产细分玩家的灵活身段,一旦行业进入存量博弈,容错空间就被迅速压缩至零。
丽晶光电的结局,是一个关于“先发优势不等于安全垫”的典型案例。它曾经拥有技术标签、海外渠道和奥运级别的项目背书,但这些都没能转化为穿越周期的现金流。当价格战、回款难、融资收紧三件事同时发生时,重资产从护城河变成了枷锁。
需要指出的是,法院受理破产清算申请并不等于丽晶光电已被宣告破产,后续案件仍可能因债务和解、重整安排或清算处置而呈现不同走向;即便企业作为独立经营主体继续存续的概率已经很低,其最终法律与商业结局仍取决于审理进程和债权债务处理结果。
但无论最终结局如何,这家22年企业的经历已经清晰展示了一个教训:先发优势若不能转化为持续的现金流安全垫和新一代产品竞争力,便不足以抵御一轮完整的行业周期。