壹鑫财税|个人每年有5万美元购汇额度,就能用来投资境外公司吗?

 271
最近,在和一些准备注册香港公司、美国公司的客户沟通时,经常会听到类似的问题:
“我个人每年不是有5万美元的购汇额度吗?如果我想在香港注册一家公司,是不是每年把5万美元换成美元,再汇到香港账户,就可以作为公司的投资款?”
还有一些客户会进一步问:“如果一个人不够用,能不能让配偶、父母或者其他亲属分别购汇,再把钱汇到同一个境外账户?”
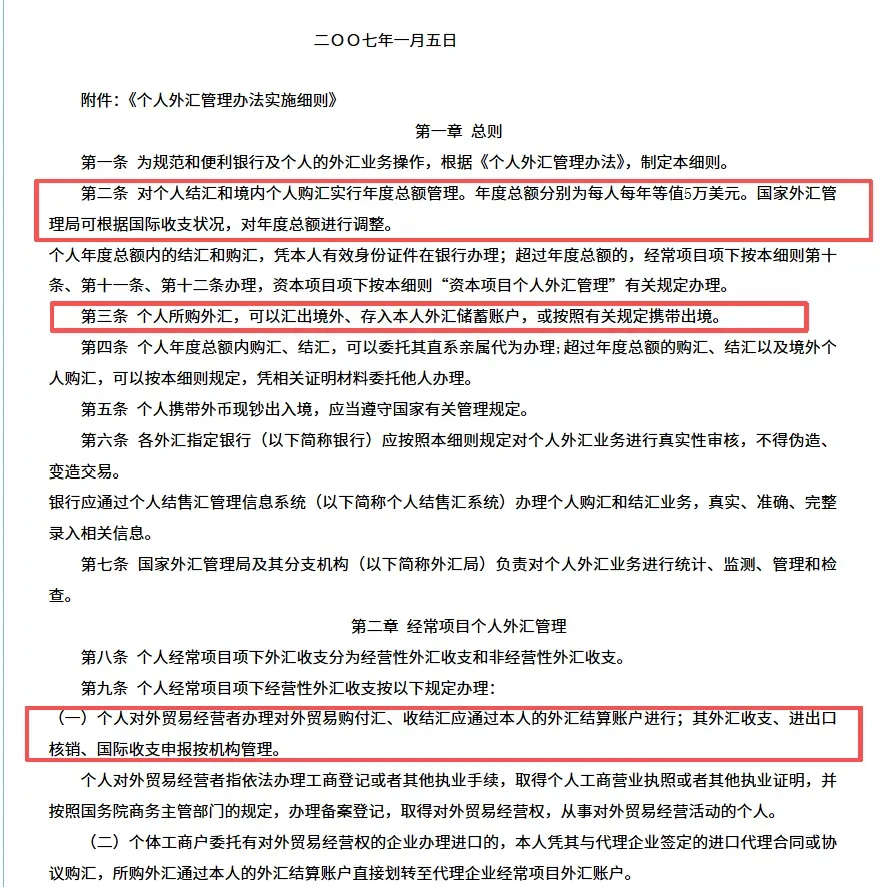
这些问题看起来都是资金安排的小事,但从实际财税和外汇合规角度来看,背后涉及的是个人购汇、跨境资金汇出、境外投资以及资金来源真实性等多个环节。
尤其是现在,不少跨境电商老板准备布局香港、美国、新加坡等境外市场,注册境外公司只是第一步,后续还要考虑注册资本从哪里来、投资款怎么汇出去、境外公司如何接收资金,以及未来利润如何分配和回流。
这里先说一个结论:每人每年等值5万美元的便利化购汇额度,不代表个人每年可以自由向境外投资5万美元。
如果把这两个概念混为一谈,很可能公司已经注册好了,真正需要投入资金时,却发现资金出境的路径并不合规。
5万美元购汇额度,到底能做什么?
很多人理解5万美元额度时,容易产生一个误区:只要钱是自己赚的,换成美元以后,汇到境外账户就是自己的自由。
但实际上,个人购汇和境外投资属于不同性质的外汇业务。每人每年等值5万美元,是个人年度便利化购汇额度,主要用于符合规定的经常项目用汇,例如出境旅游、留学、探亲、就医等真实合理的用途。
它解决的是个人日常用汇的便利问题,而不是境外资本投资的资金出境资格。
根据外汇管理相关规定,境内个人年度便利化额度内购汇,不得用于境外买房、证券投资、购买人寿保险及投资性返还分红类保险等尚未开放的资本项目。
那么,投资一家香港公司、美国公司,是不是也能直接使用这5万美元?
关键就在于:境外公司股权投资,本质上涉及资本项目,不是因为金额小,就自动变成了经常项目。
举个例子:张先生准备在香港注册一家有限公司,计划投入5万美元作为启动资金。他认为自己有年度购汇额度,于是到银行购买美元,再通过个人账户汇往香港,准备作为公司的股东投资款。
从资金用途来看,这笔钱并不是用于旅游、留学或生活消费,而是用于取得境外公司的股权或者开展经营投资。
因此,不能仅凭个人拥有5万美元购汇额度,就认定这笔资金可以直接汇出。
《个人外汇管理办法》第十六条也明确,境内个人对外直接投资,应符合有关规定,经外汇局核准后,可以购汇或以自有外汇汇出,并办理境外投资外汇登记。
也就是说,5万美元额度和境外投资资格,是两回事。
真正容易出问题的,不只是购汇
实际工作中,我发现不少个人投资者并不是不知道有外汇管理规定,而是觉得自己投资金额不大,或者只是注册一家境外公司,没有必要把事情想得太复杂。
但资金一旦跨境,银行审核的就不只是金额,还包括交易性质、资金用途、交易背景以及相关证明材料。
以下几种操作尤其需要注意。
1. 把投资款包装成旅游、留学等个人消费款:
这是比较典型的错误理解。
有人认为,既然每年有5万美元额度,可以先以旅游、探亲等名义购汇,再把美元汇到境外,最后用于香港公司注册、缴纳股本或者支付经营费用。
问题在于,购汇用途和实际资金用途不一致。
即使银行最初办理了购汇,也不意味着后续资金使用就自动合规。购汇、汇款和资金最终用途需要符合相应业务规则,不能通过更换用途名称来改变资金性质。
2. 找亲属朋友分拆购汇,再集中汇入境外账户:
例如,张先生自己有境外投资需求,便让妻子、父母和兄弟姐妹分别购汇5万美元,再统一汇入自己的香港账户。
表面上看,每个人都没有超过年度额度,但实际上,这些资金可能都服务于同一笔境外投资。
这种通过多人分拆购汇、规避真实性审核的做法,存在明显的合规风险。银行发现异常交易后,可能要求补充说明资金用途、交易背景及相关证明材料。
需要特别强调:年度便利化额度是个人额度,不是可以随意借用、转让或者拼凑的投资额度。
3. 境外公司已经注册,却没有合理的投资资金来源:
还有一类情况比较隐蔽。
个人先通过境外秘书公司注册香港公司,拿到注册文件和商业登记证后,再考虑怎么把钱打进去。因为前期没有规划资金来源,后续就出现股东个人账户、亲属账户、境外第三方账户轮流转账的情况。
等到境外公司需要向银行解释股东出资来源,或者后续申请银行账户、办理资金汇入时,才发现缺少完整的资金证明和投资文件。
境外公司有了,并不代表资金投入环节就没有问题。
4. 只关注资金汇出去,没有考虑未来怎么回来:
个人投资境外公司,不能只考虑第一笔钱如何汇出。
未来境外公司盈利后,可能涉及股息分红、股权转让、清算退出,甚至境外公司向境内关联企业支付服务费等不同资金安排。
这些款项的性质、税务处理和入境路径并不相同。
如果最初的投资关系、股东身份、资金来源和持股结构没有梳理清楚,后续分红、转让和资金回流时,就可能出现无法充分证明资金性质、投资收益来源或者股权关系的问题。
4. 只关注资金汇出去,没有考虑未来怎么回来:
个人投资境外公司,不能只考虑第一笔钱如何汇出。
未来境外公司盈利后,可能涉及股息分红、股权转让、清算退出,甚至境外公司向境内关联企业支付服务费等不同资金安排。
这些款项的性质、税务处理和入境路径并不相同。
如果最初的投资关系、股东身份、资金来源和持股结构没有梳理清楚,后续分红、转让和资金回流时,就可能出现无法充分证明资金性质、投资收益来源或者股权关系的问题。
个人想投资境外公司,资金应该怎么规划?
并不是说个人不能投资境外公司,而是要先判断投资主体、投资方式和资金来源,再确定合规路径。
实际操作中,建议从以下几个方面入手。
第一:先确认投资主体,不要把个人投资和企业ODI混为一谈。
如果是个人以自己的名义投资香港、美国或者新加坡公司,需要根据个人身份、资金来源、投资结构及适用规定,判断是否符合个人对外直接投资的相关要求,以及是否涉及境外投资外汇登记。
如果是境内企业作为投资主体,通过境外公司开展投资,则需要根据项目情况判断是否涉及发改、商务部门的境外投资备案或核准,以及相应的外汇登记和资金汇出手续。
这里要注意,个人投资和境内企业ODI是两套不同的监管逻辑,不能简单地认为个人注册境外公司,就一定要按照企业ODI流程办理;也不能认为个人投资金额小,就可以直接套用5万美元额度。
第二:核实资金来源,明确钱究竟属于谁:
境外投资资金可能来自个人工资收入、经营所得、境外合法收入或者其他合法资产。
但资金来源合法,并不等于资金可以不受限制地跨境使用。
需要结合资金形成过程、投资主体和实际用途,准备相应的证明材料。尤其是涉及个人与境内企业之间的资金往来时,要明确这是个人出资、企业投资,还是其他性质的资金安排。
不能今天以个人名义购汇,明天又让境外公司把它记成境内企业的投资款。
第三:设计境外公司的股权架构和出资路径:
例如,个人直接持有香港公司股权,与境内企业通过合规的境外投资架构持有香港公司,涉及的监管要求、资金来源和后续税务处理可能完全不同。
如果境内居民通过特殊目的公司开展境外投融资,并涉及返程投资,还需要进一步关注37号文登记要求。
这里不是简单地选择哪一种架构更方便,而是要看未来有没有境内企业参与、是否计划返程投资、资金是否需要回流,以及境外公司的实际经营安排。
第四:提前考虑收益分配和退出安排:
投资之前,就应该考虑境外公司未来赚到的钱如何处理。
如果是股息分红,需要关注境外公司当地的利润分配规则、相关税务处理,以及境内个人取得境外所得后的个人所得税申报义务。
如果是股权转让,则要关注股权转让所得的确认、成本依据、税务申报和资金入境凭证。
不能等到境外公司已经盈利,才开始补充最初的投资证明。
在注册香港、美国、新加坡公司之前,建议先把下面几个问题梳理清楚:
1. 投资主体是否明确?
·是个人直接投资,还是境内企业投资?
·实际股东和出资人是否一致?
·是否涉及境内企业持股或返程投资?
2. 资金来源是否清晰?
·投资款来自个人工资、经营所得还是其他合法收入?
·是否存在亲属代购汇、多人分拆购汇的情况?
·是否能够提供合理的资金来源证明?
3. 资金出境路径是否合规?
·是否将5万美元便利化额度误认为境外投资额度?
·是否存在购汇用途与实际用途不一致的问题?
·是否需要办理相应的投资审批、登记或外汇手续?
4. 境外公司后续安排是否清楚?
·公司注册后是否有真实经营计划?
·股东出资、公司账务和银行流水能否相互对应?
·未来分红、股权转让和资金回流如何处理?
这些问题看似是注册公司前的准备工作,实际上决定了后续资金能不能顺利投入、公司能不能正常经营,以及未来收益能不能有依据地处理。
个人每年5万美元的购汇额度,确实为日常跨境用汇提供了便利,但它不是境外投资的通行证。
对于准备布局香港、美国、新加坡等境外市场的个人投资者来说,真正需要关注的不是如何把5万美元换成美元,而是投资主体是否合适、资金来源是否清楚、跨境路径是否符合规定,以及后续收益如何合规处理。
境外公司注册只是开始,资金怎么出去、怎么投入、怎么产生收益、最后怎么回来,才是一整套需要提前规划的事情!
壹鑫财税在日常服务跨境企业和个人投资者的过程中,也经常遇到类似情况:公司已经注册,账户也开好了,但到了实际出资、资金汇入或者利润回流时,才发现前期缺少整体规划。有些问题在注册之前就能规划好,远比资金已经汇出去以后再解释、再补材料要稳妥得多。
壹鑫财税|专注跨境财税合规与境外投资架构服务,让境外投资从注册到运营,每一步都有清晰的合规思路。




- 合作伙伴
- 品牌主页立即联系

.png?imageMogr2/thumbnail/300x>/format/webp/quality/80)