香港公司"零申报"的4大谎言

 859
同样一家香港公司,一个卖家每年乖乖做账审计,另一个选了"零申报不用管"。你猜三年后谁更省心?
太侠见过的案例里,把"零申报"当万能钥匙的人,十有八九栽在同一个认知坑里。
今天就把"零申报"这层皮扒开,尤其是那4个流传最广的谎言。
谎言一:没香港本地收入,就能零申报
太多人卡在这一句:"我钱都是在海外赚的,香港税局管不着。"
地域来源原则确实只对"在香港经营产生的利润"征税。但问题在后面半句——你得先证明自己"没在港经营"。
怎么证明?拿账本出来。
只要有境外收入,公司照样要做账、出审计报告、交报税表。只不过利润来源在境外时,你可以在报税时一并申请离岸豁免。
直接填张零申报塞过去,在税局眼里不是"我没赚钱",是"我隐瞒了经营"。
划重点:香港收的是"在港经营"的税,但你得先拿出账本来,证明你没在港经营。
谎言二:公司亏损,直接零申报就行
这是把"赚没赚钱"和"有没有经营"搞混了。
亏损恰恰说明你干过活:有采购、有运费、有广告费、有员工工资。这些全是经营行为的证据。
税局要的不是你赚了多少,而是你这一年到底动没动。
亏损公司不仅要做账审计,亏损额还能依法结转到未来年度抵扣利润,这是正经福利。
你拿零申报糊弄过去,等于主动放弃了这个权利,还顺手给自己埋了颗雷。
讲真,亏损是公司干过活的证明,不是你不报税的理由。
谎言三:离岸经营,自动就免税了
这一条最毒。
很多卖家想得特别简单:我人不在香港,货不进香港,客户全在老外那,钱从海外平台直接进香港账户——这还不算离岸?那必须免税啊,所以零申报没毛病。
大错特错。
"离岸"从来不等于"免税"。想拿离岸豁免,不是税表上打个勾就行,得你主动去申请:提交审计报告,再交一份离岸豁免申请,白纸黑字证明你的业务全过程都不在香港——合同在哪儿签的、客户供应商是谁、货从哪流转到哪。税局认可了,才算免税。
自2023年FSIE(外地收入豁免征税)制度落地、经济实质要求实施以来,这条路子本就走不通。针对股息、利息、特许权使用费这类被动收入,尤其是跨国企业架构下没有实质经营的壳公司,想靠香港通道免税基本没戏。
再说个更狠的。2026年6月,香港CRS2.0已经完成立法,2027年1月正式实施。监管从查账户,升级成穿透到最终实控人。
你那家"纯收款、无办公、无雇员"的香港壳公司,正是重点稽查对象。
离岸不是免死金牌,是一张需要你主动去领的准考证。领不到,就别拿零申报当护身符。
谎言四:休眠公司,自动就免申报
最后一个,是把"免审计"和"免申报"当成了一回事。
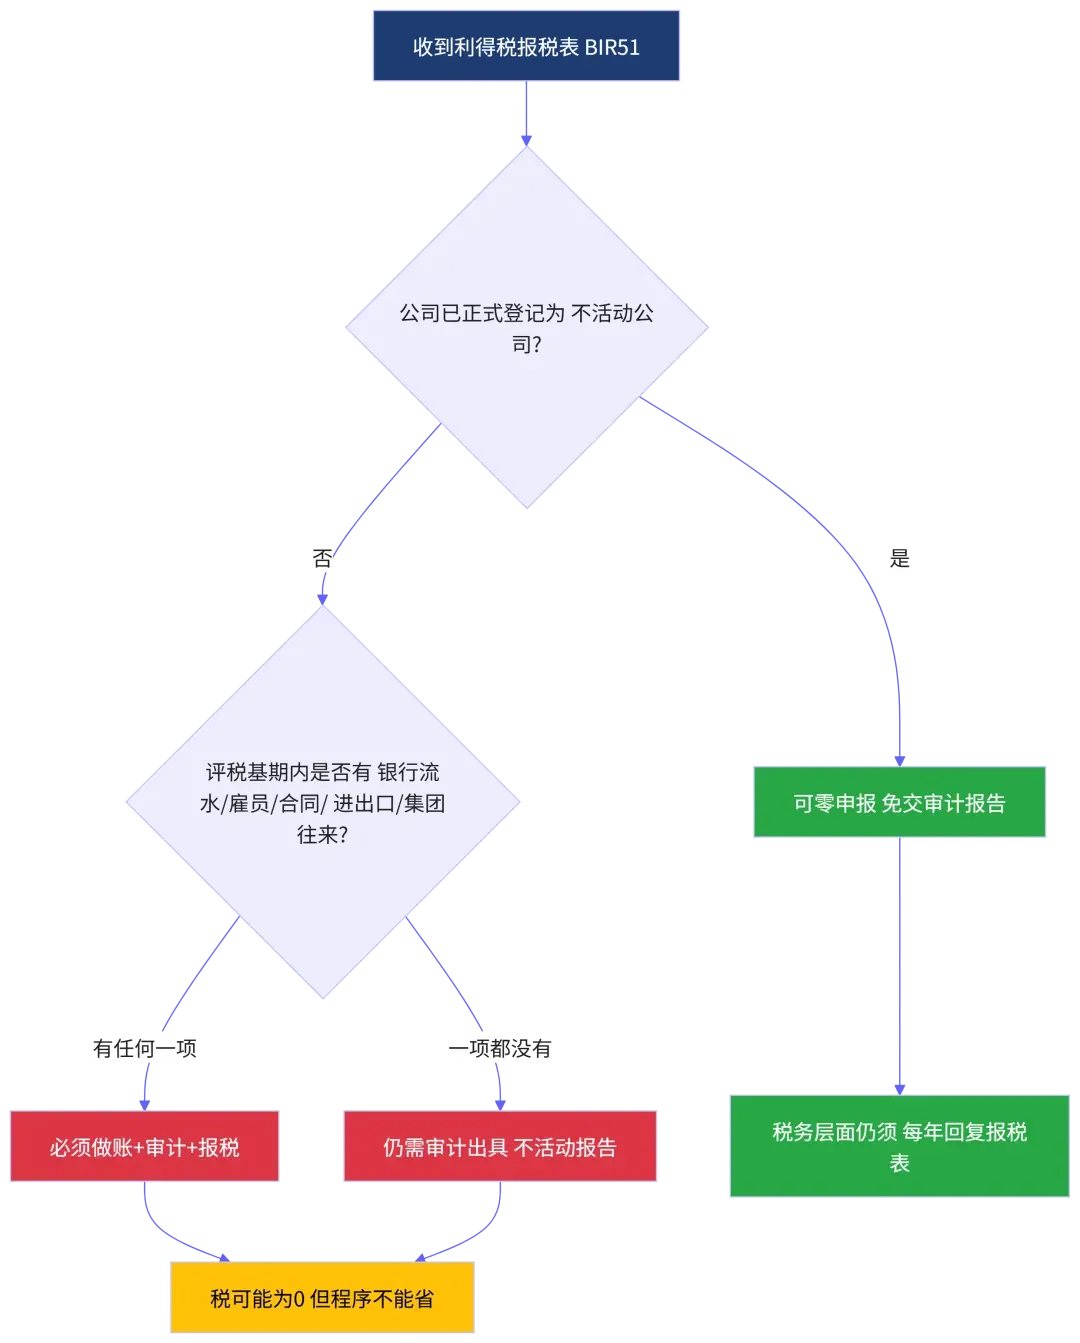
休眠公司(不活动公司)确实是香港公司最常见、也最干净的合法免审计路径(严格说《公司条例》下还有小型私人公司、全资附属公司等少数法定审计豁免,但对一家想"躺平"的普通公司,走休眠申报最稳妥),但这状态不是睡觉睡出来的,得你主动向公司注册处交特别决议去申请。
更关键的是:休眠免的是审计,不是申报。税局真给你发了利得税报税表(BIR51),你照样得在期限内回。
所以"我休眠了所以什么都不用管",这句话本身就错了两回。
你的公司到底能不能零申报
写在最后
说到底,香港公司不是避税工具,是你把生意做大的标配。
「我公司一直零申报,现在要不要补审计?」
要补。零申报不等于不用审计,只要公司有实际运营,就得把过往年度的账补齐、审计补齐。越早补越主动,等税局发函再补,罚款和利息都上去了。
「休眠公司真的不用报税吗?」
免审计,不免报税。税局发BIR51你还是得回,只是不用附审计报告。真想彻底躺平,得走正规注销流程,别拿休眠当挡箭牌。
「离岸豁免好申请吗?要什么材料?」
核心就一条:证明业务全过程不在香港。合同、邮件、物流单、银行流水、供应商客户资料,全得留着,而且要前后一致。
觉得有用的话,点个赞再走。
备注:侠之大者,一家之言。以上内容仅为个人观点,仅供交流,不作决策依据,欢迎指正,持续学习。