 AMZ123获悉,近日,Onclusive发布的一项最新分析显示,在ChatGPT、Perplexity等主流生成式AI平台生成的内容中,亚马逊是目前曝光度最高的大型电商平台,其AI可见度份额达到19.3%,领先沃尔玛、阿里巴巴、Shopify和eBay。
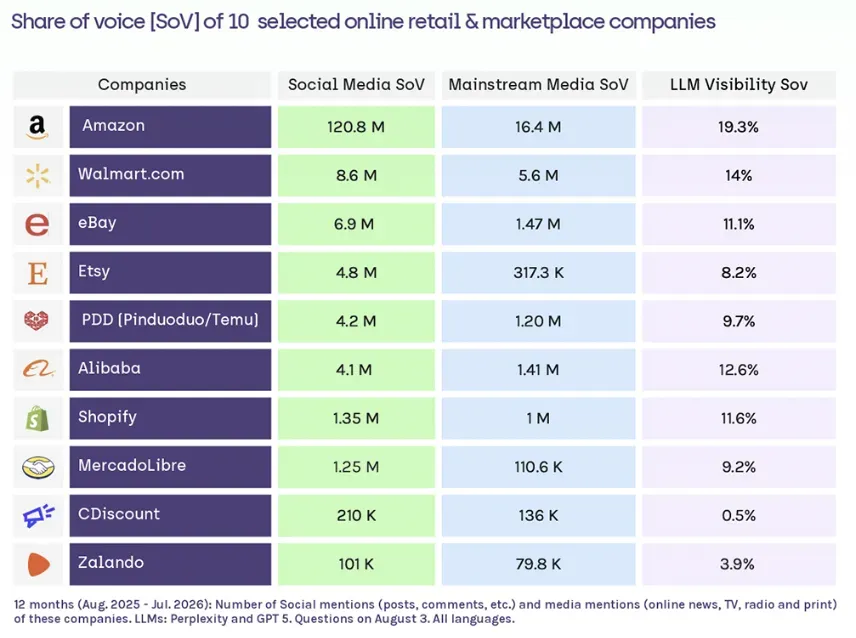
具体来看,亚马逊以19.3%的份额位居第一,沃尔玛以14%排名第二,阿里巴巴为12.6%,Shopify为11.6%,eBay为11.1%。Temu的份额达到9.7%,与Shopify和eBay的差距并不大;美客多为9.2%,Etsy为8.2%。欧洲电商平台Zalando和CDiscount的份额则分别为3.9%和0.5%。
这项研究中的“声量份额”(Share of Voice)指的是,在此次分析范围内,各电商平台在AI生成回答中被提及的频率。简单来说,某个平台出现得越频繁,其AI可见度份额就越高。从结果来看,不同平台在生成式AI中的曝光差距已经比较明显,亚马逊与排名靠后的平台之间形成了较大的领先幅度。
除了出现次数,平台在AI回答中出现得够不够靠前,同样是衡量曝光效果的重要指标。数据显示,亚马逊的平均突出度得分(Prominence Score)达到92%,同样位居第一;沃尔玛为84%。
该指标主要衡量一个品牌首次出现在AI生成回答中的位置,得分越高,意味着平台越容易在回答前部被提及,而不是排在较后位置。
这意味着,亚马逊不仅更容易被ChatGPT和Perplexity等AI工具提及,而且更倾向于出现在回答的前面。对于正在通过AI寻找商品和购物平台的消费者而言,电商平台能否进入AI回答以及出现的位置,都可能影响其被用户看到的机会。
这一变化与消费者使用AI进行购物决策的趋势正在同步扩大。NIQ最新研究显示,目前全球74%的消费者已经使用AI发现商品。过去,消费者寻找商品主要依靠传统搜索引擎、电商平台搜索、社交媒体等渠道,如今AI也正在加入这一消费路径,并承担起商品发现和品牌研究等工作。
值得注意的是,AI可见度并不完全由平台自身的电商规模决定。Onclusive的分析还发现,电商平台在传统媒体中的曝光量,与其在大型语言模型(LLM)中的可见度存在较明显的关联。传统媒体报道越多的平台,通常也更容易出现在AI生成的回答中。
亚马逊就是一个典型案例。其AI可见度份额达到19.3%,同时拥有约1640万次媒体提及,在两项指标中均排名第一。沃尔玛的AI可见度份额为14%,媒体提及量则达到560万次,两个指标均排名第二。
这表明,品牌长期积累的媒体曝光和网络内容,可能会进一步影响AI模型在回答消费者问题时对品牌的提及情况。
与此同时,新兴平台也正在争夺这一新的AI流量入口。Temu虽然进入市场时间相对较晚,但其AI声量份额已经达到9.7%,与Shopify的11.6%和eBay的11.1%相差并不远。
这意味着,在生成式AI不断参与商品搜索和消费决策的情况下,新平台同样有机会快速获得AI曝光,而传统电商平台之间的竞争也正在从网站、搜索引擎和社交媒体延伸到AI回答。
对于电商平台和品牌而言,未来需要关注的可能不只是“能不能出现在AI回答中”,还包括出现的频率、在回答中的位置,以及与竞争对手相比能够获得多少曝光。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy