英国VAT平台代扣扩大范围:2027年10月起英国本土企业纳入
 114


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>
2026年10月28日预算案确认,平台代扣VAT自2027年10月起扩围至销售时货物位于英国境内的英国企业。已注册VAT的企业没有金额门槛,未注册的企业以单一平台年销9万英镑为界,B2B、个人销售与二手商品不在范围内。这条界线只用来判断平台从何时开始核算,并不构成免税额度,也不改变企业原有的注册义务。
2026年6月23日,英国财政部与HMRC发布征求意见稿,八周咨询期共收到67份回复(卖家19份、平台17份、代表机构14份、专业顾问4份、个人3份、其他10份);10月28日预算案正式宣布推进。官方给出的三条目标:
减少VAT不合规;
保护合法低于注册门槛的小企业;
增加税收收入,为商业街商业税率改革提供资金,同时降低平台和企业的行政负担。
卖家的疑问集中在一点:已经注册VAT,但单个平台不到9万英镑,是否还会被代扣。答案是会,因为这条线只针对未注册的企业。
自2021年起,存放在英国仓的货物以及不超过135英镑的进口包裹已由平台核算,本次改革不改变这一安排;独立站与B2B销售仍由企业自行申报,因此两类渠道需要分开记账。
这是本次改革的核心对象。已注册VAT的企业没有金额门槛,未注册的企业要在单个平台的年销售额超过9万英镑之后才进入范围。
只持有英国公司、注册地址或虚拟办公室,并不足以构成在英设立。判定时看三件事:
核心经营决策在哪里作出;
日常管理从哪里开展;
本地是否有配齐人员和设备的固定场所。
⚠️三条都不满足的,按境外主体处理。
身份判断依靠证据链,包括董事会召开地点、定价决策记录、本地雇员与仓储合同、设备清单。这些材料现在归档,日后解释时更有依据。
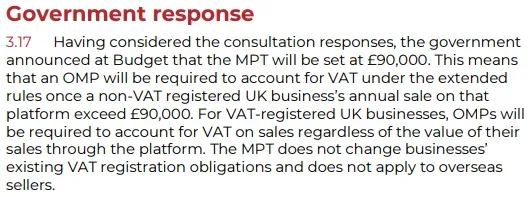
官方答复摘要第3.17段:门槛与注册状态直接挂钩
原文包含三层含义
(1)未注册的企业在单一平台年销超过9万,平台才须核算;
(2)已注册的企业不论金额多少一律核算;
(3)MPT既不改变企业的注册义务,也不适用海外卖家。
❗可见9万只决定平台何时介入,已注册的企业即使在单平台只卖2万,同样在范围内。
在门槛水平上,平台与部分代表机构主张降低甚至取消,理由是压缩通过拆分销售规避的空间;企业卖家则普遍支持9万,13名受访者中有11名反对更低门槛。
政府最终选择与注册门槛对齐,因为合法低于门槛的企业可以完全不被纳入,各渠道口径保持一致,实施起来也比税率减免容易。门槛以下的不合规仍由HMRC按常规手段处理,实施后还会监测效果。税率减免的方案已明确放弃。
两个9万英镑,口径完全不同
👇
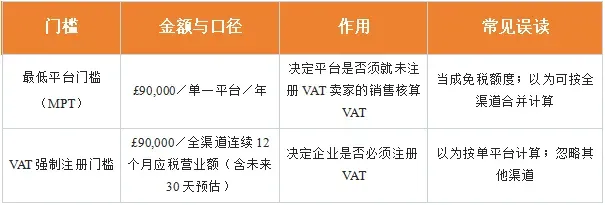
举例来说,企业在三个平台各卖8万英镑,单看每个平台都没有触发MPT,但全渠道合计24万已经越过注册门槛。完成注册之后,平台核算又回到没有金额门槛的状态。反过来,单平台卖到9.5万却尚未注册,平台同样要核算,此时需要先解决的是注册义务本身。
二手商品可以用边际利润方案按毛利计税。“新货冒充二手”的风险,官方认为价格差本身具有威慑作用,并会通过指引、卖家声明与记录保存加以管理。
这次改革没有增加新的税种,改变的是缴税时点与资金路径。
旧模式:含税货款全额到账,企业在申报期缴税;
新模式:平台核算之后通常从结算款中直接扣减上缴,回款相应减少。
把门槛设在注册门槛的位置,正是为了降低对小企业的冲击。范围内的企业可以申请月度申报,但这只改善退税的节奏,补不上备货所需的缺口。核算时按“售价—佣金—采购成本—可抵扣进项”重新计算,回款减少并不等于利润等额减少。
平台只负责其促成的销售环节,进口环节仍由卖家承担。凭证齐全的可以抵扣,但不会自动退税。
平台已经核算的部分无需重复缴税,但报表仍要按期提交,独立站、B2B与进项都要如实填报。没有应缴税款、也没有退税,并不代表没有业务,因此不能做零申报。
企业对平台的相关供应按视同零税率处理,进项较大的商家容易转为净退税状态,对账与报表的工作量随之上升,同时经营多个渠道的尤为明显。
咨询中相关参与度很低,政府需要更多时间研究它与新规如何衔接,方案暂不调整。
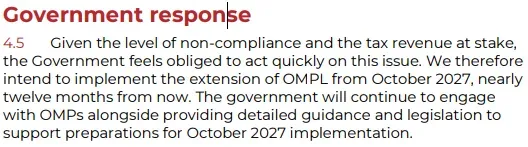
官方答复摘要第4.5段:实施期定于2027年10月
咨询于6月23日发布、8月18日结束,10月28日正式宣布,实施时间定在2027年10月,距宣布接近十二个月。官方的理由是不合规的规模与税收损失不允许久拖,详细指引与立法会在生效前发布。
平台改造分歧:主流意见要求在指引发布后至少12个月,部分认为6个月即可,少数则要求更长。已有“视同供应商”系统的平台可以在原有基础上微调,食品配送等业态则需要较大改造,涉及税额计算、对账、报表、卖家核验与现金流安排。
平台核算不等于HMRC放手:其数据与执法权力仍会并行使用,两者互为补充。
✅现在
核对经营主体、实际运营地点、VAT号与平台登记资料是否一致,有不一致的地方先更正。
建立两套台账,一套按平台记录销售额以跟踪MPT,一套按全渠道连续12个月统计以判断注册义务。
已经符合注册条件的,尽快办理,不必等到新规临近。
不同渠道分开记账,并在合同或协议中写明由哪一方核算VAT。
落地前
按新的结算方式重新安排备货所需的现金流,同时测算净退税与到账周期。
确认ERP系统能够导入代扣数据并自动完成对账。
订单、退款、平台费用、进口与二手相关的凭证都要留档。
待官方指引与不要做
销售额如何统计、退货如何扣减、责任从哪一天起算、申报表如何填写、开票以及Flat Rate如何衔接,都要等官方指引。
指引发布之前,不要停止申报,不要注销税号,也不要为了规避门槛而拆分店铺,因为拆分销售正是官方在咨询中重点关注的规避方式。
写在最后
9万英镑并不构成豁免,它只是未注册企业进入范围的界线。真正决定是否被平台核算的只有两件事:是否被认定为在英国设立,以及是否已经注册VAT。前者依靠证据链,后者取决于时点。
2027年10月之前,指引与平台改造仍可能调整,但适用对象与门槛逻辑已经确定。先把身份认定和台账这些基础工作做扎实,其余等待官方文本落地。