香港公司第一次做审计,会计师会问的 10 个问题
 69
第一次做审计,大部分老板的体验是:「我以为交给会计师就行,结果被问了一堆问题,资料要了一遍又一遍。」
这不是会计师在刁难。香港公司审计是由执业会计师对财务报表发表意见的法定程序,他必须能解释每一笔钱的来源和去向,所以必须问。
这篇把第一次审计最常被问的 10 个问题一次讲完,并附一份资料清单。
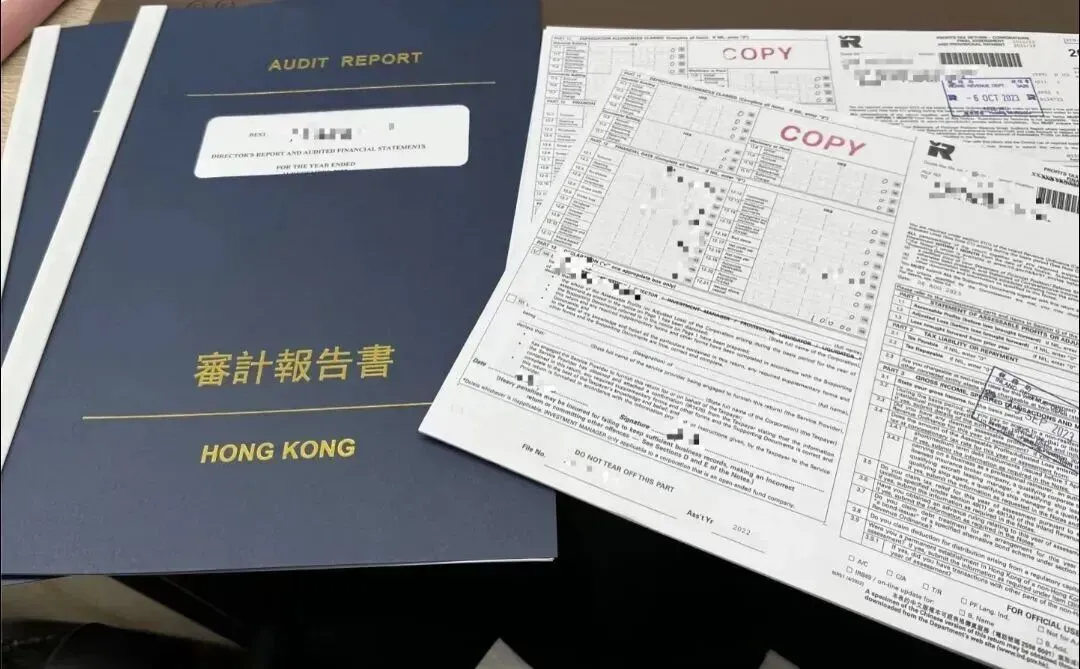
香港公司的利得税报税表由税务局发出,须连同经香港执业会计师签署的审计报告一并提交。
这不是可选项。未按规定提交,会引致罚款、估税(税务局按估算征税),严重时公司及责任人可被检控。
这里有两个常见误解要先澄清。
误解一:公司没经营就不用审计。不对。只要有报税表发出,就要处理。「零申报」不是不做,而是由会计师出具一份无营运的审计报告,两者完全不同。
误解二:长期零申报最省事。这是目前风险最高的操作之一。随着银行与税务信息交换机制的推进,账户有流水却长期零申报,是很容易被比对出来的异常状态。一旦被追,补税加罚款远高于正常审计的成本。
1. 公司这一年到底做了什么业务?
这是第一个问题,也是后面所有问题的基础。会计师需要知道:收入从哪来、成本怎么构成、资金怎么流转。跨境电商、贸易、咨询、控股,每一种的审计重点完全不同。
准备:一段话说清业务模式,加上平台店铺链接或主要客户 / 供应商名单。
2. 银行账户里有几笔钱是说不清的?
会计师会逐笔核对银行流水。常见的「说不清」包括:私人账户转进来的钱、与业务无关的往来款、代收代付的资金。
关键:每一笔进出都要有业务实质。说不清的,要么补充凭证,要么需要分类处理。
3. 股东有没有从公司拿钱?
这是最重要的一问。股东从公司取款,性质可能是董事酬金、分红、借款,或者抽调资金。四种的处理方式完全不同,税也完全不同。这一项如果处理错了,后果最重。
4. 有没有关联公司,钱是怎么走的?
如果你同时有内地公司、香港公司和其他离岸公司,会计师一定会问:它们之间有没有交易,定价依据是什么。关联交易不是不能做,而是必须有合理的定价依据和文档支撑。
5. 收入是怎么确认的?
跨境电商尤其要注意:平台回款、平台代扣费用、退款、汇兑差异,这几个口径很容易对不上。准备:平台结算单与银行入账记录的对应关系。
6. 成本费用有没有票?
没有合规凭证的费用,在税务上可能不被认可。这不只影响税,还影响报表是否「真实公允」。常见的缺口:小额采购无票、个人垫付无凭证、服务费无合同。
7. 存货怎么算?
贸易类公司必问。期初存货、本期采购、期末存货,三者要能对上实物或系统数据。
8. 固定资产有哪些?
办公设备、车辆、装修等,金额大的要资本化并计提折旧,不能一次性进费用。
9. 有没有雇人?工资怎么发的?
有雇员的,涉及薪俸税与强积金。香港公司雇人(尤其雇员在内地工作)是税务关注重点,这块要如实披露。
10. 上一个财年的审计是谁做的?
换会计师时必问。新任会计师需要与前任沟通,了解上一年的处理口径。如果你换过服务商,这一项提前准备。
审计不是把资料丢过去就出报告。
正常流程如下:
| 阶段 | 事项 | 建议提前量 |
|---|---|---|
| 1 | 资料归拢 | 结日后尽早 |
| 2 | 会计师问询 | 留 1-2 周 |
| 3 | 报告出具 | 留 1-2 周 |
| 4 | 报税表提交 | 按税表期限 |
如果财年结日在 12 月,现在就该启动资料归拢。年底是会计师排期最满的时候,加急费高,还可能赶不上期限。
1️⃣日常就分账户。公司账户与个人账户严格分开,能省掉审计时最大的一块核对工作。
2️⃣凭证随手归档。要年底一次性翻,每月花 10 分钟归一次。
3️⃣架构有变更要及时说。中途换股东、加公司、改业务,提前告诉会计师,比事后补救便宜得多。
审计看起来是年底的一项工作,实际上它考验的是全年的账务习惯。
日常做得好的公司,审计是一两周的事;日常没做好的,审计会变成一场持续一两个月的补救。而补救的代价,通常高于全年正常做账的成本。