追缴 2.904 亿美元!美国追查中国商品转运案,深圳货代遭刑事指控
 328
货物从中国出发,先运到马来西亚,再转运美国。运输路线绕了一圈,美国海关认定的原产地,却不会跟着改变。
这正是美国近期一起进口关税案件的争议焦点。
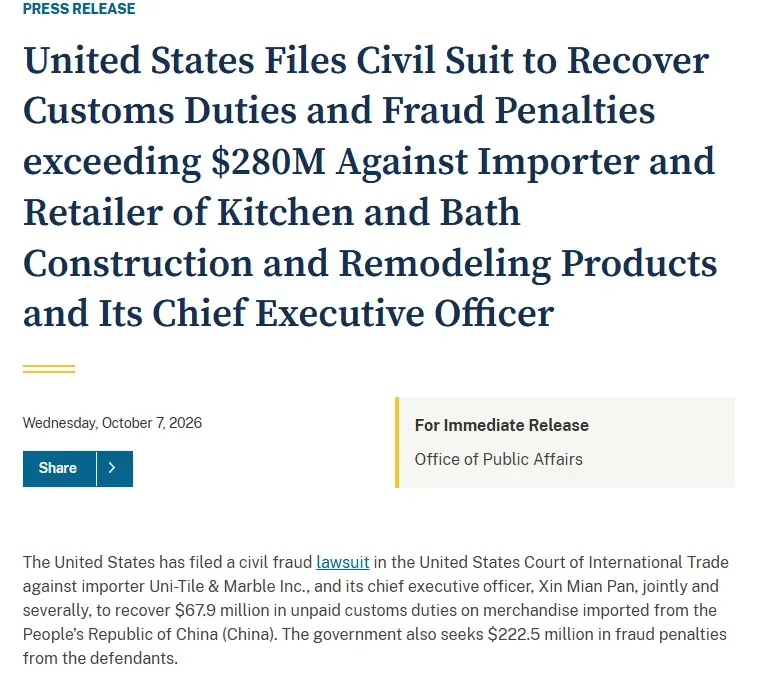
当地时间2026年10月7日,美国司法部宣布,美国政府已提起民事诉讼,要求美国进口商 Uni-Tile & Marble Inc. 及其首席执行官 Xin Mian Pan 共同承担约2.904亿美元的关税及罚款。
案件涉及中国制造的石英石台面、木制橱柜、瓷砖等商品。更值得中国物流行业关注的是,早在2025年12月公布的刑事起诉中,一家深圳货运代理企业就已被列入被告名单。
2.9亿美元钱是怎么追到这一步的?

先看这笔账。
根据美国司法部公告,美国政府此次要求追缴的金额包括:
约6790万美元未缴关税
约2.225亿美元欺诈罚款
两项合计约2.904亿美元。
这不是一笔普通的补税账单。美国政府认为,涉案企业通过不实申报等方式逃避进口税费,因此除了追缴未缴关税,还要求承担高额民事罚款。
不过,必须说清楚:目前这是美国政府提出的追缴要求,并非法院已经判决被告支付这笔钱。案件最终如何处理,仍需等待司法程序推进。
中国货物先到马来西亚再进入美国
这起案件并不是突然冒出来的。
2025年12月18日,美国加州北区联邦检察官办公室公布刑事起诉公告,称联邦大陪审团已对三名自然人及三家公司提出刑事指控。
根据检方指称,相关操作从2018年9月持续至2023年8月。涉案人员涉嫌将中国制造的石英石台面、木制橱柜和瓷砖先运往马来西亚,再从马来西亚转运至美国奥克兰港,并向美国海关申报货物产自马来西亚。
问题就出在这里。
货物经过哪个国家运输,与货物原产于哪个国家,是两回事。 如果只是经马来西亚中转,并没有发生足以改变原产地的实质性加工,就不能仅凭转运路线把中国制造的商品申报成马来西亚原产。
美国检方指称,涉案人员通过虚假原产地申报等方式,涉嫌逃避超过1.09亿美元的反倾销税、反补贴税及其他关税。
为什么要冒这个风险?一个重要背景是,涉案商品在美国面临较高的贸易救济税负。美国司法部当时列出的部分适用税率,包括中国石英石台面产品341.47%、木制橱柜及洗手台柜251.64%、瓷砖689.50%。
这些是公告针对特定商品列出的税率,并不代表所有同类商品都适用相同税率。但对相关进口商来说,税负差异足以影响整笔生意的成本。
深圳货代为何出现在美国刑事案件中?
这也是中国海运业需要留意的部分。
美国司法部2025年12月公布的刑事起诉涉及三名自然人及三家公司。其中,Jinhua Wang与深圳货运代理企业 Shenzhen Top & Profit International Forwarding Co. Ltd. 有关。
检方指称,该企业参与了相关货物从中国经马来西亚转运至美国的操作。
这里需要划清一条界线:货代参与安排运输,不等于货代天然承担所有进口申报责任;但如果明知申报资料存在问题,仍参与安排虚假申报,就可能面临法律风险。
货代日常接单时,客户往往会提供商品信息、原产地资料和报关文件。运输环节看似只是订舱、转运、安排提货,但一旦整套操作涉及虚假原产地申报,相关参与者就可能被卷入调查。
当然,本案中对相关人员及企业的指控仍须经过司法程序认定,不能直接当作已经定罪的事实。
刑事追责之外,美国还要追钱
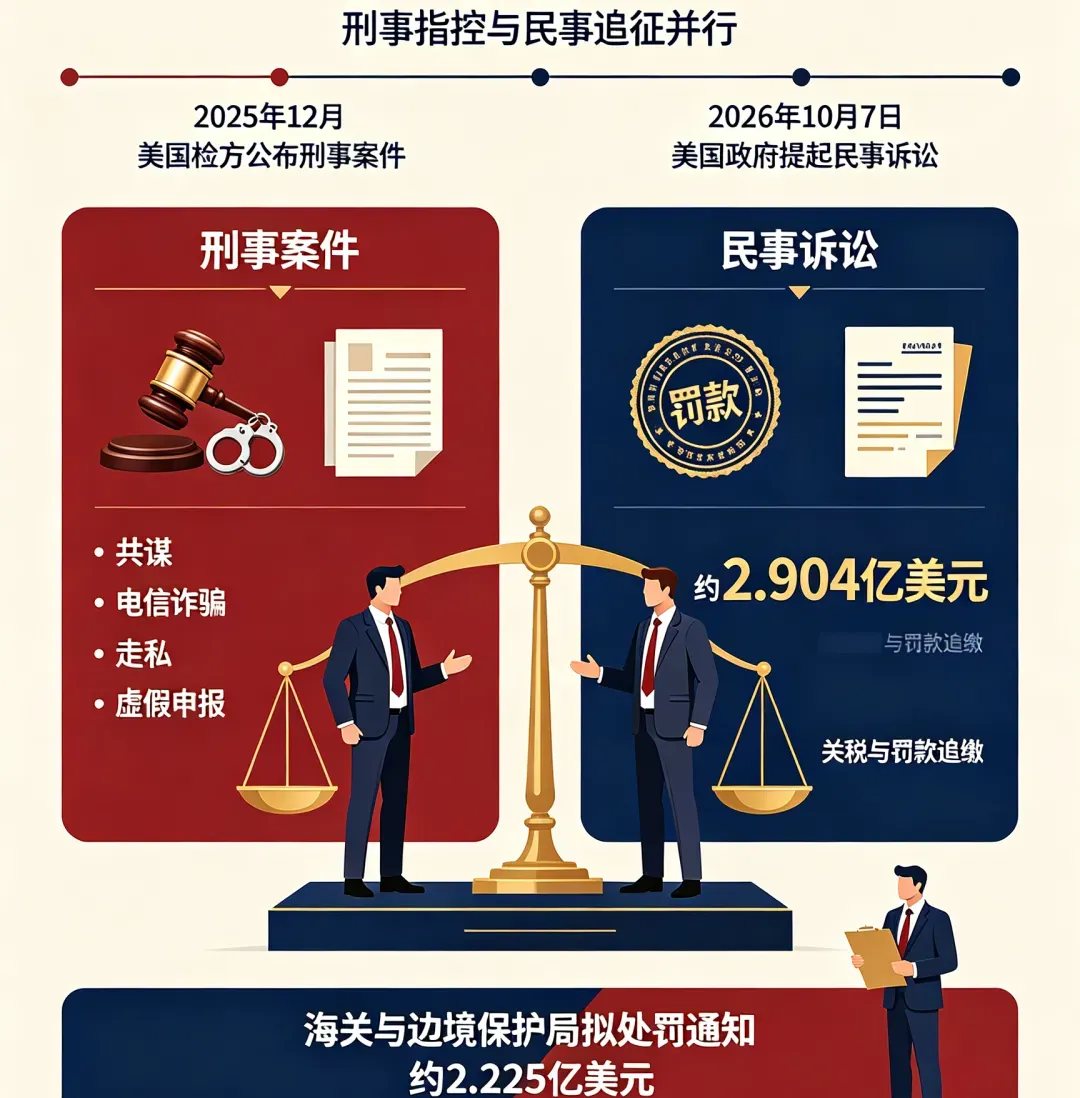
2025年12月,美国检方公布的是刑事案件,涉及共谋、电信诈骗、走私及虚假申报等指控。
到了2026年10月7日,美国政府又提起民事诉讼,要求Pan 与 Uni-Tile & Marble Inc. 共同承担约2.904亿美元的关税和罚款。
两条程序针对的法律责任不同。刑事案件关注被指控的犯罪行为及相应刑事责任;此次民事诉讼则要求追缴关税并追究相关民事责任。
美国司法部此前还披露,海关与边境保护局已向相关被告发出约2.225亿美元的拟处罚通知。此次民事诉讼,则是美国政府进一步通过司法程序追讨相关款项。
对企业而言,风险可能不止于货物被查、清关受阻或补缴税款。若案件涉及欺诈指控,还可能延伸到民事罚款乃至刑事责任。
行业观察
类似案件此前也出现过。
2025年8月19日,美国司法部公布,石材供应商 Allied Stone Inc. 及其负责人同意支付1240万美元,以解决涉及中国石英石产品反倾销税、反补贴税的相关指控。
这与本次案件并非同一案件,但都涉及中国石英石产品及美国进口税务问题。
对中国货代和出口企业来说,有几件事不能只靠客户一句“这样操作没问题”就带过:
原产地要核实。 经第三国转运,不代表商品原产地自动改变。
商品信息要一致。 品名、材质、价值、原产地等资料应与实际货物相符。
美国进口税费要提前确认。 对涉及反倾销税、反补贴税的商品,不能只按普通关税估算成本。
发现申报疑点要及时留痕。 对明显不合理的申报要求,应及时核实并保留沟通记录。
运输路线可以调整,物流方案也可以优化,但不能把转运当成改变原产地的捷径。
截至目前,美国政府提出的民事追缴要求仍有待法院审理,相关刑事指控也应以司法程序最终认定为准。后续进展,仍需关注美国司法部及法院发布的正式信息。
第四,留存船公司通知并核实费用。 如果出现滞箱、滞港、额外中转或其他费用,应及时核实产生原因、收费依据和责任划分,不要在责任尚未厘清时就默认由货主或货代承担。