12月1日大限!不但亚马逊货款回不来,内地人开的香港公司资金进出都受这项新政影响!
 144


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>
你那家“收款马甲”,12月1日起要见光了
做跨境的老板,手里没一家香港公司,都不好意思说自己跑过亚马逊。
以前怎么弄的?拿身份证找秘书公司,几天出CI/BR,开个汇丰账户,店铺挂上去,美金进、美金出。境内个人直接持股,ODI?那是大企业才操心的事。
但发改委49号令(2026年12月1日施行)把这块“模糊地带”直接照亮了——境内居民个人,正式被写进对外投资管理范围。你出钱设香港公司、控店铺、收平台回款,就算“对外投资”,不是“顺便开个离岸户”。
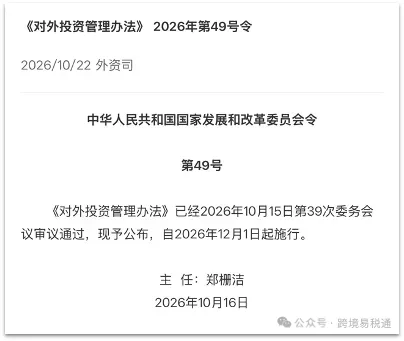
旧11号令只管企业,不管自然人;新办法连个人一起管,而且看的是“实际控制”,不是谁在股东名册上。
存量不追溯,但“扩张键”被锁了
先泼盆冷水降温:12月1日前已经注册、正常跑的个人香港公司,目前没有统一补办通道,也不追溯历史出资。
但别高兴太早。
想增资?要备。
想新设海外仓主体、再开一家BVI?要备。
想让内地公司收购自己这家香港公司股权?也要备。
亲戚代持、多层嵌套?监管穿透看受益所有人,代持纸包不住火。
更麻烦的是资金端:49号令第35条写得很直白,没备案通知书,外汇、海关、银行可以不给你办资金结算和融资。 备案≠钱能汇出,后面还要过外汇、银行尽调、税务三道门。
对跨境卖家来说,最要命的不是罚那千分之几,是——旺季备货时,香港账户里的亚马逊回款结不回内地,供应商货款付不出去。
财务视角拆一层:你的“利润”其实没闭环
很多卖家账是这么走的:
平台回款→香港公司→私户结汇→国内采购
这套流水在税务上经不起问:
香港公司没审计、零申报,利得税口径站不住;
境内没有对应收入主体,出口退税拿不到;
回内地算“货款”还是“分红”?算货款要有报关单和合同流;算分红要交20%个税;
49号令之后,银行KYC还要你证明“这公司谁控制、钱从哪来”。
说白了,以前靠“境外壳+境内私户”绕,是监管没对齐。现在发改、外汇、银行、平台、CRS 全在收口,断层会卡在每一个节点。
接下来怎么动,分三档
① 小卖家、单量不大
别硬撑香港主体。内地公司+9610/9710报关+正规收款工具,架构简单、能退税、结汇干净。
② 存量个人香港公司、继续用
先别注销、别乱转股。做四件事:
股权和代持关系拉出底稿;
补香港审计、年审、BR地址真实化;
平台回款/采购/物流单流对齐;
未来半年有增资或新设动作,提前跑个人ODI(户籍地或常住地省级发改)。
③ 有规模、要长期出海
把内地运营公司立起来,走“境内企业ODI→香港公司→店铺/海外仓”。资金出境、利润回流、转让定价、出口退税,一条链才说得清。
注意:ODI备案不是“买张证”,是把业务事实翻译成监管语言。材料乱,备案也过不了。
最后说句大实话
香港公司不是不能用了,是不能再当“影子钱包”。
49号令之后,跨境卖家的分水岭很清晰:左边是架构清楚、单据能追、资金可溯的卖家;右边是壳还在、钱卡住的卖家。
合规不是多花钱,是别在旺季让现金流断在自己手里。
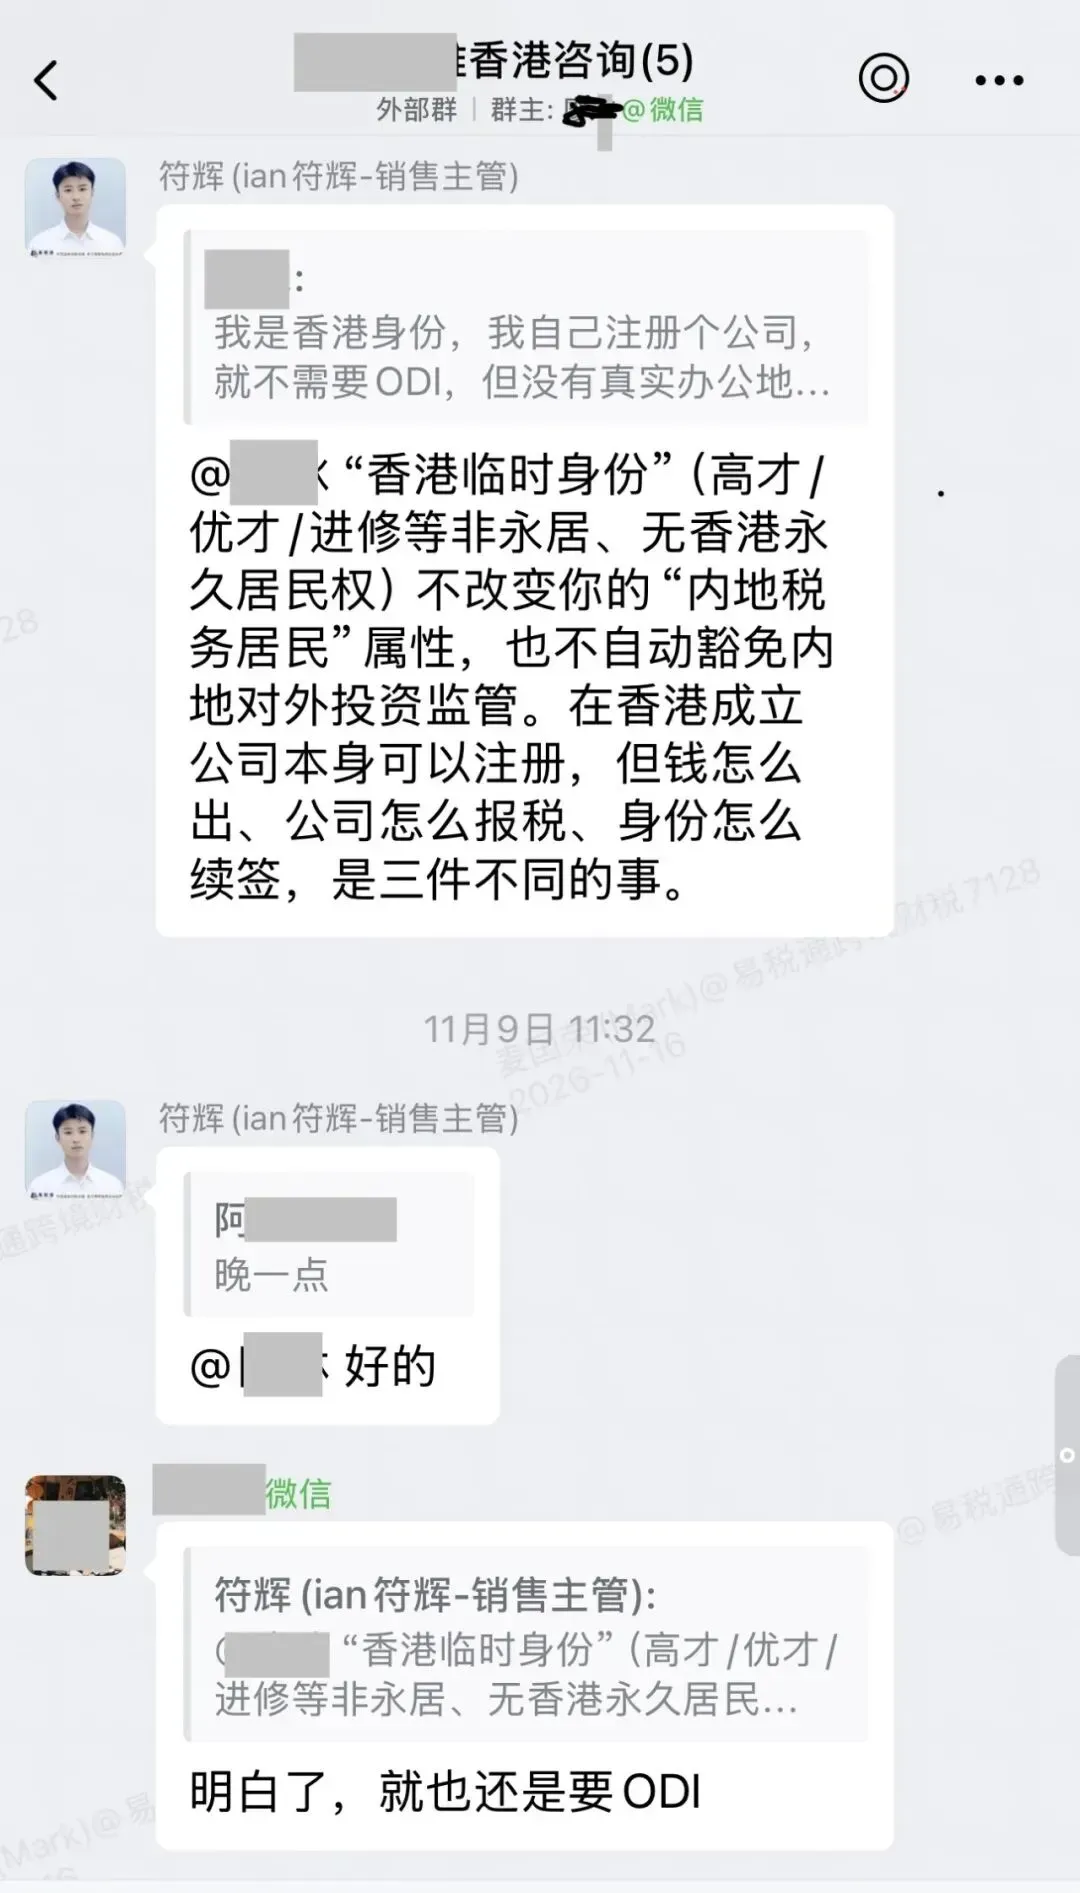
这里说的不单是跨境电商的香港公司,所有内地企业或内地个人,包括取得“香港临时身份”(高才/优才/进修等非永居、无香港永久居民权)人士都受这一新政规管,因为那种“香港临时身份”并不改变你的“内地税务居民”属性,也不自动豁免内地对外投资监管。在香港成立公司本身可以注册,但钱怎么出、公司怎么报税、身份怎么续签,是三件不同的事。
例如最近我们一个服务业出海企业的案例:
架构怎么搭、ODI怎么备、香港公司审计和结汇路径怎么串,『易税通』帮跨境卖家把“发改+外汇+银行+税务”拧成一条能落地的链,钱回得来,也经得起查。