




平台代扣VAT,要轮到欧洲本土卖家了?
 418
My Happy Time
点击蓝字 关注我们
过去几年,欧洲跨境电商 VAT 最大的变化之一,就是平台代扣代缴机制的建立。
对于很多中国卖家来说,这已经成为日常运营的一部分。但最近,英国又释放出了一个值得关注的新信号:
平台代扣 VAT,未来可能不再只是针对海外卖家。
回顾
英国和欧盟现行的平台 VAT 制度,都源于近年来针对跨境电商税收征管的改革。
英国从 2021 年起规定,如果海外卖家的商品已经位于英国境内,并通过 Online Marketplace 向英国C端消费者销售,平台需要承担消费者端 VAT。
欧盟也在 2021 年 7 月实施了类似的电商 VAT 改革。
对于大量中国跨境卖家而言,这意味着平台销售产生的消费者端 VAT,不再完全由卖家自己通过普通 VAT Return缴纳,而越来越多地由 Amazon、eBay 等平台承担。
过去几年,这套制度的重点一直是海外卖家。
但英国现在准备进一步往前走。
英国最新动向
2026 年 6 月 23 日,HM Treasury 和 HMRC 正式发布咨询文件:
Extending VAT online marketplace liability to combat non-compliance
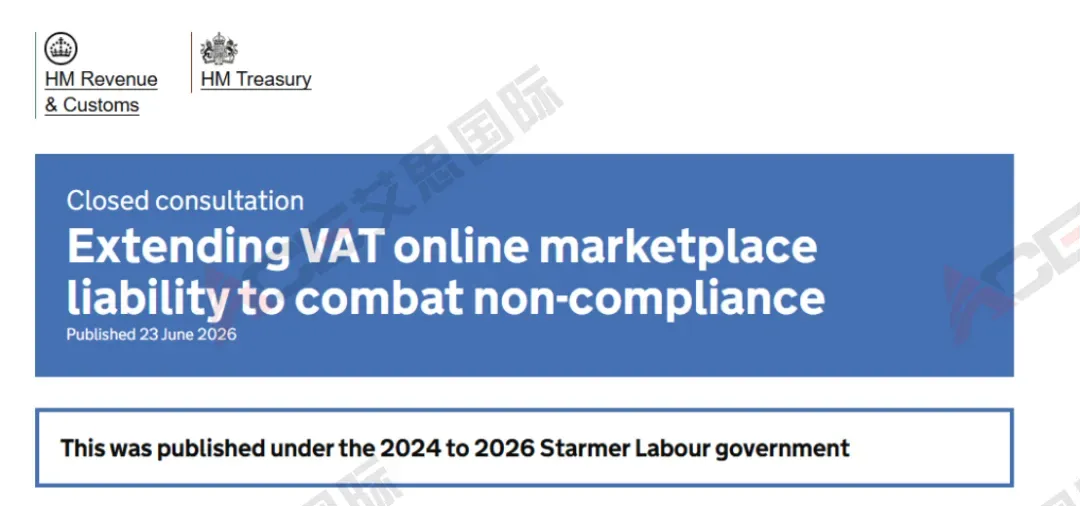
这不是媒体传闻,而是英国政府正式启动的一项 VAT 政策咨询。
咨询文件明确提出,希望:
“平台将负责核算并申报其代表英国企业促成的销售所产生的 VAT。”
换句话说,英国正在考虑把现有主要针对海外卖家的 Online Marketplace VAT Liability,进一步扩大到 UK-based businesses——英国本土企业。
如果最终政策按目前思路落地,一家真正的英国本土公司,通过 Amazon、eBay 或其他符合条件的平台向消费者销售商品,也可能被纳入平台代扣代缴体系中。
这套结构,对于中国跨境卖家其实非常熟悉。
它与现行海外卖家的平台代扣代缴模式非常接近,只不过英国现在考虑把适用对象从海外卖家进一步扩大到英国本土企业。
与此同时,卖家自己的其他 VAT 义务不会因此消失。
HMRC 明确表示,企业通过自己官网、线下门店等非平台渠道进行的销售仍然按照正常规则处理,企业相关的 input VAT 也仍然可以按照现行规则抵扣。
欧盟态度
英国现在讨论的方向,并不是第一次出现在欧洲 VAT 政策中。
早在 2022 年,European Commission 发布 VAT in the Digital Age(ViDA) 原始改革提案时,就曾经提出大幅扩大电子平台代扣代缴规则。
原始方案的设计已经不再局限于海外卖家,而是无论卖家所在国家,皆被纳入平台代扣代缴体系。
从政策逻辑来看,这和英国 2026 年正在讨论的问题非常相似:
不过,欧盟最终没有把这一改革完整保留下来。
2024 年 11 月,EU Council 就 ViDA 达成政治协议时,官方专门说明:
“理事会决定不把现有 deemed supplier 规则扩大到所有由在线平台供应的货物。”
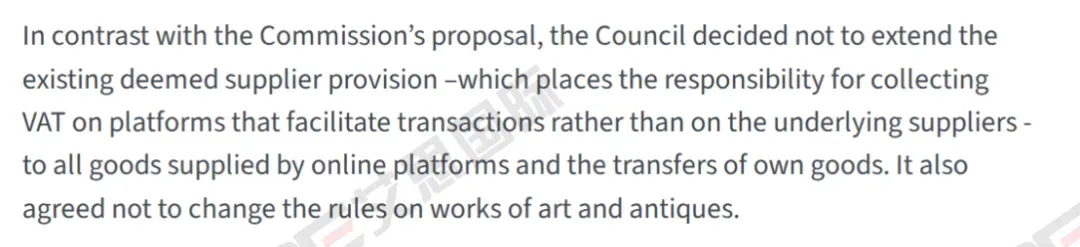
因此,2025 年 3 月正式通过的 ViDA 最终版本,没有把所有欧盟本土货物卖家全面纳入平台 VAT 代缴体系。
卖家须知
值得注意的是,目前改革最初由斯塔默政府于2026年6月提出,因此英国政府官网目前将其标记为“Published under the 2024 to 2026 Starmer Labour government”。但这并不意味着政策随着政府更替而终止。
2026年7月Burnham政府上台后,该咨询仍按计划持续至8月18日结束;
9月英国财政部在议会答复中进一步确认,政府正在审阅咨询反馈,并将在后续公布正式政策回应。换言之,这项改革已经从前任政府提出的咨询议题,延续进入现政府的政策评估阶段。
据英国媒体报道,政府正考虑在 10 月 28 日年度预算中公布扩大 Online Marketplace VAT Liability 的下一步安排,但截至目前 HM Treasury 尚未正式确认。
由于英国企业本身就有90,000英镑的注册阈值,所以如果真的实现这项改革,进入门槛也待确定。
欧盟目前的状态与英国不同。
本轮 ViDA 并没有实现“所有欧盟本土电商卖家均由平台代缴 VAT”。
但是,这并不意味着这个问题已经永久结束。
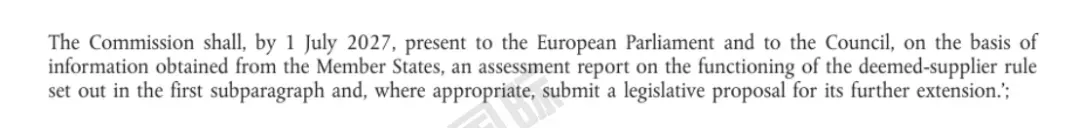
欧盟委员会表示最迟需要在 2027 年 7 月 1 日前评估现有平台代扣代缴规则的运行情况,并在有必要时再次提出扩大规则的立法建议。
从英国和欧盟近两年的监管趋势来看,跨境电商 VAT 正在进入一个更强调实质经营、真实设立和平台协同监管的阶段。
英国已经明显加强对 NETP(Non-Established Taxable Person,非本土设立纳税人) 的审查。对于仅注册了英国公司、但缺乏真实英国经营实质的卖家,税局和平台越来越不会仅凭一张英国公司注册证就将其视为普通英国本土企业。
平台在判断卖家是否属于海外卖家、是否应适用平台代扣代缴规则时,关注点正在从“公司注册在哪里”转向“企业实际在哪里设立、管理和经营”。
欧盟也在走类似方向。过去,一些跨境卖家试图通过注册英国公司、德国公司、法国公司或其他欧盟公司,改变自身在 VAT 规则下的身份,从而降低平台代扣或本地 VAT 申报压力。
但随着税局对实际管理地址、人员和经营活动的审查不断加强,这类仅有注册形式、缺乏经营实质的离岸或壳公司安排越来越难以长期维持。
从长期来看,灰色操作空间正在收窄,真实经营和持续合规的重要性只会越来越高。



- 合作伙伴
- 品牌主页立即联系