





 AMZ123获悉,近日,日本经济产业省公布2025年度电商市场调查结果显示,2025年日本面向消费者的电商(B2C-EC)市场快速增长,但市场规模的增长主要依靠涨价而非销量的增长。
一、市场趋势
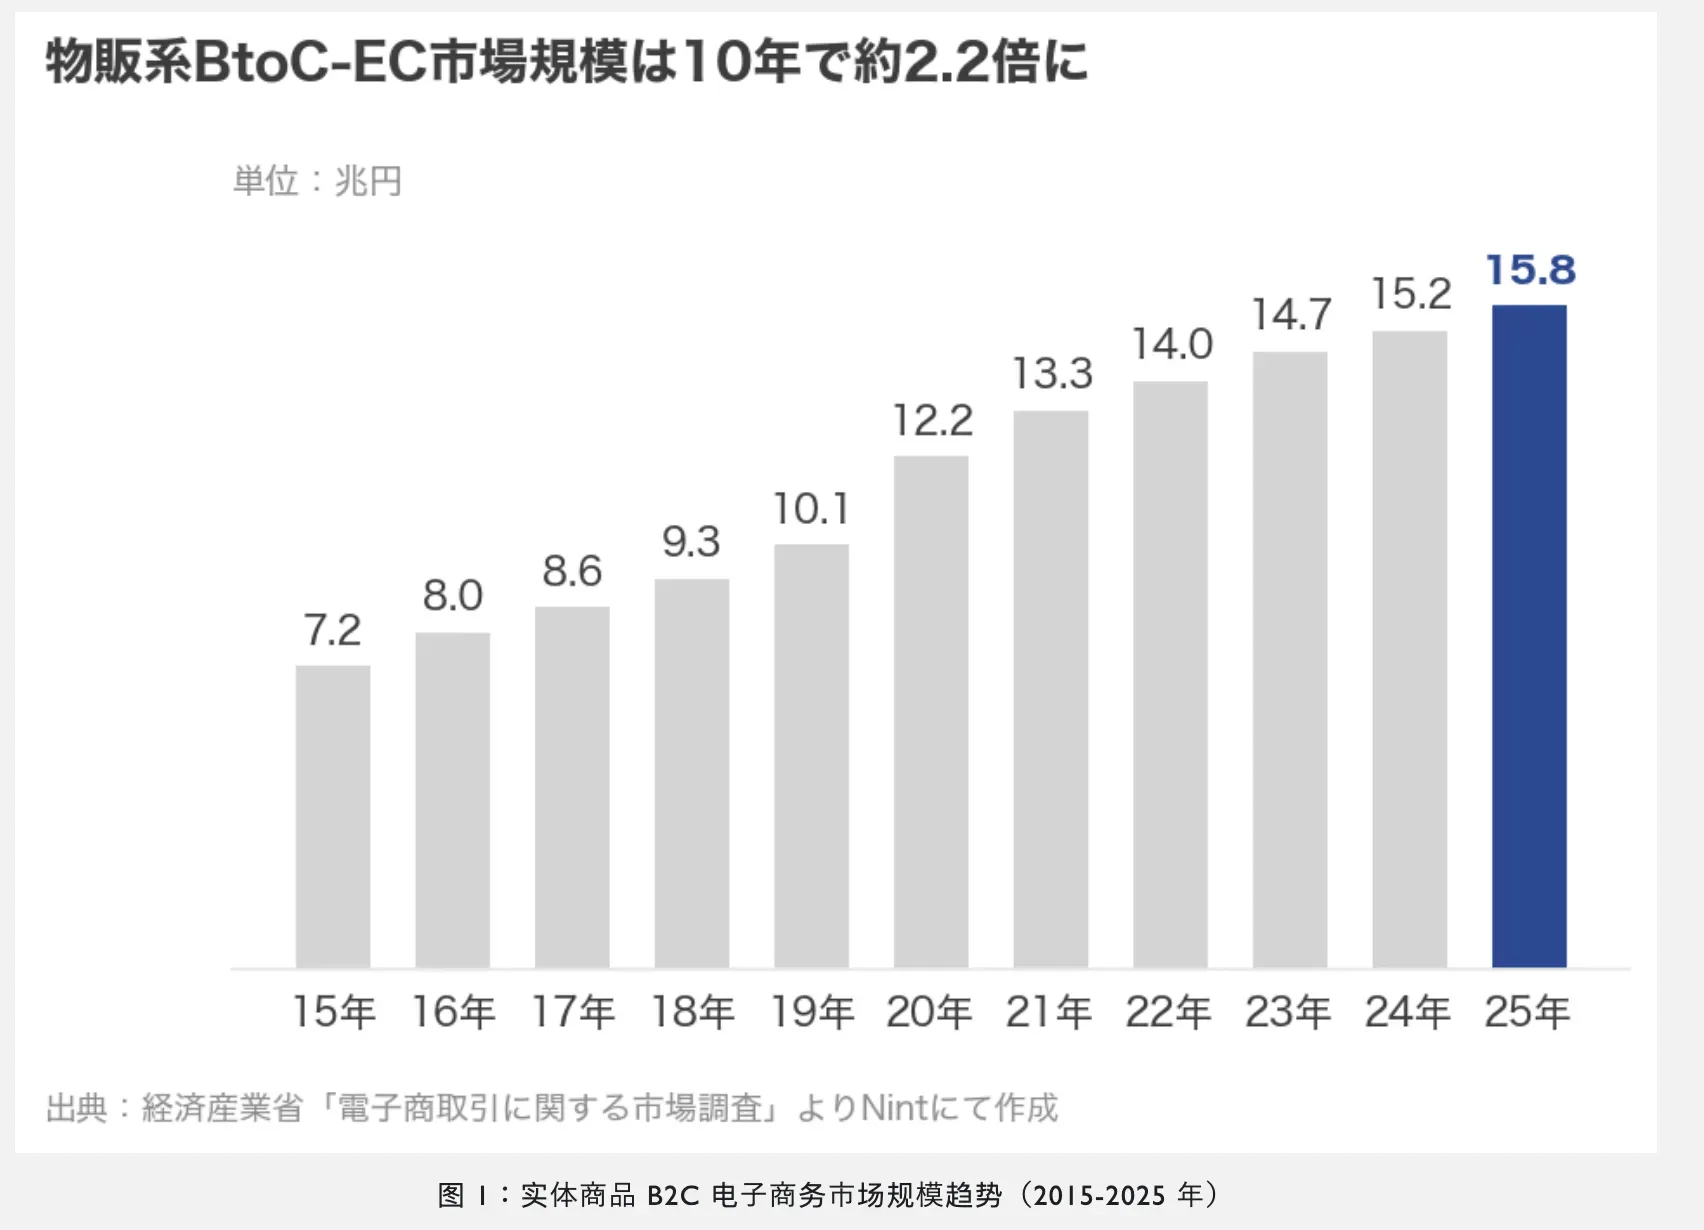
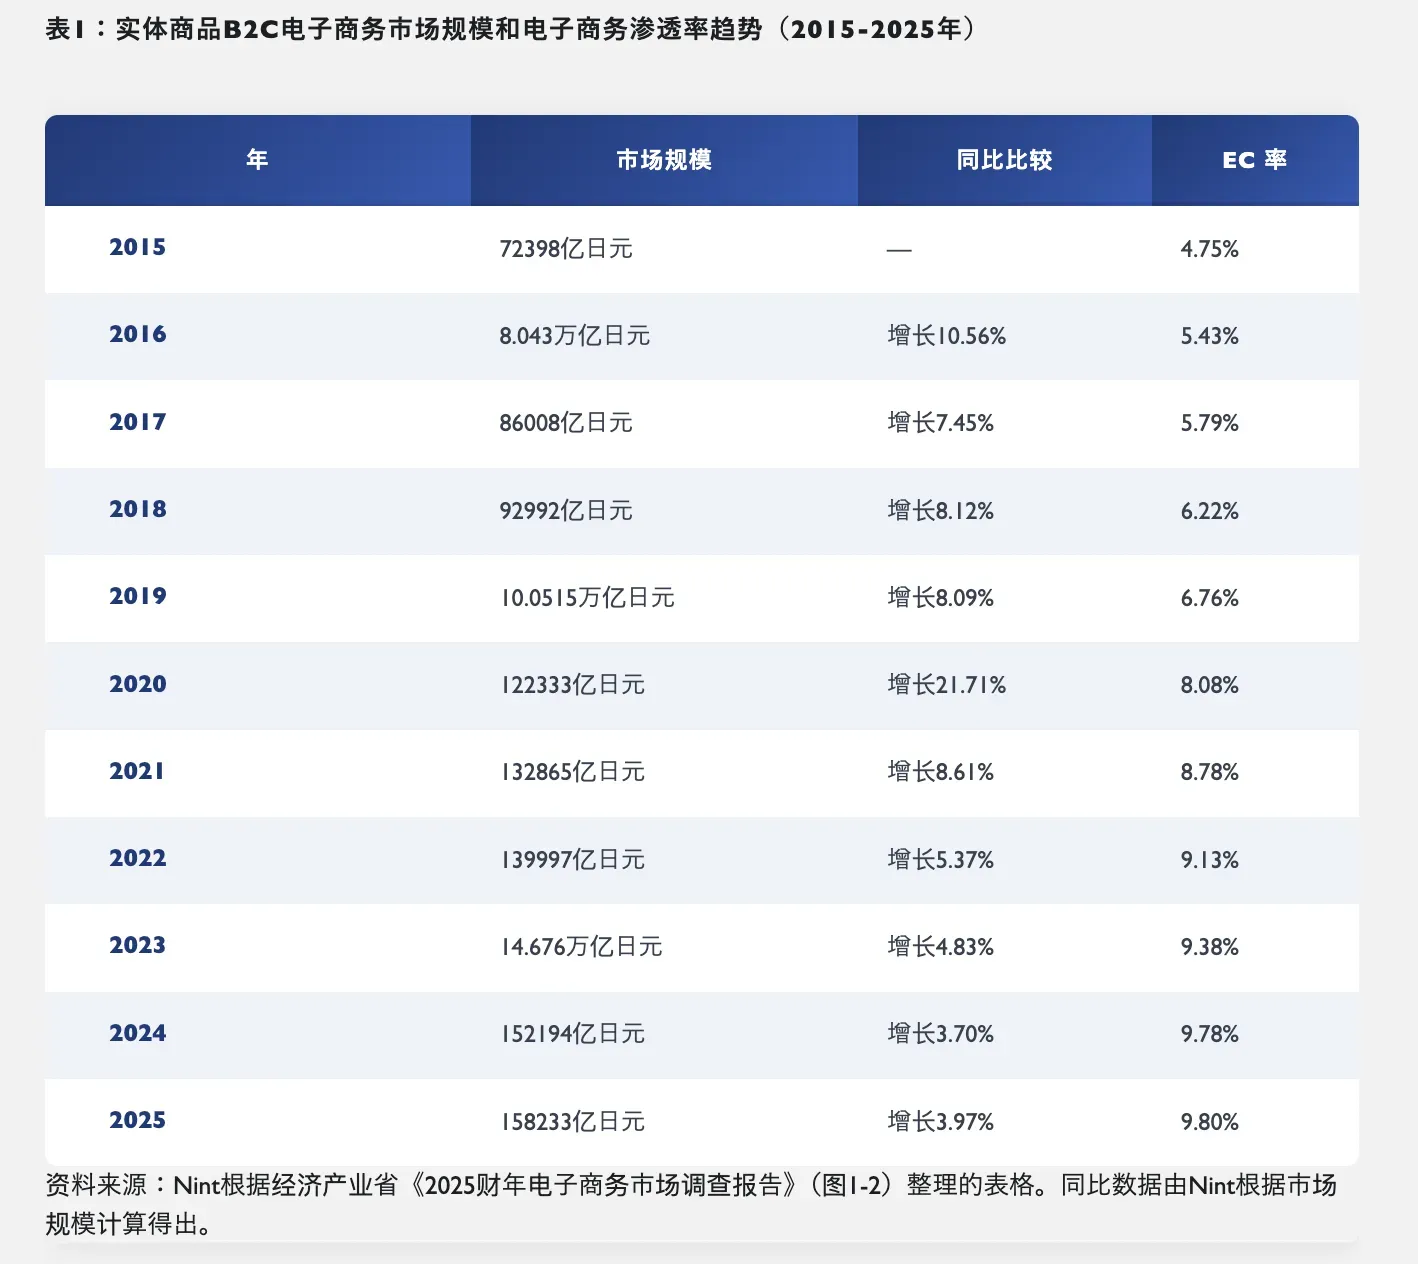
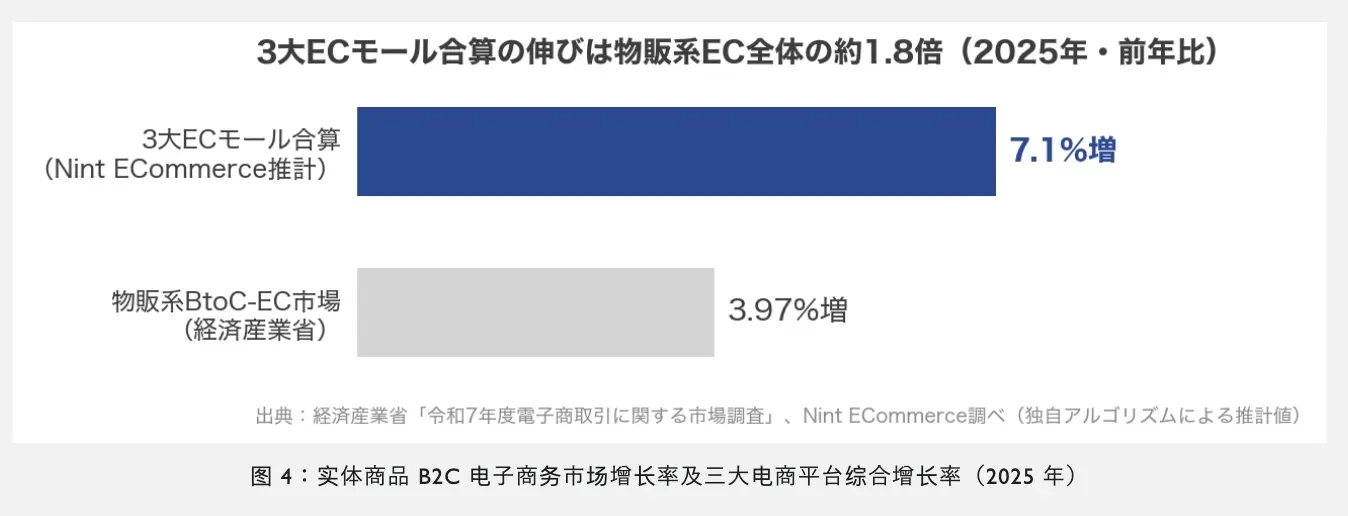
数据显示,2025年日本B2C电商市场规模达到27.6万亿日元,同比增长5.5%。其中,商品零售类电商市场规模为15.8233万亿日元,同比增长3.97%,增速略高于2024年的3.70%,约占整个B2C电商市场的六成。不过,商品零售类电商渗透率仅为9.80%,较上一年的9.78%几乎没有变化,尚未突破10%。
从整体构成来看,日本B2C电商市场主要包括商品零售、服务和数字产品三大领域。
2025年,服务类电商市场规模为8.9362万亿日元,同比增长8.64%,涵盖旅游、票务等业务;数字类电商市场规模为2.7985万亿日元,同比增长4.52%,主要包括游戏、电子书等。商品零售类电商虽然规模最大,但增长速度低于服务类市场。
日本市场研究机构Nint进一步对乐天市场、亚马逊日本站和雅虎购物三大电商平台进行了合并分析。
根据Nint ECommerce的估算,2025年三大平台商品交易总额约为12万亿日元,高于2024年的约11.2万亿日元,同比增长7.1%,增速约为日本商品零售类电商整体的1.8倍。三大平台在商品零售类电商市场中的占比,也从2024年的73.4%上升至2025年的75.6%。
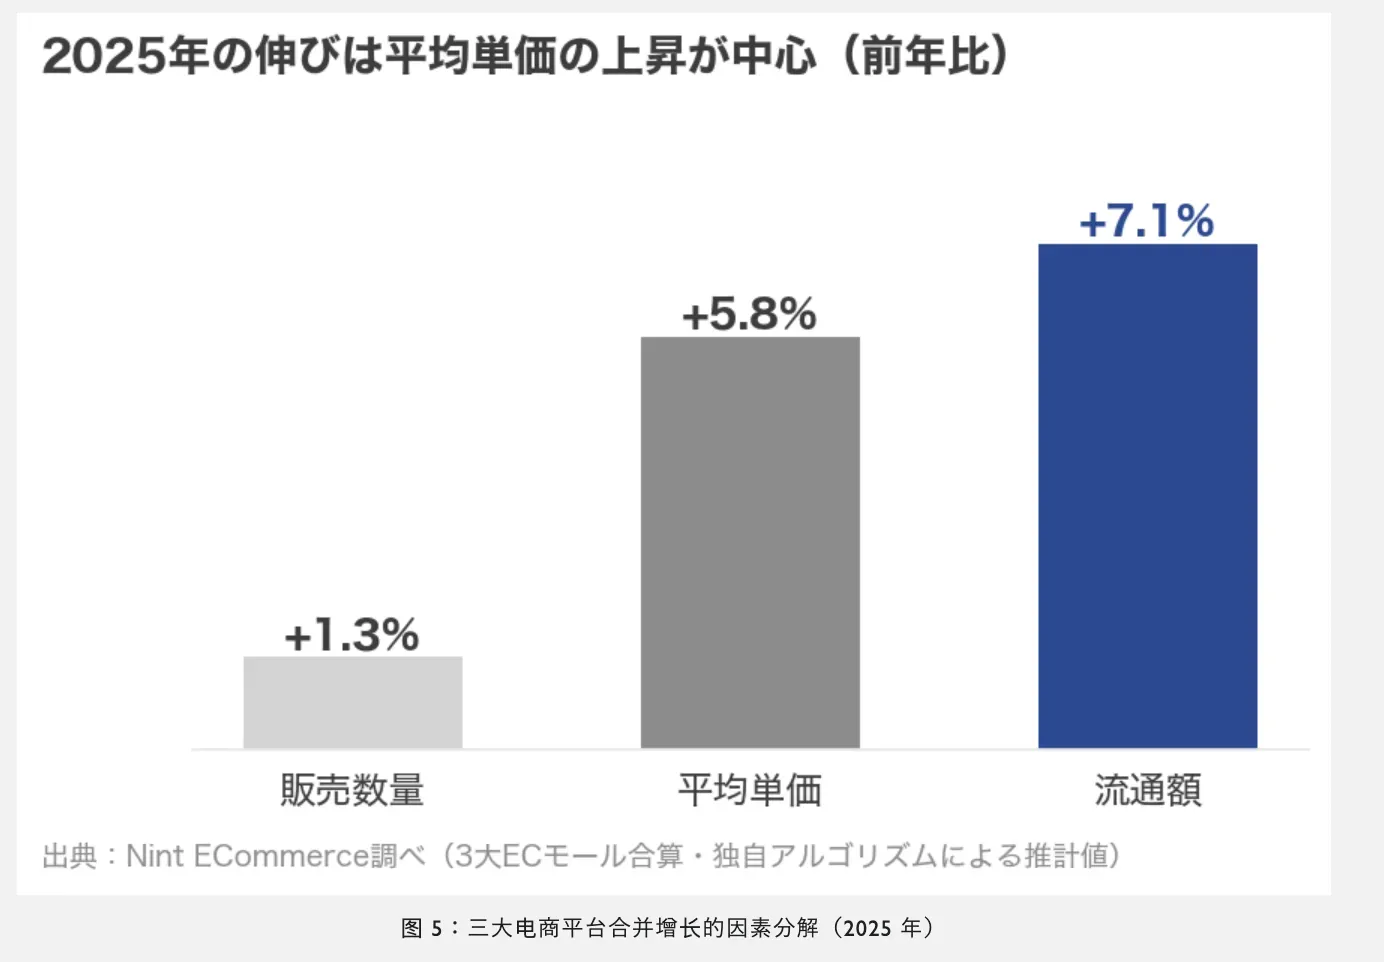
这意味着,尽管日本商品零售类电商整体渗透率基本停滞,消费者在电商渠道内的购买却进一步向三大平台集中。不过,Nint也提醒,平台交易额的增长并不完全意味着购买需求明显增加。2025年三大平台合计交易额增长的主要动力来自商品平均单价上涨,而不是销售数量大幅增加。
从市场变化来看,日本商品零售类电商规模持续扩大。2015年市场规模为7.2398万亿日元,2024年为15.2194万亿日元,同比增长3.70%;2025年进一步增至15.8233万亿日元,同比增长3.97%。
与市场规模持续扩大形成对比的是,电商渗透率的增长正在放缓。2015年,日本商品零售类电商渗透率为4.75%;2024年升至9.78%,2025年则仅增至9.80%。2024年渗透率曾同比提高0.4%。
二、品类趋势
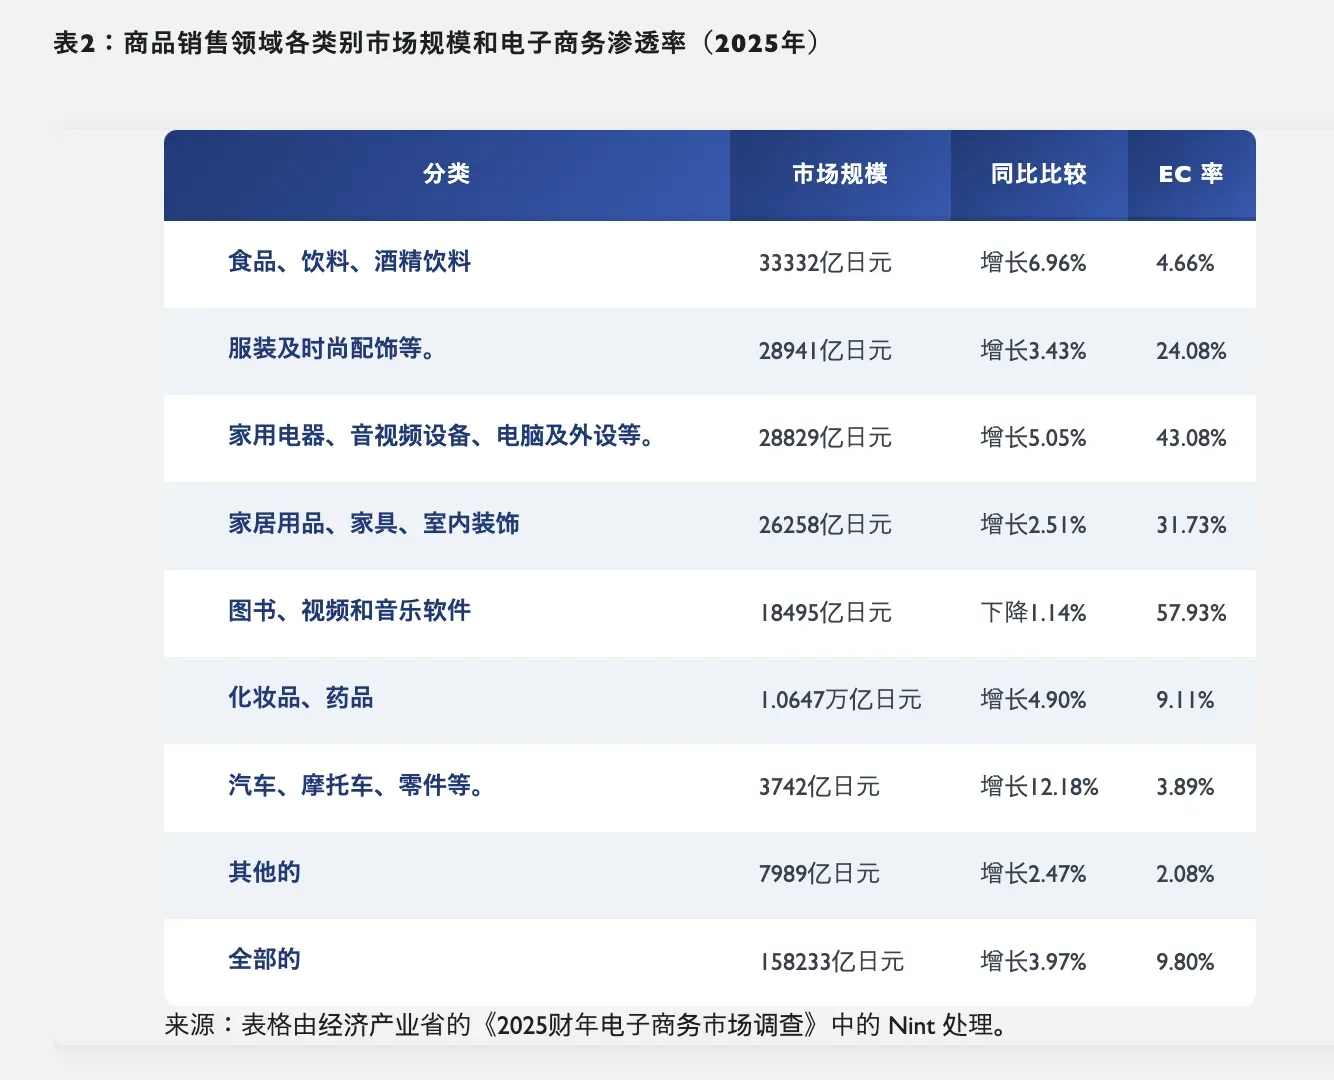
从具体品类来看,食品、饮料和酒类仍是日本商品零售类电商中规模最大的领域。2025年,该品类市场规模达到3.3332万亿日元,同比增长6.96%,电商渗透率为4.66%。
服装及服饰配件市场规模为2.8941万亿日元,同比增长3.43%,渗透率为24.08%;生活家电、影音设备、个人电脑及周边产品市场规模为2.8829万亿日元,同比增长5.05%,渗透率达到43.08%。
生活杂货、家具和室内装饰市场规模为2.6258万亿日元,同比增长2.51%,渗透率为31.73%。上述四大品类的市场规模均超过2.5万亿日元。
书籍、影像及音乐制品市场规模为1.8495万亿日元,同比下降1.14%,但电商渗透率达到57.93%,仍是所有商品分类中线上销售占比最高的领域。
化妆品和医药品市场规模为1.0647万亿日元,同比增长4.90%,渗透率为9.11%;汽车、摩托车及零部件市场规模为3742亿日元,同比增长12.18%,渗透率为3.89%;其他商品市场规模为7989亿日元,同比增长2.47%,渗透率为2.08%。
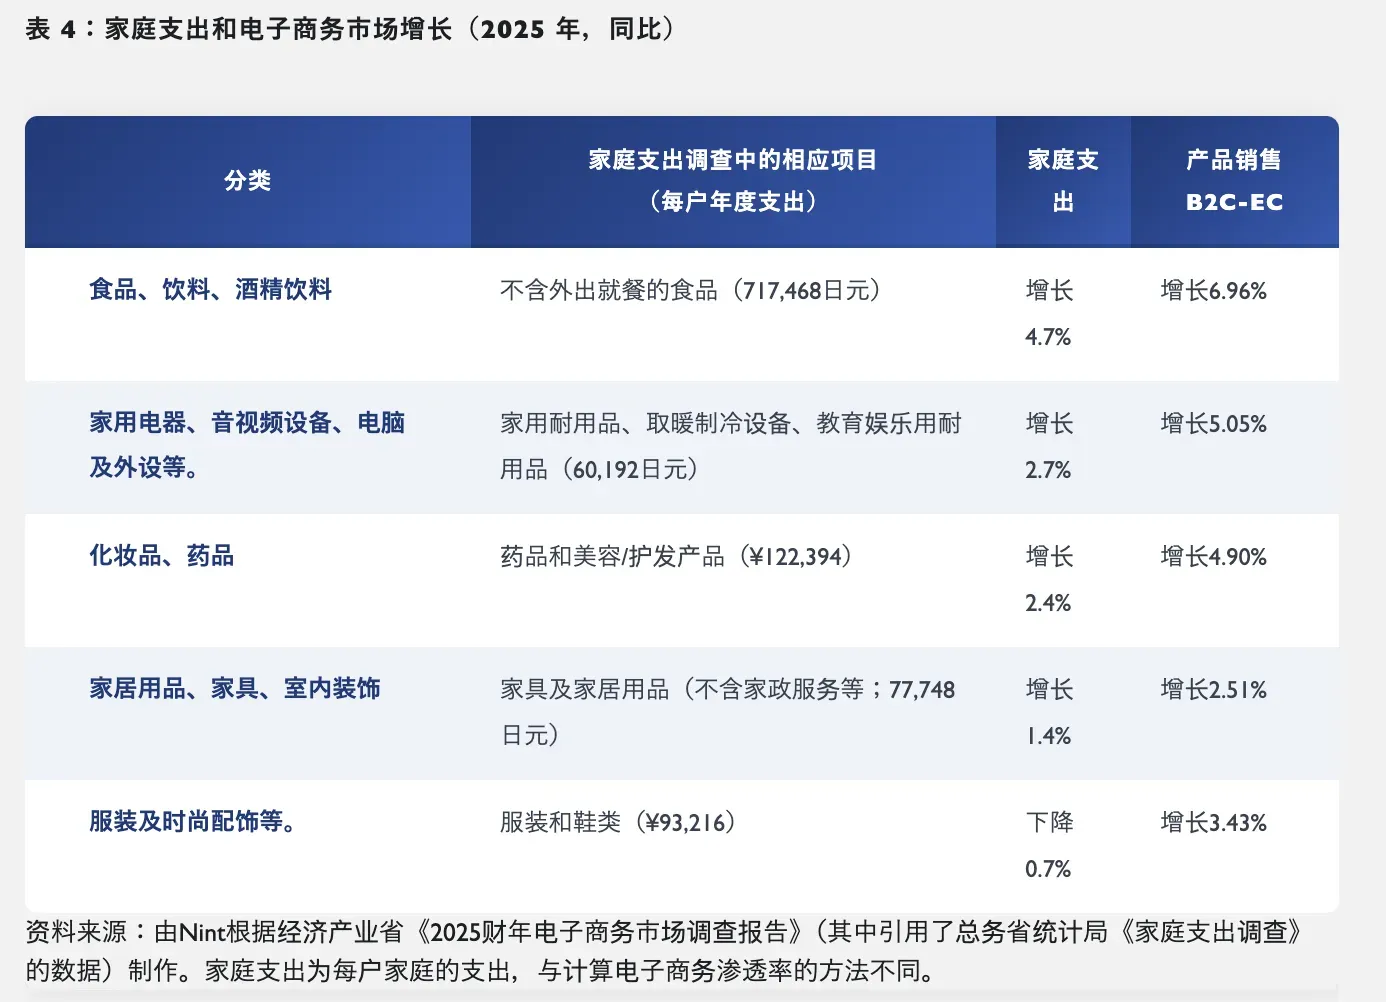
除了观察线上市场自身的变化,经济产业省还将电商市场增速与日本家庭支出增速进行了比较。结果显示,2025年主要五大品类的电商市场增速均高于对应的家庭支出增速,反映出线上渠道仍在扩大商品销售中的作用。
其中,食品、饮料和酒类对应的家庭食品支出为每户每年717,468日元,同比增长4.7%,低于该品类电商市场6.96%的增幅。生活家电、影音设备、个人电脑及周边产品对应的家用耐用品、制冷制热器具和文化娱乐耐用品支出为每户每年60,192日元,同比增长2.7%,而相关电商市场增长5.05%。
化妆品和医药品对应的药品及个人护理用品支出为每户每年122,394日元,同比增长2.4%,电商市场则增长4.90%。
生活杂货、家具和室内装饰对应的家具及家居用品支出为每户每年77,748日元,同比增长1.4%,电商市场增长2.51%。差距最大的是服装及服饰配件:日本家庭在服装和鞋类上的年支出为每户93,216日元,同比下降0.7%,但相关电商市场仍增长3.43%。这表明,在服装整体消费支出减少的情况下,消费者购买商品的渠道可能正从线下门店向线上转移。
食品品类的增长则同时受到消费需求和价格变化影响。经济产业省指出,2025年日本家庭食品支出同比增长4.7%,其中大米支出增长56%,食品价格上涨推动了名义市场规模扩大。因此,电商市场金额增长并不一定完全来自购买数量增加,价格上涨也是不可忽视的因素。
从品类的销售数量和平均单价来看,2025年日本电商市场的增长大致可以分为三种情况:购买数量和平均单价同时上涨、主要依靠平均单价上涨,以及购买数量下降但由价格上涨支撑交易额。
食品、饮料和酒类属于数量与价格共同推动增长的品类。Nint估算,2025年该品类在三大平台的交易额同比增长10.8%,销售数量增长4.9%,平均单价上涨5.6%。在食品价格持续上涨的背景下,消费者仍增加了线上购买数量,说明通过电商购买日常食品的需求正在扩大。
化妆品和医药品同样呈现数量增长的特点。该品类在三大平台的交易额同比增长9.8%,销售数量增长6.6%,平均单价上涨2.9%。其中,销售数量的增幅高于其他主要品类,说明其交易额增长更多来自购买数量增加,而非单纯依赖涨价。
生活家电、影音设备、个人电脑及周边产品则主要由平均单价推动增长。该品类在三大平台的交易额同比增长10.3%,平均单价上涨7.0%,销售数量增长3.1%。Nint认为,高价位产品受到消费者青睐,以及产品价格上涨,都可能是平均单价提高的原因。
相比之下,生活杂货、家具和室内装饰,以及服装及服饰配件,均出现销售数量下降、平均单价上涨的情况。生活杂货类在三大平台的交易额增长2.8%,销售数量下降1.1%,平均单价上涨3.9%;服装类交易额增长1.1%,销售数量下降3.2%,平均单价上涨4.4%。
这意味着,尽管两类商品的交易额仍有增长,但增长主要依靠平均单价提高,购买数量实际上正在减少。
三、电商平台趋势
Nint对乐天市场、亚马逊日本站和雅虎购物三大电商平台的进一步分析,也印证了这一点。按照其2025年全年商品零售类统计口径,三大平台交易额同比增长7.1%,其中商品平均单价上涨5.8%,销售数量仅增长1.3%。换句话说,平台交易额的增幅大部分来自单件商品价格上升,而非消费者购买更多商品。
年末购物旺季的消费时间也在发生变化。Nint数据显示,2025年11月,三大平台交易额同比增长17.0%;12月增幅则仅为1.3%。11月和12月合计增长8.3%,与包含数字内容等商品的平台全年交易额增幅7.7%相差不大。进一步来看,11月至12月的交易额中,11月所占比例从2024年的44.5%升至2025年的48.1%。
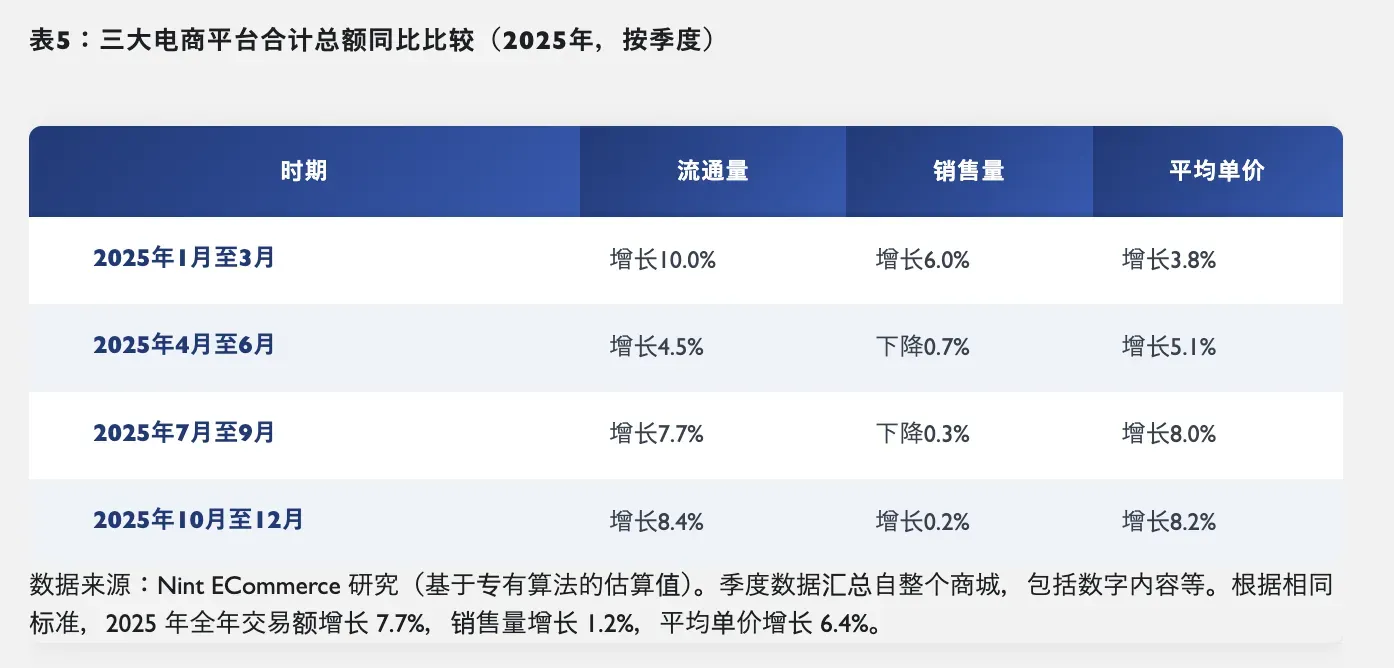
这意味着,随着黑色星期五等11月促销活动逐渐普及,部分原本集中在12月的年末购物需求正在提前释放,卖家需要相应调整库存和促销安排。
对于电商经营者而言,Nint认为,2025年的市场数据至少带来三点启示。首先,卖家不能只看销售额,还应将销售数量和平均单价分开分析。如果交易额增长主要来自涨价,而购买数量没有同步增加,就需要进一步判断客户规模和购买频次是否正在变化。
其次,年末促销计划应更加重视11月的购物旺季。随着部分消费需求从12月提前到11月,卖家若仍把库存和营销资源主要集中在12月,可能错过部分销售机会。第三,在消费者购买数量增长有限的情况下,价格和竞争对手的销售表现更加重要,卖家需要定期了解同类商品的定价和销量,及时调整自身策略。
本次Nint分析所使用的数据覆盖2024年1月至2025年12月,按照自然年进行比较,数据于2026年10月汇总。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy