IOR、BOND、POA:美国清关这条责任链,缺一环货就被卡住
 6
点击蓝字 关注我们
2026年11月6日,CBP 在《联邦公报》发布针对外国进口商的临时最终规则,2027年1月5日生效。外国 IOR 须通过 CTPAT 验证,或委托 CTPAT 持证报关行申报;报关行 2027 年 5 月 6 日前全面合规。(点击链接回顾:《CBP最新发布|《外国登记进口商IOR强化要求》简释》)
一票货发美国,先弄清 3 件事:IOR 是谁、BOND 用谁的名义买、POA 有没有签。接下来,小编为大家梳理这几个概念。
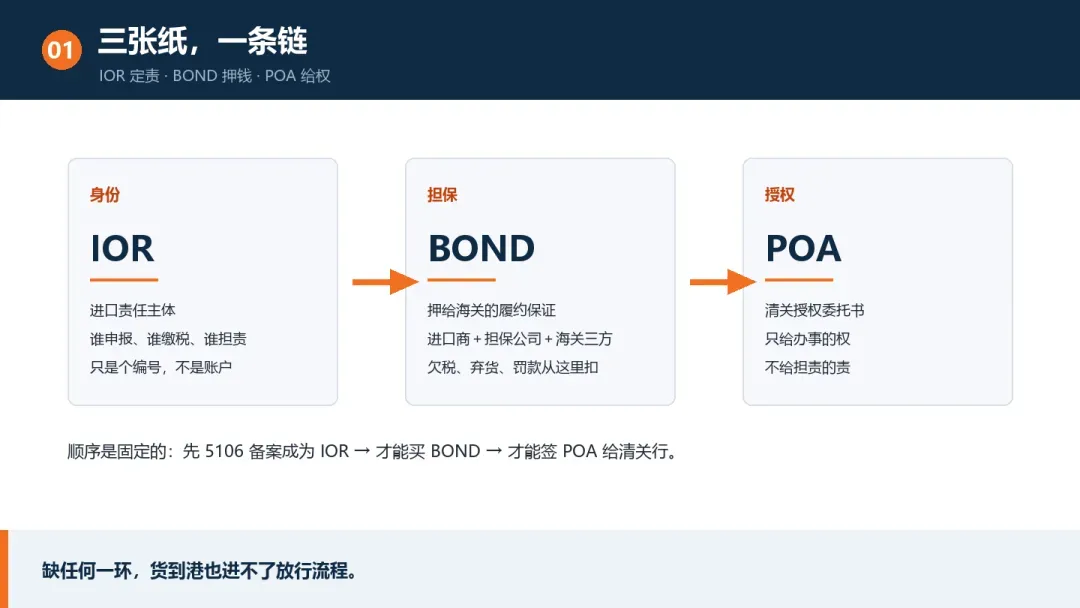
🔍IOR(进口责任主体)
是一个编号,不是账户,不用往里充钱。关税、罚金、补缴都记在它名下——即便税已付给货代,海关追的仍是 IOR;申报真实性由它兜底,货值、HS、原产地、FDA、反倾销任一项被翻出都算它;稽查与 CF28 问询也由它接。
🔍BOND(海关担保)
本质不是缴费单,而是进口商、担保公司、海关的三方合同:税交得上、单据给得出、查验配合得了、问题能纠正。IOR 是借钱的人,BOND 是担保人。
🔍POA(授权委托书)
由 BOND 持有人出具给美国持牌报关行,代办清关、缴税、查验、提货——给的是办事的权,不是担责的责。
表层原因是逆差与制造业回流,抬高进口环节的成本。更直接的原因在机制内部:BOND 被三种用法滥用。
空壳 IOR:注册只为挂靠、不实际运营;
共享 IOR:一个主体给几十上百个卖家共用;
外国 IOR:主体在境外却直接申报。
结果是担保公司替不该担保的人兜底,坏账累积,BOND 越来越贵;海关的税也收不上来。
执法端因此变了:两国数据可做差额比对,AI 能识别共用地址、异常集中的 IOR、同一担保代码下的高风险占比,超阈值就是批量审查。
变化不在查得更勤,而在查得更准:主体不合规,第一票就被识别。
用谁的名义?两种 Bond 路径对比
Consignee Bond 走美国收货人名义,需美国公司主体和 EIN:责任在岸、查验相对稳定,也不会被归进外国 IOR。
Shipper Bond 走中国发货人名义,需国内公司资料加收货人 EIN,FBA、独立站直发、DDP 常见;代价是境外主体当 IOR,在风险模型里自带高风险标签,行业反馈的查验率明显偏高。
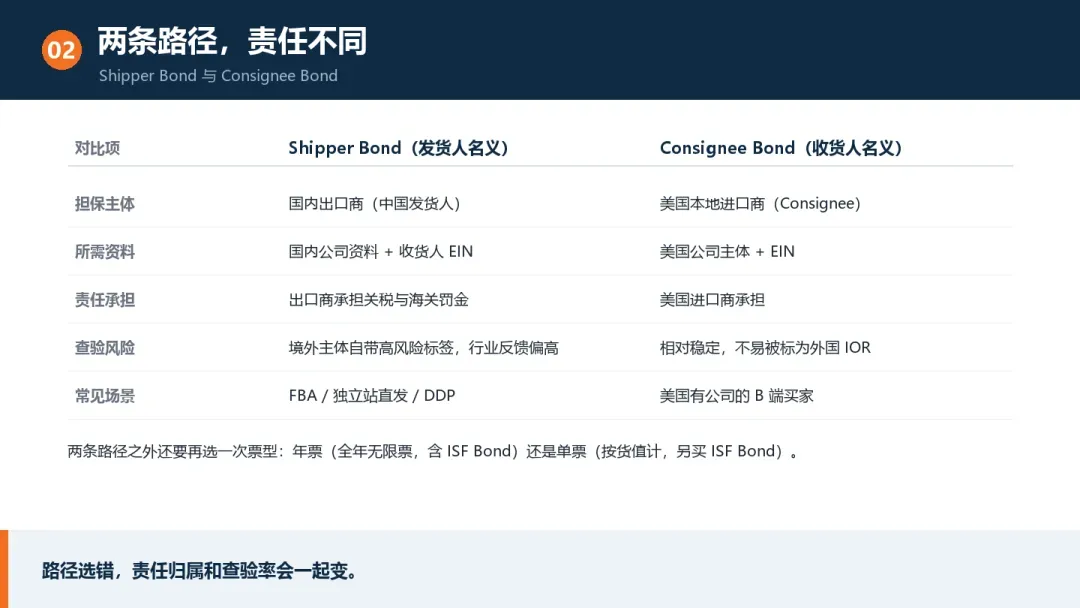
名义之后还要定票型。年票全年无限票、含 ISF Bond,10 万美元货值内行业报价约 500 美元一年;单票按货值计,最低 50 美元一票、每超 1,000 美元加 5 美元,另买 ISF Bond 约 90 美元起。
⚠️判断顺序:先看有没有美国主体和 EIN、谁承担关税罚金,再看一年发几票。
CBP 于 2026 年 11 月初发布《外国登记进口商 IOR 强化要求》,2027 年 1 月 5 日生效,报关行最晚 2027 年 5 月 6 日合规。
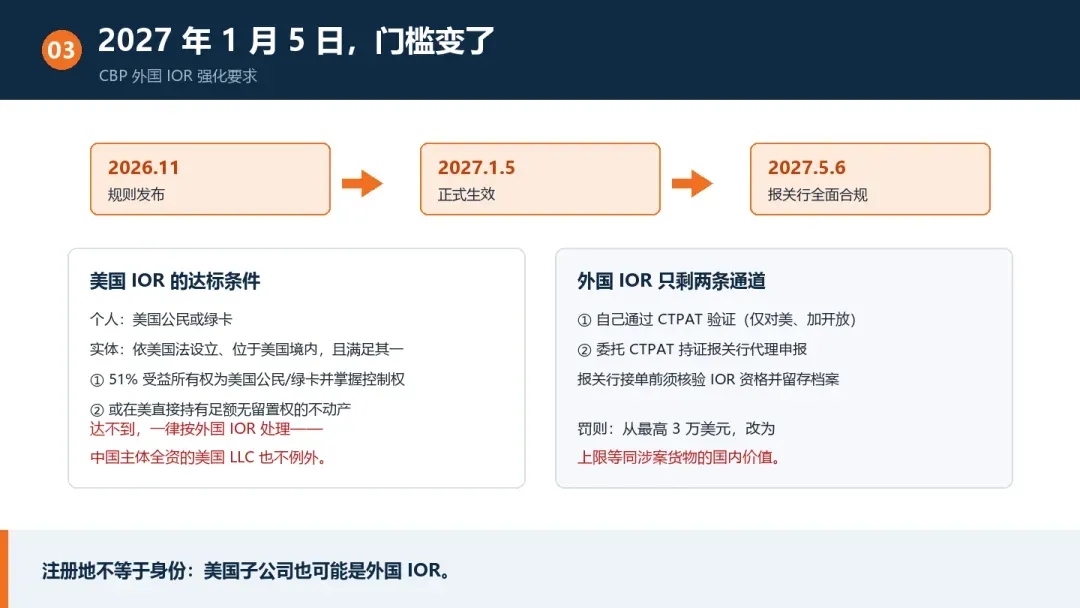
美国 IOR 的认定收紧了:个人须美国公民或绿卡;公司须依美国法律设立、位于境内,且 51% 受益所有权为美国公民或绿卡并掌握控制权,或持有足额无留置权不动产。达不到一律算外国 IOR,中国主体全资的美国 LLC 也不例外。
外国 IOR 只剩两条通道:自身通过 CTPAT 验证(仅对美、加开放),或委托 CTPAT 持证报关行申报。报关行也被连坐:核验资格、留存档案、申报标注类型;罚则改为上限等同涉案货物国内价值。
⚠️误读最多的一点:美国子公司不等于美国 IOR,判定看受益所有权与实质业务。
BOND 买完只是第一步,还要签 POA 委托书、完成清关行交接,货物才能顺畅放行。
申请四步:给资料(IOR 号、公司信息、预计年进口额)→ 清关行代办 → 提交海关生效 → 签授权书。
真正容易拖出问题的是 POA 时机。出货前签好,报关行能提前建授权、审单、发 ISF,到港直接放行;到港后才办,这三件都补不了,货压在口岸,滞港费按天累加,单柜一天 500 美元甚至更高。
从IOR、BOND到POA,身份、担保、授权三环对齐,货才走得顺;哪一环用了别人的主体,后面每一步都在替人担责。2027 年 1 月 5 日前补齐主体资格与授权关系,比到港后补材料更省时间。
注:本文依据 CBP 公开规则与行业报价梳理,具体费率与渠道限制以海关、报关行当期口径为准。