壹鑫财税|2026中企出海香港/美国/新加坡,ODI架构搭错,赚再多都是在给税务局打工!
 59
2026年,“不出海,就出局”这句话已经成为了企业界的共识。从跨境电商、新能源,到游戏、SaaS软件、家居、服饰等无数不同业务的老板带着几千万乃至数亿的资金,雄心勃勃地杀入香港、新加坡、美国和中东市场。
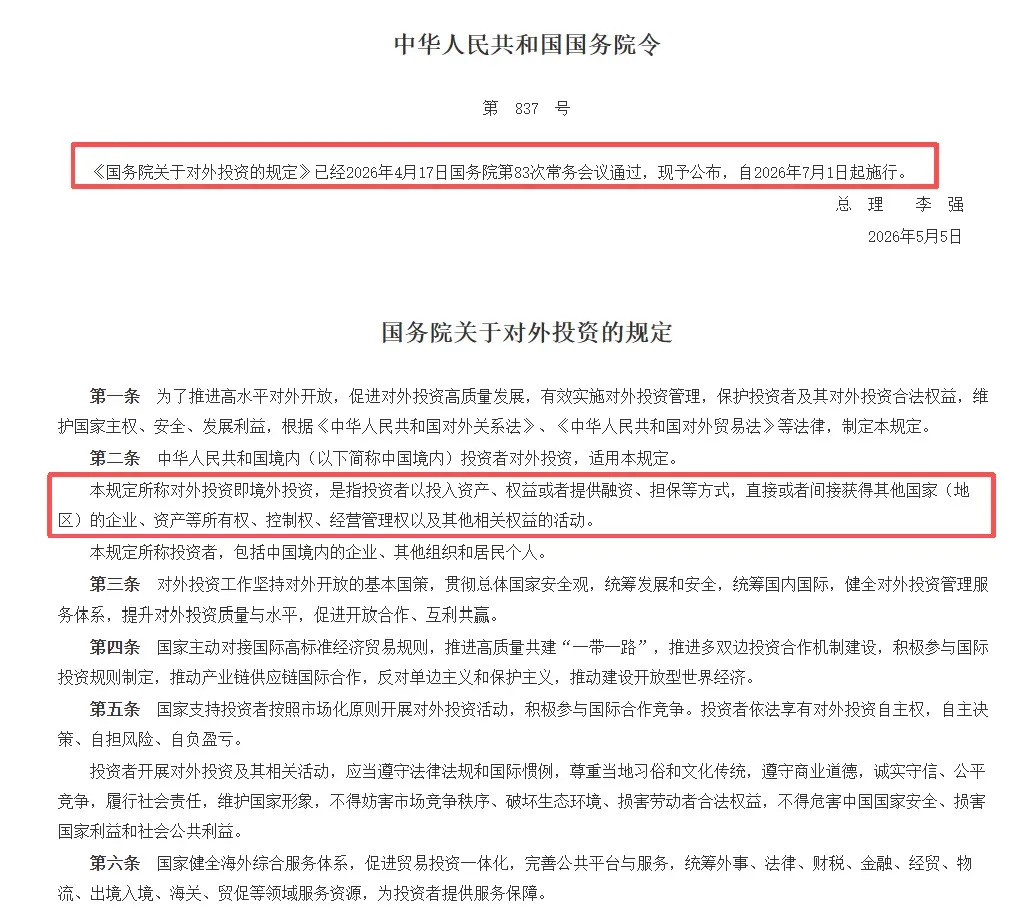
但在我们接触的数百家出海企业中,高达70%的老板,在迈出第一步时就踩进了致命的“死胡同”。很多老板以为出海就是: 随便找个中介,花几千块在海外注册个公司,然后再慢慢地把钱倒出去,开始干业务,就可以了
可结果却是资金出境走偏门,海外银行账户被突然冻结,国内面临严厉的刑事稽查;好不容易在海外拼杀赚了钱,想把利润分红回国,一算账,直接被强扣最高20%的预提所得税;企业做大了,想引入海外美元基金,或者去纳斯达克、港交所敲钟,投行和律所一看你的底层架构直摇头——历史架构一团糟,重组光交税就要几百万,甚至直接导致上市失败!
核心就在于三个字母:ODI(境外直接投资)的顶层架构设计!
境内公司直投海外?你的利润正在被“合法抢劫”
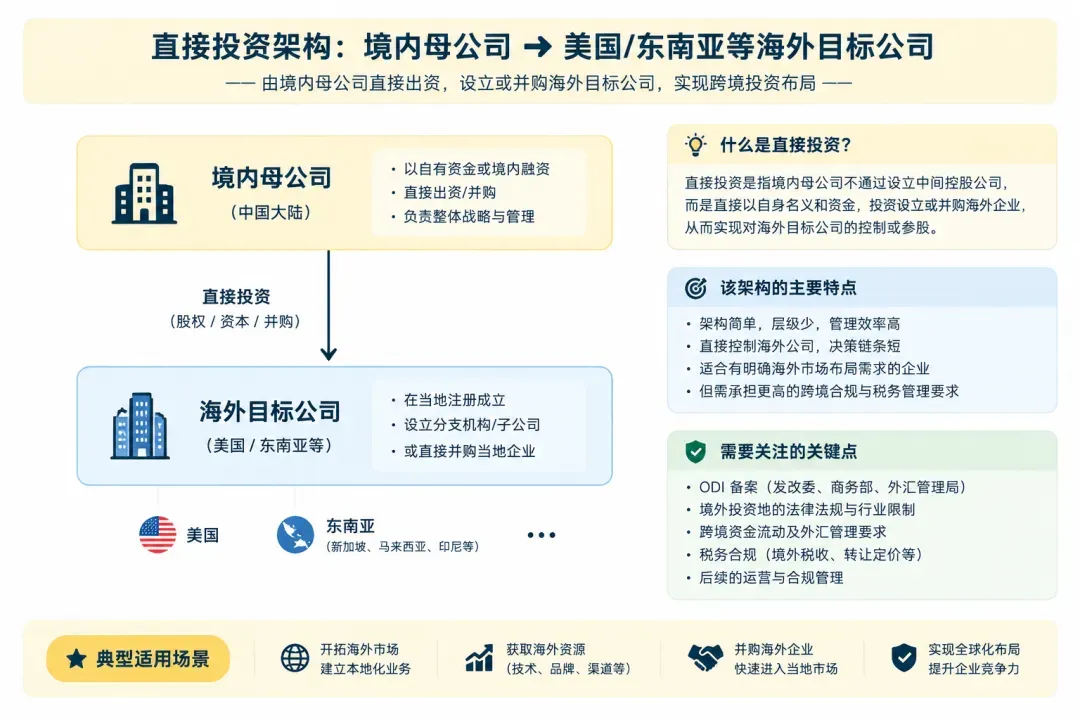
很多第一次出海的制造业、外贸老板,就喜欢搞直接投资架构:
境内母公司 ➔ 美国/东南亚等海外目标公司;
这种架构看上去最简单,路径最短。很多老板觉得:“我就做点小生意,不想搞那么复杂。”但就是这样简单的操作,在如今的财税环境下,叫典型的“智商税”。
1、税务摩擦极大,利润被严重吞噬
假设你的美国公司今年赚了2000万人民币利润,你想把这笔钱分红给国内母公司。
由于中美之间的税务协定,这笔钱在汇出美国时,需要缴纳高昂的预提所得税(美国联邦企业所得税21%,加上各州6%~10%不等的州税,2000万先砍掉近四分之一,哪怕费尽周折申请享受中美税收协定优惠,也要硬生生扣掉10%)。
2、退出成本极高,进退维谷
如果你想卖掉海外公司的股权来套现,在直投架构下,必须走“中国母公司转让美国公司股权”的流程——不仅要经过漫长的中美监管审批,还要在美国和中国两边承受极高的资本利得税摩擦。
3、连带诉讼风险
美国是全球商业诉讼最凶猛的国家。一旦美国子公司因为知识产权、产品责任或劳工纠纷被当地律所索赔几千万美金,由于是“母子直投”,对方律师极易申请“刺破公司面纱”,直接申请冻结中国境内母公司的资产!
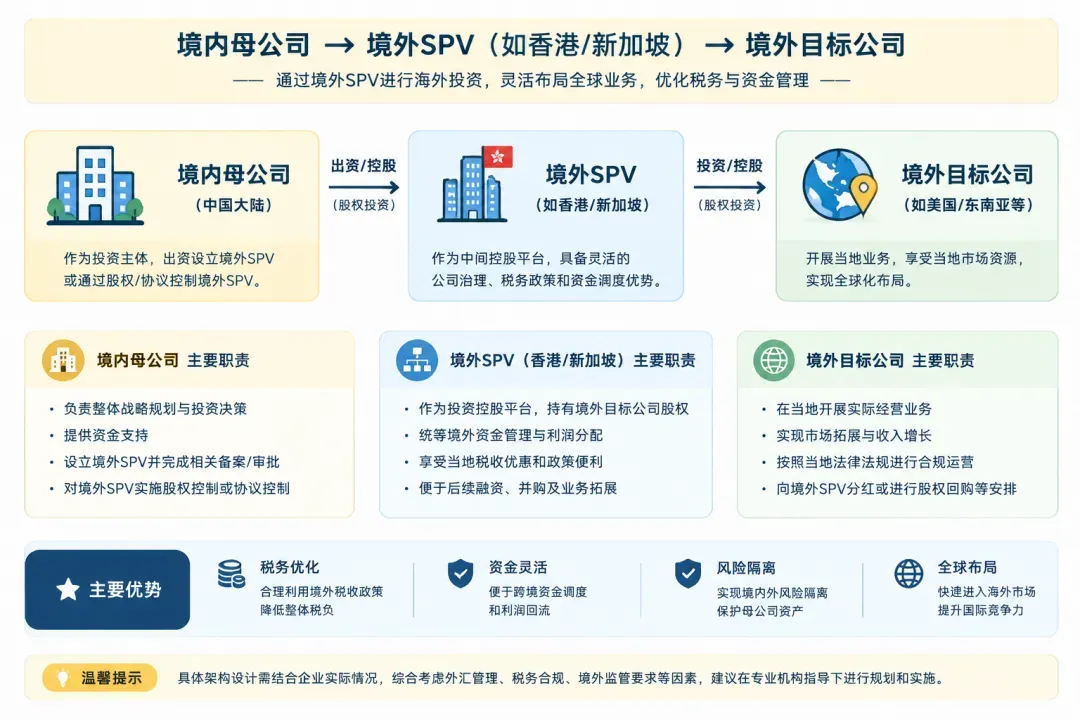
单层SPV架构,出海人的“黄金跳板”
聪明的大卖和跨国老板,他们是绝不会选择“直投”。他们会在中间加一层“防火墙”,把架构变成这样:
境内母公司 ➔ 境外SPV(如香港/新加坡)➔ 境外目标公司
为什么全中国80%的出海企业,都把这层SPV设在香港或新加坡?因为这里藏着巨大的商业和税务红利。
1.税收协定网络,直接给利润“免门票”
香港与全球超过45个、新加坡与超过80个国家和地区签有《避免双重征税协定》(DTA)。
以投资东南亚某国为例,如果没有香港SPV,分红回国的预提税可能是20%。但通过香港SPV中转,利用税收协定,这个税率通常可以大幅降至5%甚至免除。
进出之间,几百万的纯利润就被合法留在了自己账上。
2.海外资金的“自由蓄水池”
如果你采用直投,美国公司赚的钱想拿去投资越南工厂,原则上得先汇回中国境内,重新报批ODI,再汇往越南,一来一回半年过去了,黄花菜都凉了。
而有了香港或新加坡SPV作为“海外财资中心”,美国、欧洲赚到的利润分红到港新账户后,只要你不急着汇回国内,这笔钱就可以合法留存在香港或新加坡账上,随时调拨去全球任何国家增资、并购、买理财,完全合法合规!
3.“经济实质”才是免死金牌!
过去,老板们在香港搞个“空壳”就能避税。但2026年,随着BEPS 2.0(全球最低税率15%)已经在香港、新加坡、欧盟、马来西亚等多地正式生效落地;另一方面,香港全面升级了FSIE(外地收入豁免征税制度)。
翻译成人话就是:如果你的香港或新加坡SPV只是一个“没有独立办公室、没有雇佣当地员工、没有实际管理决策”的纸面空壳,那么它从海外收到的股息、利息、卖股权的钱,不仅拿不到税收协定优惠,还会在当地被直接穿透征税!
现在搭建港新SPV,必须同步规划“经济实质(Economic Substance)”——哪怕是配置小微办公空间、委任当地合规董事、建立真实的商业决策留痕,也必须把戏做真、把底层做实!
多层SPV架构(BVI+开曼+港新),资本运作的终极形态
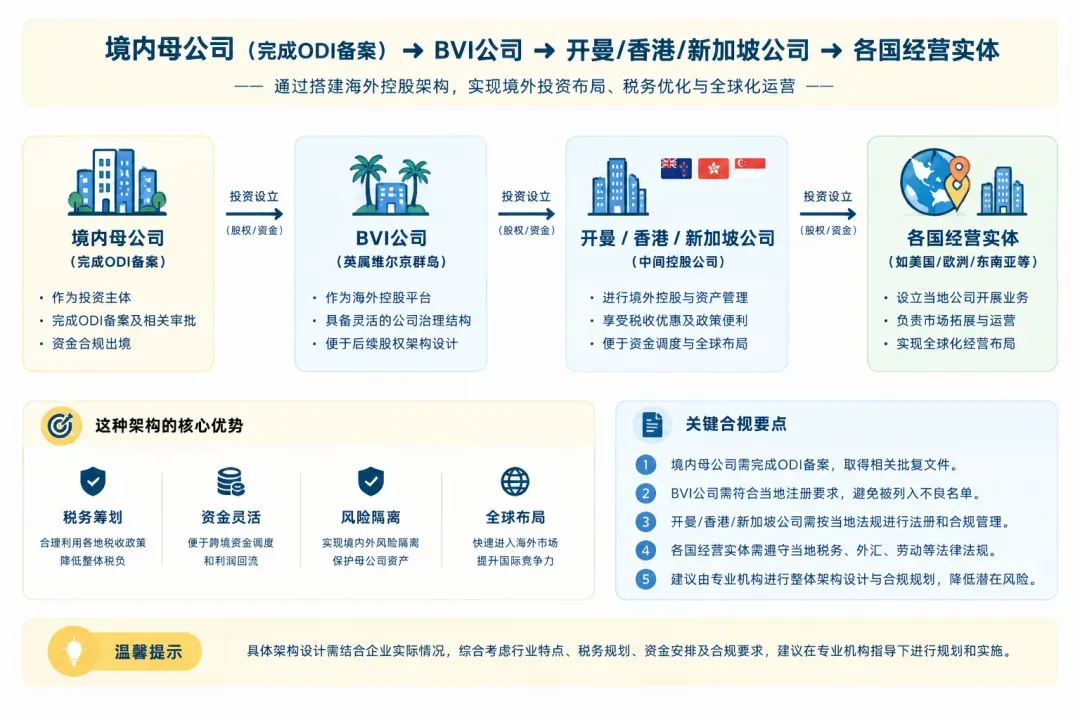
如果你出海的图谋更大:想要引入红杉、高瓴等美元基金,想要开展大规模的跨境并购,或者未来剑指纳斯达克、港交所上市。
那么,你必须采用双层/多层SPV(红筹)离岸架构:
境内母公司(完成ODI备案)➔ BVI公司➔开曼/香港/新加坡公司➔各国经营实体
看到这里,很多老板会觉得头晕:“搞三四层公司,每年维护费都要多花几万块,图什么?”
我给你算两笔账,你就知道这几万块维护费,能帮你省下几个亿:
一:极致的退出便利与“零”资本利得税
为什么第一层要用BVI(英属维尔京群岛)公司?
因为BVI保密性极强,且在BVI层面转让股权,通常完全免征资本利得税,且无需缴纳印花税!
假设你要卖掉海外业务套现1个亿。如果直接卖美国公司股权,光税就要交掉几千万。但在多层架构下,你只需要把控股美国公司的那个BVI公司的股权转让给买家。
手续只需几小时,利润全额落袋为安,合法合规!
二、完美迎合海外资本与上市规则
海外的美元基金(VC/PE)极度抗拒直接投资中国境内的实体,或者复杂的当地目标公司。他们最熟悉、最信任的,就是开曼群岛(Cayman)的公司法。
把开曼公司作为融资和未来上市的主体,无论是发行优先股、对赌协议,还是设计员工期权池(ESOP),在法律上都毫无障碍。
三. 终极风险隔离墙
海外市场环境复杂,一旦美国或欧洲的业务面临巨额索赔、专利诉讼或破产清算。多层SPV架构就像防爆门,将债务和法律风险死死锁在最底层的海外实体里,火绝对烧不到境内母公司身上,保全老板在国内的根基。
没有ODI这张“准生证”,再牛的架构也是违建!
讲完了上面三种架构,我必须给所有老板泼一盆最清醒的冷水:
无论你选单层香港SPV,还是多层BVI架构,前提只有一个——必须先在国内走完合规的“ODI备案(境外直接投资备案)”!现在是金税四期+大数据稽查+全球CRS(共同申报准则)全面联网的时代。
海外账户的每一笔大额异动,都在监管的凝视之下。一旦资金来源不明被查处,不仅海外账户连夜冻结,国内母公司还将面临补税、巨额罚款,甚至涉嫌非法经营罪和洗钱罪!
唯一的合法通道就是:办理ODI(境外直接投资)备案。
无论是国企还是民企,只要境内资金要合法合规地流向海外公司,就必须闯过到底“三道关”:
1.发改委(NDRC)备案/核准:审查你的钱去干嘛?符合不符合国家产业导向?
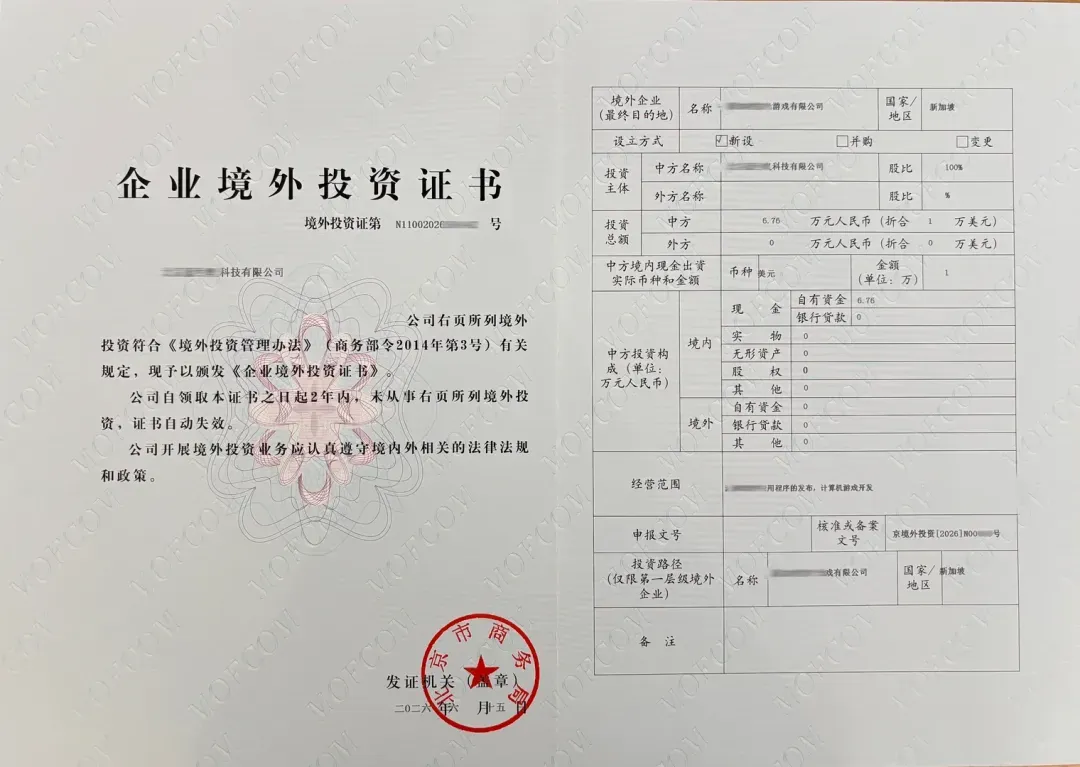
2.商务部(MOFCOM)审批:审查你的境外公司怎么搭的?给你颁发《企业境外投资证书》——这就是你海外资产的“合法身份证”!
3.外汇管理局(SAFE)/银行登记:凭前两张批文办理外汇登记,打开合法换汇出境、利润合规汇回的唯一银行通道(且每年6月30日前必须完成存量权益登记)!
值得注意的是从今年开始,发改委和商务厅严查“三大实质红线”:
严查“空壳转移资产”:申报时必须提供目标国的办公场所租赁意向协议、至少2名全职员工的配置与薪资计划、深度目标市场调研报告。拿网上的模板糊弄?直接打回!
严查“母公司财务体格”:境内母公司原则上需成立满1年、账面无亏损、净资产回报率最好高于5%、资产负债率低于70%,且必须提供清晰的资金来源穿透证明(绝不能是违规借贷资金)。
严查“专款专用”:备案说去新加坡搞研发,结果钱汇出去买了当地写字楼?一旦在年度存量权益核查中被发现,立刻锁死后续所有外汇通道!
ODI投资架构,从来都不是几张营业执照的堆砌,而是企业资金的输血管道、税务的防御护盾、风险的隔离墙。
架构搭对了,你能在海外市场进可攻(融资上市)、退可守(低税退出);架构搭错了,你赚得再多,最后不是给国外的税务局打工,就是面临违规出海的雷霆震怒。
作为老板,你的精力应该放在开拓海外市场上,而不是陷入繁琐的合规泥潭中。跨境投资涉及中国大陆、香港、新加坡以及投资目的国的多地法律体系,这不是DIY能搞定的事,稍有差池,代价就是几百万乃至上千万的合规成本。
我们深耕企业财税与跨境合规多年,既懂国内金税四期下的账务痛点,更熟稔发改委、商务部与外汇银行一线的最新审慎口径。从前期的境内财务报表合规改造、出海控股架构设计(香港/新加坡/东南亚等),到ODI备案全流程代办、定制化可研报告撰写,再到出海后的全生命周期年报、境外再投资报告与利润合规回流,壹鑫财税致力于为您提供一站式、能落地的闭环解决方案。
免责声明:本文仅供一般财税信息参考,不构成任何专业意见,具体涉税事项请以官方规定并咨询专业顾问为准。



- 合作伙伴
- 品牌主页立即联系