一位“掏空”公司的运营总监,让所有卖家都慌了
 147


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>
近期,一起跨境运营总监卷走公司 90 万的消息,在跨境圈引发热议。
有人甚至直言:怪不得现在运营被裁、找不到工作,主要是靠谱的运营越来越少了。
01kin test
运营总监卷走了90万
这起案子发生在深圳,2026 年 2 月 25 日一审审结,判决已经生效。
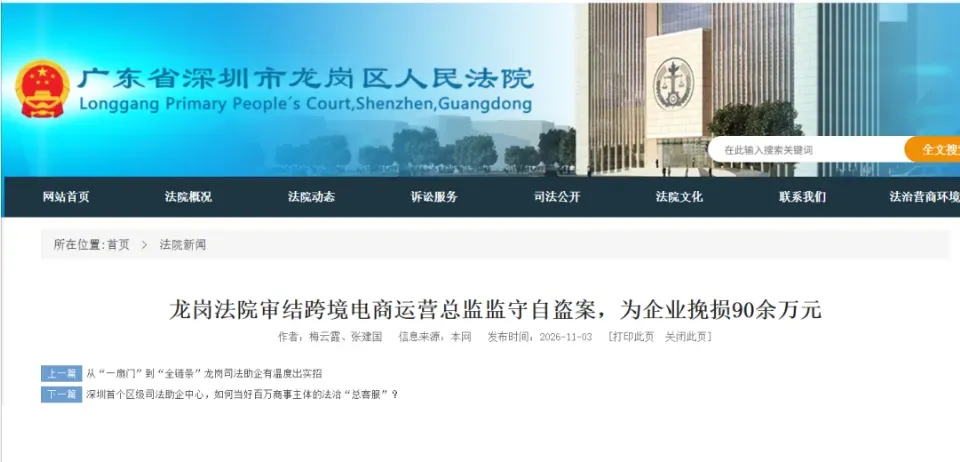
来源网络,侵权则删
主角是李某,2018 年入职深圳一家做跨境电商的科技公司,担任运营总监。
根据公开信息显示,李某在职期间发现了公司的一个管理漏洞 —— 账号和资金都没有人真正盯着。
于是他动了歪心思:偷偷把公司注册的两个电商平台经营账号,变更绑定为自己的手机号。
他还是和往常一样,用这两个账号继续上架、销售公司的产品。表面看没有任何问题,但实际上平台结算的货款不再走公司账户,而是直接进了他个人的银行账户。
而且李某钱一到手就花,不留结余。
离职时,他还做了一件事:把这两个账号注销,想抹掉痕迹。可惜账对不上就是对不上。
公司立即启动核查,最终发现李某侵占公司资金合计 90 余万元。
案发后,公安机关立即冻结了李某的涉案银行账户,李某的家属也主动退缴了部分赃款。
最终,法院以职务侵占罪判处李某有期徒刑并处罚金。公安机关冻结的资金和家属退缴的赃款,依法发还被害企业,为公司挽回了全部损失。
但很多人看到判决后,还是觉得量刑太轻 —— 毕竟老板损失的是真金白银,员工付出的代价,可能比想象中轻。
02kin test
为什么这套手法能藏住?
其实,李某用的不是技术手段,是管理空档。
首先是拿到账号的控制权,用公司的账号卖公司的货,表面看起来没有任何问题。接着把货款截进自己的账户,最后在离职时注销账号,抹掉痕迹。
这么一看,这套手法的确很容易被忽视,因为没有任何 “异常信号”—— 不虚假发货,不刷单,不私收客户货款,账面订单正常增长。
老板看月度报表,只会看到 “这家店业绩不错”。
只有到对账的时候,才会露出来。但大多数公司一年才对一次账,甚至根本不对,这套手法便能蒙混过关。
类似的事,在跨境圈其实不止一起。
跨境行业这几年判下来的同类案子,套路各不相同,逻辑是一样的:利用职务便利,把该进公司账户的钱,改成进自己账户。
浙江某铜业公司的外贸经理陈某,2005 年入职,公司外贸业务基本由他说了算。
他在香港注册了三家公司,其中一家跟公司名字只差简体与繁体。然后开始两头骗。
他跟长期合作的海外客户说:公司账户到期停用了,货款打到新账户。很多客户看着名字几乎一样,就没多想。
另一边,他跟公司说:客户在压价,只肯付这个价。
十余年,5270 余万元的差价进了他的口袋。
一审时,陈某拿出一份盖着公司公章和法定代表人印章的 “授权协议”,法院认为真伪难辨,只认定了 25 万余元的模具费,判了 2 年。
检察院抗诉。理由是:协议上没有法定代表人签字;所盖的法人章在签订前已经备案停用;协议只写他享权益、不担义务,权利义务严重失衡;而且他从没向任何人提过这份协议,连被调查时都没拿出来。
2025 年 2 月 13 日,终审改判:有期徒刑 11 年,罚金 100 万元,退赔 5300 余万元。
由此可以看出,这年头做跨境卖家,真的太累了。而且这种累,是两头挤。
1
对内:人的风险
运营能改账号,采购能换供应商,仓管能动库存,货代能改运费,财务能过账。
跨境业务的链条长、环节多、跨时区、跨币种,每一个环节都有 “一个人说了算” 的可能。
老板难以盯住所有细节,但每一个细节都可能被人利用。
2
对外:合规的风险
2026 年这一年,光是外部新增的规矩就不少,而且是市场和平台共同发力:
亚马逊 8 月要求含 AI 生成逼真人物的素材上传前加元数据标记;10 月 NWD(No Wholesale Distribution)集中清理,一批品牌下的 SKU 被限制只能由品牌代表销售。
欧盟 8 月 12 日正式生效的 PPWR 政策、12 月 30 日生效的零毁林商品法规(EUDR)。
美国 CBP 在 11 月发布进口商记录(IOR)新规,2027 年 1 月 5 日生效,外国 IOR 要么自身通过 CTPAT 认证,要么指定持牌报关行。
国内在香港公司注册方面也做了新的调整,发改委 2026 年第 49 号令《对外投资管理办法》12 月 1 日施行,境外主体的设立和变更要多走一道手续。
总之,VAT、EPR、欧代英代、EUDR、产品认证(CE、FDA、CPC、GCC)、商标专利、平台规则…… 每一项都要花钱、花时间、花精力,而且规则还一直在变。
03kin test
卖家指南
内有人惦记你的钱,外有人盯着你的证 —— 这就是当下跨境卖家的真实处境。
这起 90 万的案子,损失能全额追回,算运气好。家属主动退赔,账户被及时冻结,窟窿才没变成空洞。
更多的案子,钱早被花光、转走,人抓到了,账也追不回来,老板只能自己扛。
所以不管是对内,还是对外,重点都不在事后追,而在事前堵。
1
对内
1 | 账号归公司: 注册主体、手机号、邮箱、收款账户等必须由公司统一掌握,不要交给一个人。主账号密码与二次验证设备放在自己手里,运营只给子账号。 |
2 | 钱只进对公户: 平台结算收款账户最好是公司对公户或公司实名的第三方账户,不要变更为个人账户。要及时对账,看后台结算金额和实际到账金额是否对得上,差额去了哪里。 |
3 | 离职当审计: 收回全部子账号并逐个确认失效,核查绑定的手机号、邮箱、收款账户,核对订单、回款、退款,做好专项对账。 |
4 | 出事立即处理: 一旦发现问题,要立即报案并申请冻结账户;导出后台操作日志、绑定变更记录、结算流水、订单明细留档;刑事追赃与民事追偿并行。 |
5 | 写成制度: 案子最扎人的地方,不是 90 万这个数字,而是那句 “利用公司管理漏洞”。公司要把这些要求落成书面制度,让员工入职时签收,不要仅凭口头描述。 |
2
对外
所有合规千万不要等出事再补,必须提前安排好。
1 | 税务合规:欧洲 VAT注册申报、公司记账报税等。 |
2 | 授权代表:欧代、英代、美代、土代,须真实主体、地址可查、能应答监管问询。 |
3 | 产品合规认证:EPR 、CE、FDA、CPC、GCC,按规则要求与品类对应。 |
4 | 知识产权:商标、专利、版权登记。如果遇到 TRO,一定不要置之不理,抓紧找专业团队处理。 |