香港公司电商账务处理常见问题与解决方案
 81
目录
第一部分 非常规年结日记账问题与解决方案
第二部分 电商平台收入资料准备清单
第三部分 采购与费用资料的税局合规标准
第四部分 年度合规时间线与建议
附件一 亚马逊订单明细导出指引
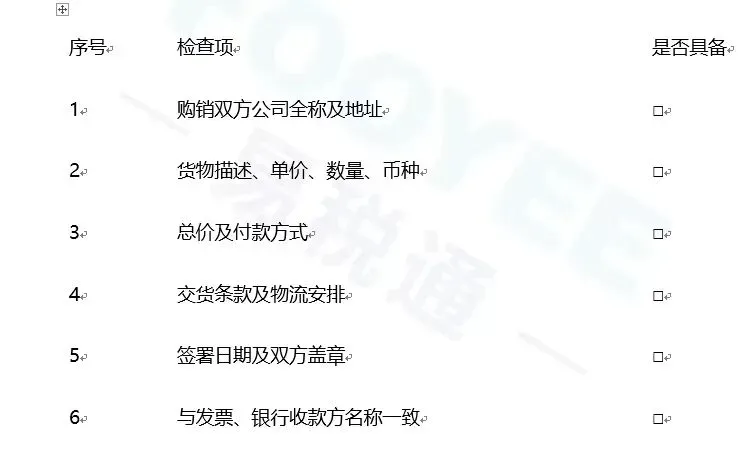
附件二 采购合同必备项检查表
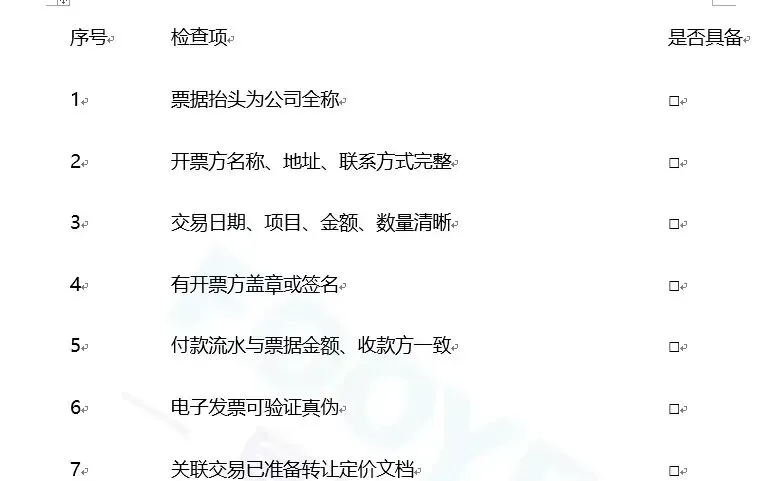
附件三 费用单据合规自查清单
第一部分 非常规年结日记账问题与解决方案
一、问题描述
部分香港公司出于业务周期或公司管理需要,选择4月1日至次年3月31日作为财务年结日。该日期区别于行业通用的12月31日或3月31日年结日,在报税延期申请、审计资料时效、单据匹配等方面存在特殊时间节点。
二、核心风险
香港税务局的报税延期政策主要针对两个最优年结日:
年结日 | 延期情况 |
12月31日 | 可延期至次年8月15日左右 |
3月31日 | 可延期至当年11月15日左右 |
首年下发利得税表 | 收到税表后通常只有3个月,且无法申请延期 |
无论选择12月31日还是选择4月1日至次年3月31日年结日的公司,都要在申报截止日之前完成申报;首年收到税表后通常只有3个月时间完成审计报告的申报,且无法申请延期,逾期申报将面临罚款甚至估税风险等情况。
三、解决方案
提前启动做账:在年结日后1个月内完成资料归集,立即开始做账,而非等待税表下发。
预估税表时间:香港税务局通常在每年4月整批发出利得税报税表。12月年结日的公司需在延期后的3个月内完成审计报告,方能及时申报税局。
建立月度账务制度:避免年末集中补充单据,按月整理银行流水、平台销售数据和采购合同/费用票据,确保年结后随时可生成当年度财务报表。
第二部分 电商平台收入资料准备清单
一、问题描述
香港税务局对跨境电商公司的核查重点在于:平台销售数据、资金回流路径、货物采购及物流轨迹三者能否形成完整证据链。仅提供银行流水无法说明收入来源的合法性与完整性。
二、核心风险
收入完整性存疑:平台后台销售额与银行入账金额不一致,因平台费用、退款、预留金等差异,若无法合理解释,可能被税务局推定隐瞒收入。
三流不合一:合同/订单、发票、资金流的主体或金额不匹配,可能触发税务局下发问询函。
离岸豁免申请缺乏证据:若拟申请离岸利润免税,无法证明业务运作不在香港,申请将被驳回。
三、解决方案
(一)建立平台销售三层数据匹配体系
数据层级 | 资料来源 | 关键作用 |
平台销售层 | 亚马逊/沃尔玛后台销售报告、订单明细表(按月/季度导出) | 反映真实销售总额、退款、平台费 |
资金回流层 | Payoneer/连连/PingPong流水 + 香港银行月结单 | 证明资金已实际进入香港公司账户 |
净额确认层 | 平台结算报告(Settlement Report) | 将销售总额与到账净额勾稽,解释差异 |
实操中,应确保平台后台销售额扣除平台费、退款、广告费后,提现金额与收款工具入账金额一致,收款工具提现后与银行月结单一一对应。
(二)亚马逊平台资料清单
后台订单汇总表(可按月导出,含ASIN、销售额、数量、日期);
结算报告(Settlement Report),列示平台费、FBA费、退款、广告费等扣款项;
收款工具流水(Payoneer/WorldFirst等),与银行入账逐笔匹配;
店铺主页截图或后台账户信息截图,证明店铺归属香港公司或与董事关联。
(三)沃尔玛平台资料清单
Walmart Seller Center 订单报告(Order Report);
付款对账单(Payment Statement),列示周期内销售额、扣款、净付款额;
收款工具或银行入账记录,与沃尔玛付款金额匹配。
(四)物流证据补充
提供物流轨迹截图、货代账单或FBA入仓记录,证明货物从供应商发出至平台仓库或终端买家的路径,同时证明货物未在香港发生实质性流转,对离岸豁免申请尤为关键。
第三部分 采购与费用资料的税局合规标准
一、问题描述
香港税务局对支出凭证的核查围绕三个维度:真实性,即交易确实发生;相关性,即支出与产生利润的业务有关;可验证性,即第三方凭证可佐证。采购端资料不足或费用单据不规范,将直接影响审计意见和税务扣除。
二、核心风险
采购凭证缺失:仅有付款记录无供应商发票/合同,税务局可能不认可成本扣除,导致虚增利润多缴税。
费用单据不合规:票据抬头非公司名称、无开票方盖章、缺少交易要素,无法作为税务扣除依据。
关联交易无定价文档:若供应商为关联方,缺乏转让定价文档,可能被税务局调整利润。
三、解决方案
(一)采购资料合规标准
每笔采购应形成以下文件组合:
文件类型 | 具体要求 |
采购合同/订单 | 列明购销双方公司名称、地址、货物描述、单价、数量、币种、总价、收款信息、签署日期、双方公司盖章 |
供应商发票 | 含发票号码、开票方公司盖章、交易明细;如为形式发票,需以正式商业发票为准 |
付款凭证 | 银行水单或转账记录,收款方名称须与合同/发票一致 |
物流单据 | 提单、运单或货代收据,证明货物已实际交付 |
关键原则:合同签署方、发票开票方、银行收款方三者名称必须一致,即三流合一。
(二)费用单据的税局认可标准
可扣除费用需满足:
票据抬头为公司全称,非董事个人或关联公司;
开票方信息完整,含公司名称、地址、联系方式;
交易要素清晰,含日期、项目、金额、数量;
有开票方盖章或签名,电子发票需可验证。
以房租为例,须提供以香港公司名义签订的租赁合同,租金支付流水抬头与合同一致。工资支出须有盖章工资表及员工身份证明副本,强积金供款记录作为佐证。
(三)关联交易的特殊要求
若采购来自关联方,如同一控制人下的境内公司,除常规单据外,需准备:
关联方名单及关系说明;
转让定价文档,证明交易价格符合独立交易原则;
若关联交易金额较大,建议委托税务顾问出具定价分析。
第四部分 年度合规时间线与建议
以4月1日至次年3月31日非常规年结日为例:
时间节点 | 行动事项 |
每月 | 导出亚马逊/沃尔玛销售报告,订单明细表; |
年结日后1个月内 (4月底前) | 完成全部资料归集,并开始做账,出具财务报表 |
年结日后2个月内 (5月底前) | 完成账务资料整理,确认审计初稿 |
收到税表后(通常4月发出,最迟5月) | 申请延期后,在延期时效内提交审计报告及报税表 |
全年 | 所有做账资料保存至少7年,以备税务局核查 |
附件一 亚马逊订单报表导出指引
登录 Amazon Seller Central。
进入 Reports → Payments → Date Range Reports。
选择对应月份或季度,生成 Settlement Report。
进入 Reports → Business Reports,导出订单与销售额(summary&transaction)汇总。
将以上报表与 Payoneer/WorldFirst 流水、收款工具转到香港银行的月结单逐笔核对。
留存 PDF 及 Excel 版本,按年结日归档。
附件二 采购合同必备条款检查表
附件三 费用单据合规自查清单
提示:香港税务局对三流合一的核查日益严格,资料的真实性、完整性与一致性是规避税务风险的核心。建议在年结日前1个月即启动资料预审,发现问题及时补救。
如果以上任何一项不清楚,建议及时找专业团队处理。平台数据已经透明,账务对不上,麻烦就找上门。