今年的航空货运旺季,为什么让越来越多货代看不懂?
 509


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>

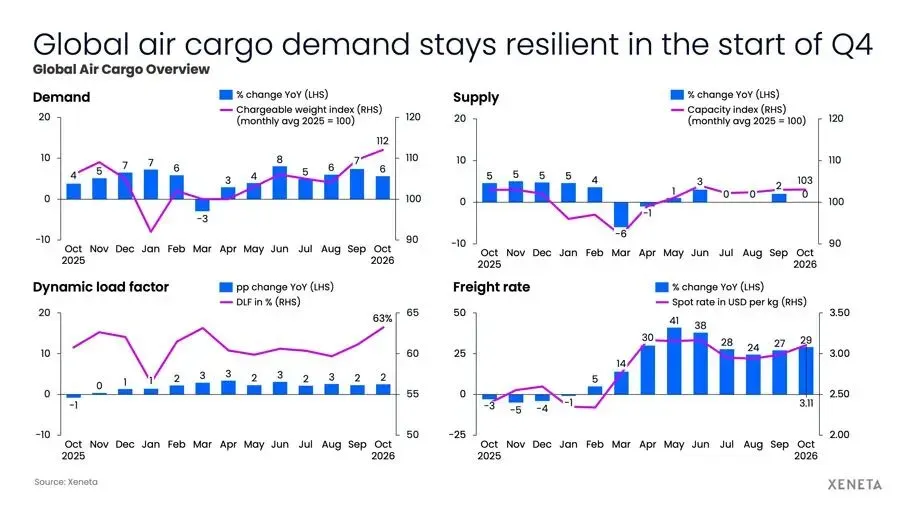
Xeneta最新发布的市场数据,10月全球航空货运量连续第七个月实现同比增长。今年3月,中东冲突升级导致海湾地区领空关闭,全球航空货运量一度下降3%,此后市场持续恢复增长,但进一步迎来旺季需求高峰的希望似乎正在减弱。
图片来源:Xeneta
Xeneta首席航空货运官Niall van de Wouw表示:10月全球航空货运需求同比增长6%,但市场状况几乎没有显示出运力压力突然加大、运价突破今年以来已有水平大幅上涨,或货运包机价格“飙升至天价”等可能预示货运量在旺季末期冲高的迹象。正如我们自3月以来持续报告的那样,市场仍保持稳步增长。增长势头强劲,但这并不是一个真正的“旺季”,而且货运量进一步大幅攀升的时间窗口正在迅速缩小。
10月全球航空货运即期运价(有效期不超过一个月)平均为每公斤3.11美元,较去年同期上涨29%。此前,航空货运即期运价的同比涨幅在6月至8月持续收窄,如今已连续两个月扩大。随着市场逐步进入第四季度逐步趋缓,即期运价环比上涨4%。
运价继续受到运力增长停滞的影响。继9月全球航空货运运力同比增长2%后,10月运力同比基本持平。由于货运量增速仍高于运力供给增速,Xeneta动态载货率同比上升2个百分点,达到63%。(该指标综合考虑实际运输货物的体积、重量及可用运力,用于衡量航空货运运力利用率。)
图片来源:Xeneta
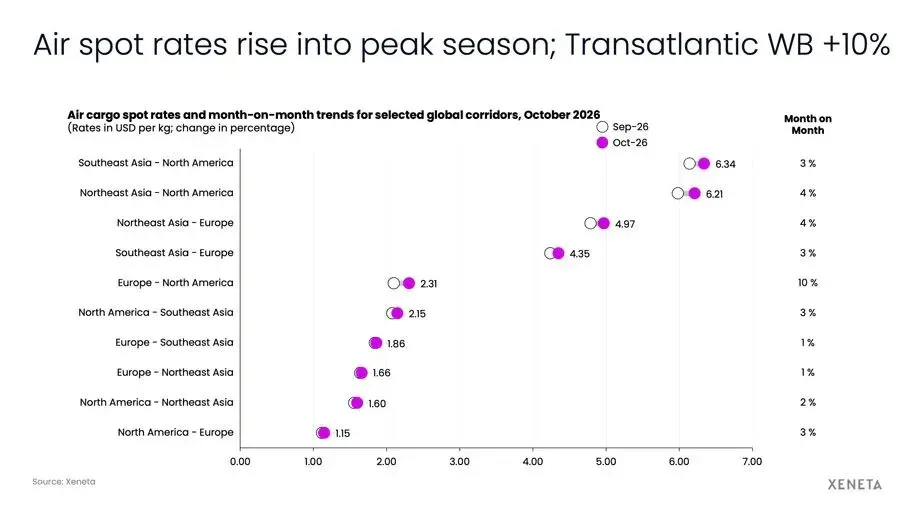
正如预期,Xeneta月度分析选取的全球10条主要航线,所有航线的10月即期运价均均出现环比上涨。其中,从欧洲到北美的跨大西洋西行航线涨幅最大。随着航空公司切换至冬季航班时刻表,欧洲至北美航线即期运价环比上涨10%,达到每公斤2.31美元。该航线运力趋紧,也推动航空公司在近期货运代理招标中提高报价。
跨太平洋航线方面,人工智能相关货物运输继续支撑市场需求。根据Rotate的数据,10月亚太地区至北美的计费重量同比增长约15%,该航线全货机运力也保持了相近的增长速度。东南亚至北美的即期运价环比上涨3%,达到每公斤6.34美元;东北亚至北美的即期运价上涨4%,达到每公斤6.21美元。
返程航线运价环比上涨1%至3%,其中北美至欧洲航线即期运价上涨3%,达到每公斤1.15美元。
10月,亚洲至欧洲航线运价同样上涨。东北亚至欧洲的即期运价环比上涨4%,达到每公斤4.97美元;东南亚至欧洲的即期运价上涨3%,达到每公斤4.35美元。不过,van de Wouw补充表示,该航线未来的增长前景仍存在不确定性。
近年来,支撑大量亚洲至欧洲全货机航班需求的电商货运量持续下降。根据Xeneta和Trade and Transport Group对中国海关数据的分析,自欧盟7月1日起实施每件3欧元的关税后,第三季度中国对欧盟的低价值商品及电商商品出口同比下降61%。由于中国对俄罗斯的出口增长超过两倍,中国对整个欧洲地区的相关出口降幅相对较小,为29%。欧盟自11月1日起额外征收的每件2欧元手续费,将进一步对货运需求形成下行压力。不过,鉴于电商货运量已经下降超过一半,Xeneta预计新费用带来的额外负面影响相对有限。
全货机运力配置也发生了变化。10月,亚洲与欧洲之间的直飞全货机运力进一步下降,此前经中东中转的航线也已损失部分运力。10月,中国至欧洲的即期运价同比上涨6%,而中国至北美的即期运价则同比上涨38%。
欧洲市场从人工智能相关货物运输中获得的需求支撑,也明显少于跨太平洋市场。根据世界贸易组织(WTO)的数据,欧洲在全球人工智能相关商品贸易中的占比约为十分之一,而在全球所有商品贸易中的占比则超过三分之一。
图片来源:Xeneta
第二个不确定因素来自海运市场。根据Xeneta的海运数据,10月经红海航行的集装箱班轮计划运力已恢复至危机前水平的约一半。目前,亚洲至欧洲航线超过一半的运力至少在一个航向上经由苏伊士运河,约三分之一的运力在往返两个航向上均经由苏伊士运河。
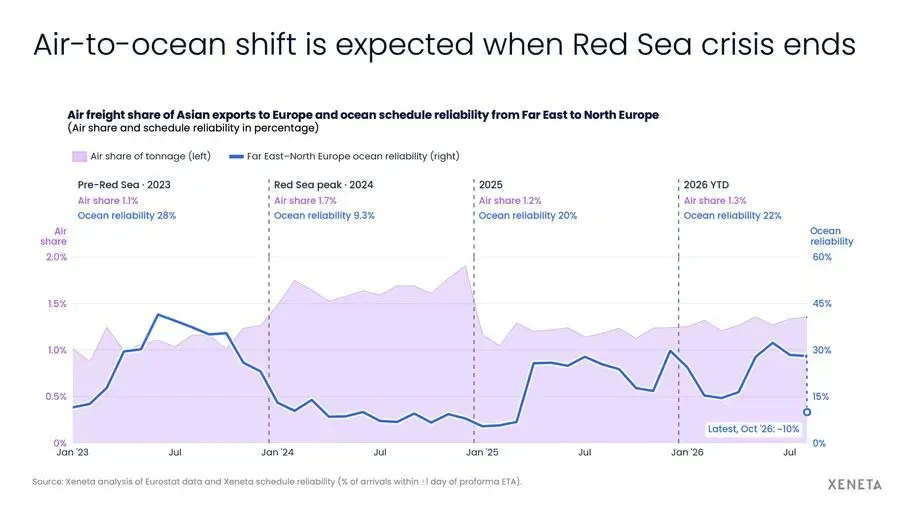
Xeneta对欧盟统计局(Eurostat)数据的分析显示,航空货运在亚洲至欧洲贸易中的份额变化,与海运班期可靠性密切相关。2023年至2024年红海危机最严重期间,欧盟从亚洲进口货物中航空运输所占的重量比例由1.1%上升至1.7%,与此同时,远东至北欧海运航线的班期可靠性从28%下降至9.3%。2025年,随着班期可靠性恢复至20%,航空运输份额回落至1.2%。2026年前八个月,该比例小幅回升至1.3%,原因是2月霍尔木兹海峡关闭后,航运公司搁置了原定恢复苏伊士运河航线的计划。
欧盟统计局目前公布的最新数据截至8月,因此尚未反映秋季航运服务重返红海的情况。10月远东至北欧海运航线的班期可靠性仍然较低,维持在约10%。
Xeneta预计,随着海运班期可靠性持续恢复,那些主要出于运输可靠性而非运输速度考虑转向空运的货物,将开始重新转回海运,这一变化最有可能从2027年第二季度开始。在此之前,航空货运预计仍将保留已经获得的货源。
展望2027年,Xeneta的基准预测是航空货运运价整体将有所下降。
许多托运人倾向于避开繁忙的第四季度进行合同谈判,目前已经开始启动招标流程,计划于2027年第一季度或第二季度完成。不过,市场各方对于长期合同仍缺乏共识。
van de Wouw表示,货运代理当然可以向托运人提供为期12个月的合同,但考虑到当前市场状况,他们必须将大量不确定性因素计入报价,最终价格便会失去竞争力。过去几年,推动运价上涨的并不是需求水平,而是可用运力的供应情况。如果中东局势恢复稳定,供需关系将重新趋于平衡,运价也将随之下降。但变化仍将发生。我们不知道会发生什么,也不知道会发生在哪里,这正是市场已经吸取的经验教训。我们已经不能再将这些事件称为“黑天鹅”事件,因为它们发生得过于频繁。这使得合同谈判对所有参与者而言都充满挑战。