欠债8亿!深圳大卖子公司正式宣告破产!
 319
10月15日,深圳知名大卖跨境通一纸公告,为飒芙的命运画上了句号。
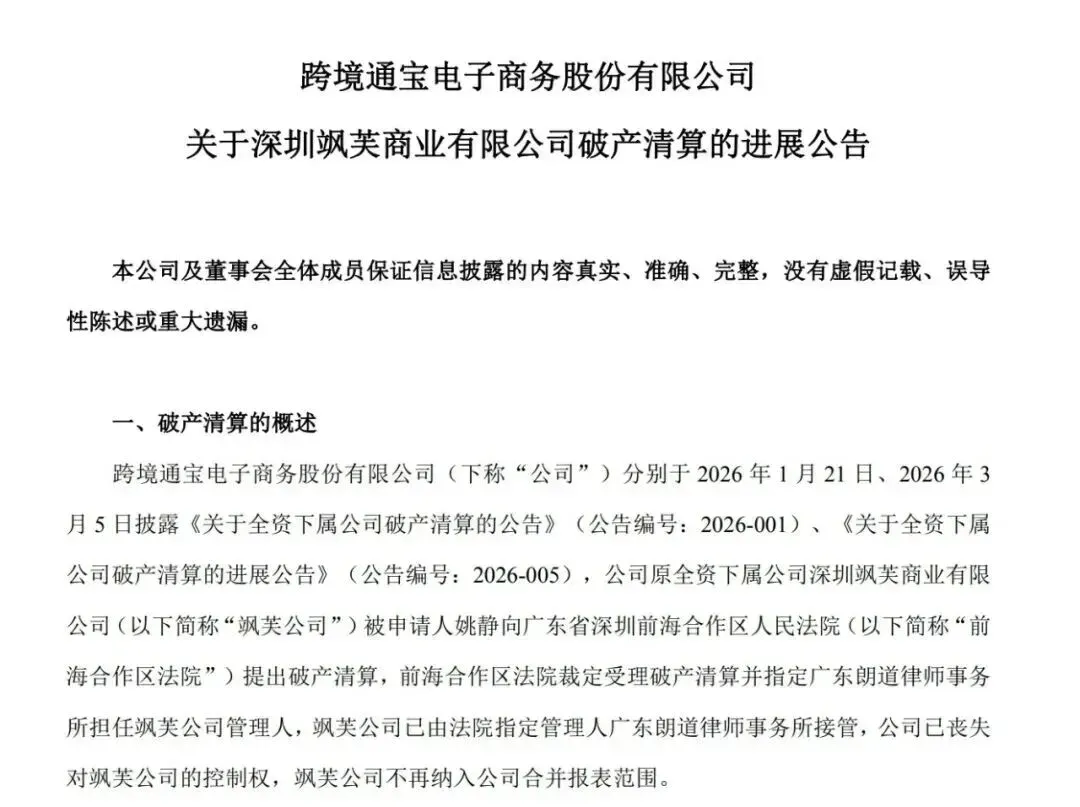
广东省深圳前海合作区人民法院裁定:深圳飒芙商业有限公司不能清偿到期债务,现有资产不足以清偿全部债务,正式宣告破产。
这个曾经一手承接快时尚品牌Zaful的大卖,以一种并不体面的姿态,匆匆落幕了。
01
从“双骄”到“弃子”
飒芙的悲剧,本质上是Zaful的悲剧。
2014年成立的Zaful,以泳装切入欧美快时尚市场,凭借精准的定位和激进的社交媒体营销,迅速崛起。巅峰时期,其独立站注册用户超5300万,月均访问量峰值突破1亿,品牌覆盖全球150多个国家和地区,一度与SHEIN并称为“快时尚出海双骄”。
但巅峰来得快,去得也快。一方面,粗放铺货带来的库存积压,吞噬了Zaful的现金流;另一方面,供应链效率落后、需求响应迟钝、产品同质化严重,让Zaful在快时尚赛道上逐渐掉队,市场份额持续萎缩。
2021年,Zaful最初的母公司环球易购因疯狂铺货导致资金链失控,陷入破产危机(2023年被正式裁定破产)。为了保住Zaful这一核心品牌,环球易购将服装事业部拆分,成立深圳飒芙商业有限公司,试图以“断尾”的方式让Zaful获得新生。
然而,这番“断尾”,并未让Zaful换来新生。
尽管股权上已经切割,但飒芙承接了环球易购服装事业部的业务,自然也承接了部分历史遗留的债务包袱。环球易购进入破产清算后,其管理人作为原告,向飒芙提起了多起诉讼,以追收环球易购的财产。
更关键的是,飒芙自身的经营能力,并未因业务转移而有实质性改善。
2020年巅峰时,Zaful月活跃用户近2000万;到2024年上半年,月活跃用户暴跌至32.38万,在线SKU也从48万锐减至2.33万。
营收上,截至2025年9月30日,飒芙总资产仅7849.21万元,总负债却高达8.13亿元,净资产为-7.35亿元。2025年前三季度,公司营业收入仅483.37万元,净利润亏损4212.84万元。
对于一个拥有数千万注册用户的老牌独立站而言,这样的营收规模意味着品牌已完全丧失造血能力。
自那以后,飒芙一直在挣扎求生,直到最后一根稻草落下。
2026年1月,申请人姚静因与飒芙的劳动争议,以其“不能清偿到期债务”为由,向法院申请破产清算。法院裁定受理,指定广东朗道律师事务所担任管理人,跨境通随即丧失对飒芙的控制权,该公司不再纳入合并报表范围。
时隔九月,垂死挣扎的飒芙,正式宣判破产。
02
跨境通“甩包袱”
但真正的考验才刚开始
乍看之下,飒芙破产让跨境通甩掉了一个负债累累的包袱。
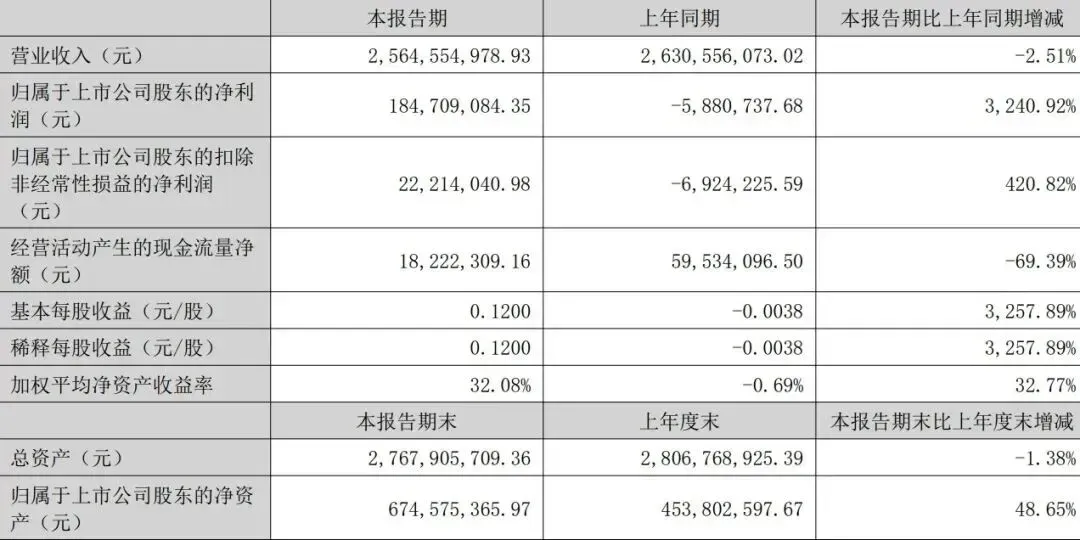
由于飒芙自1月起不再纳入合并报表,其此前造成的巨额亏损被转回。这直接推动跨境通2026上半年归母净利润达到1.85亿元,同比暴涨3240.92%,扭亏为盈。
但这份“喜报”,经不起细看。
扣除飒芙出表带来的非经常性损益后,跨境通上半年净利润仅2221万元。营收25.65亿元,同比还下降了2.51%。
换言之,这笔收益是一次性的,不具备可持续性。而跨境通真正需要跨过的坎,是自身的经营能力。
更值得警惕的是,经营活动现金流净额同比下降69.39%,主要因子公司备货增加及融资规模缩减所致。利润增长与现金流走弱形成明显背离,意味着经营层面的实质改善相当有限。
而且,飒芙出表并不意味着跨境通彻底摆脱了相关财务负担。公告明确表示,最终影响金额需以破产清算执行结果和审计结果为准。这意味着,跨境通仍可能面临债权人追索或担保责任等潜在损失。
一个时代的缩影
Zaful的陨落,是粗放铺货模式给整个行业敲响的又记警钟。
在那个野蛮生长的时代,无数跨境卖家依托疯狂铺货迅速做大规模。但这种模式激进且脆弱:现金流被库存吞噬,品牌心智无从建立,用户忠诚度近乎为零。行业红利期尚能维持,一旦潮水退去,便瞬间现出原形。
反观SHEIN,2025年实现总收入418亿美元,活跃用户2.73亿,业务覆盖约160个市场。当年与Zaful站在同一起跑线的对手,如今已是全球最大的线上时尚零售平台之一。
差距不在规模,而在模式。
Zaful的结局令人唏嘘,但更值得每一个出海人深思:当流量红利见顶,当竞争回归本质,真正能穿越周期的,从来不是“铺得多”,而是“扎得深”。
风停之后,唯有扎实经营的企业,才能留在牌桌上。