利润大跌72%!跨境大卖爆单却没赚钱
 300


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>
辛辛苦苦九个月,猛出单却没赚够。
近日,跨境大卖陆续交出今年的三季度成绩单。
扫地机器人大卖科沃斯交出了一份反差极大的财报,2026年三季报,其收入端和利润端走出了两条相反的线。
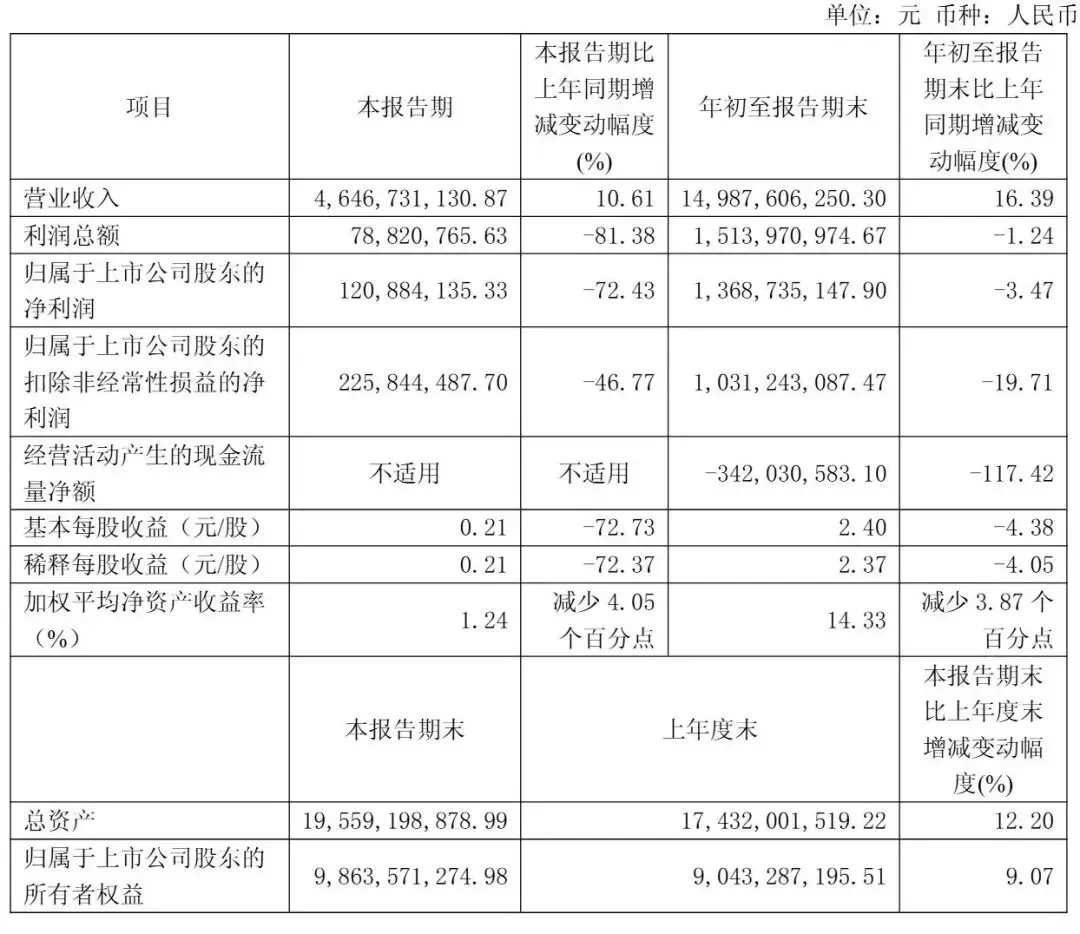
据披露,科沃斯今年前三季度营业收入149.88亿元,同比增长16.39%,规模继续扩张;归母净利润13.69亿元,同比下降3.47%。
单看第三季度,反差更刺眼:营收46.47亿元,同比增长10.61%,归母净利润只剩1.21亿元,同比骤降72.43%,扣非净利润2.26亿元,同比下降46.77%。
收入仍是双位数增长,利润却出现断层。
增收不增利
科沃斯深耕机器人出海赛道,主营扫地、擦窗割草等家用服务机器人,旗下添可品牌主营洗地机等智能生活电器。
到今年上半年,科沃斯品牌服务机器人收入已经超60亿元,添可品牌收入也超40亿元;
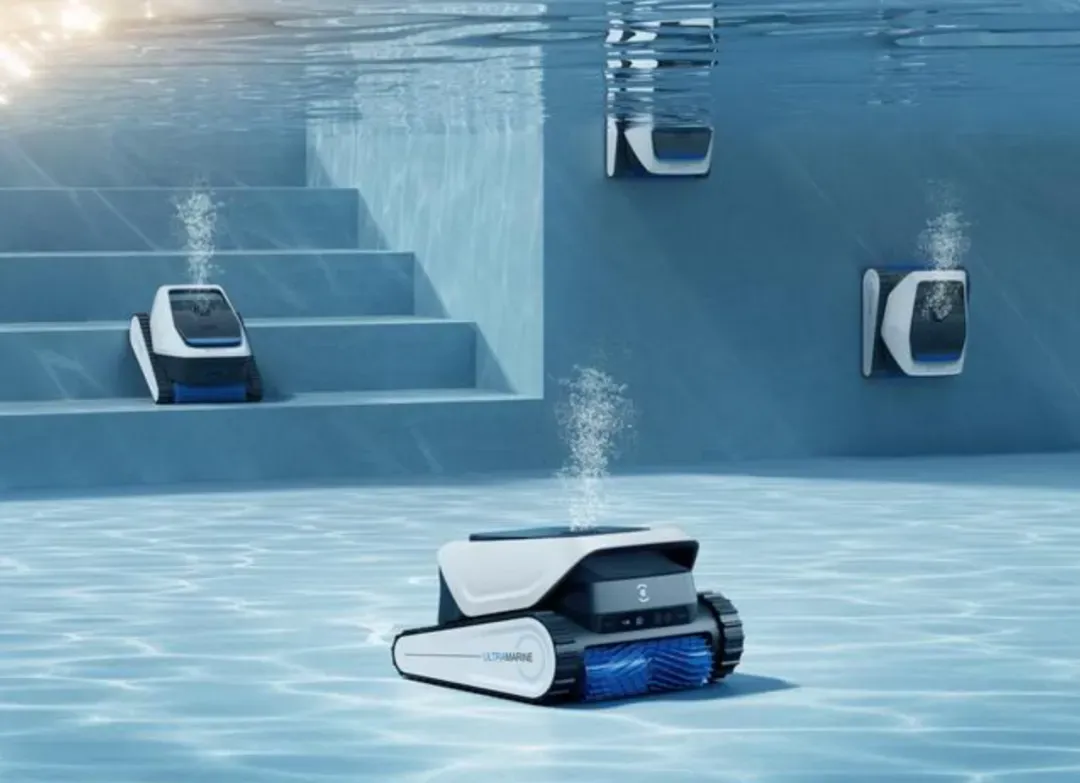
与此同时,公司还在拓展泳池机器人等新品类,并持续布局海外市场和本地渠道。
而业务扩张需要持续的资金投入,在前三季度,科沃斯研发费用已达8亿元,此外,销售环节投入41亿元;
研发用于新品开发和产品迭代升级,为业务拓展提供技术支撑,同时投入资金拓展线上渠道、线下零售,提升品牌影响力。
从财报上看,最直接的冲击在毛利率。
三季度单季毛利率39.63%,同比下降10.16个百分点,环比二季度回落7.90个百分点。
公司在公告里给了两个原因:存储芯片采购价格显著上涨,人民币汇率走强带来汇兑损失。
芯片涨价是成本端的周期性上行,直接推高物料清单中占比不低的电子元器件成本;
人民币升值则在收入以美元等外币结算的模式下,从折算层面压缩报表毛利。
两者叠加,三季度“毛利率与期间费用率之差”收窄至5.7%,扣非净利率滑到4.9%。
海外撑起收入
在压力下,增收来源是海外市场。
三季度科沃斯品牌海外收入增速接近20%,添可品牌海外增长超过25%,海外收入占整体收入的比重升至55%,环比提升4个百分点。
公司披露的信息还显示,海外线下渠道收入占比首次超过线上,这意味着出海已从“增长补充”变成“收入支柱”。
同时,费用端已经在主动控本,营销投放从规模优先转向效率优先。
这并非一个季度的偶然变化,科沃斯多年经营欧美、亚太市场,并在德国、美国、日本设有本土子公司,在新加坡设立海外总部。
总的来说,成熟市场仍是基本盘,新兴市场也在带来增量。
国内承压,中国品牌集体转向海外
科沃斯的转向不是个案,背后是国内市场的整体承压。
国补退坡叠加前期需求释放,国内清洁电器进入调整期,奥维云网数据显示,2026年三季度国内扫地机器人零售额同比下降12.41%,洗地机零售额同比下降8.75%;
线上市场降幅更深,还出现“量增额减”的局面。价格中枢下移,同时芯片涨价、汇率波动向上挤压成本,国内市场的利润空间被两头压缩。
于是头部厂商不约而同把重心移向海外和新品类,但打法不同。
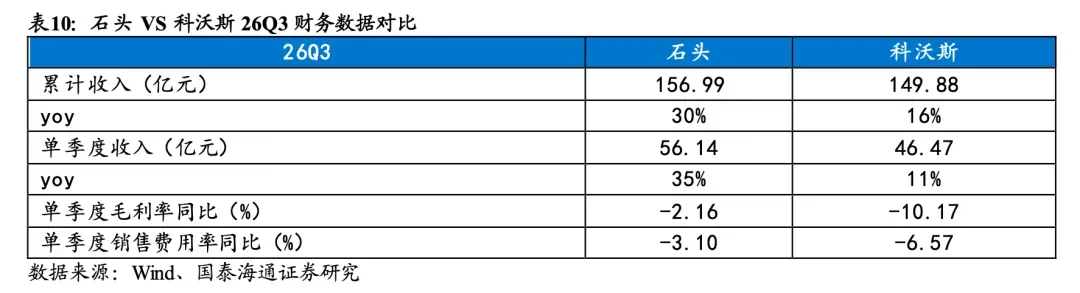
石头科技走“单品海外渗透+新品减亏”的路线,扫地机靠欧洲线下渠道收获增长,北美商超渠道打开增量,洗地机海外实现高双位数增长,割草、泳池机器人稳步落地、亏损收窄;
前三季度营收157.0亿元,同比增长30.1%;归母净利润14.7亿元,同比增长41.2%,完成对科沃斯的营收与利润双反超。
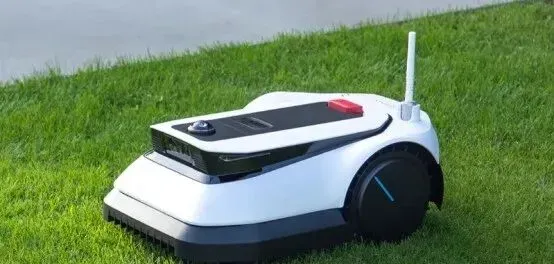
科沃斯押注“双品牌+多品类”的矩阵式出海,与添可协同,扫地、洗地之外拓展擦窗、割草、泳池机器人;
上半年新品类海外收入同比增长75.1%,擦窗机器人全球出货份额57.6%,稳居第一。
两者各有千秋。
科沃斯这一季的利润收缩,是成本周期冲击与竞争位次压力的一次叠加测试。
毛利率修复要看存储价格和汇率这两个外生变量,节奏不由公司单方面决定;费用优化与海外渠道深耕,则是承压期的主动选择。
IDC数据显示,2026年二季度全球扫地机器人前五厂商合计占据75%的出货份额和82%的销售额份额,且前五全部是中国品牌。
石头科技反超科沃斯,追觅在上半年拿下全球销量与销售额双第一,iRobot破产退市留下的货架空间正被中国品牌短兵相接。
真正值得观察的是:当外部成本冲击退潮,科沃斯能否在夹击中把海外与多品类转化为稳定利润。
这场持久战不会因某一季的毛利率波动分出胜负,但每份季报都在改写各家的耐力格局。