LVMH集团“卖”品牌?奢侈品行业最容易赚钱的时代过去了| Morketing洞察
 1409
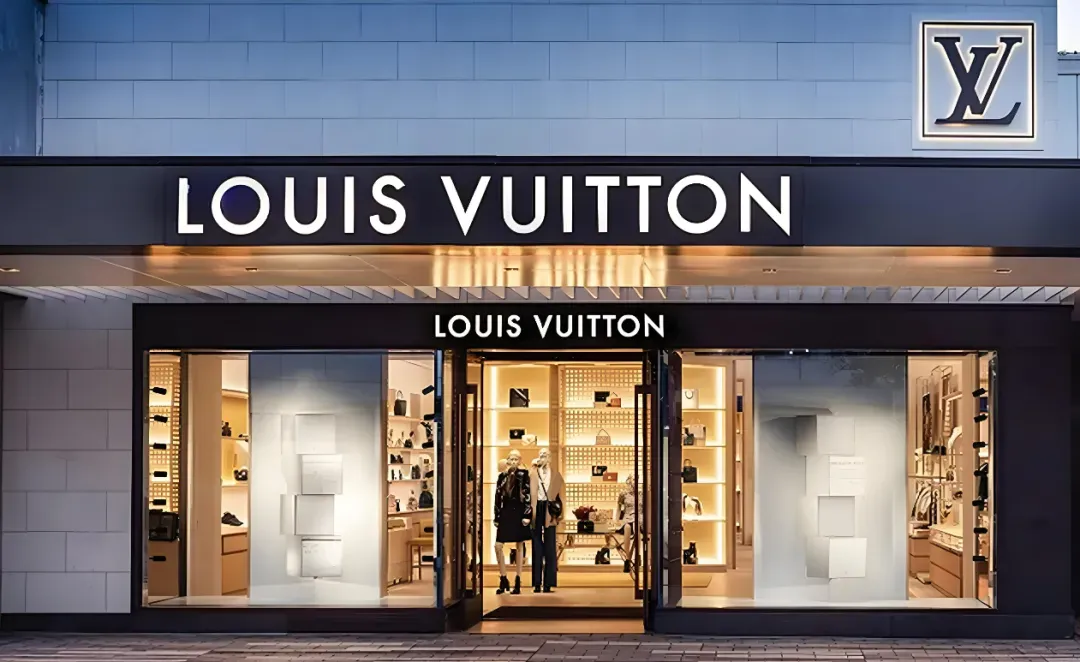
过去几十年,法国奢侈品巨头LVMH集团几乎一直在做同一件事:买品牌。
在掌舵人伯纳德·阿尔诺的意志下,从Bulgari、Tiffany & Co.到Loro Piana、Celine……这家全球最大的奢侈品集团通过持续吞并,构筑起一个庞大的品牌帝国。
但现在,它开始卖品牌了。5月14日,LVMH集团宣布,已与品牌管理公司WHP Global达成最终协议,将旗下设计师品牌Marc Jacobs出售给后者。
而就在一周前,英国《金融时报》刚刚援引知情人消息称,LVMH集团正酝酿近40年来最大规模的一次业务重组,计划出售部分时装、美妆与酒类资产。在潜在出售名单中,Marc Jacobs赫然在列。消息称,若交易完成,集团有望回笼数十亿欧元资金,而这些资源会进一步向Louis Vuitton、Dior等高盈利核心品牌集中。
值得注意的是,这并非LVMH第一次“做减法”。
过去18个月内,集团已经陆续出售了已故设计师Virgil Abloh创立的奢侈潮牌Off-White、全球免税零售业DFS的大中华区业务,以及时装品牌Stella McCartney的部分股份。
当全球最大的奢侈品集团也开始主动收缩资产版图,某种程度上意味着:奢侈品行业,正在重新回到“核心品牌优先”。
面露难色的奢侈品集团们
事实上,开始重新收缩资产边界的,并不只有LVMH。
2025年4月,美国奢侈品集团Capri Holdings将Versace(范思哲)以13.75亿美元出售给Prada。这个曾经被视为“意大利性感奢侈品代表”的品牌,最终也被摆上了交易桌。
原因并不复杂。此前,Capri与Tapestry的合并计划刚被美国联邦贸易委员会叫停,旗下核心品牌尤其是Michael Kors,增长持续放缓,集团债务压力不断上升。卖掉Versace之后,Capri集团净负债迅速降至约8000万美元,管理层也重新把重心拉回现金流更稳定的Michael Kors与Jimmy Choo。
六个月后,类似的资产收缩又发生在开云集团(Kering)身上。
2025年10月,开云以40亿欧元的价格,将旗下美妆业务部门出售给 L'Oréal(欧莱雅),交易不仅包括高端香氛品牌Creed,还包含Gucci、Bottega Veneta和Balenciaga未来50年的香水与美妆产品独家授权。
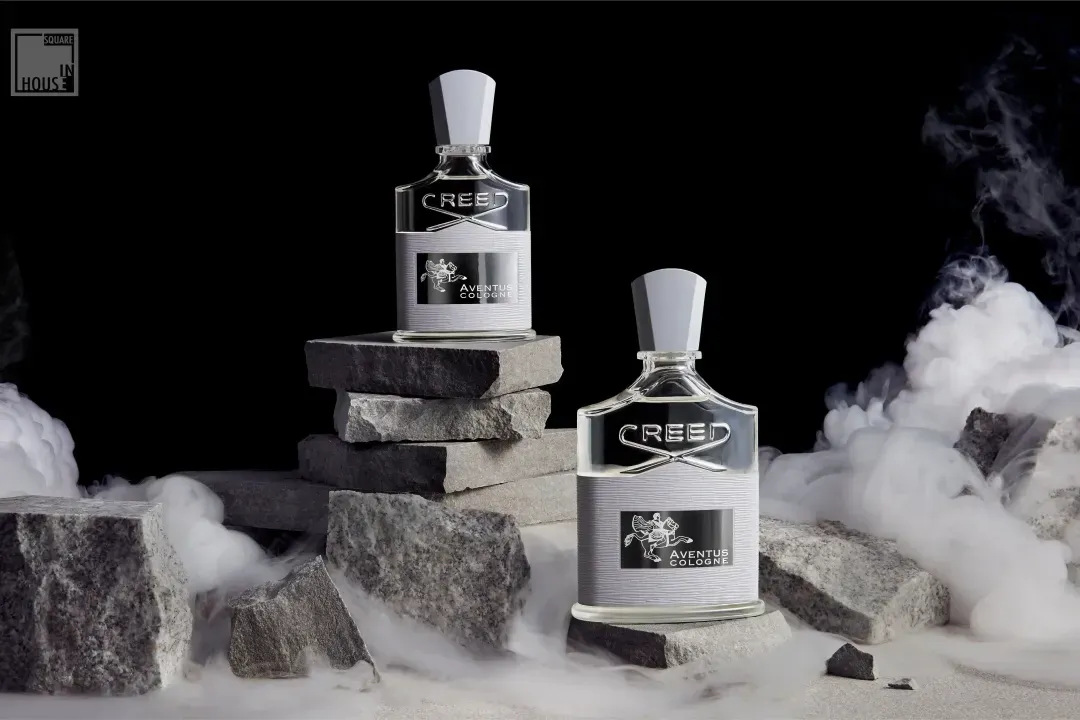
这笔交易之所以让行业意外,是因为就在两年前,开云才以35亿欧元的高价,从黑石长期私募基金与哈维尔·费兰控制的基金手中买下Creed。当时,集团还把它视为自营美妆业务的支柱。
但现实比预期冷得更快:2025年上半年,整个开云美容业务营收仅1.5亿欧元。交易完成后,新任CEO卢卡·德梅奥明确表态:接下来,开云的重点是继续降低债务,以及重新聚焦核心时尚品牌,尤其是Gucci的复苏。
与此同时,历峰集团(Richemont)也在退出自己持续多年的电商扩张路线。
2025年,历峰正式将旗下奢侈品电商平台YNAP(Yoox Net-a-Porter)出售给Mytheresa,并在交易中减记约13亿欧元。这个曾被视为奢侈品线上化关键入口的平台,最终没能等来它期待中的黄金时代。
长期亏损、高运营成本,以及奢侈品线上增长放缓,让YNAP逐渐失去了继续被重投入的理由。
从上世纪90年代以来,“不断扩张品牌矩阵”几乎是整个奢侈品行业默认的增长逻辑。买品牌、做联名、押注电商、进入美妆、生活方式、酒店……背后其实都指向同一个目标:触达更广泛的大众消费人群。行业相信,只要品牌矩阵足够大、触达的大众消费人群够广,奢侈品行业就仍然存在持续增长空间。
如今再回头看,会发现最先开始失速的,恰恰也是这些建立在“奢侈品大众化”逻辑之上的业务。
无论是Versace、美妆授权、电商平台,还是Marc Jacobs、Fenty Beauty这类潜在待出售资产,它们都曾经受益于奢侈品行业过去那轮“大众化扩张”。
但现在,消费者的计算方式,已经开始变了。
奢侈品消费者,
奢侈品行业曾经有过一段非常顺风的时期。
明星同款、联名爆款、Logo设计、社交媒体晒单……奢侈品第一次被如此大规模地“看见”。越来越多原本并非传统奢侈品核心客群的消费者,也开始愿意为“中间层产品”“入门款”“明星同款”买单,行业里通常把这类消费者称作“aspirational consumers”。
他们未必真正负担得起长期高频奢侈品消费,但愿意为了身份认同、审美想象和向上流动的情绪,购买自己的第一只奢侈品包、第一双奢侈品鞋,或者第一件明星同款礼服。
过去十多年,奢侈品行业最重要的一轮增长,很大程度上正是建立在这批人的不断扩张之上。
品牌也逐渐形成了一套非常稳定的增长逻辑:涨价、联名、明星曝光、社交媒体扩散,再不断触达更广泛的大众消费者。“被看见”,开始能够直接转化成消费。
但问题在于,这套逻辑本身,建立在一个前提之上:aspirational consumers愿意持续相信,奢侈品仍然“值得”。
如今,这个前提开始松动。
第一层:向上流动预期减弱,奢侈品的心理逻辑被重新计算
aspirational consumers买奢侈品,很多时候买的并不是包与鞋本身,而是“我正在进入更好的生活”“我值得更高阶层的身份”“我会越来越接近理想中的自己”这些感受,本质上是在提前消费一种“未来会更好”的预期。
在这一逻辑里,大牌Logo承担的是“进入感”,明星代言与同款提供的是“可投射的生活模板”,联名款则强化“参与感”与“即时认同”。所谓“奢侈品大众化”能跑通,底层燃料其实是全球中产对自身持续向上流动的乐观预期。
而当收入增长放缓、工作不确定性上升、未来确定性变弱之后,这个燃料开始减少。贝恩数据显示,2024年中国内地奢侈品市场销售额同比下降18%至20%,整体回落到接近2020年前后的水平区间。
变化最先发生在消费决策的顺序上:原本用于“奖励自己”的支出,开始被重新纳入可延后甚至可取消的选项中,消费决策从更偏即时冲动,转向更谨慎的延迟判断。
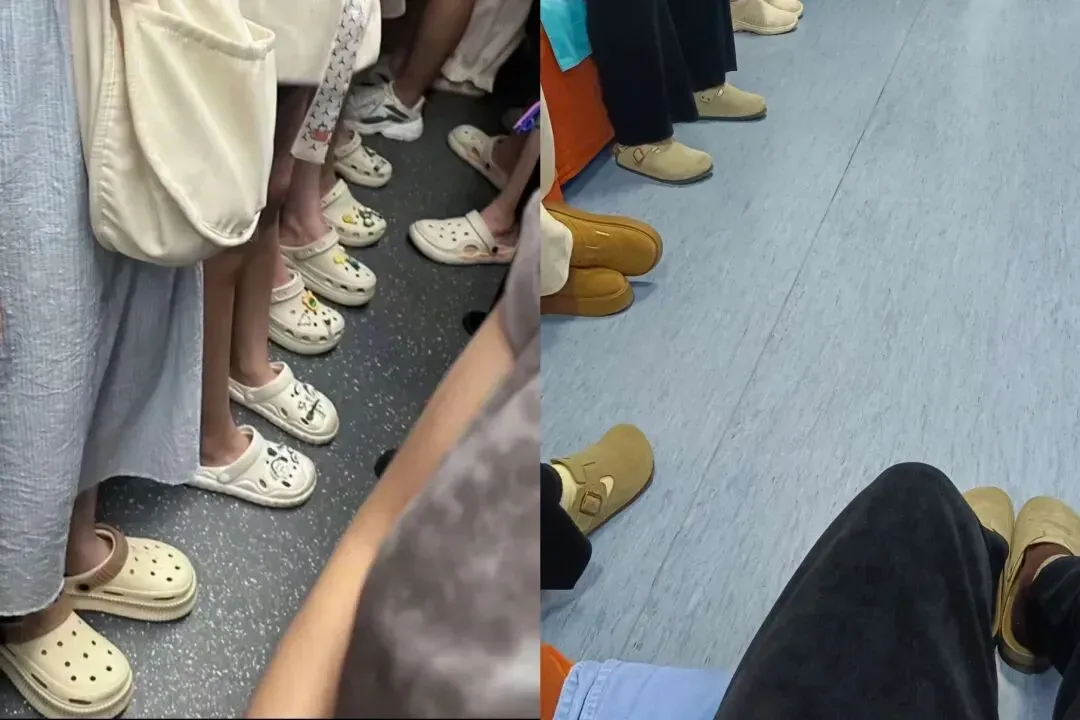
在社交媒体的舆论语境里,这种转变早有迹可循。一方面,越来越多人开始重新审视奢侈品的价值,平台上关于奢侈品“值不值”的讨论明显变多;另一方面,职场穿搭风潮也悄然生变,人们不再执着于精致套装的刻意仪式感,转而偏向低负担、重松弛的风格,打工人几乎人手一双洞洞鞋、勃肯鞋,素面简约成为日常常态,刻意营造的精英感,正在被自在舒适的生活态度取代。
奢侈品本身并没有失去吸引力,只是它的位置发生了变化:从默认进入的消费选项,变成了需要反复权衡之后才会成立的决定。
第二层:行业过度涨价,主动把这批人挡在门外
但如果把压力完全推给宏观环境,就忽略了奢侈品行业最致命的症结。
过去几年,奢侈品行业做了一件冒险的事:用涨价掩盖真实增长放缓。HSBC及多家投行研究指出,2019年以来,主要奢侈品牌持续提价,部分核心产品累计涨幅达到40%至50%以上;McKinsey&Company与BoF相关报告分析也提到,疫情后奢侈品市场的增长主要由价格上调驱动,而非销量扩张,价格成为这一轮周期的重要贡献来源。
以Chanel为例,其旗舰产品Classic Flap在2019年大约5800美元,到2025年已经超过1万美元,6年间涨幅远超通胀与黄金。Louis Vuitton部分经典款也在同一时期出现明显上调,例如Speedy系列起售价从约800欧元上移至1650欧元附近。
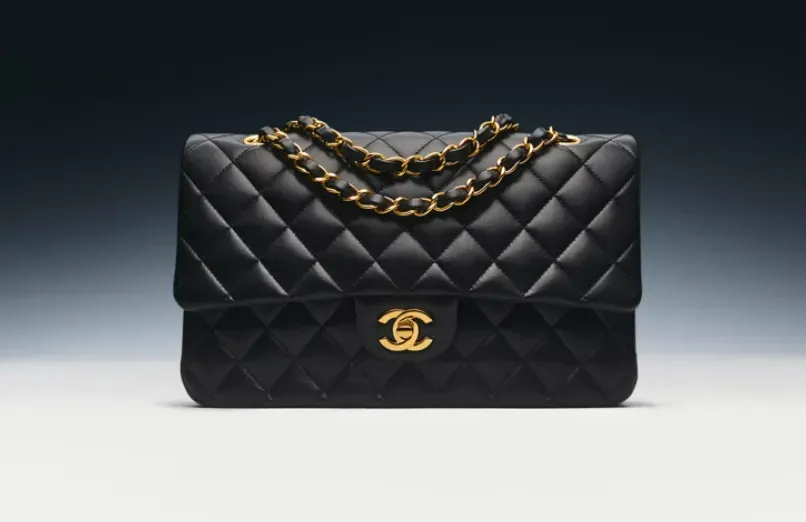
涨价潮带来的直接结果是,原本处于“咬牙也能够到”的消费带,开始逐渐脱离aspirational consumers的可达范围。
贝恩公司数据显示,自2021年以来,奢侈品价格上涨了约20%,截至2024年约有5000万客户被排除在奢侈品市场之外。全球奢侈品消费者从2022年的4亿人减少到2025年的约3.3亿人,缩水近7000万。贝恩合伙人达皮齐奥说得更直白:2024年,只有金字塔顶端的最富有消费者还在买,但即便是他们,也开始质疑连年涨价是否合理。
换句话说,就算顶级客户买得起,也不代表他们愿意忍受年年涨价——没人喜欢被薅羊毛的感觉。
值得注意的是,这种涨价策略在2025年已经明显放缓。瑞银数据显示,2025年1月至5月,奢侈品价格平均仅上涨3%,创下2019年以来最低涨速。贝恩方面则将其称为品牌的“明确战略转向”,从依赖涨价推动转向更注重维护销量和品牌力。但重锤落下后,中间层崩塌的裂口已经张开。
第三层:消费行为从“符号消费”转向“资产判断”
如果说,上面两层是奢侈品行业共同的困境,那么“不保值”,则更直接地构成了奢侈品中间层的结构性尴尬。
当经济不确定叠加价格持续上移,消费者的决策机制变了。过去,奢侈品消费更多依赖外部符号的牵引:社交媒体热度、明星带动效应,以及短周期内被快速放大的流行单品,共同构成购买的触发点,消费行为更偏向即时性的身份表达,“先拥有再说”是主流心态;现在,消费者开始主动查二手市场价格、看保值率、判断五年后这件东西是否还有留存能力,风险偏好整体下降——从“我要参与”转向了“我要稳”。
贝恩与Altagamma在分析这一趋势时指出,消费者正从“参与型奢侈品消费”转向更强调长期价值与使用周期的消费结构,更倾向于选择具备保值属性与稳定价值锚点的高端消费品,而非仅仅是情绪驱动下的冲动消费。
这时候再看二手市场的保值率数据,不同层级品牌的真实价值差距已经拉得很大。
美国二手奢侈品平台Rebag发布的2025年度《Clair Report》显示,顶奢例如Hermès,平均保值率达到138%,部分经典款的二手成交价甚至逼近原价的3倍;Goyard平均保值率也达到132%……
另一端,中间品牌的保值率则明显下滑。根据行业通用的二手回收标准,Burberry、Givenchy、Valentino等品牌的平均保值率仅为20%-35%,部分季节款和秀场款的二手回收价甚至只有原价的一到两折。即便是曾经风光无限的Gucci,也只有少数经典系列还能维持相对稳定的二手价值。
这种保值能力上的差异,也开始反向影响消费者对奢侈品的判断逻辑:购买不再只是“是否喜欢”,还隐含着对其长期价值稳定性的评估。
这也解释了为什么黄金、高端珠宝、爱马仕甚至香奈儿经典款在市场波动中仍表现相对坚挺:在不确定的经济周期里,“确定性”本身,正在成为一种更稀缺的价值。
第四层:市场从“金字塔结构”塌缩为“双极结构”
当消费开始向“确定性”集中,最先受到冲击的,恰恰是那些既不够稀缺、又不够便宜的中间奢侈品牌。
一直以来,奢侈品行业更像一个稳定的金字塔:顶端是Hermès、Chanel等少数顶奢品牌,中间是Gucci、Burberry、Versace等承担规模增长的大量传统奢侈品牌,底部则是Coach、Michael Kors等更大众化的轻奢品牌。
但现在,这个结构开始明显收缩。往上,越来越多消费者认为,与其花几万元购买“中间品牌”,不如再攒一点钱直接进入真正的顶奢体系,保值、能传、站得住;往下,轻奢品牌、Vintage以及二奢市场,也已经能够承接大部分日常消费需求。
巴克莱银行的研究也指出,中间市场正在遭受双重挤压:豪华品牌吸引高端客群,更低价位品牌不断吸走价格敏感型消费者,夹在中间的玩家正面临空前的定位危机。
于是,过去相对稳定的金字塔结构,开始逐渐演变成一个更加极端的“双极市场”。
Versace、Marc Jacobs这类中间奢侈品牌,以及Fenty Beauty、美妆授权、电商平台等曾受益于“奢侈品大众化”的业务,如今反而成为最先被收缩与调整的部分。
当“奢侈品大众化”失效,
营销逻辑正在重置
当消费决策开始被保值率、二手价格与长期持有成本重新约束,奢侈品过去那套依靠“情绪刺激+社交扩散”推动增长的营销方式,开始慢慢失灵。BCG 2025年数据显示,全球奢侈品市场里,不到1%的顶级客户贡献了23%的销售额,而占比60%的轻客正集体减少或暂停支出。
信号很明确,增长不再来自人群扩张,而来自核心客户的进一步集中。行业营销的重心也随之收窄为两条更现实的路径:客户经营深度化和品牌价值稳定化。
1. 客户体系重构:从“拉新”转向“筛选”,高净值用户重新成为营销靶心
过去几年,奢侈品行业的增长逻辑是扩大可触达人群——明星代言、社交媒体种草、KOL矩阵,本质是通过外部曝光扩展潜在消费池。到2024–2025年,这套以流量扩张为核心的营销模型开始让位,营销不再负责“扩大入口”,而是重新定义“入口本身”。
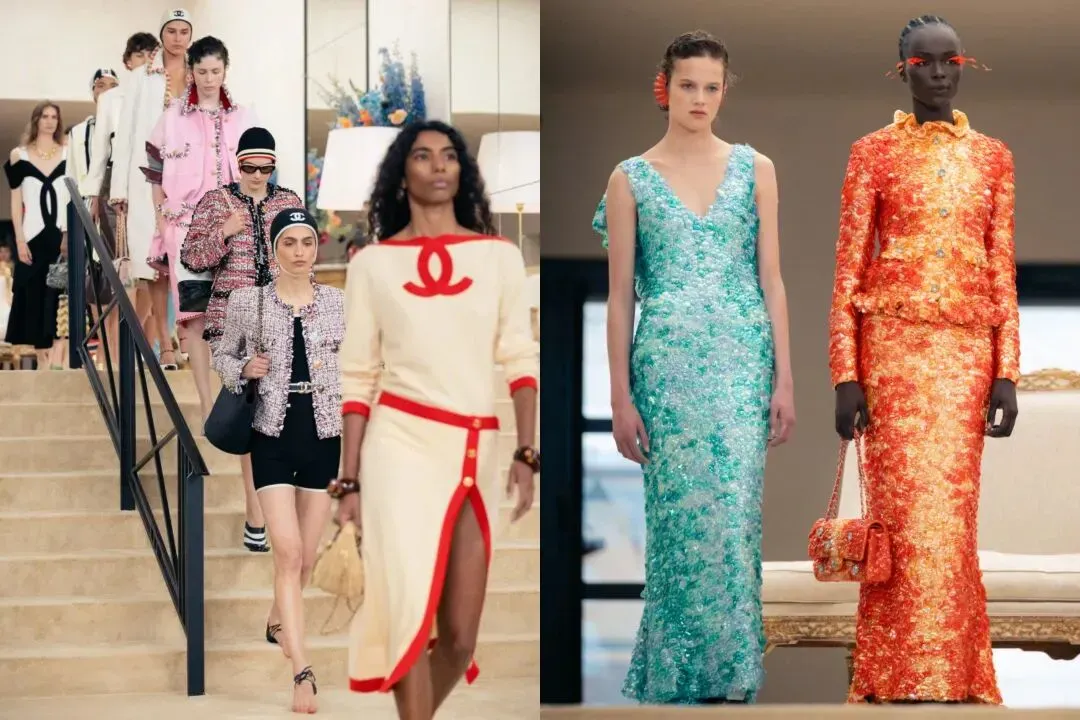
这种变化首先体现在触达机制的收缩上。Chanel近年在多个市场强化了预约制与封闭式客户空间体系,包括Salons Privés、私享沙龙以及高定与珠宝的定向客户活动。这类空间在功能上逐渐从“品牌体验延伸”转向更明确的客户筛选与分层承载:决定谁可以真正进入品牌的高端服务体系。
Hermès的配货机制也进一步制度化。配货并非新增规则,但其适用范围与约束力度在近年持续强化,一些原本更灵活的经典款式被纳入更明确的年度分配体系,客户购买结构也会影响后续可获得的产品权限。产品供给本身不只是销售管理工具,而成为客户分层机制的一部分。
在传播与活动层面,营销逻辑也在同步收敛。Dior高定工坊参观、Louis Vuitton私享客户活动、Cartier高珠封闭式发布等形式仍然存在,但组织逻辑更偏向小规模、高确定性人群运营,弱化对外传播与媒体扩散,强化对核心客户的直接触达。
与之配套的是客户运营体系的营销化升级,VIC与客户关系管理体系被进一步前置到营销链路中。一些品牌将客户经理的职责直接绑定高价值客户贡献,并延伸到跨场景服务与长期复购管理,使客户经营从销售支持变为营销的一部分。
这一调整也在集团资源配置中得到验证。LVMH集团2025年财报显示,广告及促销费用整体下降,但线下专属客户体验投入增加,效果广告权重下降;历峰集团则将高净值客户数字化CRM能力作为珠宝业务核心营销能力建设方向,并推动Cartier实现稳定增长。
整体来看,当增长不再依赖人群扩张之后,奢侈品行业的营销重新回到一个更基础的功能:决定资源优先投向谁。
2.品牌叙事回撤:从“流行文化借力”转向“资产型内容体系”
第二个变化发生在内容生产逻辑上。联名仍然存在,但它在奢侈品体系中的位置正在下降。以前,这类跨界合作更多承担的是“制造话题+拉动短期销售”的双重功能;但到近两年,联名内容的生命周期明显变短,热度集中在上线初期,随后迅速回落,难以形成持续讨论或稳定复购驱动。对高端客群而言,过密的流行合作反而开始稀释品牌本身的确定性。
于是,品牌开始重新调整内容重心:减少对外部流行符号的依赖,把更多资源重新投入到自身可沉淀的内容资产上。
Dior持续强化品牌档案与展览体系,通过巡展、工坊展示与典藏单品叙事,强化品牌历史与工艺语言的连续性表达,使内容从“季节性发布逻辑”逐渐转向“长期资产叙事”。
Louis Vuitton围绕Monogram与旅行文化建立更稳定的内容主轴,通过周年节点、经典系列复用与门店视觉系统更新,持续强化自有符号体系,而非依赖跨界合作制造短期话题。
Gucci在经历2015–2021年的强流行化阶段后,近年来明显收缩联名频率,叙事重心重新回到品牌工艺与历史资源表达,强调佛罗伦萨工坊体系与传统制作语境。
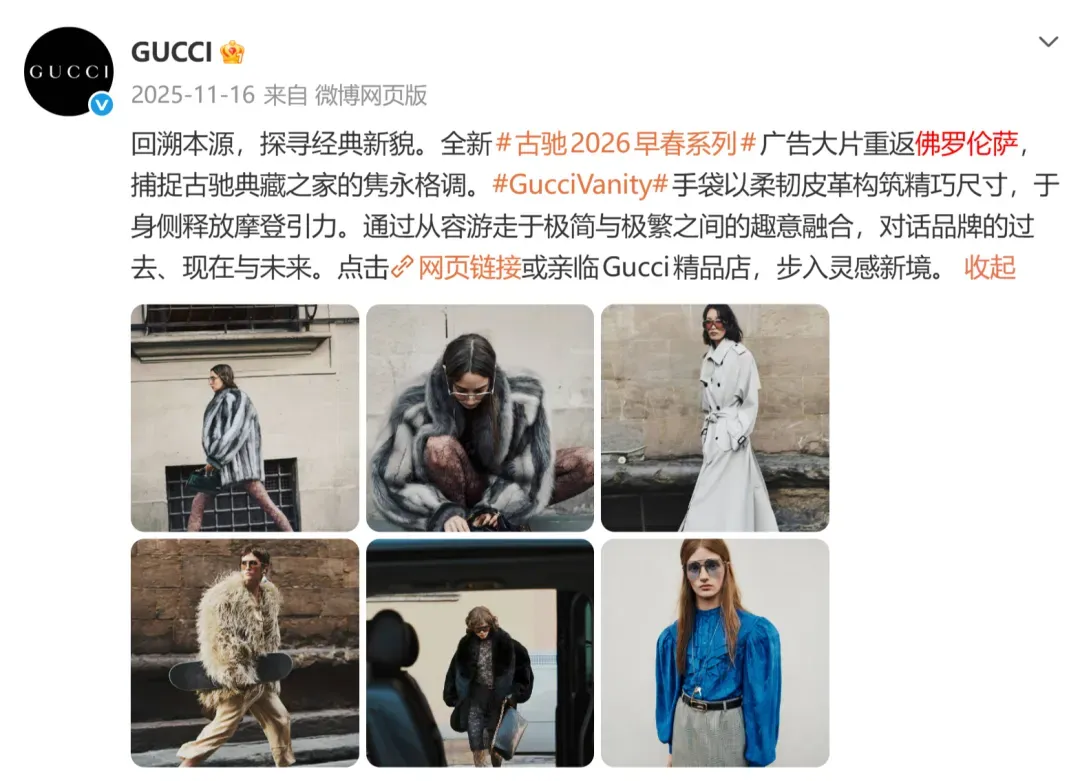
奢侈品内容体系正在从“不断制造新鲜感”,转向“不断重复同一套价值解释”。毕竟,爆款会过季,但“手工坊”“经典款”“品牌档案”这些词,不会。
3.传播体系收缩:从“公域扩散”转向“分层信任网络”
当客户入口收窄、内容回归长期叙事之后,传播本身的功能也在重新定义。
近两年,声量与购买行为之间的稳定关联正在减弱。WPP 2025年全球调研显示,仅27%的奢侈品消费者会因为社交媒体上的明星同款或KOL推荐而直接购买产品,其余73%的消费者仅将社交媒体作为信息参考渠道,不会直接转化为购买。
品牌对此的回应,是将传播从单一的大众扩散机制拆分为两层结构。
第一层:公域退回到基础认知维持。高敏感信息,例如新品预览、限量发售与部分价格信息等,更倾向通过客户经理、邮件或品牌APP向核心客户定向触达。公域内容的功能随之下降,从“转化入口”退回到“负责让品牌留在视野里”。根据NBCUniversal 2025年奢侈品营销报告,超高端奢侈品已将69%的媒体预算投向印刷媒体,数字公域投流占比不足10%;核心奢侈品也将41%的预算分配给印刷,仅保留少量线性电视投放维持曝光。
第二层:私域承接信任闭环。传播的主战场正在从社交媒体迁移到品牌自主可控的渠道。官方APP不再是简单的电商入口,而是内容分发、预约管理和会员服务的综合平台。客户顾问的一对一沟通、邮件定向推送、会员专属内容,构成了一个与公域相对隔离的传播管道。这些渠道的共同特征是:品牌掌握触达频率、内容节奏和数据主权,不再依赖算法推荐。
传播节奏也随之改变。 品牌越来越少依赖单次爆点型campaign,因为爆点campaign的逻辑是“一次触达、即时转化”,而这恰恰是当前效率最低的传播方式。取而代之的是跨触点的持续沟通,在较长周期内维持同一条品牌认知线索的稳定存在。
4.奢侈品牌开始认真解释:它为什么值这个价
Vogue Business在2025年初针对全球奢侈品消费者的一项调查显示,77%的受访者认为奢侈时尚商品比一年前更贵,41%的人表示减少购买是因为“奢侈品已不再提供足以支撑其价格的价值”。同时,越来越多消费者开始等待折扣、关注二手价格,并主动比较长期持有价值。
这意味着,消费者不再接受“因为它是奢侈品,所以它值这个价”的默认逻辑,而是开始要求品牌提供可验证的证明。对此,品牌打出的牌,是多维度重建“确定性”。
第一个维度,将工艺过程从隐性能力转化为可视化证据。Chanel持续强化Le 19M高级手工坊体系,通过公开展览、工坊展示与刺绣体验,让高级手工艺从品牌话术变成消费者能够直接观察与感知的具体过程。包括Lesage、Montex、Lemarié等核心工坊,也开始更多进入公众视野。品牌甚至向部分媒体开放康朋街31号高定工坊,让外界直接看到一座高级时装屋如何长期运转。“手工坊”不再只是抽象标签,而被转化为可观察、可参与的价值依据。
第二个维度,品牌亲自入场为二手市场提供官方认证,把“保值”从市场传闻变成品牌信用。劳力士自2022年启动中古表认证计划后,持续扩大认证体系,由官方体系对二手腕表进行检验、认证与保修,并提供两年国际保用保证。品牌实际上首次主动进入二手市场信用体系,用官方认证为“长期价值”提供背书。
第三个维度,将技术溯源和长期养护纳入品牌内容体系。Brunello Cucinelli正在实施区块链方案,为客户提供从源头到店铺的供应链透明追溯。爱马仕则长期强化官方修复与养护服务,使售后维护本身也成为产品价值的一部分。从生产、流通到养护,品牌开始尝试把“保值”拆解为一套可追溯、可管理、可长期维持的系统。
第四个维度,拍卖市场的数据正在被重新转译为核心品牌的价值证明。Chanel、Hermès等经典款近年来在拍卖市场持续维持高成交表现,二手价格与流通稳定性越来越频繁地被媒体、消费者与品牌共同引用。过去,这类数据更多属于收藏市场内部指标;但现在,它们开始成为“产品能否在时间中持续成立”的外部证明。
综合来看,奢侈品内容营销正在从“制造欲望”转向“提供价值证明”。当消费决策越来越接近“资产判断”时,行业的营销共识不再只是让消费者“想要”,而是让消费者相信“它值得长期拥有”。