内地员工拿香港工资,个税交在哪?

 12
诚实说明:本文是太侠就「内地员工由香港公司发工资、个税如何缴纳」这一高频问题做的干货整理,依据香港《税务条例》、内地《个人所得税法》及两地税收安排逐项梳理,聚焦受雇领工资情形,供实操参考,具体以官方要求为准。法规条文编号以香港税务局 ird.gov.hk 与国家税务总局官网最新文本为准。
很多跨境老板和财务都问过同一个问题:员工人在内地办公,工资却从香港公司账上发,这税到底算哪边的?
今天不绕弯子,先把最关键的结论拍在前面。
先给结论:四种情形
人在内地、远程干活:香港通常不用交;内地照常交个税,一分不少。
人在香港、天天在港上班:香港交薪俸税;若你仍是内地税务居民,回内地还要申报境外收入,香港已交的税可以抵。
内地、香港两边跑:香港先看雇佣算哪类——非香港受雇按在港天数分摊,香港受雇全额算;内地该报照报。
无论哪种,都不会两边交两份全额税。内地和香港有《安排》加一套抵免机制兜底。
下面这四步,就是判断你自己落在哪里的完整路径。
第一步:香港要不要收,看活儿在哪干
香港对工资(香港叫「受雇入息」)征的税叫薪俸税,核心原则是按地域来源征税。《税务条例》第8(1)条规定,只对「于香港产生或得自香港」的受雇工作所得征税。说穿了就是:你的服务在哪个地方提供,哪边的征税权才成立。
判断起来分三种情况:
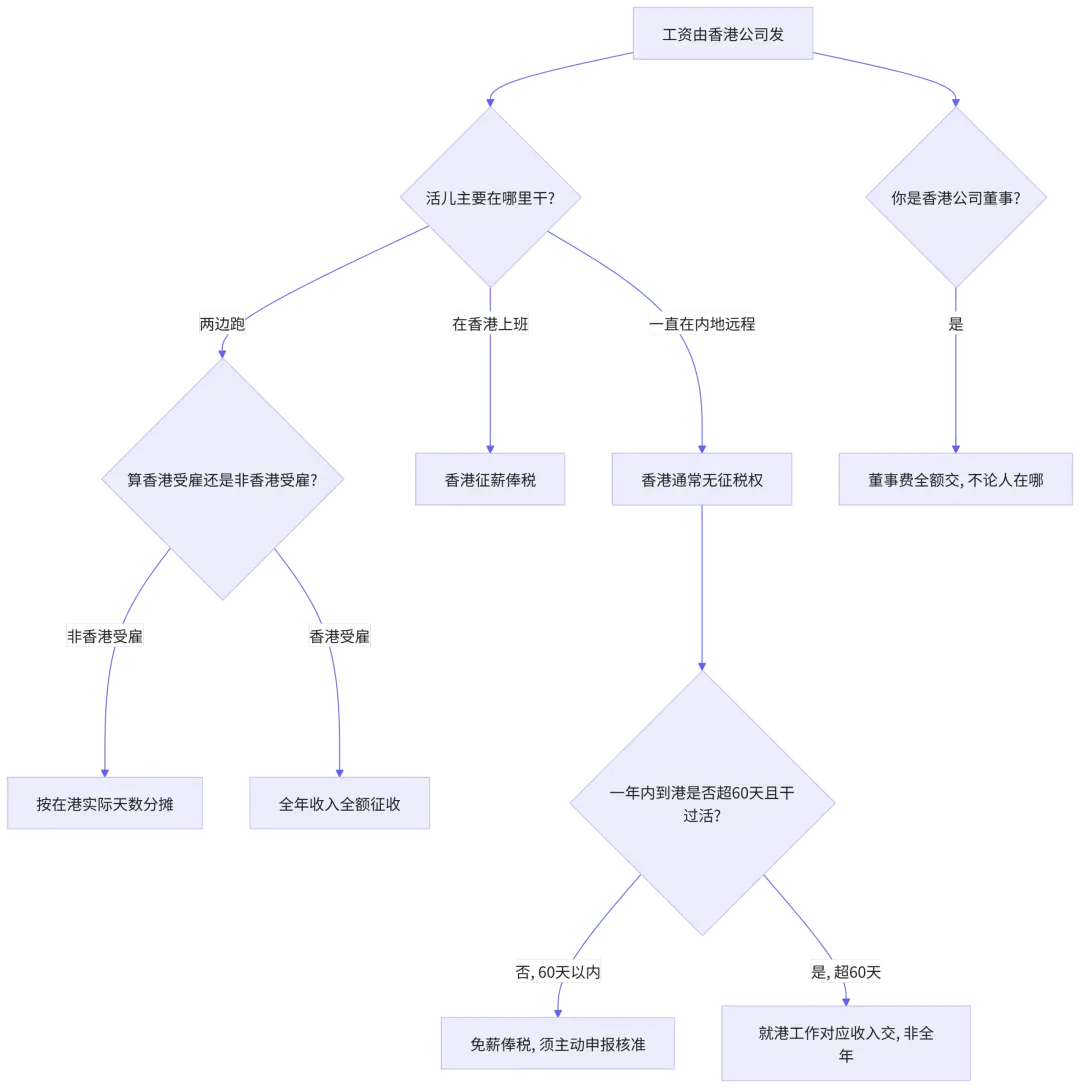
人一直在内地远程办公。服务全在内地提供,香港通常没有征税权。但有个动作千万别漏。
《税务条例》第8(1A)(b)和8(1B)条规定:一年内你到香港停留累计不超过60天,不用交;可一旦在港停留累计超过60天、又有在港干活,60天豁免就失效,香港可以就你在港干活对应的那部分收入征税——注意,它仍是按你实际在港工作天数对应的收入来算,不是把全年工资都划进香港税基。
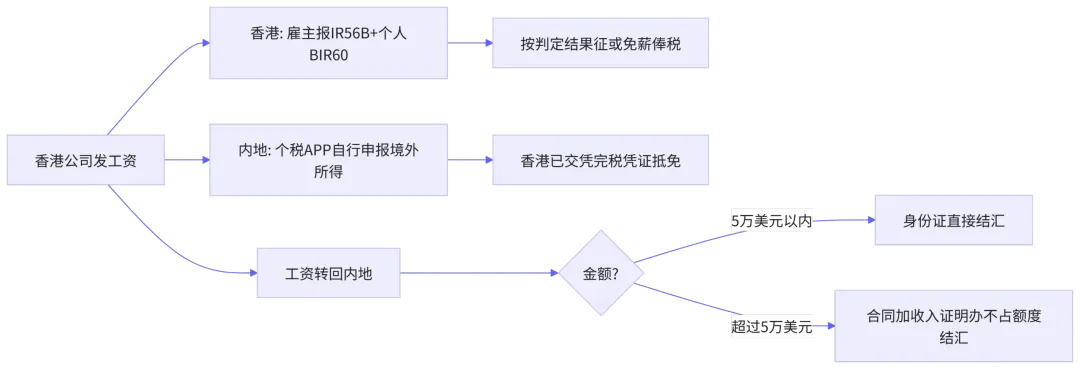
另外,不用交不等于不用报。只要工资从香港公司发,申报程序每年都要走——公司要报雇主报税表(IR56B),员工个人也会收到个别人士报税表(BIR60)。就算符合60天豁免,也要在报税表里主动申请、税务局核准才算数,不是自动免。
人在香港上班。活儿在香港干,香港当然要收。薪俸税有两种算法:累进税率2%到17%,标准税率15%/16%两级(自2024/25课税年度起实施两级制),按低的交。
内地、香港两边跑。香港税务局先看你的雇佣算「香港受雇」还是「非香港受雇」,主要看劳动合同在哪谈、雇主在哪、工资在哪发。
算「非香港受雇」:只按你实际在港干活的天数分摊,在港部分交、内地部分不交。
算「香港受雇」:全年受雇收入都在征收范围,不能按天数分摊——除非全年活儿都在内地干、到港不超60天。
还有一个例外要单独拎出来:香港公司董事拿的董事费,只要公司实际管理和控制地在香港,就属于香港来源收入(税务局释义及执行指引第10号,DIPN 10第34段写得很清楚),不管你人在哪履职都要全额交薪俸税,不适用60天规则,也不能按天数分摊。
第二步:内地要不要收,看税务居民身份
内地这边关键看你的税务居民身份。《个人所得税法》第一条规定:在境内有住所,或一个年度在境内住满183天,就是居民个人;居民个人从境内和境外取得的所得,都要交个税。
两个「翻译」得讲清楚:
「有住所」不是指你有房。税法上叫「习惯性居住」,看的是户籍、家庭、经济利益这些根子在不在内地。家在内地的跨境老板,就算常飞香港,根还扎在内地,就是内地居民。
「全球所得」:只要是内地税务居民,全世界挣的工资都要回来申报交税,包括香港发的这份。
第三步:两边都算我怎么办
如果内地员工是派去香港上班,或者家在深圳每天通勤去香港,就会碰到两地规则的交汇点——两边都管。
香港会就你在香港工作期间对应的收入主张征税权(看的是收入来源,不是你在港天数),内地又按「有住所」把你算作税务居民。一旦两边同时主张,你被同时算作两边居民,听谁的?《安排》第四条给了答案,叫加比规则(tie-breaker),一层层定下来。
但要划重点:判回内地,不等于香港不征税。加比规则只定「你是哪边居民」,改不了征税权。你在香港上班的工资,香港照样收(雇主是香港公司),内地照样要你申报,香港交过的凭完税凭证抵免。
好消息是,内地居民派去香港工作,如果能同时满足这三个条件(对应《安排》第14条受雇所得),香港就不征薪俸税,只在内地交:
一、任意十二个月内在香港停留累计不超过183天;
二、工资不是香港雇主(或其代表)支付的;
三、工资不是由雇主设在香港的常设机构负担的。
第四步:税怎么算、怎么抵
香港薪俸税两种算法,可以选对自己更有利(更低)的那个:五级累进2%到17%,或者标准税率15%/16%两级(自2024/25课税年度起为两级制),取低者交。
举个量级例子:一位内地员工派去香港上班,年薪100万(只扣基本免税额,不算强积金等其他扣除,看逻辑不看精确账)。两边各按各的币种和规则先算出各自的数,再用香港交的去抵内地该交的。反过来,如果内地算出来的个税比香港低——比如工资不高、扣除又多——那就是香港交的抵不完,多交的部分按规则可以往后5年结转继续抵。
这里的核心是:抵免机制才是「不会交两份全额」的真正兜底,不是哪边发了善心。
第五步:公司能不能把这笔工资税前扣除
前面说的是员工个人层面的税。老板和财务还关心一件事:公司给在内地干活的员工发的工资,能不能在香港公司的利得税里税前扣除?
能。《税务条例》第16(1)条规定,为产生应课税利润而招致的支出及开支均可扣除;员工薪金是公认的可扣常规项目。这项扣除不看员工人在哪、是不是香港居民——只看这笔支出是不是为香港公司而花。
但要同时满足三个前提(能扣但要合规),而且有一种情形可能抵不掉:员工合同签在香港公司,实际干的活却全是给内地关联公司干的。这笔工资不是为香港公司自己的生意花,等于替另一家公司在花钱,税务局有权质疑,抵扣可能被砍,甚至牵出「转让定价调整」——同属一个老板的几家公司之间乱摊成本、挪利润,税务局有权要求重新算账。所以谁来雇人、活儿为谁干,签合同之前就要设计清楚。
三个最容易踩的坑
踩坑一:以为「香港发的工资,内地不知道」。内地居民有全球所得申报义务,而且两地金融账户信息会自动互换(CRS)。加上香港雇主每年要申报员工工资(IR56B表),员工自己也要报,这些都有记录。
踩坑二:照搬网上流传的「卡天数」方案。天数规则是真的(香港60天、183天,内地183天),但细节很多:香港的60天算「到访」不算「服务」、183天按任意十二个月滚动算、内地的居住天数按满24小时算一天。每个人的居住地、家庭重心、合同签订方式、雇佣方式都不一样,别人的方案套在你身上很可能就是错的。
踩坑三:境外所得没人代扣,就当不用报。香港工资属于「境外所得」,需要员工每年汇算清缴时在个税APP上主动申报。很多人以为没人扣我的税,我就不用管。《个人所得税法》第十条列得很清楚,取得境外所得的、没有扣缴义务人的、扣缴义务人未扣缴税款的,都要自己办理纳税申报。
申报和转账,两件事别搞混
薪俸税申报有固定节奏:香港这边(雇主报税表、个别人士报税表等)通常由公司或税务代表处理;内地这边汇算需要员工本人在个人所得税APP上办理。
工资想转回内地银行卡,是合法收入,银行叫「职工报酬」,属个人经常项目外汇收入,走银行正规渠道就能转。
5万美元以内:带身份证直接结汇,每人每年等值5万美元便利化额度。
超过5万美元:凭雇佣合同加收入证明,办「不占用年度便利化额度」的结汇,照样能办。
两条红线别碰:一是别走地下钱庄,钱可能被冻结,严重的涉嫌犯罪;二是别把一笔大额拆成多笔、借亲友额度去结汇,这叫「分拆」,是外汇局重点盯的行为,会被列入关注名单。
太侠给一张自查清单
你是内地税务居民吗(有住所或年住满183天)?
是,香港工资也要回内地申报。
你一年到港超过60天且在港干过活吗?
是,香港可能就你在港工作对应的收入征税。
你是香港公司董事吗?
是,董事费全额交,不论人在哪。
你能同时满足「183天+非香港雇主付+非常设机构负担」吗?
能,香港可能不征。
你的工资真是为香港公司自己生意花的吗?
不是,利得税扣除可能被砍甚至转让定价调整。
香港工资你主动在个税APP申报了吗?
没申报,踩坑三。
转账走正规银行渠道了吗?
走了地下钱庄或分拆,踩红线。
跨境用工的税,错一步不是多交几百块的事,是CRS一交换、稽查一上门,补税加滞纳金能把一年利润吃掉一截。