一次香港休眠公司审计带给我的深度思考
 341
香港非首年无运营休眠公司审计,后端审计人员不直接对接客户,全部资料、疑问经由中台客服中转传递。
在很多人眼里,后端审计仿佛就是安安静静埋头做底稿、做测算,不用直面客户沟通。但经历本次香港休眠公司审计项目之后,我深深感受到:后端岗位同样直面服务压力,跨岗位信息传递、专业与客户诉求之间的平衡,同样是审计工作的必修课。
本次承接的是一家香港非首年无运营休眠公司审计业务。
工作模式比较特殊:由中台客服全权对接外部客户,我作为后端审计人员,全程不直接联系客户。所有业务资料、客户疑问,全部依靠中台客服进行中转。
看似流程分工清晰,但信息经过二次传递,暗藏不少风险点。
项目推进中遇到的3大现实难题
难题一:专业术语形成信息壁垒,资料收集出现识别偏差
项目初期中台客服开展资料收集工作,出现资料缺失,缺少周年申报表(NAR1)、商业登记证(BR)。
由于中台同事对香港审计资料简称不熟悉,把缺失的这两份关键资料错误理解成了上年审计报告,资料收集环节发生理解错位。
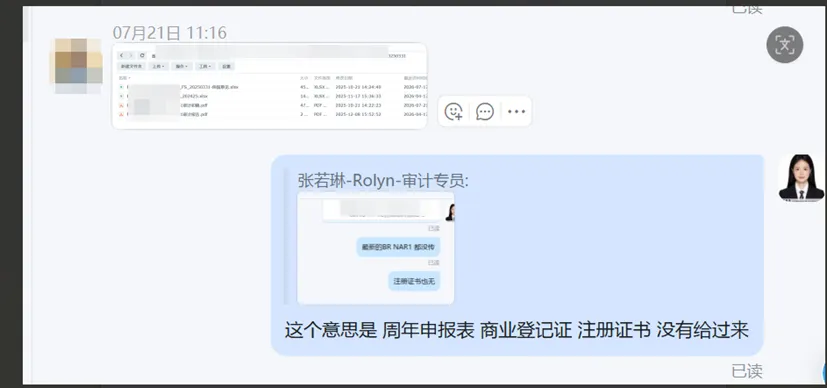
当我审计时发现资料缺口,直接抛出NAR1、BR这类行业简称,中台同事无法精准识别。我把专业名词转化为通俗解释,讲清楚两份文件到底是什么,中台才重新向客户发起补资料需求,1个工作日完成资料补齐。
💡感悟:专业术语是我们的日常,但不是跨岗位同事的日常。只甩简称,很容易造成信息错配,拖慢项目进度。
难题二:初稿发出,客户一次性抛出4项披露疑问
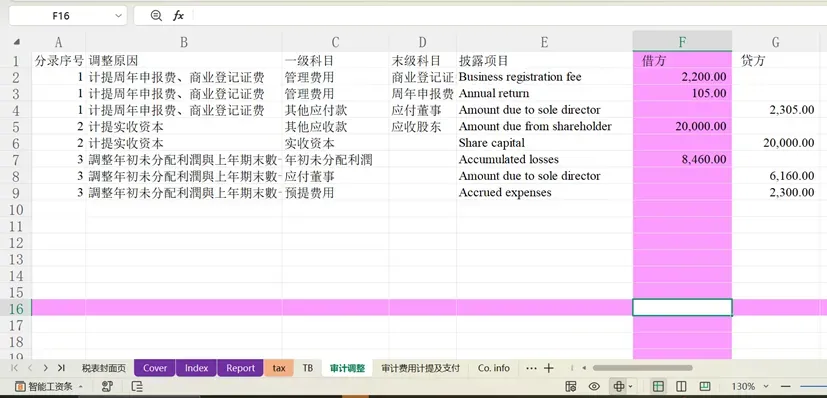
资料收集齐全后,我启动后端审计工作:计提周年申报、商业登记证官费,编制调整分录录入TB校验科目平衡;重点对标上一年度审计报告,严格保障前后年度披露口径保持一致,完成审计初稿。
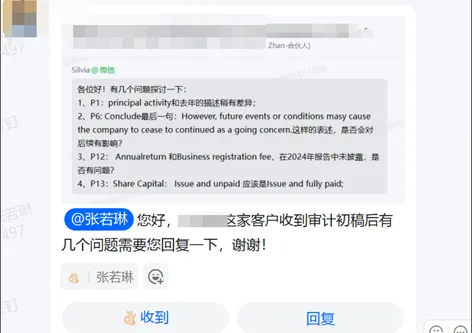
初稿给到客户后,客户一次性提出4个核心疑问:
主营业务描述和上一年存在差异;
持续经营模板语句,担忧对公司后续产生不良影响;
官费本年新增披露,询问是否存在风险;
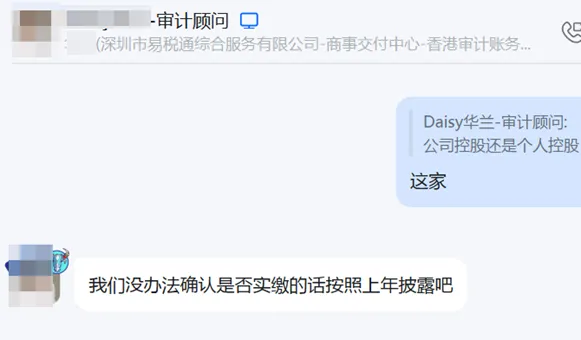
股本状态,希望把“未实缴”修改为“已全额实缴(fully paid)”。
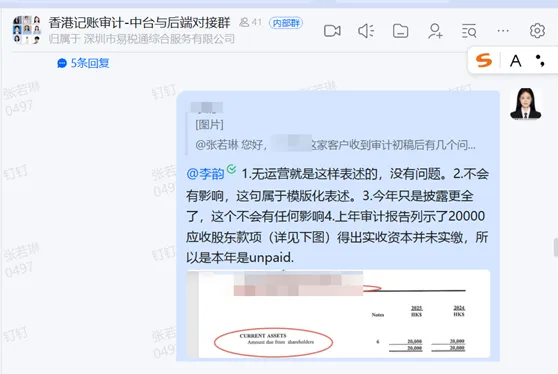
全部疑问由中台转发给到我,由我输出专业答复,再经由中台转达客户。

难题三:客户诉求VS审计合规,股本披露口径发生冲突
所有问题里,最棘手的就是股本实缴披露。
客户希望报告股本描述修改为已全额实缴(fully paid),但是无法提供资本金实缴的银行凭证。
审计披露讲究凭证支撑,没有实缴流水,不能直接按照客户主观想法修改披露内容。我第一时间把这个口径冲突上报审核老师,得到明确指示:本年披露需要和上年审计报告保持一致。
我将审核意见给到中台,由中台同步客户,向客户解释背后的审计逻辑。
经过资料补全、审计测算、答疑沟通、口径确认全流程,该香港无运营审计项目顺利落地,客户确认报告内容,出具合规正式审计报告。
全程我没有和客户说过一句话,但我输出的每一份TB、每一页底稿、每一段答疑话术,都是客户感知服务好坏的窗口。
项目复盘:后端审计,不止是埋头做底稿
做完这个项目,有两点很深的体会,分享给同行小伙伴
1. 跨岗位沟通,要学会“翻译”专业语言
当信息需要中台中转,不要默认所有人都懂行业缩写。遇到NAR1、BR这类专有名词,需要附带通俗解释,提前消除理解障碍,避免资料收集出错,节约项目时间。
2. 非首年香港无运营审计,不能只看本年资料
很多人觉得无运营审计简单,实则不然。非首年项目核心关键点就是前后年度口径延续。客户会有自己的想法,但审计披露不能单纯顺从客户诉求,一切要拿证据说话。遇到口径矛盾,及时同步审核、质控,守住审计合规底线。
3. 后端≠远离服务
即便不直接对接客户,我们输出的工作成果,就是服务的载体。做底稿之余,要学会提前预判中台、客户看不懂的专业点,把沟通前置,减少来回反复。
审计不只有数字和底稿,信息传递、风险把控,同样是专业能力的一部分。
本文为一线审计人真实项目感悟,仅代表个人工作思考。