503票中国货物涉嫌逃税,美国起诉进口商索赔2.9亿美元
 633
10月7日,美国司法部宣布,已向美国国际贸易法院起诉加利福尼亚州建材进口商Uni-Tile & Marble及其首席执行官,要求追缴约6790万美元未缴关税,并处以约2.225亿美元民事罚款,合计约2.9亿美元。
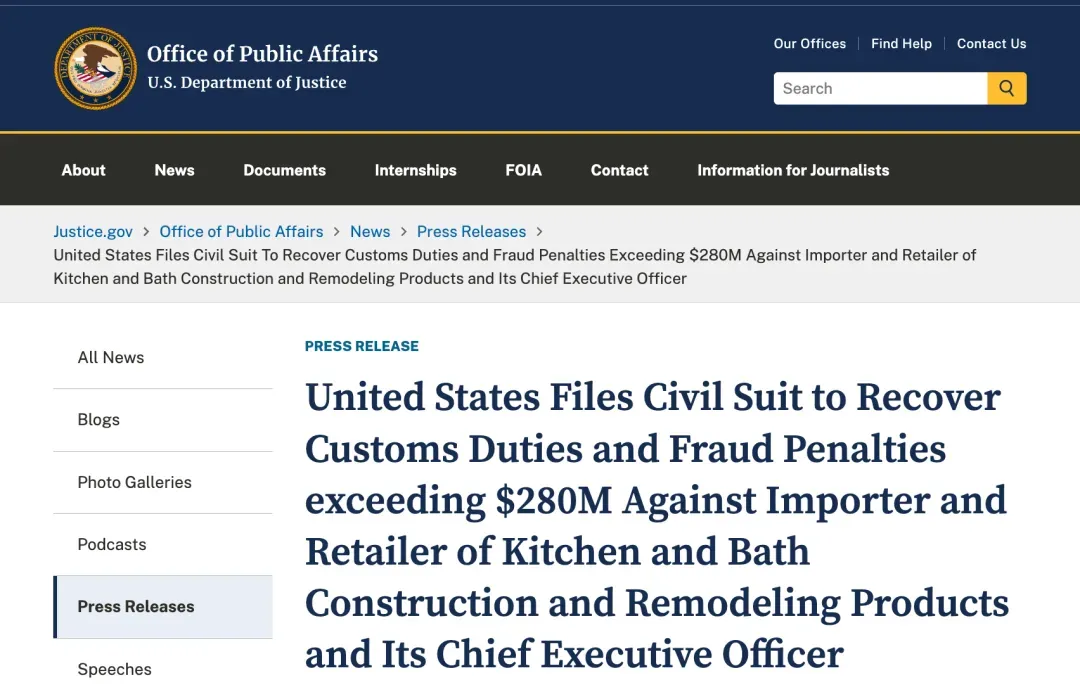
美国政府依据《1930年关税法》第592条提起民事欺诈诉讼,要求Uni-Tile & Marble及其首席执行官承担连带责任。
索赔项目 | 金额 |
未缴关税 | 6792万美元 |
民事罚款 | 2.225亿美元 |
合计 | 约2.9亿美元 |
涉案商品主要为中国制造的建筑装修材料,包括木制橱柜、浴室柜、石英台面材料及瓷砖,部分产品适用较高的反倾销、反补贴税率,同时涉及对华301关税。在多项关税叠加的情况下,原产地、商品归类及申报价格直接影响进口税负,也成为此次涉嫌逃税行为的关键环节。
起诉书显示,被告涉嫌将中国制造的建材经马来西亚转运,并在美国进口申报中将原产地填写为马来西亚,以规避中国商品适用的关税。
其中,约195票中国制造的木制橱柜及浴室柜被申报为马来西亚原产。美国海关与边境保护局(CBP)调查人员实地核查相关马来西亚企业后,未发现其开展相应制造活动的证据,并发现部分企业在人员、股东及注册地址方面存在关联。
2022年3月,CBP启动反规避调查。起诉书称,此后被告改用空壳公司作为进口记录上的进口商,继续办理相关货物申报。此外,案件还涉及低报货值、错误申报商品类别等行为,通过多个申报环节减少应缴关税。
此次民事诉讼是美国执法机构持续调查Uni-Tile相关进口交易的最新进展。
2025年12月,美国联邦检察机关已对相关企业及个人提出刑事指控,涉及走私、欺诈及洗钱等罪名。2026年9月,美国政府进一步向国际贸易法院提起民事诉讼,并于10月7日公开宣布追缴关税及罚款的诉讼请求。
此次案件的直接警示集中在第三国转运、原产地认定及进口申报真实性三个方面。尤其是木制橱柜、石英制品等涉及反倾销、反补贴及301关税的商品,原产地和税则归类直接关系到进口成本及美国市场准入。
第三国转运不等于原产地变更。中国制造的商品即使经过马来西亚等第三国中转、仓储或重新包装,也不会仅因此取得新的原产地。若在第三国开展生产加工,则需要依据适用的美国原产地规则判断,不能简单以发货地或贸易公司注册地作为认定依据。
此外,出口交易中的商业发票、货物描述、实际成交价格及生产资料,也是美国海关核查进口申报的重要依据。对于由美国客户或代理负责进口清关的订单,中国出口企业仍应确保所提供资料真实、一致,并保留必要的生产和交易记录。特别是涉及第三国贸易商、转口安排或复杂供应链的业务,更需要核实实际货物流向及各方申报信息,避免因参与或配合虚假申报而卷入调查。
此次案件值得关注的不仅是约2.9亿美元的索赔金额,更在于美国海关对关税规避行为的调查已深入境外供应链。通过核查第三国企业的实际生产能力、关联关系及历史进口记录,执法机构能够识别货物原产地与申报信息之间的矛盾。单纯改变运输路线、贸易主体或进口商名称,难以掩盖商品的真实生产来源。
近年来,美国对华贸易措施涉及301关税、反倾销税及反补贴税等不同制度,部分商品面临较高的综合进口税负。在这一背景下,原产地认定和海关申报已不仅是进口环节的操作问题,也直接影响中国出口企业的订单履行、交易成本及客户合作稳定性。此次案件说明,依靠不实申报降低关税成本的交易安排,可能在货物完成清关多年后仍面临追查,相关法律及商业风险也可能沿供应链向其他参与方传导。