




亚太与欧美领跑、B端市场采购线上化、网红营销已成为家居高回报率广告形式之一
 177


10.30义乌丨27新政重磅揭晓,多重权益,赢战旺季
一张大型沙发被压扁装进箱子,漂洋过海运到美国,买家拆开包装,看着它自己慢慢鼓起来、变回一张完整的沙发。
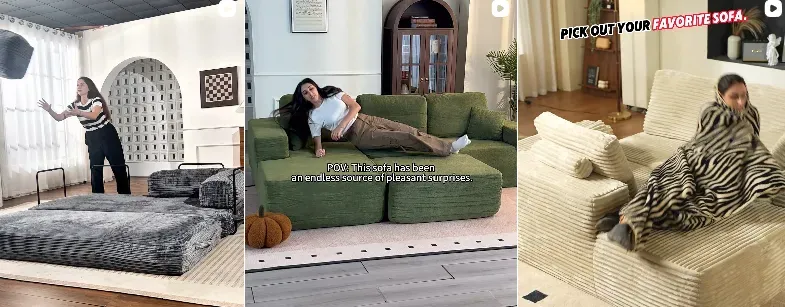
就靠着类似的视频,佛山品牌OVIOS在TikTok上卖出了7万多件产品。它店铺一个月的成交额里,更是超过7成来自网红。
大件家居本该是最难线上卖的品类:客单价高、运费贵、看不见摸不着。但一条条网红亲身体验视频,替用户完成了最难的"想象"那一步。
这也是家居成为网红营销高回报品类的原因。但找谁、投多少、怎么配,仍是一道没有标准答案的题。基于此,Nox聚星将透过全域数据拆解当下家居网红营销生态,帮大家理清家居品牌出海的投放思路!
整体市场扩容,亚太为主要增长引擎
全球家居市场仍在扩张通道里,预计到2030年市场规模接近万亿+。
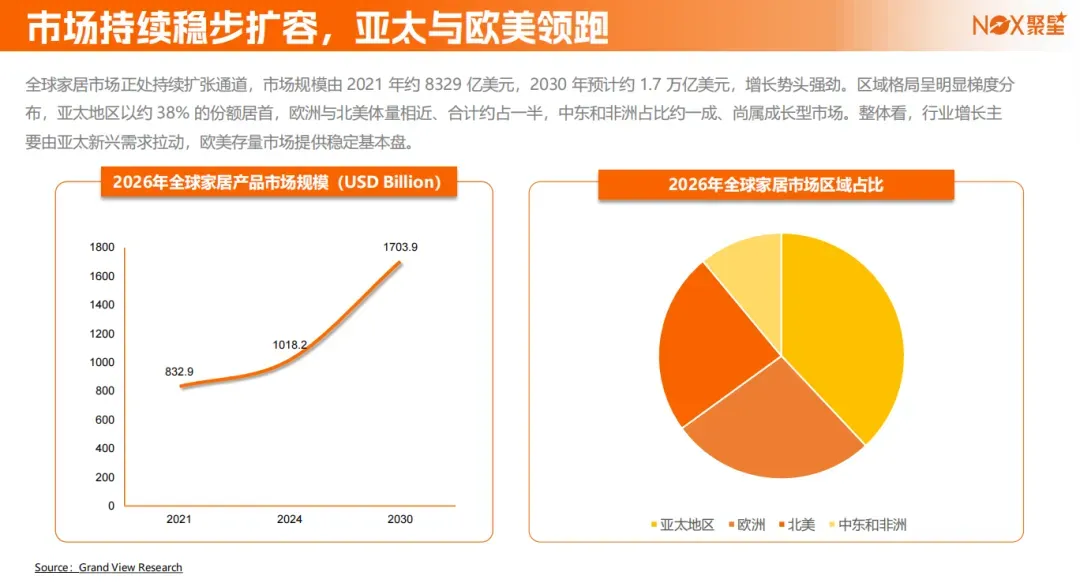
但增量并不均匀:亚太以约四成份额居首,是需求增长的主要来源;欧洲与北美体量相近、合计约占一半,提供稳定的存量基本盘;中东和非洲占比约一成,属于典型的高潜成长期市场。新兴市场负责增速,欧美市场负责利润。
品类内部的分化更值得关注。客厅、卧室、厨房仍在贡献主要规模,跑得最快的是智能家居,预测增速接近七成;可持续家居则拿下了最高的消费者偏好度。家居消费正从"填满空间"转向"改善空间"——从买一件物品,转向买一套生活方案。
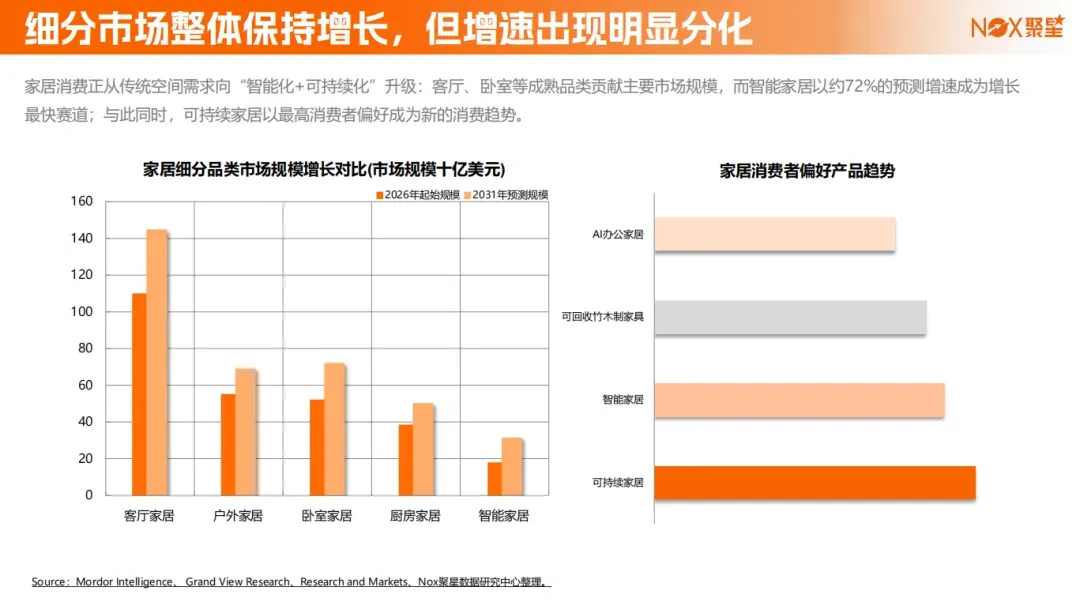
渠道端的变量同样剧烈。B 端采购加速线上化,从"补充渠道"变成"主渠道之一",
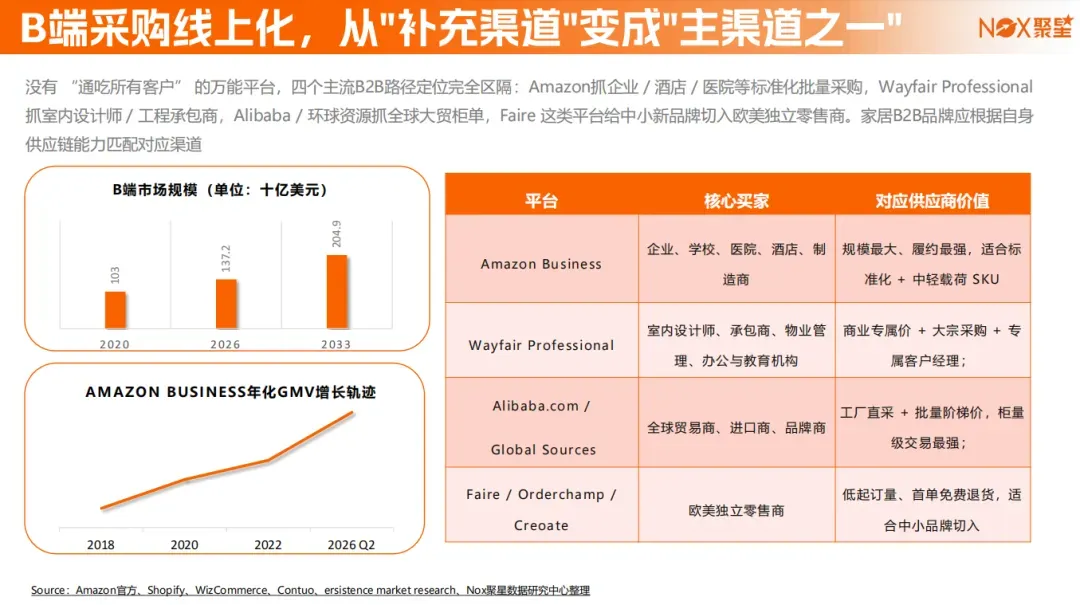
而且没有通吃所有客户的万能平台:Amazon Business 对应企业、酒店、医院的标准化批量采购,Wayfair Professional 服务设计师与工程承包商,Alibaba、环球资源承接口岸级大贸柜单,Faire 一类平台给小品牌提供切入欧美独立零售商的低门槛通路。品牌要先认清供应链能力,再选渠道。
家居网红三大平台、五大区域数据洞察
家居有个别的品类没有的难题:买家在下单前,必须先想象这件家具摆进自己家里是什么样子。而一条 15 秒的信息流广告,给不了"逛展厅"的体验。
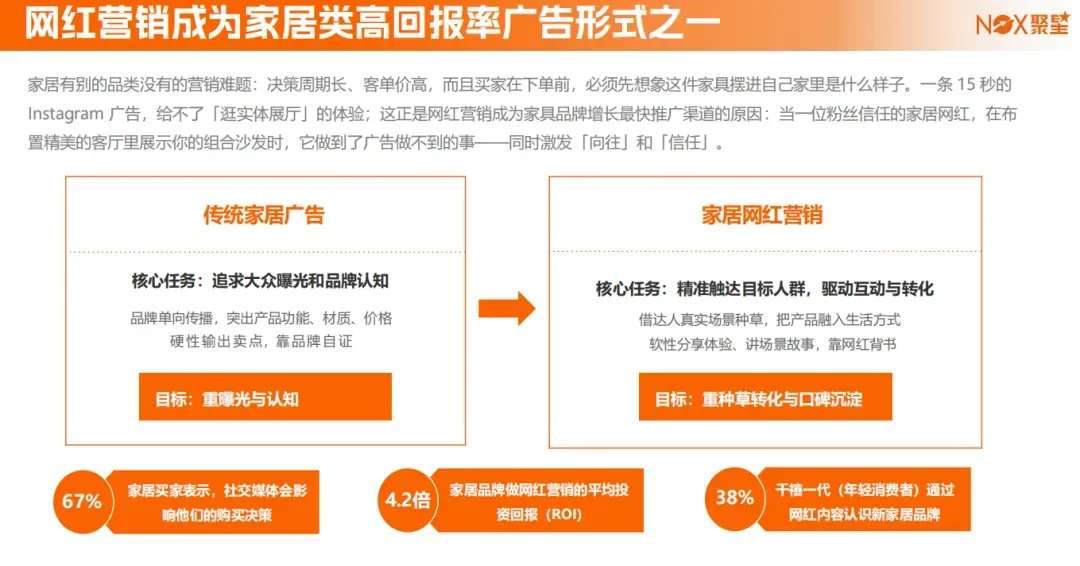
一位被粉丝信任的家居创作者,在布置真实的客厅里展示你的组合沙发时,同时做到了两件事:激发向往,以及提供信任。数据显示,超过六成的家居买家表示社交媒体会影响购买决策,家居品牌做网红营销的平均回报可达其他形式的数倍。
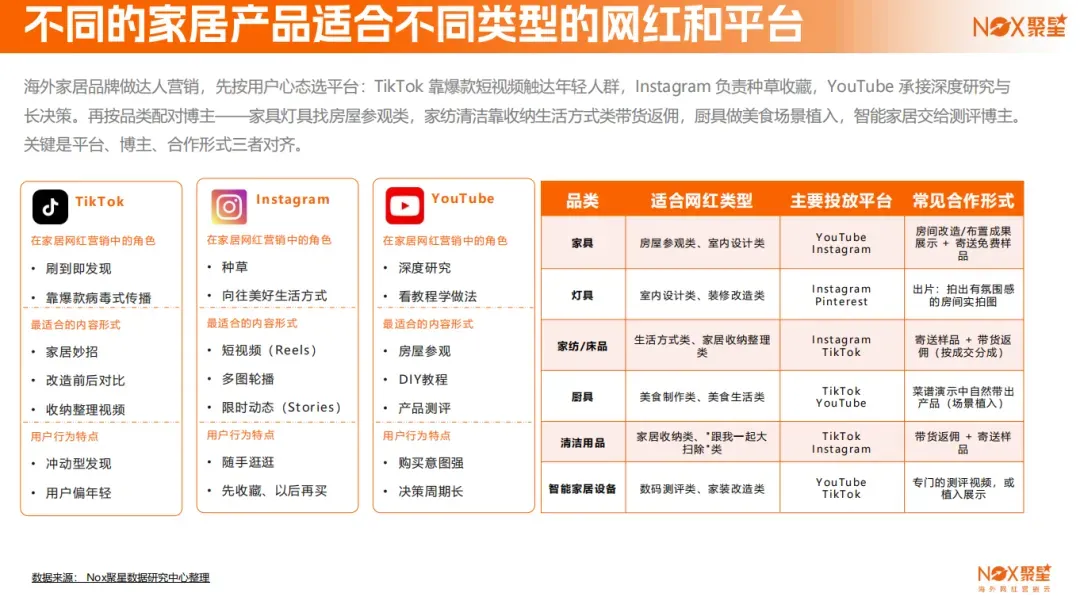
平台分工也早已清晰。TikTok 负责"刷到即发现",靠改造前后对比、收纳妙招做病毒式传播,用户偏年轻、决策冲动;Instagram 负责"向往与收藏",多图与 Reels 天然适配空间美学;YouTube 负责"深度研究",房屋参观、长期测评承接的是长决策周期的最后一公里。
创作者结构也随之分层。Instagram 家居创作者基数最大、各粉丝层级最完整;YouTube 门槛最高,账号最少且集中在 1–5 万粉,但搜索与长尾价值强;TikTok 靠算法让中小创作者快速起量,真正沉淀到 50 万以上的账号却相对稀缺。
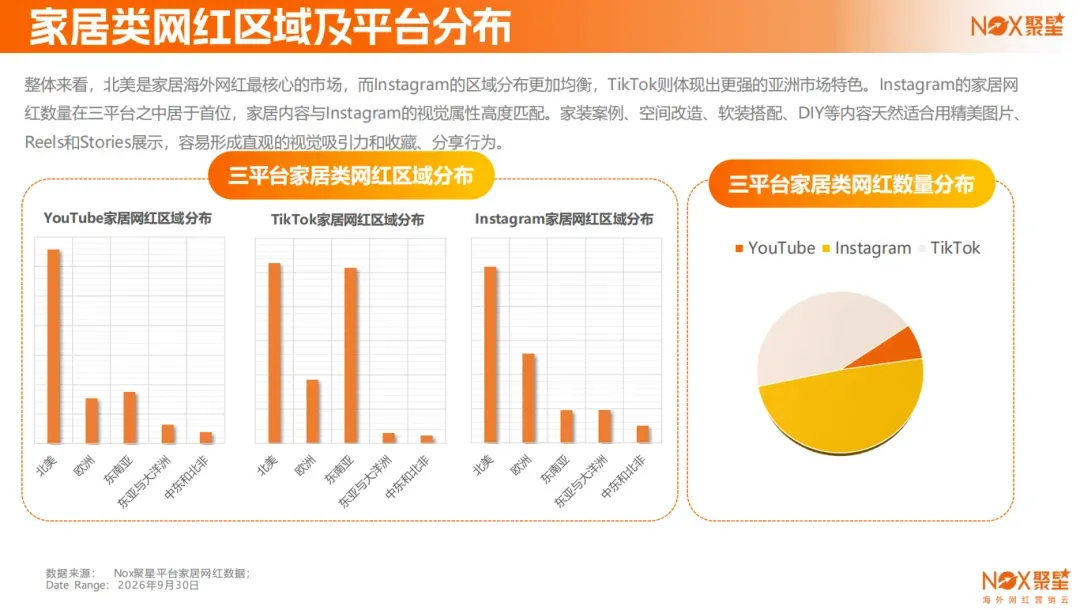
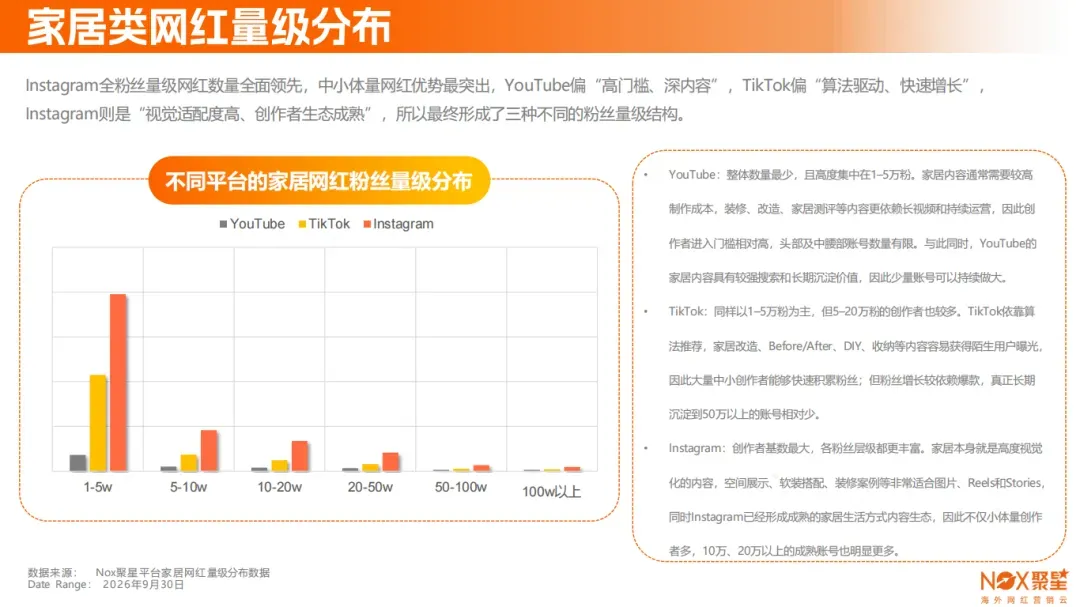
家居出海不是找一个头部大网红的生意,而是搭一套量级结构的生意。
四大实战案例分享
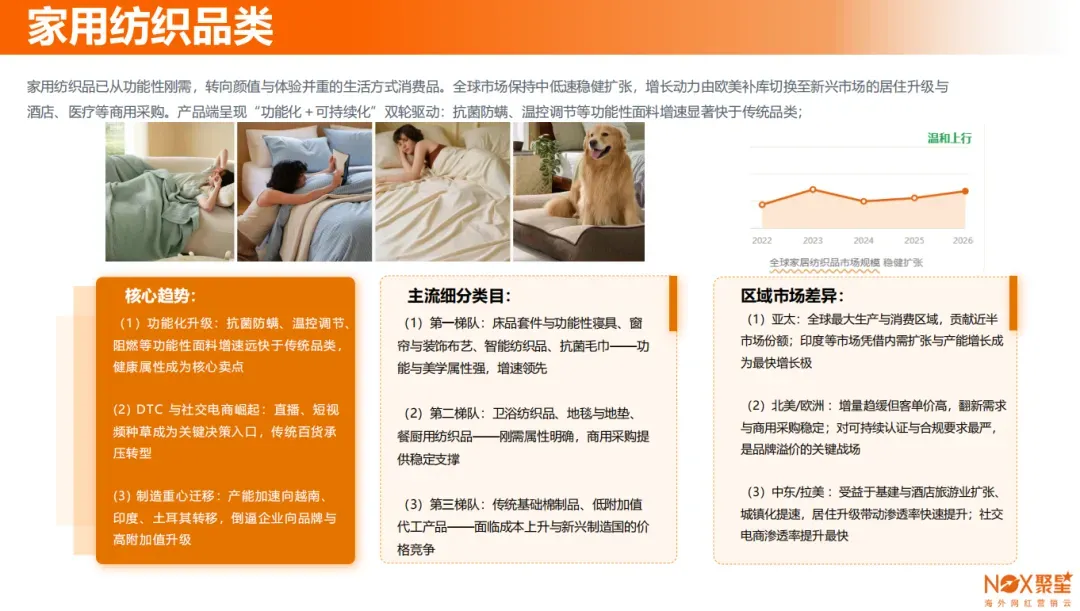
报告拆解了四大细分品类,其中每个品牌的打法恰好对应不同的典型路径。
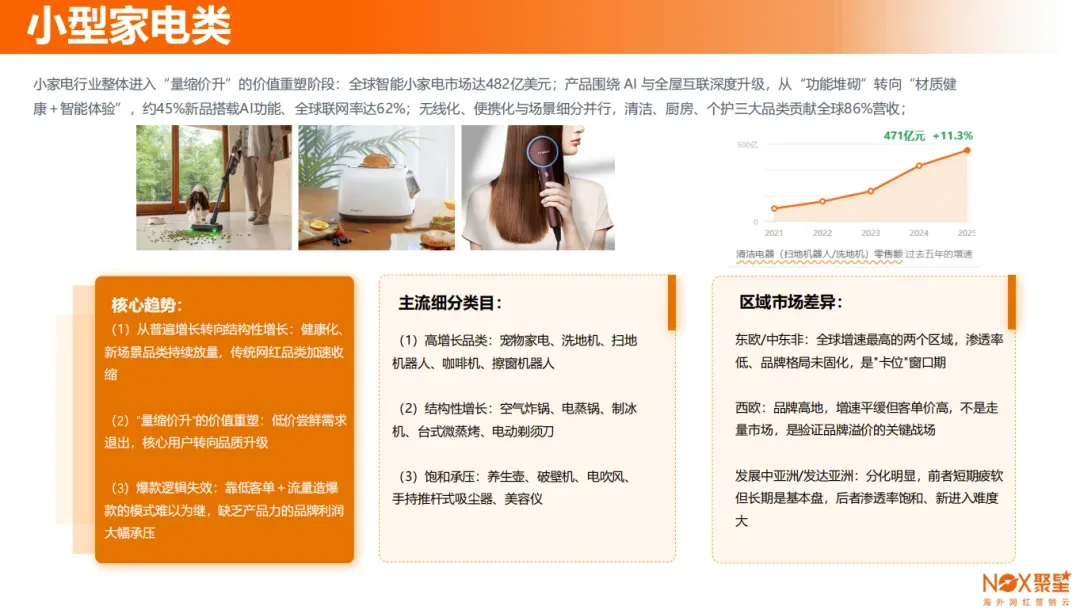
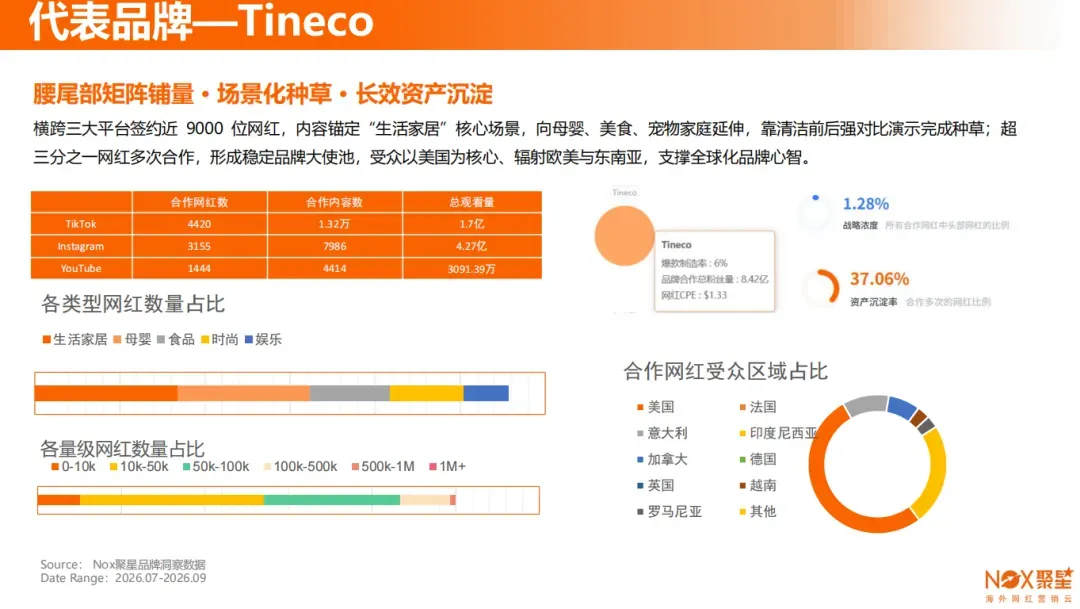
Tineco:腰尾部矩阵铺量。 横跨三平台签约近九千位创作者,内容锚定"生活家居"核心场景,再向母婴、美食、宠物家庭延伸,靠清洁前后的强对比演示完成种草;超过三分之一的创作者多次合作,形成稳定的品牌大使池。
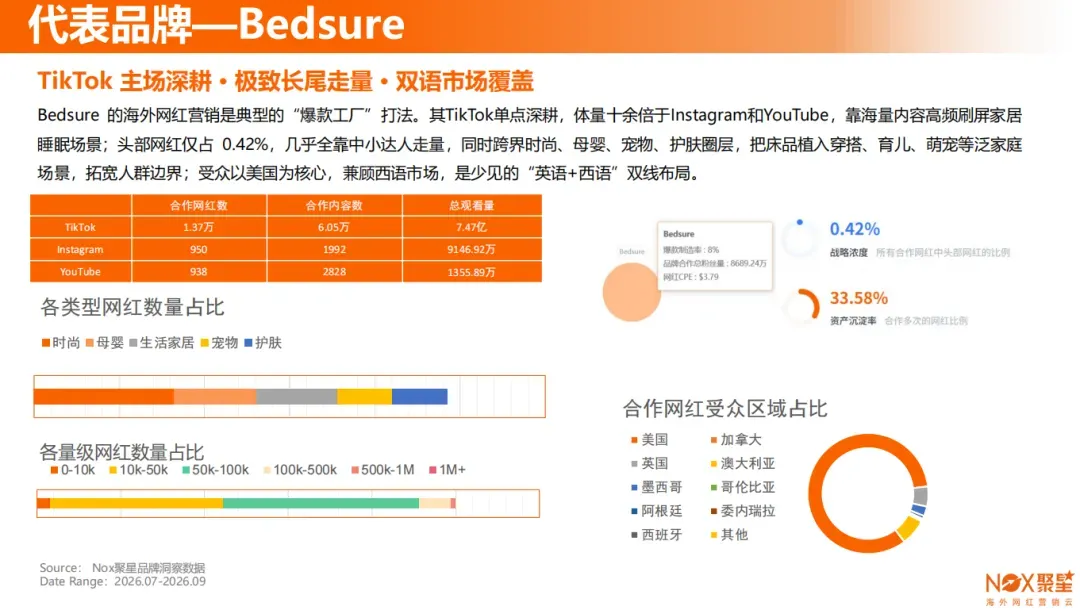
Bedsure:单平台极致深耕。 TikTok 体量十余倍于另两平台,靠海量内容高频刷屏睡眠场景,头部创作者占比不到半个百分点,几乎全靠中小达人走量,同时跨界时尚、母婴、宠物圈层,把床品塞进穿搭与育儿场景,并把西语市场做成第二条增长线。
......
这些打法的共同点就是都没有把预算压给头部,而是把"内容与场景的匹配度"放在"粉丝量级"之前。
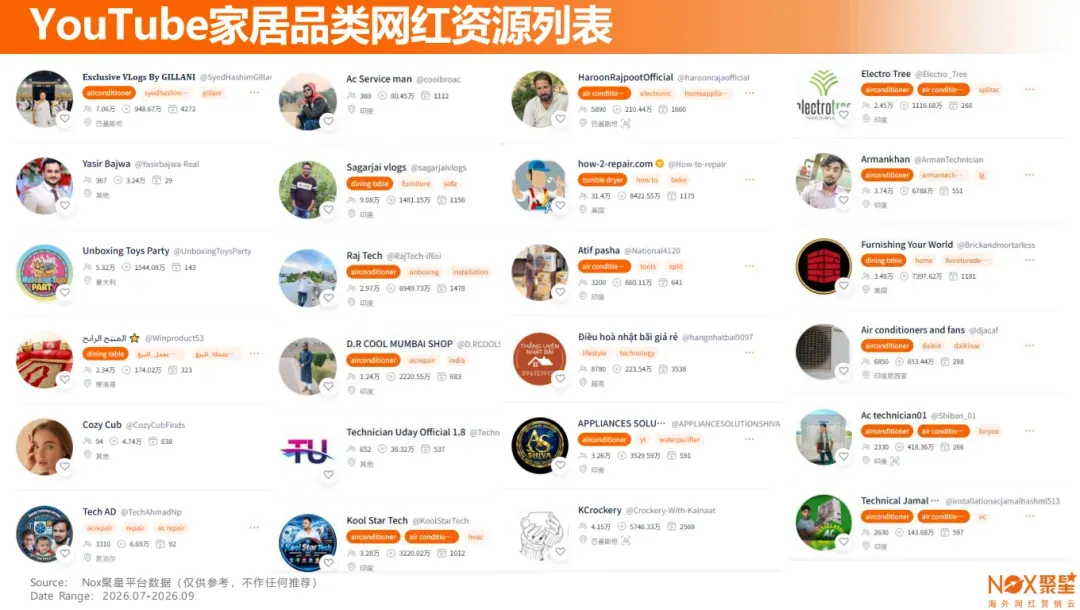
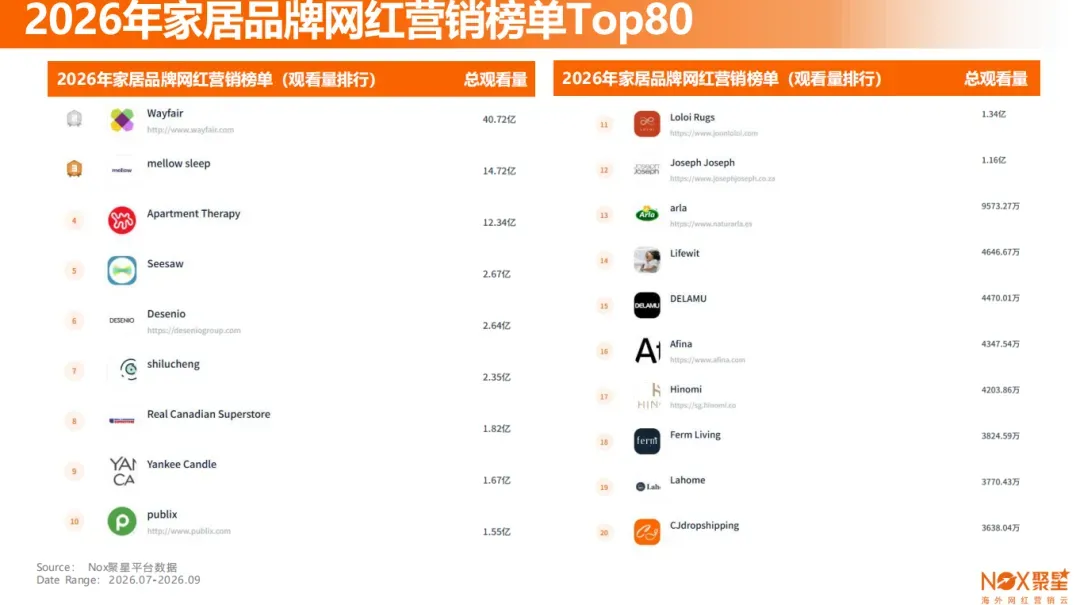
此外,本报告中还展示了三平台家居网红资源列表、家居品牌网红营销榜单,为出海品牌提供了更具象的参考坐标。
家居出海的竞争,正在从"供应链效率"转向"生活方式的表达能力"。谁能用真实的空间、真实的人、真实的使用痕迹,把产品讲进别人的日常,谁就先拿到那张入场券。