




巴西DIFAL解读:州际销售中的ICMS增值税适用逻辑【上篇】
 97


10.30义乌丨27新政重磅揭晓,多重权益,赢战旺季
巴西实行联邦制,27个州级管辖区各自拥有独立的ICMS法规体系,跨州销售因此面临复杂的税务分配问题。我们将展开进行解读。
巴西实行联邦制。巴西宪法在联邦政府(União)、26 个州、联邦区以及各市镇之间分配税收权限。
ICMS(Imposto sobre Circulação de Mercadorias e Serviços,即商品流通及特定服务税)属于各州和联邦区的征税权限范围,依据为《联邦宪法》第 155 条第 II 项。
从历史上看,ICMS 一直是巴西消费和商品流通领域的主要间接税。从功能上看,它最接近州级增值税(VAT)。
这带来了一个直接的实际后果:巴西的 27 个州级管辖区域各自拥有自己的 ICMS 法律和实施条例。
州内税率(Internal rates):
适用于同一州内的交易,由各州自行确定,并可能因商品类别而异。2026 年,各州的标准税率(modal rates)大致在 17% 至 23% 之间;对于某些商品,部分州还会额外征收最高 2 个百分点的扶贫基金(FCP)附加税。
州际税率(Interstate rates):
适用于商品从一个州运往另一个州的交易,由联邦参议院决议确定,依据为《联邦宪法》第 155 条第 2 款第 IV 项。一般税率为 12%;从南部和东南部地区(圣埃斯皮里图州除外)发往北部、东北部、中西部地区以及圣埃斯皮里图州的货物,税率为 7%;某些进口商品适用 4% 的税率,依据为第 13/2012 号联邦参议院决议。
因此,一家在全国范围内销售商品的企业,可能需要同时遵守多个州的规定,而不仅仅是其注册成立所在州的规定。
从联邦制到 DIFAL:每一个制度层级都会增加一项规则。DIFAL 是最后一层规则,其作用是将 ICMS 在两个州之间进行分配。
第 132/2023 号宪法修正案规定,ICMS 将逐步被新的税种 IBS 取代。
根据《过渡性宪法规定》(ADCT)第 128 条,ICMS 税率将在 2029 年至 2032 年期间逐步降低;根据第 129 条,该税种将自 2033 年起废止。
在此之前,ICMS 及其相关的 DIFAL 仍然完全适用,并且仍然是企业进行运营规划时需要考虑的重要因素。
DIFAL 是葡萄牙语 Diferencial de Alíquota do ICMS 的缩写,意思是 ICMS 税率差额。
DIFAL 并不是一种新税,而是在特定州际交易中,对 ICMS 本身在两个州之间进行分配的一种机制。
简单来说,当商品从一个州运往另一个州,并交付给位于另一州的最终消费者时,涉及两种税率:
发货州与目的地州之间适用的州际税率;
目的地州适用的州内税率。
两者之间的差额归目的地州所有,这一差额就是 DIFAL。
这一机制的经济和联邦财政逻辑十分直接:它将部分 ICMS 税收收入分配给最终消费者所在地的州,而不是让税收全部留在商品发货州。
注意:
从法律角度看,DIFAL 属于州际交易中征收的 ICMS 的一部分。
但从实际运营角度看,它经常会成为卖方的一笔额外现金支出,因为它需要单独支付给另一个州,而且往往必须在货物发运时缴纳。
为什么会存在 DIFAL?
每一笔跨州销售,都迫使税收制度回答一个问题:
这笔 ICMS 收入中,多少应归商品发出地的州,多少应归商品最终被消费地的州?
情形 A:圣保罗州内销售
一家位于圣保罗州的公司向另一位位于圣保罗州的客户销售商品。
交易:圣保罗州内销售。
税率:圣保罗州州内税率,标准税率为 18%。
税款归属:100% 归圣保罗州。
联邦财政分配问题:不存在州际分配问题。
情形 B:从圣保罗州销售至其他州
一家位于圣保罗州的公司向位于米纳斯吉拉斯州的最终客户销售商品。
交易:圣保罗州向米纳斯吉拉斯州进行州际销售。
税率:对于国产商品,圣保罗州至米纳斯吉拉斯州的州际税率为 12%。
税款归属:12% 对应的 ICMS 归圣保罗州;两州州内税率差额,即 (18%-12%=6%),归米纳斯吉拉斯州。
联邦财政分配问题:需要在发货州与目的地州之间分配税收收入。
以上为采用 2026 年标准税率的概念性示例,假设商品为国产商品,不涉及 FCP、税收优惠或 ICMS-ST。
州际销售给最终消费者时,发货州保留按州际税率计算的部分,目的地州取得 DIFAL。
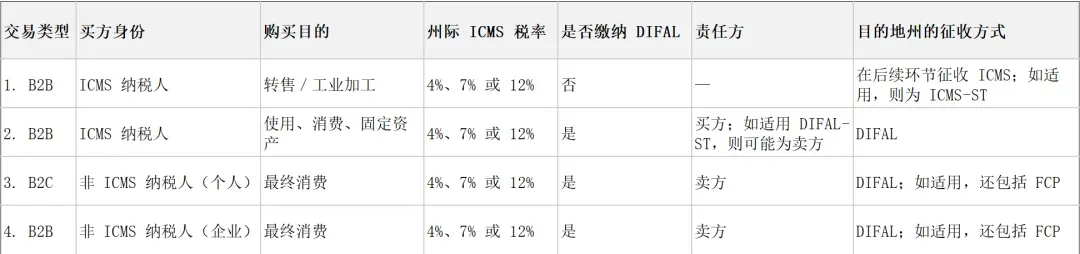
以上为一般性概述。免税、不征税、税收优惠、税收替代征收,以及目的地州的特别规定,都可能改变最终结果
同一笔州际销售,可能适用完全不同的税务处理方式。
决定税务结果的并不是商品本身或销售渠道,而是以下两个问题:
买方是否属于 ICMS 纳税人?
买方购买商品的用途是什么?
*情形矩阵:买方的纳税人身份及购买目的,决定是否需要缴纳 DIFAL,以及由谁负责缴纳。
DIFAL 的缴纳责任取决于买方身份:
买方属于 ICMS 纳税人时,由买方缴纳;
买方不属于 ICMS 纳税人时,由卖方缴纳。
情形 1——纳税人向纳税人销售,供转售或工业加工使用
一家位于圣保罗州的分销商向位于巴拉那州的零售商销售商品,零售商将对这些商品进行转售。
此时适用州际税率:
国产商品:12%;
根据第 13/2012 号联邦参议院决议适用相关规定的进口商品:4%。
此类交易不产生 DIFAL,因为买方不是最终消费者。根据 ICMS 的非累积制度,商品在目的地州后续流通环节仍将继续征收 ICMS,并通过销项税额与进项税额之间的抵扣机制进行处理。
但是,需要注意:如果该商品在两个州之间的交易中属于 ICMS-ST 征税范围,卖方可能需要预扣并提前缴纳该商品在目的地州后续交易环节产生的 ICMS。
情形 2——纳税人向纳税人销售,供使用、消费或作为固定资产
一家位于米纳斯吉拉斯州的制造商,从圣保罗州供应商处购买电脑供办公室使用,也可能购买家具、消耗品或机器作为固定资产。
虽然买方属于 ICMS 纳税人,但在这笔购买中,它是最终消费者。
因此,交易适用州际税率,目的地州有权取得 DIFAL。
根据《联邦宪法》第 155 条第 2 款第 VIII 项第 a 目,以及经第 190/2022 号补充法修订的《坎迪尔法》第 4 条第 2 款第 I 项,DIFAL 由买方负责缴纳。
通常,买方按照其所在州的规定,在定期税务申报中缴纳。
如果该商品受到税收替代征收协议的约束,缴纳责任可能转移给卖方,这种情形称为 DIFAL-ST。
情形 3——纳税人向不属于 ICMS 纳税人的最终消费者销售
这是电子商务中的典型情形。
例如,一家位于圣保罗州的公司通过电商平台或自营网站,向巴伊亚州的个人消费者销售商品。
自第 87/2015 号宪法修正案实施后,此类交易适用州际税率,目的地州有权取得 DIFAL。
发货州:取得按照州际税率计算的 ICMS。
目的地州:取得 DIFAL;如适用,还可以取得 FCP。
缴税责任方:卖方,即货物发出方(remetente)。法律依据为《联邦宪法》第 155 条第 2 款第 VIII 项第 b 目,以及《坎迪尔法》第 4 条第 2 款第 II 项。
个人消费者:不承担任何缴纳义务。
卖方的职责:计算 DIFAL,在 NF-e 电子发票中正确申报,将税款缴纳给目的地州,并履行该州的附属申报义务。
卖方可以通过逐笔交易对应的缴款凭证缴税;如果已经在目的地州办理税务登记,也可能通过月度申报集中缴税。
关键要点
向不属于 ICMS 纳税人的最终消费者销售时,卖方需要履行其在通常没有设立机构的另一个州所产生的税务义务。
这正是 DIFAL 成为全国性销售企业运营难题的原因。
情形 4——经常引发疑问的其他情形
买方是企业,但不是 ICMS 纳税人
许多企业,例如某些服务提供商、金融机构或没有商业经营活动的实体,并不属于 ICMS 纳税人。
从商业角度看,这属于 B2B 交易,但在税务处理上仍适用情形 3 的规则:需要缴纳 DIFAL,由卖方负责缴纳。
因此,核实买方身份非常重要,包括其州税登记情况及经营活动性质。
消费者现场购买并提货
如果来自其他州的消费者亲自到卖方营业场所购买并提走商品,原则上该交易属于发货州的州内交易,不产生 DIFAL。
但前提是运输由买方自行安排并承担责任,例如使用自己的车辆,或者由买方自行聘请承运人。
如果运输由卖方安排,则该交易属于州际交易。
商品交付地点与买方住所不在同一州
如果商品实际交付至一个州,而非纳税人消费者的住所位于另一个州,则 DIFAL 归商品实际进入的州所有。
法律依据为第 87/1996 号补充法第 11 条第 7 款。
某些情况下不需要缴纳 DIFAL;另一些情况下,DIFAL 仍然存在,但通过不同机制缴纳。
原则上不产生 DIFAL 的情形
向 ICMS 纳税人销售商品供转售或工业加工:买方不是最终消费者,见情形 1。
州内交易:包括买方在卖方营业场所现场购买并提货,且运输由买方负责的情形。
不征税及税收豁免:例如书籍、报纸、期刊及用于印刷这些出版物的纸张,依据为《联邦宪法》第 150 条第 VI 款第 d 目及第 87/1996 号补充法第 3 条;出口也属于相关情形。如果交易本身不征收 ICMS,就不存在 DIFAL。
目的地州的免税及税基减免:由 CONFAZ 协议授权的优惠必须纳入计算,依据为第 236/2021 号 ICMS 协议第 2 条第 5 款。根据优惠的具体内容,DIFAL 可能减少或完全免除。
卖方或商品适用特殊税制:例如 Simples Nacional(简易税制)企业。巴西联邦最高法院曾暂停适用、随后宣告第 93/2015 号 ICMS 协议第 9 条无效,相关案件为 ADI 5,464 和 ADI 5,469,因此该类企业具有特殊处理方式。
但是,如果 Simples Nacional 企业作为买方从其他州采购商品,仍可能需要缴纳 DIFAL。法律依据为第 123/2006 号补充法第 13 条第 1 款第 XIII 项第g目及第h目,以及巴西联邦最高法院主题 517 案。
这一问题需要结合具体情形进行分析。