Kuehne+Nagel、DHL都在押注,下一场竞争不是“谁运得更多”?
 72

当一家家全球货代巨头开始把仓库、运输、现场服务甚至更长周期的业务能力提前摆上牌桌,它们究竟在争夺什么?
图片来源:网络
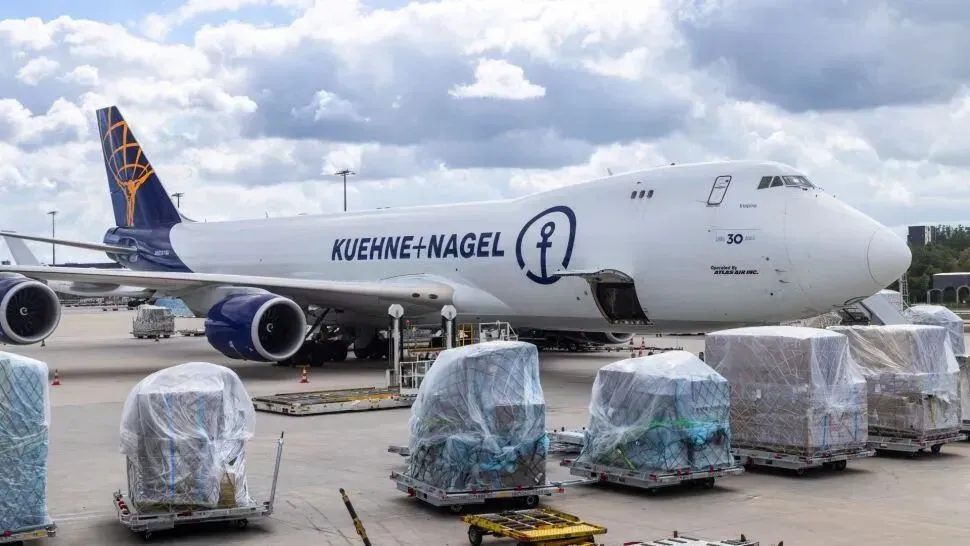
全球领先的货运代理企业Kuehne+Nagel表示,人工智能(AI)数据中心建设带来的物流需求,已经从潜在需求逐步转化为确定性订单,2027年至2029年的业务量基本锁定,预计未来三年相关业务将实现两位数增长。首席执行官Stefan Paul透露,公司客户已经覆盖美国“科技七巨头”中的六家,客户需求也从基础运输延伸至供应商管理、清关、仓储以及数据中心现场配送等端到端服务。
9月21日,Kuehne+Nagel又宣布与亚马逊建立长期战略合作关系,服务范围覆盖AWS基础设施从建设、设备部署到维护、升级和扩建的整个生命周期,合作期限最长可达七年。双方原有业务关系由此进一步扩大。
数据中心正在为物流企业带来一种不同于传统货运的需求:物流服务不再围绕某一批货物完成运输,而是嵌入持续数年的基础设施建设周期。
从选址、建设、设备进场,到安装、扩容、维护和升级,数据中心本身具有明显的项目制特征。服务器、GPU、网络设备、存储设备、冷却系统及其他配套设施,又需要从全球不同供应链节点陆续进入项目现场。项目一旦确定,采购、生产和交付通常可以围绕建设进度提前数月甚至数年规划。
因此,Kuehne+Nagel能够提前获得2027年至2029年的业务可见性,并不只是因为AI带来了更多货量,更在于数据中心项目具有较强的计划性和持续性。对于货代而言,能够提前掌握货物来源、交付时间、运输节点和服务需求,本身就是一种稀缺的供应链资源。
AI带来的变化也不只是货量增长,更是货物结构的变化。服务器、GPU、芯片和网络设备具有高货值、高时效和高复杂度特征,物流要求明显高于普通消费品。
美国联邦储备委员会2026年的研究显示,AI基础设施投资已经明显推动全球贸易。按照其较窄的AI相关商品口径,服务器、GPU及相关零部件贸易自2023年开始明显加速。美联储引用WTO数据指出,2025年上半年AI相关贸易约占全球商品贸易的15%,却贡献了同期全球商品贸易增长的近一半。WTO数据显示,2025年前三季度AI相关商品贸易额同比增长接近20%,贡献同期全球商品贸易增长的42%。
这些增长背后对应的是一条不断延长的供应链:芯片—服务器—GPU—网络设备—数据中心—云计算—AI应用。供应链越长、设备价值越高、项目协同越复杂,单纯的“运输”越难覆盖客户真正需要解决的问题。
一批高价值服务器从亚洲运往美国,机场到机场只是其中一个环节。供应商生产与交付计划、进出口清关、跨境运输、临时仓储、预约进场、设备追踪以及最终现场交付,都需要围绕数据中心建设进度进行协调。
Kuehne+Nagel早在2024年就推出针对服务器和数据中心的专门物流解决方案,覆盖全球航空网络、公路运输和白手套式末端运输,并为敏感、超大尺寸服务器提供经过认证的物流人员和实时追踪服务。
AI数据中心正在推动货代从“运货”向“保障项目供应链”延伸。对物流企业而言,真正具有吸引力的并不只是未来新增的服务器和GPU货量,而是一批能够持续数年释放物流需求、同时需要更深供应链服务的基础设施项目。
传统货代的核心价值,很大程度上建立在运力组织和跨境节点连接之上。数据中心物流则把业务边界向前后两端拉长:前端是供应商管理和采购协同,中间是空运、海运、公路、清关和仓储,后端则延伸至现场交付、维护、升级和扩容。
货代企业面对的不再只是一张提单或一个箱量,而是一整套贯穿数据中心建设周期的物流管理需求。
Kuehne+Nagel今年第二季度航空物流收入同比增长20%至22亿瑞士法郎,EBIT同比增长35%至1.54亿瑞士法郎。公司表示,科技行业客户组合改善和市场份额增长是重要驱动因素,并特别提到为Google提供从亚洲到美国的云基础设施设备端到端运输。今年上半年,公司还获得了大量科技行业合同物流业务,新签云服务商专用仓储面积超过30万平方米。
收入增长背后,是服务边界的扩大。运输之外,仓储、清关、公路运输、项目物流和供应链管理开始被纳入同一套服务体系。单个客户能够承载的服务环节更多,合作关系也更容易从一次性运输订单延伸至长期项目。
科技巨头不断增加对物流商的依赖,与数据中心建设本身的复杂化密切相关。麦肯锡2026年的研究显示,2025年用于建设数据中心的芯片、服务器和网络设备运输量增长接近40%,贡献全球贸易增长的约三分之一;美国约占2025年新增数据中心容量的一半,AI相关贸易规模增加约2200亿美元。
供应链复杂度还在继续向外围扩散。芯片和服务器之外,电力、冷却设备、变压器、发电机、网络设备、建筑材料等都成为数据中心建设的重要组成部分。国际能源署预计,全球数据中心用电量将从2025年的约485 TWh增长至2030年的约950 TWh,接近翻倍,AI专用数据中心的用电增长速度高于整体数据中心。
数据中心因此越来越接近大型工业项目:供应商更多,设备种类更多,建设周期更长,需要协调的物流节点也更多。
物流企业需要解决的问题也随之变化。过去的核心问题是“如何把货运过去”,现在还要回答“不同供应商的设备能否按照项目进度,准确、合规地进入正确地点”。
货代巨头争夺数据中心物流市场,争夺的已经不只是新增货量,而是大型基础设施项目的长期供应链管理入口。能够从运输进一步介入采购协同、仓储、清关、现场交付和后续扩容,意味着物流企业获得的不再是一笔订单,而是一条持续数年的业务链。
DHL同样在持续扩大这一业务的基础设施和服务范围。2026年3月,DHL宣布在北美新增10个数据中心专用仓库,总面积超过700万平方英尺,服务超大规模和托管型数据中心。仓库除了存储,还提供白手套操作、服务器机架预配置以及仓库至数据中心的专门运输;DHL Global Forwarding则负责国际运输、清关、多式联运以及重型、超规格设备运输。
物流节点开始承担部分原本发生在数据中心现场的工作。服务器进入机房之前,可以先完成配置、集成和准备,再根据项目进度运往指定地点。物流商提供的不再只是仓储空间,而是一套围绕设备交付建立起来的作业能力。
服务边界还在向运营阶段延伸。2026年8月,DHL扩大美国和加拿大前置库存网络,在超过150个地点配置关键安装及替换零部件,并将部分关键备件的响应时间压缩至4小时以内,服务对象覆盖数据中心冷却设备、电力分配和备用电源等基础设施制造商。
亚太市场也在进行类似布局。6月,DHL宣布扩大当地数据中心物流业务,在已有超过3万平方米专用仓储空间的基础上,计划新增约13万平方米,使区域相关物流基础设施达到超过16万平方米。同时,公司正在培训员工开展高级白手套操作和专业技术服务,将部分设备准备和集成工作从数据中心施工现场转移至物流环境。
把这些业务串联起来,DHL覆盖的已经不是单一运输环节,而是一座数据中心从设备进入、安装部署到运行维护的多个阶段。
竞争内容也随之发生变化。服务器、GPU和网络设备带来的新增货量,依然需要航空运力、全球网络和价格竞争。但进入数据中心项目以后,物流企业还必须具备供应商协同、项目管理、清关、仓储、数字化追踪以及高价值和超大尺寸设备处理能力。
客户购买的因此不只是“从A点到B点”的运输,而是设备能否按照项目时间表,在正确的时间、以正确的状态进入指定地点。
资本投入进入数据中心,设备从亚洲、欧洲等制造基地流向建设现场,物流企业提前配置航空、海运、公路、仓储和现场服务能力;项目进入安装、扩容和运营阶段后,备件、替换设备和维护物流继续产生需求。
过去一笔“把服务器运到美国”的订单,由此可能演变为持续数年、覆盖多个节点的项目。当然,这一市场也受到电力供应、芯片产能、融资成本、地方审批以及AI投资回报等因素制约,部分数据中心项目已经出现延期或受资源限制。AI基础设施投资并非一条没有波动的直线,但其正在形成新型长期货源的趋势已经逐渐清晰。
对于货代行业而言,AI带来的变化最终可以归结为三个关键词:货物更多、项目更长、服务更深。竞争的核心也正在从获取更多运量,扩展到能否进入客户的采购和建设流程,能否管理持续数年的基础设施项目,以及能否把运输、仓储、清关、现场交付和后续维护连接起来。
当物流企业参与的是“项目如何按计划推进”,而不只是“货物如何从一个地点运到另一个地点”,货代的商业模式也就开始从单一运输服务,向围绕大型基础设施项目展开的全链路供应链服务延伸。