壹鑫财税|个人也需要办理境外投资备案吗?2026年新规下,这几类个人投资者要重点关注!

 216
最近,在接触跨境电商老板和境外公司投资者时,我们发现一个问题越来越常见:有些老板以个人名义注册了香港公司、美国公司,或者通过个人账户持有境外公司的股份,原本觉得只是个人投资,与境内企业没有关系。但当后续涉及境外公司增资、资金汇出、境内外股权调整,甚至境外利润回流时,才发现自己可能遗漏了相关合规手续。
这个问题不能简单回答是或者不是。从我们实际处理跨境投资业务的经验来看,个人境外投资最容易出现的问题,并不是不知道要不要备案,而是把个人投资、企业ODI备案、外汇登记和境外特殊目的公司登记混为一谈。不同的投资方式,对应的监管要求并不相同。
2026年新规有哪些变化?
2026年7月1日起施行的《国务院关于对外投资的规定》,已经明确将境内企业、其他组织和居民个人都纳入境外投资者范围。随后,国家发展改革委于2026年10月公布第49号令《对外投资管理办法》,进一步明确了个人投资者开展境外投资的管理要求。
这项新办法将于2026年12月1日起正式施行。也就是说,截至目前,企业和个人都需要关注这次制度调整,但不能把尚未生效的新办法当成已经全面实施的规定。
新规最值得关注的地方,是明确了居民个人直接开展境外投资的备案要求。
按照新办法,投资者直接开展非敏感类境外投资,原则上实行备案管理;涉及敏感国家和地区、敏感行业的投资,则可能需要履行核准程序。对于居民个人,非敏感类投资的备案机关是投资者户籍所在地或者经常居住地的省级发展改革部门。
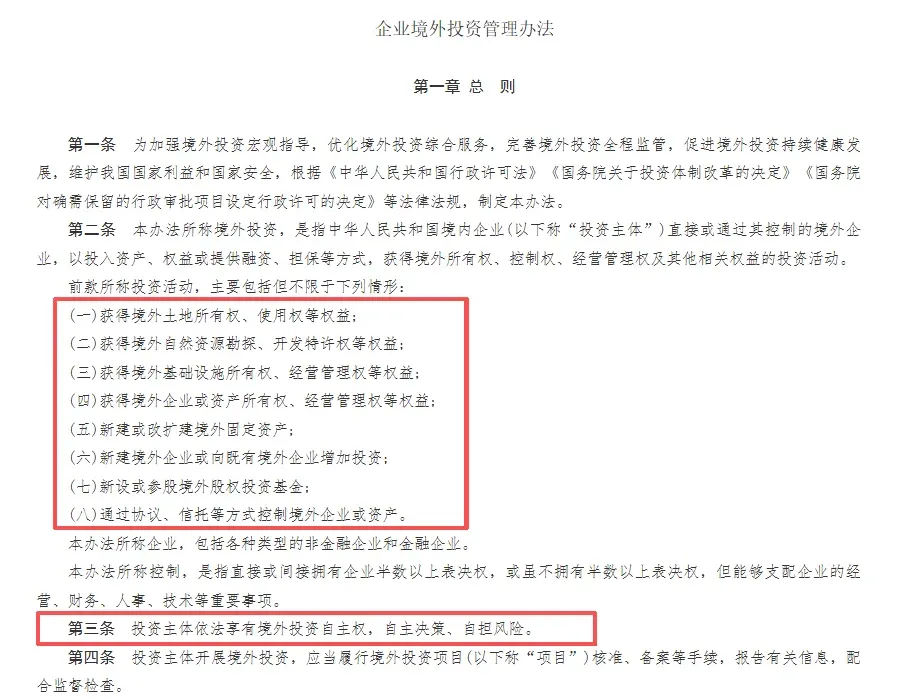
这里需要注意,新规所说的境外投资,并不只是注册一家境外公司,还包括收购境外企业股权、向已有境外企业增加投资、投资境外股权基金,以及通过协议、信托等方式取得境外企业控制权等。
举个例子:
一位国内居民准备拿个人资金,在新加坡设立一家贸易公司,自己持有100%股权,并直接向公司投入资金。按照2026年12月1日起施行的新办法,这种直接投资就需要关注发改部门的备案要求,而不能再简单按照过去的企业境外投资管理口径判断。
但如果只是通过港股通、QDII、跨境理财通等合规渠道进行一般境外金融市场投资,原则上不适用该办法的核准、备案和报告规定,具体还要注意新办法列明的控制权及持股比例等例外情形。
所以,2026年新规带来的变化,不是所有个人海外投资都要办理同一种备案,而是个人直接开展境外投资的监管边界进一步明确了。
这几类个人投资者,尤其要注意合规问题
结合跨境投资业务,我们建议以下几类个人投资者重点梳理自己的投资结构:
第一:个人直接注册香港公司、美国公司或新加坡公司:
很多跨境电商创业者,刚开始做海外业务时,习惯直接用个人身份注册境外公司。注册完成后,开立银行账户、申请平台店铺,再逐步开展经营。
过去不少人认为,个人注册境外公司与企业ODI没有关系,因此不需要考虑境外投资备案。
但从2026年12月1日起,就需要结合新办法判断:个人是否直接取得境外企业股权、是否投入资金或其他资产权益、投资目的地和行业是否涉及敏感因素。
如果属于个人直接开展的非敏感类境外投资,应重点关注新规规定的备案要求。
第二,个人已经持有境外公司股权,后续还要继续增资:
这类情况在实际业务中非常多。
例如,个人早几年注册了一家香港公司,最初只投入少量注册资本。随着业务扩大,现在准备再投入50万美元,用于采购、海外仓建设或者收购当地公司。
很多人会觉得,公司已经注册好了,后面只是追加资金,不需要重新考虑备案。
实际上,新增投资本身就可能构成新的对外投资行为。新办法明确将向既有境外企业增加投资纳入境外投资范围,因此不能只看境外公司成立的时间,还要关注后续增资的时间、投资方式及资金来源。
第三,个人通过香港、BVI、开曼等公司搭建境外持股架构:
有些老板并不是直接持有最终经营公司的股份,而是先设立一家香港或BVI公司,再通过这家公司投资美国、新加坡或者其他国家的运营主体。
这时候就不能只看最外层的公司股东是谁。
如果个人通过自己控制的境外企业继续开展非敏感类境外投资,新办法要求在实施投资前10个工作日,通过网络系统提交境外再投资报告。若涉及敏感类投资,则还需要按照规定履行核准手续。
也就是说,个人虽然没有直接向境外运营公司汇款,但只要通过自己控制的境外企业实施投资,也不能认为监管要求就此消失。
第四:个人投资与境内企业存在关联:
例如,境内老板个人持有香港公司股份,境内公司负责采购和供货,香港公司负责海外销售;或者个人先注册境外公司,后续再让境内企业向境外公司增资、借款。
这类架构尤其需要注意投资主体是否发生变化。
个人投资和境内企业投资不是一回事。个人原先持有境外公司股权,不代表境内企业后续向该公司投入资金时,就可以沿用个人的投资身份。
境内企业如果以自身名义开展境外直接投资,仍然需要根据企业ODI相关规定判断发改、商务及外汇等手续。
个人境外投资最容易混淆的三个问题,不能只看ODI
我们在实际工作中,经常遇到客户拿着一份境外公司注册证书来咨询:公司已经注册了,是不是就代表境外投资手续办完了?
实际上,境外公司注册完成,只能说明当地公司设立程序已经完成,并不代表境内所有监管手续都已经履行。
这里重点区分三个概念:
1. ODI备案:关注投资行为及投资主体:
传统企业ODI业务主要涉及发改、商务等主管部门的核准、备案及信息报告要求。2026年12月1日起,居民个人直接开展非敏感类境外投资,也将纳入新办法规定的备案管理范围。
需要特别强调的是,个人直接投资与企业投资的申报主体、办理机关和适用规则不能混为一谈。
2. 37号文登记:关注境内居民通过特殊目的公司开展境外投融资:
37号文,即《国家外汇管理局关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》(汇发〔2014〕37号),针对的是境内居民以投融资为目的,利用合法持有的境内企业资产或权益,或者境外资产或权益,在境外直接设立或间接控制特殊目的公司,并开展境外投融资及返程投资的情形。
例如,国内创业者持有一家境内公司的股权,准备在香港设立持股平台,再通过香港公司搭建开曼架构,为后续境外融资或返程投资做准备。
这种情况下,就需要重点判断是否涉及37号文登记。这里要提醒:37号文登记不等于ODI备案,两者解决的是不同监管问题,不能相互替代。
3. 个人购汇及资金汇出:关注资金来源和用途是否合规:
还有一种常见误区:个人每年有等值5万美元的便利化购汇额度,是不是就可以用这个额度向境外公司投资?
答案不能这样理解。
个人年度便利化购汇额度,不是个人境外直接投资的通行证。个人购汇需要如实申报用途,不能通过拆分购汇、多人代购等方式规避资本项目管理要求。
如果涉及境外直接投资、增资或者其他资本项目资金汇出,应根据相关规定办理手续,不能简单将个人经常项目购汇额度当成投资资金渠道。
从财务角度看,我们更关注的是:投资人身份、资金来源、境外股权结构、资金实际用途以及相关登记备案能否相互对应。
这些资料如果前后无法衔接,后续银行审核、资金汇出和境外投资合规核查都可能遇到问题。
个人境外投资应该怎么做?
如果已经持有香港、美国、新加坡等境外公司的个人投资者,建议不要急着判断自己是否需要补手续,而是先把投资情况梳理完整。
第一:确认投资主体:
是个人直接持有境外公司股权,还是通过境内公司、香港公司、BVI公司等间接持有?实际控制人是谁?是否存在代持或协议控制?
第二:确认投资行为:
是新设境外公司、收购股权、追加投资,还是通过境外公司继续收购其他企业?不同投资行为对应的监管要求可能不同。
第三:确认资金来源:
投资资金来自个人合法自有资产、境内企业利润,还是境外已有资产?资金从境内还是境外汇出?是否涉及企业资金和个人资金混用?
第四:确认适用手续:
结合投资发生时间,分别判断是否涉及发改部门核准或备案、境外再投资报告、商务管理要求、37号文登记及外汇资金汇出手续。尤其要注意2026年12月1日新办法的生效时间。
第五:检查境内外账务和股权关系:
境内企业是否向境外公司支付货款、服务费、借款或投资款?境外公司是否向境内返程投资?相关合同、银行流水、股权文件和会计记录是否能够形成完整证据链?
第一:确认投资主体:
是个人直接持有境外公司股权,还是通过境内公司、香港公司、BVI公司等间接持有?实际控制人是谁?是否存在代持或协议控制?
第二:确认投资行为:
是新设境外公司、收购股权、追加投资,还是通过境外公司继续收购其他企业?不同投资行为对应的监管要求可能不同。
第三:确认资金来源:
投资资金来自个人合法自有资产、境内企业利润,还是境外已有资产?资金从境内还是境外汇出?是否涉及企业资金和个人资金混用?
第四:确认适用手续:
结合投资发生时间,分别判断是否涉及发改部门核准或备案、境外再投资报告、商务管理要求、37号文登记及外汇资金汇出手续。尤其要注意2026年12月1日新办法的生效时间。
第五:检查境内外账务和股权关系:
境内企业是否向境外公司支付货款、服务费、借款或投资款?境外公司是否向境内返程投资?相关合同、银行流水、股权文件和会计记录是否能够形成完整证据链?
对于已经设立多年的境外公司,还需要特别注意历史投资与后续增资之间的区别。不能因为公司早就注册了,就认为今后所有资金投入都不需要再判断合规要求。
2026年境外投资管理制度的变化,实际上给个人投资者释放了一个非常明确的信号:境外投资不再只是企业需要关注的事项,居民个人同样需要根据实际投资行为履行相应的管理要求。
对于跨境电商老板、境外公司股东以及有海外资产配置需求的投资者来说,真正需要提前考虑的,不只是如何注册一家境外公司,而是从投资主体、资金来源、股权架构到后续运营,是否有一套能够经得起核查的合规路径!
如果你已经持有境外公司,或者准备以个人名义投资海外企业,建议在出资之前先把投资架构和资金路径理清楚。很多问题并不是不能解决,而是越到后期涉及股权调整、资金汇出和利润回流,处理起来就越复杂。
壹鑫财税在日常跨境财税服务中,也会重点协助企业和投资者梳理香港、美国、新加坡等境外公司架构,结合实际投资路径分析ODI、37号文登记及跨境资金流动中的合规要求。壹鑫财税致力于为您提供一站式、能落地的闭环解决方案。




- 合作伙伴
- 品牌主页立即联系
.png?imageMogr2/thumbnail/300x>/format/webp/quality/80)