
AMZ123获悉,美国商务部于近日在《联邦公报》正式公示,对来自中国大陆、韩国、越南以及中国台湾地区的聚四亚甲基醚乙二醇(PTMEG),作出反倾销初步肯定裁定。
本次调查周期,中国大陆和越南为2025年10月1日-2026年3月31日。涉案产品主要对应海关编码HTS 3907.29.0000,部分货品还会关联2932.11.0000等编码。
根据初裁结果,国内生产及出口企业适用全国统一税率213.44%。该数值依据可获得不利事实推定得出,本次没有企业拿到单独税率。韩国企业税率有所区分,Korea PTG为25.32%、巴斯夫子公司49.79%(不利事实推定),其余韩企统一按25.32%执行。
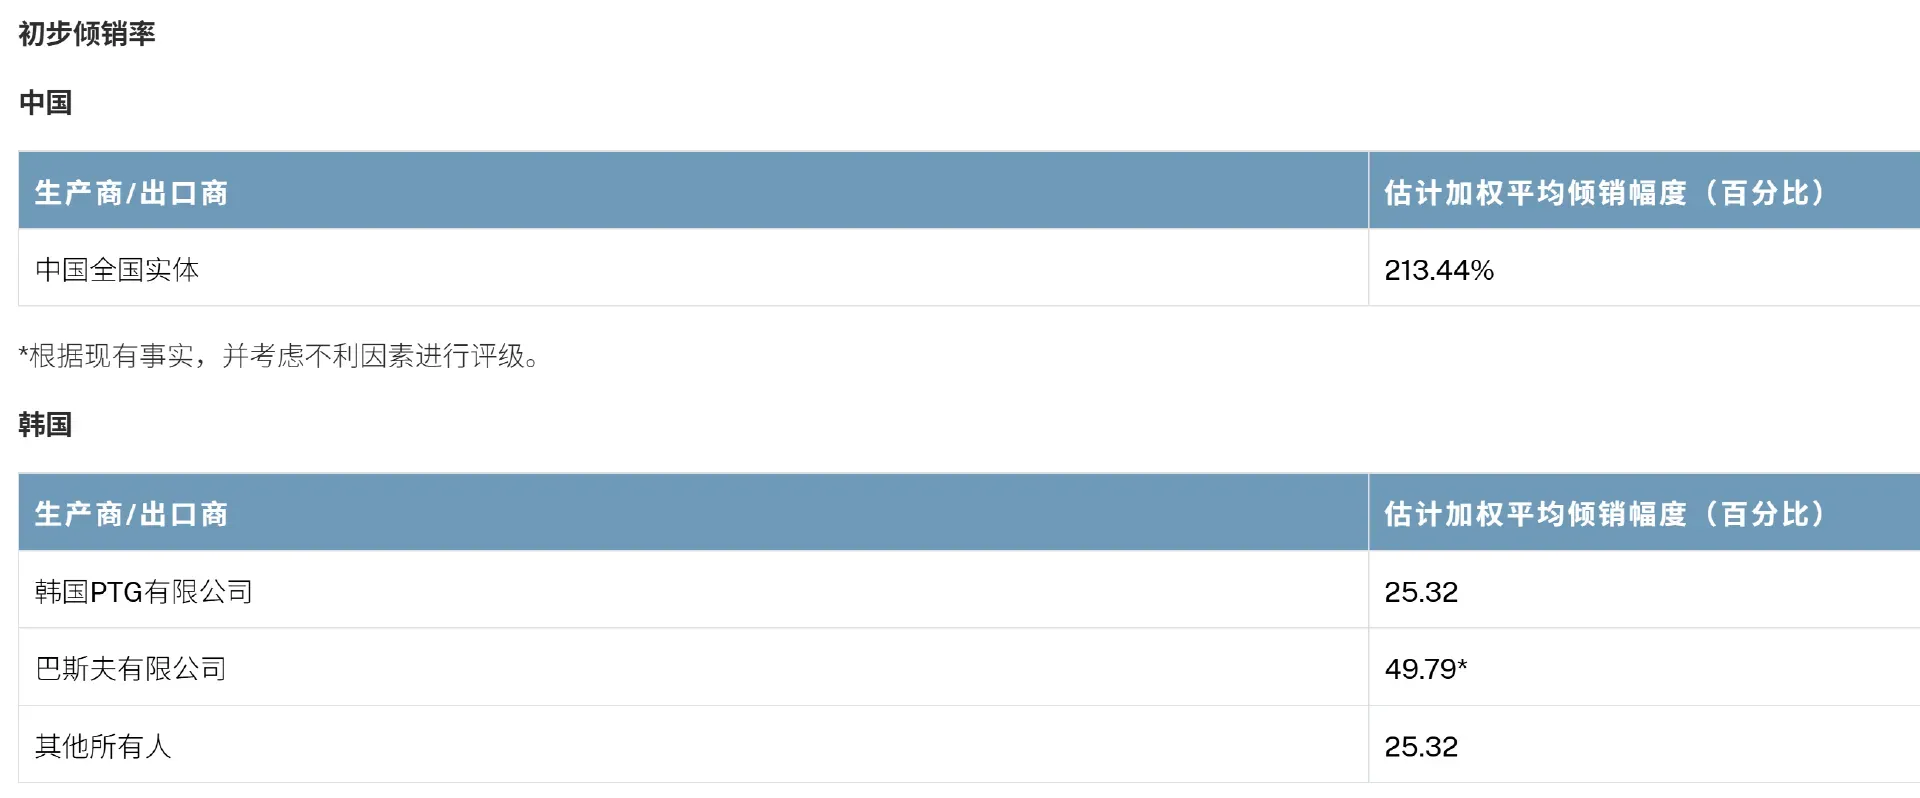
越南方面,晓星同奈公司及其他本土企业税率均为36.55%。中国台湾地区中,大连化工7.46%、台旭旭化成氨纶26.42%(不利事实推定),其余台企适用7.46%。
裁定自11月10日公报发布当日生效,美国海关CBP会暂停对应货物清关以及出库内销流程,要求进口商按照裁定的倾销幅度缴纳现金保证金。后续终裁时间存在差异,中国大陆相关案件预计在2027年1月18日落地,韩国、越南、中国台湾地区的终裁则安排在2027年3月29日。与此同时,美国国际贸易委员会ITC也在同步开展产业损害调查。
PTMEG是氨纶、热塑性聚氨酯TPU、各类弹性体、胶黏剂、密封剂与涂料的核心原料。本次裁定,尤其是国内产品213.44%的高税率,会大幅抬升PTMEG及其下游弹性纤维、TPU制品的赴美出口成本,相关对美贸易大概率受阻,不少订单或将转向其他海外市场。
经营这类化工原料和下游制品出口的企业,建议尽快梳理备选供应链、调整报价,评估单独税率申请等应对路径,持续跟踪终裁动态。
作者✎ TEN/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy