一个WhatsApp渠道,如何让现金贷平台申请转化提升13.9倍?
 76
对于出海金融业务来说,获客从来不是转化的终点,而只是客户进入业务漏斗的开始。
用户从广告或其他渠道进入平台后,还需要完成登录、提交个人资料、填写工作及联系人信息、银行卡与人脸验证,最后才能提交申请。链路越长,意味着企业需要在更多环节承接用户、提醒用户,也意味着任何一个环节的中断,都可能让前期获取的客户名单无法进一步转化为业务结果。
一家面向尼日利亚消费者提供移动端现金贷服务的企业,就面临着这样的业务场景。
为了验证 WhatsApp 是否能够为现有邮件、短信触达体系带来增量,该客户通过 TapLeap 将 APP 业务数据与 WhatsApp 连接,对用户进行分组触达和转化对比。
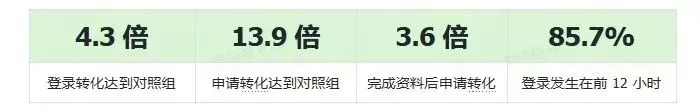
测试结果显示,WhatsApp触达组的登录转化达到对照组4.3倍,申请转化达到对照组13.9倍,完成资料后的申请转化达到3.6倍;同时,85.7%的登录发生在触达后的前12小时内。
但这个案例真正值得关注的,并不只是“13.9倍”。
更重要的是,客户验证了 WhatsApp 的渠道增量之后,进一步将其与业务数据、用户状态和运营流程连接起来,让 WhatsApp 从一个新的消息触达渠道,逐渐进入用户召回、客户服务、复借运营和身份验证等业务环节。
一条较长的业务链路,
决定了客户需要的不只是“再发一条消息”
这家客户面向尼日利亚消费者提供移动端现金贷服务。
与一些简单的交易型业务不同,现金贷用户从进入平台到完成申请,需要经历多个连续步骤:
登录 → 提交个人资料 → 填写工作及联系人信息 → 银行卡与人脸验证 → 提交申请 → 等待放款
其中任何一个环节发生中断,都可能影响最终的获客名单产出。
在这种业务模式下,企业需要解决的并不只是“如何把用户触达一次”,而是:
用户有没有登录?
如果登录了,为什么没有继续申请?
用户究竟停在哪个环节?
什么时候应该再次触达?
用户完成当前动作后,下一步运营应该是什么?
这也是此次项目中,客户首先希望验证的问题——在原有邮件、短信之外增加 WhatsApp,能否进一步推动用户完成业务流程?
一次对照测试,
先验证WhatsApp能否带来真实增量
为了验证渠道效果,客户针对现有用户名单进行了对照测试。
本次名单共包含 428名用户。其中,19人在 WhatsApp 测试开始前已经完成登录,因此不进入后续增量比较;剩余 409名用户分为两组:
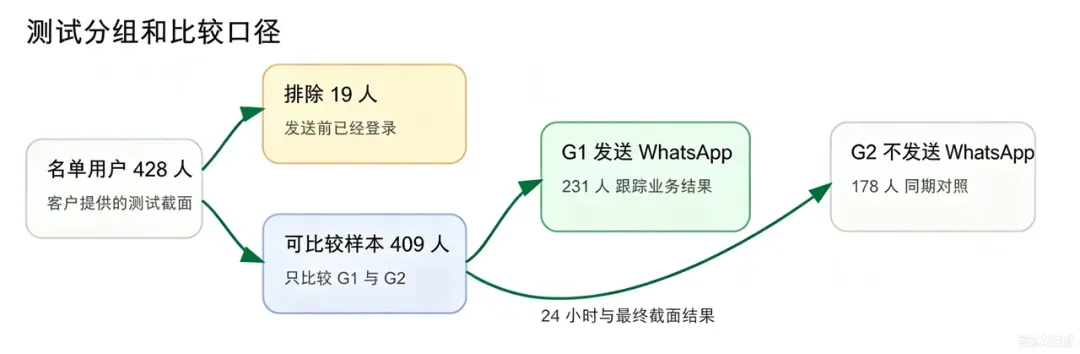
测试结果显示,增加 WhatsApp 触达后,多个关键环节均出现明显差异:
登录转化:达到对照组4.3倍
申请转化:达到对照组13.9倍
完成资料后的申请转化:达到对照组3.6倍
与此同时,85.7%的登录行为发生在触达后的前12小时内。
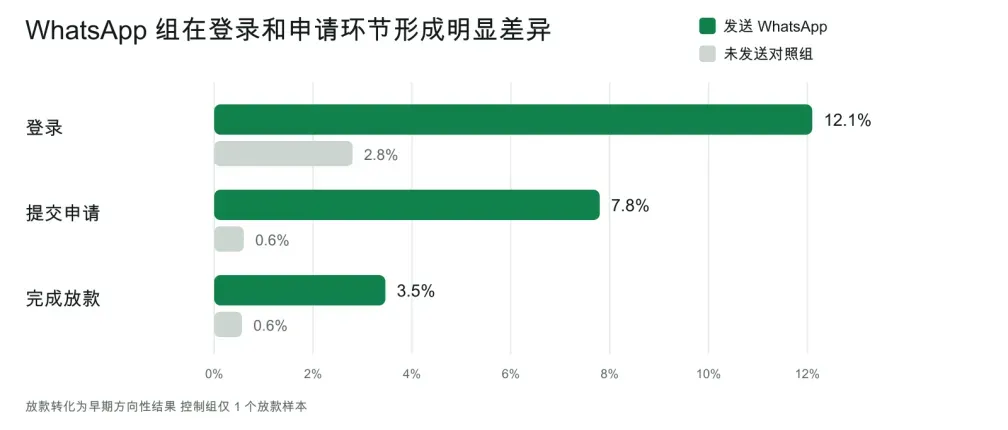
这组数据首先验证了一个非常直接的问题:
在这次测试中,WhatsApp作为新增触达渠道,对用户从触达到登录、申请的转化产生了明显增量。
而对于现金贷这种具有多个业务节点的场景来说,用户响应时间同样值得关注。85.7%的登录集中发生在触达后的前12小时,说明用户从收到消息到完成登录之间存在较为明显的响应窗口。
因此,下一步的问题就从:
“WhatsApp有没有用?”
变成了:
“如何利用WhatsApp,把这种渠道增量真正变成一套可持续的客户运营机制?”
从渠道验证到业务运营,
TapLeap进一步连接用户状态与业务动作
完成渠道增量验证后,项目重点进一步从“是否使用 WhatsApp”,转向了:
如何通过 TapLeap 自动识别用户、触发消息、承接咨询,并持续优化业务结果。
这也是整个案例中最值得关注的变化。
因为对于长转化链路业务而言,增加一个 WhatsApp 号码并不难,真正困难的是:
让消息和用户当前所处的业务状态对应起来。
围绕这一点,TapLeap从主动营销、客户召回、复购运营、客服以及身份验证等场景进一步介入。
01
主动营销:
从人工名单群发,到系统驱动的分层触达
在原有运营方式下,新客和白名单通常需要人工导出、手工导入,再进行批量群发。由于用户状态持续变化,运营人员很难及时根据用户最新状态调整发送策略。
TapLeap则将这一过程连接到业务数据。通过 API 自动导入联系人,并根据用户的登录、申请和批次状态进行标签管理,再结合用户所在时区、用户分层和发送规则自动触发 WhatsApp 消息,同时配置相应的发送频率和停止条件。
这样,原来的运营方式就发生了变化:
从人工名单群发,变成系统驱动的分层触达。
例如,用户完成登录或申请后,可以自动退出原有触达流程,避免用户已经完成任务后仍然继续收到相同的运营消息。
在项目整体运营结果中,平台实现了:
登录转化率18%
申请转化率7%
其中申请转化率高于4%的行业平均水平。
02
客户召回:
从统一提醒,到围绕“中断节点”自动召回
对于一条包含多个业务步骤的申请流程来说,“用户没有申请”并不是一个足够准确的用户状态。
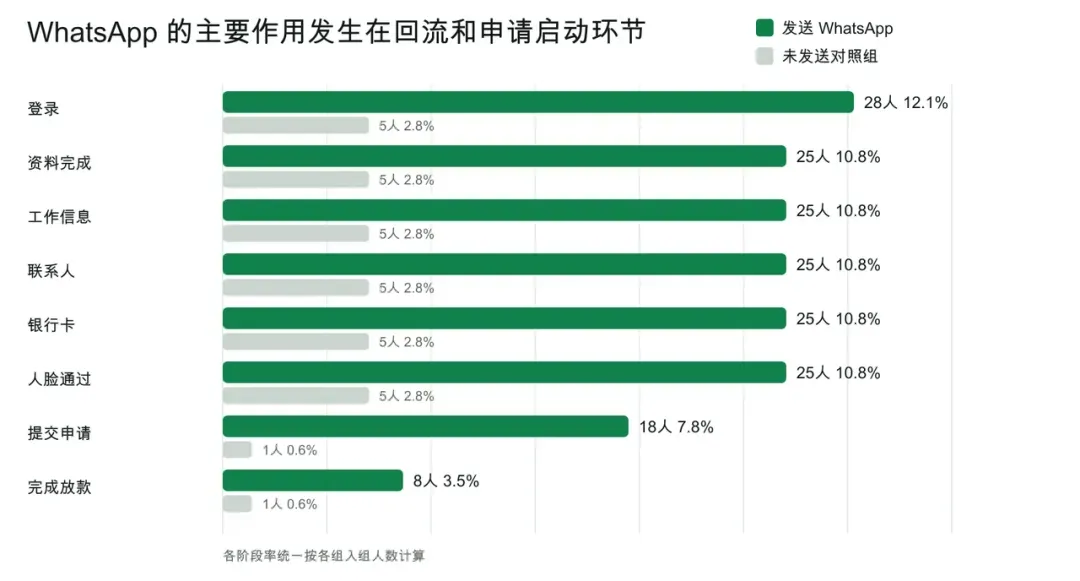
用户可能根本没有登录,也可能已经登录但没有完成资料,还可能已经完成资料,却卡在人脸验证或最终申请环节。
如果所有用户都收到相同的提醒,消息很难真正对应用户当前需要完成的任务。
原有模式下,客户主要采用统一发送提醒的方式,无法准确识别用户具体停留在哪个环节。
TapLeap通过 APP 回传的业务事件识别用户状态,可以进一步区分:
未登录用户
资料未完成用户
验证未完成用户
未提交申请用户
随后针对不同状态发送对应模板消息,并通过深链将用户带回尚未完成的页面。
因此,客户召回也从:
“统一发一条提醒”
变成:
“根据用户当前业务节点进行召回”。
对于用户来说,收到的不再只是“回来申请”的泛化提醒,而是更贴近当前任务的下一步引导。
对于企业来说,则意味着原本依赖人工名单的召回流程,可以进一步升级为可编排的自动化召回机制。
从一次申请,到后续复借:
把WhatsApp延伸到客户生命周期运营
如果只关注首次申请,WhatsApp解决的是“如何推动用户完成当前转化”。但对于现金贷业务而言,客户完成一次借款并不意味着运营结束。
还款完成、再次具备借款资格、额度发生变化,都可能成为后续客户经营的节点。
过去,这类用户往往需要人工定期筛选,再集中发送复借消息。
TapLeap则可以进一步监听还款完成、可复借、额度变化等业务事件,根据客户生命周期自动生成复借、提额等标签,并触发相应消息。
运营方式由此从:
人工周期营销
转向:
基于业务事件的客户生命周期运营。
人工团队则可以将更多精力放在高价值客户和异常客户上,而不是持续进行名单筛选和重复发送。
这意味着,WhatsApp在客户链路中的角色,也从“首次申请触达”进一步延伸到了还款后的持续经营。
从重复回答,到机器人优先:
让WhatsApp同时承担客户服务
金融业务在转化过程中还存在另一个高频场景:客户咨询。
借款、还款、到账、额度、审核等问题具有较强的重复性。如果全部由人工客服处理,客服团队需要持续投入大量时间回答标准化问题。
针对这一场景,TapLeap可以将现有 FAQ 接入 WhatsApp 自动应答或 AI 助手,对常见问题进行自动处理;复杂问题再分配给人工客服。
这让客户服务从:
全部依赖人工
变成:
机器人优先处理标准问题,人工负责复杂和异常问题。
其价值并不是简单替代人工客服,而是将人工从大量重复问题中释放出来,更集中地处理高价值和异常问题。
从辅助验证,
到企业级WhatsApp身份认证能力
除了营销、召回和客服,WhatsApp还可以进一步进入业务身份验证场景。
对于使用个人版或商业版 WhatsApp 的企业而言,原有方式并不支持直接发送验证码,因此更多只能作为辅助验证渠道。
TapLeap作为直接和 Meta 合作的官方 BSP,可以帮助企业注册申请 WABA 账号,并完成验证模板配置。
因此,WhatsApp在企业业务中的角色进一步从单点消息发送,延伸到更加稳定、可管理的企业级 WhatsApp 辅助验证。
通过该真实案例可以看出目标变化包括更高的验证成功率以及更低的验证消息发送成本。
一个案例
验证的不只是13.9倍
回到最初的问题:
一个 WhatsApp 渠道,为什么能够让这个尼日利亚现金贷平台的申请转化达到对照组的13.9倍?
从这次项目来看,答案并不是简单的“WhatsApp比邮件和短信更有效”。
真正发生变化的是:
WhatsApp开始和业务数据、用户状态以及运营动作发生连接。
用户进入平台后,系统能够识别他的状态;
用户没有完成下一步,可以触发对应的召回;
用户完成申请,可以退出原有流程;
用户还款后,可以进入下一阶段的生命周期运营;
用户产生咨询,可以由机器人优先处理;
进入身份验证场景,又可以进一步连接企业级 WhatsApp 能力。
因此,TapLeap带来的变化并不只是:
“帮助客户增加一个WhatsApp渠道。”
而是进一步将:
客户识别 → 自动触达 → 业务承接 → 客户服务 → 生命周期运营 → 转化追踪
连接成一套更加完整的运营闭环。
对出海企业而言,
真正需要重新思考的是“消息之后”
这个案例的业务场景虽然来自尼日利亚现金贷,但它背后的问题并不只存在于金融行业。
对于任何存在较长客户转化链路的出海业务来说,都可以重新检查自己的客户运营流程:
用户进入之后,第一步应该做什么?
如果用户中断,企业能不能识别他停在哪里?
不同业务状态下,是否发送了不同的消息?
用户完成一个动作之后,后续运营是否能够自动衔接?
客服、营销和业务系统之间,是否还是彼此独立?
如果这些环节仍然依赖人工导出名单、手动筛选用户、统一群发消息,那么企业拥有的可能只是一个“消息渠道”;而当 WhatsApp 与业务数据、自动化规则和客户生命周期连接起来,它才真正开始成为企业客户运营体系的一部分。
这也是 TapLeap希望帮助出海企业解决的问题:不是增加一个 WhatsApp,而是让 WhatsApp真正进入企业的客户经营链路。