AMZ123跨境卖家导航
拖动LOGO到书签栏,立即收藏AMZ123
首页跨境头条文章详情

欧洲买家VAT失效竟要卖家背锅?欧盟B2B反向征收自查铁律!
4194
2026-06-02 22:00
2026-06-02 22:00
4194

11.24 深圳 | 欧洲市场-TikTok直播电商的入局与增长实战>>>

在欧洲跨境 B2B 交易或使用亚马逊增值税计算服务(VCS)的日常运营中,品牌商、大卖以及跨境财税人员经常会遇到一个极其隐蔽、但杀伤力巨大的税务炸弹:


“买家在下单购买的那一天,其 VAT 税号在欧盟 VIES 系统里清清楚楚显示是有效的(ACTIVE),我们也依法开了 0% 的反向征收免税发票 。可到了下个月财务报税或者税局常规季度审计时,却发现这个买家的税号已经失效(INACTIVE)了 !”

紧接着,地方税局(如德国 BMF、法国 DGFiP)一封稽查信寄来,直接判定当年的 0% 免税发票无效,强制要求销售方(卖家)限期补缴 20% 的标准增值税本金,并加收巨额罚息。

这合理吗?买家后期破产注销、恶意逃税被税局吊销了税号 ,凭什么让主观上完全合规、辛辛苦苦卖货的跨境卖家来背锅补税?大卖和财务总监们经常念叨的“自动留存 Consultation Number(查询咨询号)”到底是不是下平的一剂解药?

今天,我们直接为你翻出欧盟税法的最高法典与理事会配套执行条例的底层铁证,帮你把这个因为“买家 VAT 税号失效”导致的补税陷阱连根拔起!

一、 什么是反向征收?买家 VAT 税号为什么是它的“命门”?

要解决风险,我们必须先回到法律的起源,弄清楚什么是反向征收机制(Reverse Charge Mechanism)。

1. 规则的颠覆:传统机制 vs 反向征收

在传统的增值税(VAT)交易模式中,通常是由卖家在商品的销售价格中,额外加上目的地国的增值税(即销项税),向买家收取,然后由卖家定期向税务局申报并缴纳。

然而,在跨国 B2B 交易中,如果供应商在买家所在国没有本土公司或税务登记,跨国追缴税款的难度极大 。为了简化跨境交易、促进自由贸易并杜绝欺诈,欧盟委员会设计了反向征收机制 :

对销售方(卖家):当交易触发反向征收条件时,卖家在开具发票时绝对不得计入任何增值税,而是开具一份“不含税/零税率”的发票,并在发票上清晰注明“Reverse Charge”及对应的法律条款 。

对购买方(买家):作为应税主体的买家,必须在其当地国家的增值税申报表上,同时申报这笔交易的“销项税(Output VAT)”和“进项税(Input VAT)” 。这两笔虚拟金额在税表上直接互抵,买家实际支付给税局的现金为 0 欧元,实现“纸面平账” 。

2. 最高法律条款依据

反向征收在欧洲有着极为刚性的最高法律依据,其最高立法根源来自欧盟委员会颁布的《欧盟增值税指令》(VAT Directive 2006/112/EC) :
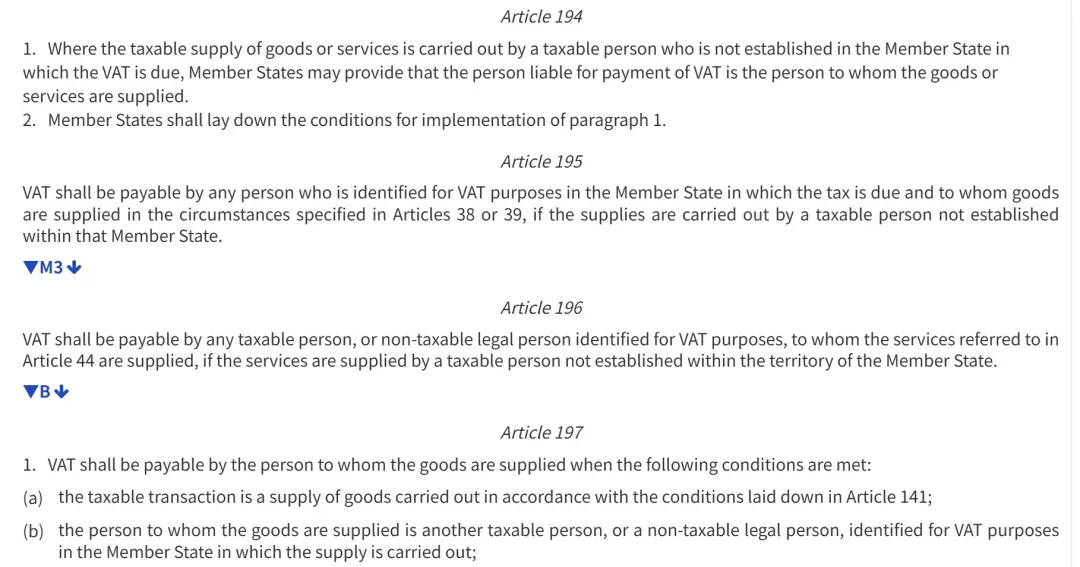
  • 第 194 条(Article 194):允许成员国规定,如果应税商品的供应商未在纳税义务发生国设立公司,则该国可以指定商品的接收方(企业买家)为增值税的法定纳税义务人 。这也是离岸跨境电商卖家最常触发的条款 。

  • 第 196 条(Article 196):针对跨境服务贸易的反向征收核心条款 。

  • 第 197 条(Article 197):规范了欧盟境内经典 B2B 跨境“三角贸易(Triangulation)”中的反向征收与平账规则 。


基于以上三条法律,相关解释:

1. 揭秘第 194 条:为什么跨境 B2B 必须开 0% 增值税发票?


很多人读不懂《欧盟增值税指令》第 194 条里写的“成员国可以规定”到底是什么意思。其实,这就是欧盟总部给德、法、意等各国税局下发的一道“地方抢钱/管辖权”。

以法国税局为例,他们把这一条用到了极致:只要你是一家没在法国注册本土公司的跨境大卖,一旦你把智能手表等实物卖给了法国本土的企业买家(B2B),法国税局就会依据第 194 条,直接剥夺你向买家代收 20% 法国增值税的权利,强制让法国买家自己去向税局报税。这就是为什么你在后台必须开具 0% 零税率发票的底层法律根据。

2. 瞅瞅第 196 条:为什么亚马逊每个月扣你广告费、月租都不收税?

与前面第 194 条的“可以”不同,第 196 条在欧盟税法里属于强制性铁律。这一条死死锁定了欧盟境内的跨国 B2B 服务贸易。天天在亚马逊欧洲站摸爬滚打的卖家,其实每天都在跟第 196 条打交道——为什么你在后台绑定了有效 VAT 税号后,亚马逊卢森堡总部每个月扣你的店铺月租、广告费(Sponsored Ads)、FBA 仓储和配送费账单全都是 0% 增值税?

就是因为亚马逊利用第 196 条玩了一手合规的“反向征收”,把本该它替你向税局缴的税,合法地转嫁到了你的税表里,让你自己去“纸面互抵”平账。

3. 税局的“神仙逻辑”:买家破产注销,凭什么回头找卖家补税?

当我们把第 138 条的“免税实质前提”与反向征收放在一起看时,就能瞬间看清欧洲税局的“霸王逻辑”。在税局眼里,之所以允许你开出 0% 的免税发票,完全是因为买家有合法的 B2B 税号。

一旦买家 VAT 税号在后期失效(比如企业倒闭、破产或恶意欠税被吊销),税局就会判定你的反向征收链路从头到尾彻底崩塌,0% 发票直接沦为“非法逃税单”。他们绝对不会跨国去追捕那家已经消失的欧洲本土流氓企业,而是会回过头来,直接以发票无效为由,死死卡住作为销售方的中国卖家,逼你补缴 20% 的税款加罚息,这也是全网大卖频频无辜背锅的万恶之源。

4. Consultation Number(查询咨询号):全欧变法下,卖家唯一的救命稻草

正因为欧盟税法把整个跨国 B2B 贸易的合规压力全部压在了“交易发生时”的身份判定上,卖家才必须在系统底层留存证据。

税局在常规审计时,调取的是“审计当天”的静态数据,他们根本不在乎买家在上个月下单时是不是合法的。面对这种信息不对称的扣税陷阱,在开票和扣款当天,利用 ERP 系统通过官方 API 接口强制锁死并留存 Consultation Number(查询咨询号),就成了卖家在欧盟《282/2011号执行条例》保护伞下,唯一能够自证清白、让税局无法反驳的数字化“救命护身符”。

3. 为什么买家税号失效会沦为卖家“逃税单”?

反向征收能够成立,建立在三个刚性前提上 :交易双方必须是 B2B 实体系 、必须是跨境跨国贸易 ,以及最核心的——买家的 VAT 税号必须在欧盟 VIES 官方系统里处于激活(ACTIVE)状态。

如果买家税号在报税时失效了,税局在自动化交叉比对时,就会判定你的“免税/反向征收前提不成立”。在税局眼里,你开出的是一张非法 0 税率发票,属于严重的漏税主体 ,连带责任的铁拳自然砸在了卖家头上 。

二、 深度扒皮:留存 Consultation Number 的三大底层法条实锤

为什么大卖的技术和财务团队,在验证买家 VAT 税号时,必须死磕 Consultation Number(查询咨询号) 的静默抓取与留存?因为欧盟以下三大法典和配套细则白纸黑字赋予了其无法反驳的法定免责效力 :

实锤一:核心程序法依据 —— 欧盟理事会最高执行条例《Council Implementing Regulation (EU) No 282/2011》

这是支撑该操作最直接、最强硬的法条 。该条例是《欧盟增值税指令》的官方配套执行细则,全欧盟 27 个成员国必须直接无条件遵守,地方法律不得抵触 。

在规范跨境免税与反向征收的“合理审查义务(Due Diligence)”章节中,该条例明确规定了查询凭证的法定地位 :

核心法理:当供应商(卖家)通过成员国提供的官方电子系统(即 VIES)验证买家的增值税识别号时,系统返回的带有日期戳(Date Stamp)的验证结果及唯一的查询参考号(Consultation Number / Reference Number),是证明销售方在交易发生时“已尽到法定合理审查义务”的唯一官方数字铁证 。

免责闭环:条例明确指出,只要销售方能够出示该笔交易发生当天的 Consultation Number ,表明其在“所有权转移及发货那一刻”主观上完全合规、客观上官方系统判定通过,则销售方直接获得法定免责权。地方税局不得以买家后期失效为由,剥夺卖家的免税或反向征收待遇 。

实锤二:实体法红线 —— 《欧盟增值税指令》(VAT Directive 2006/112/EC)第 138 条(Article 138)

  • 最新修正案变法(“快赢方案” Quick Fixes):欧盟全面收紧了这一条款,明确将“买家必须拥有在 VIES 中有效注册的 VAT 号”从原先的可宽限的“形式要件”升级为了“免税或反向征收成立的实质性刚性前提”。

  • 法理逻辑:正因为法律将其升格为“实质前提”,地方税局在季度和年度审计时,一旦发现买家由于破产、欠税导致税号在报税日失效了 ,就会钻空子认定你的“免税前提不成立”,发起倒查追缴 。而要反驳税局,唯一的底牌就是拿出 Consultation Number,证明在所有权移动的法定节点,这个“实质性前提”在官方系统里是 100% 成立的。

实锤三:欧盟委员会税务总局(DG TAXUD)的官方白纸黑字定调

在欧盟法律官方数据库(EUR-Lex)及欧盟委员会税务与海关联盟总局(DG TAXUD)的官方说明专区中,欧盟官方给所有贸易商定下了这样的铁律 :

"If you want to have a legal proof that you have checked a VAT number at a specific time, you must retain the consultation number provided by the system. This number is your insurance policy during an audit."(译:如果您希望在法律上证明您在特定时间检查过某个 VAT 税号,您必须留存系统提供的咨询号。这个号码就是您在税务审计期间的保单。)

三、 规避买家VAT失效:财务与运营如何筑起“三道防火墙”完全免责?

有了上述欧盟《282/2011号执行条例》作为保护伞 ,大卖和跨国财务团队必须立即升级系统,筑起以下三道数字化防火墙,实现完全免责闭环:

 第一道防火墙:系统自动留存 Consultation Number 电子证据链

  • 实操落地:坚决废除运营人工看一眼有效就发货的低效做法 。让你们的 IT 团队或第三方 ERP 系统对接欧盟 VIES 官方的 API 接口 。在订单扣款、发票开具的当天(实时),系统在自动验证有效的瞬间,必须自动抓取随同返回的唯一 Consultation Number,并将其同当天的日期戳、买家法定名称直接写入订单底层的电子日志或渲染成 PDF 存证。

  • 免责逻辑:未来税局即使调取“审计当日”的数据找你麻烦 ,你只要抛出这张包含交易当日 Consultation Number 的官方 PDF 

“发货当天欧盟官方唯一的咨询号明确判定 Valid 。买家后期失效是税局监管问题,与我无关!”税局将直接被法条封杀,无法强制扣税 。(实际情况,还是要看税局的处理了)

 第二道防火墙:建立报税前的“二次动态核验”与红字冲销机制

平台的自动开票系统(如亚马逊 VCS)是实时自动开票的 ,它无法预测未来。因此,财务团队在每月常规申报(如每月 10 号前上报税表)的前 3 天,必须建立一道人工与系统的动态拦截网 。

  • 实操落地:

    1. 批量筛查:将上月所有触发了反向征收(0% VAT)的 B2B 订单,在报税前的一刻,重新在 VIES 系统里跑一次批量自动化复核 

 2.红字冲销 + 改开含税:如果发现某个买家在下单时有效,但报税前夕 VIES 显示已经失效了 ,立刻通过红字发票/贷记单(Credit Note)进行全额冲销,改开目的地国标准增值税(如法国 20%)的正常的含税发票 。把这笔税正常上缴给税局,彻底斩断偷税轨迹与暴雷风险 。

第三道防火墙:三单并网对齐,用物理跨国物流与 Intrastat 申报锁定证据


  • 实操落地:确保每一笔 0% 增值税的跨国 B2B 订单,仓储和物流端都有不可更改的、印有买家有效公司抬头的落地签收单(POD)或 CMR 国际公路联运单。

    同时,如果货物是从德国仓发往法国失效买家的仓库,卖家必须确保在德国联邦统计局(Destatis)或波兰国家税务总署(KAS)的月度货物流通申报(Intrastat)中,这批货的物理移动轨迹已经以“跨境免税社区内供应(Intra-Community Supplies)”如实上报 。


    合规逻辑:在欧洲财税法理中,“发票 + 官方 VIES 历史截图 + 真实跨国物流签收单 + 统计局 Intrastat 货物流通申报数据”这四个数字化要素如果死死对齐,就形成了一条不可动摇的完整证据链,可以 100% 辨明清白,免疫任何欧洲税局的跨国追缴 。
11.27深圳-文章页底部图片
TikTok、Facebook、谷歌、Twitter广告服务,0门槛抢占全球流量!
极速开户+优化投流+风险保障+效果跟踪,仅需4步,轻松撬动亿万海外流量,让品牌销量翻倍增长!
已成功开通5000+账户
二维码
免责声明
本文链接:
本文经作者许可发布在AMZ123跨境头条,如有疑问,请联系客服。
最新热门报告作者标签
亚马逊竞品卷低价起量,你还在死守利润吗?
在所有的运营动作里,降价具有最高优先级
前10个月我国货物贸易进出口总值达44.81万亿元,同比增长20%
海关总署11月10日公布的数据显示,2026年1—10月,我国货物贸易进出口总值44.81万亿元,同比增长20%,其中出口25.99万亿元、进口18.82万亿元。同期贸易顺差同比增长9%,达到1万425亿美元,继2025年之后连续第二年站上万亿美元台阶,且比去年提前一个月触及这一关口。
欧盟拟出台《数字公平法》,约束AI导购与误导性界面
企业一旦违规,最高罚款可达全球年营业额的6%。
亚马逊低客单价品类突围指南:从选品到广告实操
在跨境出海的品类布局中,高客单产品依靠品牌溢价与长决策周期获取高毛利,而低客单产品则遵循另一套截然不同的商业逻辑。低客单产品具有高频复购、轻决策的特征,用户往往在痛点场景触发后,迅速进行价格对比并完成冲动购买,决策时间通常少于3分钟,且买家几乎不细看参数,只关注价格和图片。然而,低客单并不意味着运营门槛低,由于毛利极薄,任何无效的广告点击或库存积压都会直接吞噬利润。卖家必须通过精细化的选品原则、精准的站点布局以及严密的广告预算控制,实现薄利多销与资金的高效周转。
韩国判定Coupang外卖违规,开出300亿韩元罚单
韩国重罚两大外卖平台,罚金合计631.9亿韩元。
IRS来信每个字都懂,为什么还是答错?
最近接连有人拿着IRS来信问我,每句话都翻译对了,回复怎么还是没过?问题不在英语,你答的是信上的字面内容,根本没碰税局认定的那笔差额。
受欧盟关税影响,希腊中国跨境包裹数下降近50%
受欧盟新增进口税费影响,希腊市场来自中国的跨境包裹数量降幅已接近50%。
从低价铺货到品牌竞争!泰国电商市场加速洗牌
《全球电商市场报告——泰国篇》重磅上线!
美国FTC指控亚马逊暗中抬高广告费,涨幅最高达250%
美国联邦贸易委员会指控亚马逊通过隐藏附加费用,暗中抬高站内搜索广告竞价结果,使广告主实际支付的价格在普通购物日最高比拍卖结果高出50%,在Prime Day、黑色星期五等大型促销活动期间最高高出250%。
赚了200亿美元,亚马逊还在烧钱
当地时间10月29日,亚马逊公布了2026年第三季度财报。报告期内,亚马逊实现营收2019.44亿美元,同比增长12%,营业利润281亿美元,同比增长61%,营业利润率升至13.9%,创下历史新高。但其财报发布后的股价盘后却一度暴跌超7%。整体而言,该季度亚马逊的业绩表现并不差,为什么市场反应如此强烈?AWS狂飙,零售与广告却“熄了火”亮眼的Q3财报数据背后,亚马逊的核心业务板块呈现出显著的“冰火两重天”。火的一面,是AWS业务高速增长,成为亚马逊本季度增长的重要引擎。
Amazon Haul买家数量增长近350%,开启假期大促
亚马逊旗下低价购物专区Amazon Haul启动为期6天的假日促销活动,最低可降至0.01美元。
Joybuy在荷兰推出线上美妆专卖店
京东旗下欧洲线上购物平台Joybuy宣布,在荷兰推出专门的美妆商店,商品数量超过1万款,涵盖护肤、彩妆、香水、护发和个人护理等多个品类。
雅虎购物推出新AI功能:10秒筛选商品并生成榜单
日本电商平台Yahoo! Shopping雅虎购物宣布,升级原有的“AI自动比较”(AIおまかせ比較)功能,推出全新的“AI最佳推荐”(AIベスト提案)。该功能从10月起陆续向用户开放。
旺季广告行动指南:10月-12月如何冲刺全年销量高峰
10月大促刚刚过去,连绵不断的旺季大促又要接踵而来:11月,大促需求集中爆发;12月,还有最终的圣诞促销迫在眉睫。 从现在开始,卖家们应该做好哪些准备?如何把握不同阶段的筹备重点?又如何通过广告策略,让每一次流量机会转化为实际增长? 我们提炼出这份10月-12月的旺季行动指南,从月度趋势到行动策略,帮你找准每个阶段的发力重点,让旺季增长更有章法。
30天卖600万,河南老板把冷门配饰卖成“百万单品”
TikTok卖家靠“直播拍卖”把国产胸针卖成百万单品
《中国出海产业带洞察系列报告福建泉州晋江鞋服产业带》PDF下载
2025年,晋江市出口额达664.08亿元, 鞋服产业凭借扎实的制造基础、 完善的产业配套和持续增强的创新能力,成为中国鞋服产业连接全球市场的重要基地。
《中国出海产业带洞察系列报告洛阳钢制家具产业带》PDF下载
2026年上半年, 洛阳钢制家具 出口额达23.3亿元, 同比增长41.1%, 出口规模居河南省首位; 产业带出口覆盖120多个国家和地区, 海外市场持续拓展。 在全球贸易格局不断变化的背景下,洛阳钢制家具产业正凭借持续增强的产业基础与市场拓展能力,进一步打开全球市 场的发展空间。
《短剧出海产业深度解析》PDF下载
2025年,全球泛娱乐产业迎来了一场由竖屏内容驱动的效率变革。在经历初期的市场探索与快速增长后,全球短剧市场爆发出超越预期的消费潜力,市场总规模已突破32亿美元大关。
AMZ123《全球电商市场报告——拉美篇》 PDF下载
全球格局的分化趋势下,新兴市场依靠渗透率提升释放空间,成熟市场则在消费习惯与渠道格局的更迭中重塑增长逻辑。在这一背景下AMZ123《全球电商市场报告》系列将通过全球化的视角和数据化的解读,呈现各区域市场的真实图景。
AMZ123《全球电商市场报告——印尼篇》 PDF下载
全球格局的分化趋势下,新兴市场依靠渗透率提升释放空间,成熟市场则在消费习惯与渠道格局的更迭中重塑增长逻辑。在这一背景下,AMZ123《全球电商市场报告》系列将通过全球化的视角和数据化的解读,呈现各区域市场的真实图景。
AMZ123《全球电商市场报告——泰国篇》 PDF下载
全球格局的分化趋势下,新兴市场依靠渗透率提升释放空间,成熟市场则在消费习惯与渠道格局的更迭中重塑增长逻辑。在这一背景下,AMZ123《全球电商市场报告》系列将通过全球化的视角和数据化的解读,呈现各区域市场的真实图景。
《中国制造出海及AI转型实践报告》PDF下载
中国制造出海整体现状:规模持续扩大,结构加速优化 9.36万亿 2025机电产品出口,增长20.1%,占出口总值63.5% +37.1% 高技术产品出口增速,集成电路+95.4%,自动数据处理+43.3%, 646亿 2025变压器出口,增长36%,A数据中心电力需求驱动 141国,工业机器人出口目的地,出口62.9亿元,增长18.6%
《中国医药中间体出口全景分析:破解政策难题 深挖全球红利》PDF下载
医药中间体作为药品合成工艺中不可或缺的关键组成部分,其产业技术与贸易流动直接关系到全球药品供应链的稳定与安全。中国凭借数十年来在化学合成领域的持续积累与规模化生产优势,已发展成为全球最重要的医药中间体生产与供应基地。本部分旨在从宏观层面概述中国医药中间体的出口全貌,为后续深入的产品与市场分析奠定基础。
AMZ123跨境电商
专注跨境行业热点事件报道,每日坚持推送原创深度热文
AMZ123选品观察员
选品推荐及选品技巧分享。
亚马逊全球开店
亚马逊全球开店官方公众号,致力于为中国跨境卖家提供最新,最全亚马逊全球开店资讯,运营干货分享及开店支持。
北美电商资讯
AMZ123旗下北美跨境电商新闻栏目,专注北美跨境电商热点资讯,为广大卖家提供北美跨境电商最新动态、最热新闻。
亚马逊公告
AMZ123旗下亚马逊公告发布平台,实时更新亚马逊最新公告,致力打造最及时和有态度的亚马逊公告栏目!
AMZ123星球
「AMZ123会员」为出海者推出的一站式私享服务
跨境数据中心
聚合海量跨境数据,输出跨境研究智慧。
跨境电商赢商荟
跨境电商行业唯一一家一年365天不断更的媒体!
首页
跨境头条
文章详情
热门活动
跨境资讯
跨境资讯
跨境早报
跨境社群
品类交流群
宠物品类交流群
宠物品类交流群
加入
宠物品类交流群
扫码进群
家居品类交流群
家居品类交流群
加入
家居品类交流群
扫码进群
母婴用品交流群
母婴用品交流群
加入
母婴用品交流群
扫码进群
品类交流群
加入
跨境资料
亚马逊运营干货包
亚马逊运营干货包
加入
亚马逊运营干货包
扫码进群
TikTok运营干货包
TikTok运营干货包
加入
TikTok运营干货包
扫码进群
跨境电商行业报告
跨境电商行业报告
加入
跨境电商行业报告
扫码进群
跨境资料
加入
官方社区
跨境电商交流群
跨境电商交流群
加入
跨境电商交流群
扫码进群
亚马逊卖家交流群
亚马逊卖家交流群
加入
亚马逊卖家交流群
扫码进群
独立站卖家交流群
独立站卖家交流群
加入
独立站卖家交流群
扫码进群
官方社区
加入
AMZ123官方客服二维码1
立即扫码咨询
AMZ123官方客服二维码2
立即扫码咨询
咨询
官方微信群
官方客服

扫码添加,立即咨询

加群
官方微信群
官方微信群

扫码添加,拉你进群

更多
订阅号服务号跨境资讯
二维码

为你推送和解读最前沿、最有料的跨境电商资讯

二维码

90% 亚马逊卖家都在关注的微信公众号

二维码

精选今日跨境电商头条资讯

回顶部