跨境收款总被卡?香港公司 + 实体银行公户,出海企业更稳的黄金组合
 761
先问一句扎心的:你上个月那笔货款,到账用了几天?中间被扣了几道手续费?有没有哪一笔,到现在还卡在半路?
做外贸、跑跨境的老板,收汇这件事,几乎人人都踩过坑。
绕来绕去,大家最终都把目光锁定在同一个方案上——注册一家香港公司,再开个实体银行对公账户。
可真要落地时,“想不想”从来不是问题,“怎么顺顺当当办下来”才是
今天这篇,就把从注册到开户的整条链路,一次性给你讲透。
和市面上常见的第三方收款工具比,它解决的不是"能不能收",而是"能不能长期、稳定、体面地做生意":
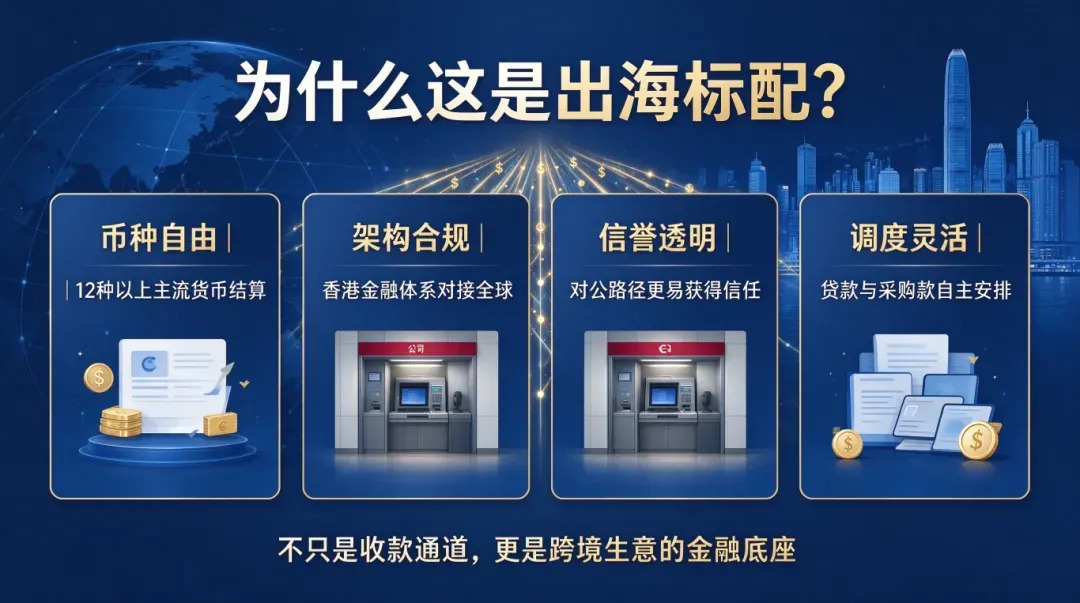
▪ 币种自由,结算省心:支持 12 种以上主流货币,外汇即时兑换,少被层层加价和到账延迟拖累,顺手对冲一部分汇率波动。
▪ 架构更轻、更合规:依托香港成熟金融体系对接全球客户与供应链,境外业务的海外收入还能享受相应税务安排,账目清清爽爽。
▪ 信誉肉眼可见:对公收款路径透明,海外采购商、平台更放心,谈合作底气更足。
▪ 资金调度灵活:货款、采购款都可在香港沉淀调度,需要时再按合规路径回流,节奏自己握在手里。
说白了,它不只是一个收款通道,而是你出海做生意的"金融底座"。
银行选得好,后面少折腾。在众多选项里,汇丰银行常被跨境老板重点考虑,原因主要有几个:
环球网络覆盖广,业务横跨欧洲、亚洲、中东及非洲,约 60 个国家和地区;
多币种账户能力强,资金调拨效率高;
国际银行品牌认知度高,对企业形象有加持;
对公路径更透明,海外客户和平台更容易认可。
对于真正做全球生意的企业来说,银行账户不只是用来收钱的,它还关系到你的结算效率、客户信任和长期资金安全。汇丰这类国际银行的价值,就在这里。
三、这套方案,适合哪类企业?
▪ 跨境电商卖家:依托各大平台销往欧美、东南亚,香港账户可直收平台货款,简化国内结汇,加速资金周转。
▪ 服务出口 / SaaS / 自由职业者:面向全球输出数字产品或服务,外币回款让汇款、结算和资金调拨更灵活。
▪ 多国采购 / 供应链卖家:跨国采购发货,香港账户可作为资金枢纽,优化结算成本与账务透明度。
如果你属于这三类,并且已经受够了回款慢、费用乱、账户不稳,那这套方案就值得认真评估。
先说好消息:注册香港公司本身门槛不高,一般准备好这几样就行——
▪ 公司名称(中英文,以 "Limited" 结尾)
▪ 至少 1 名董事 / 股东(无国籍限制)
▪ 注册资本(通常 1 万港币起,无需验资)
▪ 注册地址及法定秘书(由持牌秘书公司提供)
▪ 经营范围
流程也不复杂:核名 → 签署文件 → 政府递交 → 约 1–2 周拿证。
但真正卡住大家的,往往是后面一步——银行开户。
不少老板公司注册得挺顺利,结果开户时却被反复退回、反复补件,几个月都没消息;好不容易开下来,又因为不熟悉维护规则而被限制或冻结。
这正是专业机构介入的价值所在。
不是替你 “走捷径”,而是在银行合规框架内,帮你把资料、逻辑、业务说明和后续维护一次梳理清楚。