1200万+运营服务费被香港税局关注: 跨境企业真正要补的,不只是一份合同
 1187
对于跨境电商企业来说,运营服务费、管理服务费、技术服务费等关联服务费用并不少见。
尤其是在“境内运营公司 + 香港公司 + 海外销售平台”的业务架构下,香港公司负责境外销售及收款,境内团队承担店铺运营、产品开发、供应链协调、物流支持等职能,香港公司向境内关联公司支付运营服务费,是不少跨境企业都会采用的业务安排。
但有一个问题很容易被忽略:服务费可以入账,不代表税务机关一定认可;有一份合同,也不代表这笔费用就已经形成完整的税务证据。
近期,我们在协助客户处理香港税务审查时,就遇到了一笔金额超过1,200万元的运营服务费。这个案例,跨境电商企业可以对照看看。
客户香港公司在2024年度审计报告中计提了超过1,200万元的运营服务费【案例细节与数字已作脱敏调整】。由于费用金额较大,对公司当年度利润及税务结果产生了较为明显的影响,因此在税务审查过程中,税务机关进一步要求企业说明:这笔费用到底是什么?为什么香港公司需要支付?服务是谁提供的?具体提供了哪些服务?1,200多万元是怎么计算出来的?有没有实际履约记录?账面计提金额和最终付款能不能对应起来?
很多企业遇到类似问题时,第一反应往往是:“我们有合同。”但实际上,一份服务合同只能证明双方存在书面约定,并不能单独证明一笔上千万元的服务费用真实、合理地发生。
真正需要回答的是:这1,200多万元,能不能从业务、合同、计费、履约、账务一直追溯到最终付款?这才是大额跨境服务费税务管理的核心。
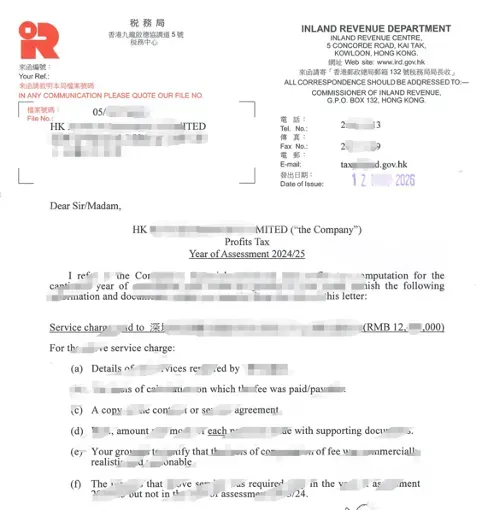
▲ 香港税务局发出的关于1200+万服务费的问询信函
1.服务是不是真实发生?
例如境内运营公司究竟提供了什么服务?是平台运营、产品开发、供应链管理、库存周转、物流及发货协调,还是营销推广?除了合同中的文字描述之外,还要进一步证明:这些事情确实有人做、持续做,而且能够留下记录。
2. 香港公司为什么需要这些服务?
服务费用最终还是要回到企业实际经营。例如香港公司承担跨境电商销售职能,而相关店铺运营、产品开发、供应链协调等工作由境内团队完成,那么企业需要把这种业务分工及商业关系解释清楚。也就是说,不仅要证明“服务发生了”,还需要说明这项服务为什么与香港公司的经营活动相关。
3. 1200多万元到底是怎么算出来的?
这是很多企业最容易出现问题的地方。合同可能写着“按照双方约定收取运营服务费”,但到了税务审查阶段,仅仅这样的表述通常很难解释一个上千万元的费用。企业至少需要形成一套相对清晰、能够重复计算和复核的计费机制。例如根据收入、成本、人员投入、业务量或者其他客观经营指标确定计费基础,并明确不同服务项目的计费方式。关键不在于公式做得多复杂,而在于别人拿到你的底稿以后,能够重新算出这笔钱。
4. 有没有持续的履约证据?
这是很多跨境企业最容易忽略的一环。合同签了,账也做了,钱也付了,但如果问“去年3月份具体提供了什么服务?”,企业却拿不出任何记录,风险自然会上升。服务费证据不能只集中在年底准备。比较完整的履约资料可以包括月度服务记录、会议纪要、服务交付确认、平台运营及订单记录、物流发货记录、产品开发及调研报告、相关人员及岗位职责资料等。关键是能够证明服务具有持续性、同期性和可追溯性。
5. 账务和资金最终能不能闭环?
理想状态下,一笔服务费应该能够形成“服务发生、服务确认、费用计算、月度结算、会计计提、实际付款”的完整路径。最终年度服务费金额,还应当能够与12个月结算明细、审计报告、总账、应付款以及银行付款记录相互勾稽。如存在年末已经计提但尚未付款的部分,也应当单独列示并说明原因。
在实际服务过程中,我们发现一个很典型的现象:很多企业并不是没有真实业务,而是资料散落在不同部门、不同人员甚至不同系统里面。
例如合同确实签了,但服务范围写得比较宽泛;运营团队确实每个月都在工作,但没有形成固定的月度服务确认;产品开发确实做了,但研发、选品、调研资料没有统一归档;费用也确实按照一定规则计算,但没有形成标准化计费底稿;财务已经计提了费用,但合同、账单、计提凭证和银行付款记录之间没有建立索引关系。
于是就会出现一个非常尴尬的情况:企业知道这笔业务是真的,但面对税务机关时,却很难在短时间内把它完整证明出来。
所以,这次项目的核心并不是重新“创造”一笔交易,而是把原本真实发生的业务事实进行追溯、归集和标准化整理。
第一层:商业背景
首先梳理集团整体业务模式、香港公司的业务职能,以及为什么需要境内运营团队提供相关服务。解决的是:“为什么会发生这笔费用?”
第二层:合同依据
重新检查服务主体、双方职责、服务范围、服务期间、计费规则、结算周期以及确认方式。尤其需要做到三个一致:合同与实际业务一致;合同与计费底稿一致;合同与后续履约证据一致。合同里不能写企业实际上没有提供过的服务。
第三层:计费底稿
按照实际业务情况整理服务费的计费逻辑,并逐月形成计算底稿。让每个月的费用都能够回答:计费基础是什么?费率或者计算规则是什么?数据从哪里取得?为什么这个月是这个金额?最终年度金额还要能够与审计报告和总账进行勾稽。
第四层:履约证据
将原本散落的经营资料按照月份和服务事项进行归集,包括会议纪要、运营资料、产品开发资料、物流发货记录及服务成果等。后续再建立标准化的月度服务确认机制。
第五层:结算及资金
最后再将服务记录、交付确认、结算账单、会计凭证及付款水单进行串联,做到每一笔费用:业务有来源、合同有依据、金额算得出、服务有记录、付款追得到。
▲ 服务费函调案件-与客户对接细节
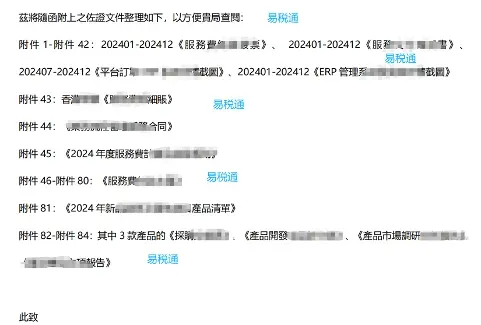
▲ 服务费函调案件-案件材料交付清单
这次案例给我们的提醒是:大额服务费的税务管理,不应该从收到香港税局问询的那一天才开始。
如果企业等到税局审查时,再回头找一年前甚至两年前的聊天记录、会议记录和业务资料,很多原始证据可能已经无法完整恢复。
更合理的方式,是把证据链要求嵌入日常财税管理。例如每个月完成运营服务后,同步形成服务记录;每个月按照统一规则计算服务费;结算时形成对应账单;财务入账时同步关联计费底稿;付款后归档银行流水;年底审计前,再进行一次全年勾稽检查。
这样即使未来面对税务审查,也不需要临时“大规模补资料”。
大额跨境服务费的税务风险,很多时候并不是因为企业没有真实业务,而是因为:业务发生了,却没有留下足够完整的证据。
从这次1200多万元运营服务费的案例来看,真正能够支撑一笔大额费用的,从来不只是一份合同,而是一条完整的“业务真实、计价合理、履约可证、结算可核、资金可追”的证据链。
对于跨境电商企业而言,与其在税务审查发生以后花大量时间追溯历史资料,不如把合同、计费、履约、结算和付款管理前置到每个月。把税务合规从“事后解释”,变成“日常留证”,才是降低大额跨境服务费税务风险更有效的方式。
个案结果因案情而异,不构成对处理结果的承诺。