涉案2276万!深圳3家企业骗税被查
 140
近日,国家税务总局深圳市税务局第三稽查局通报的一起骗取出口退税案件,在跨境电商圈引发关注。
涉案的3家深圳贸易企业,四年间在无真实货物交易的情况下,通过“买单配票”全套操作,累计骗取出口退税2276.97万元。
最终,税务部门追缴税款加一倍罚款合计超4550万元,停止办理出口退税三年,6名涉案人员已被检察机关提起公诉。
四年“拼”出来的出口生意
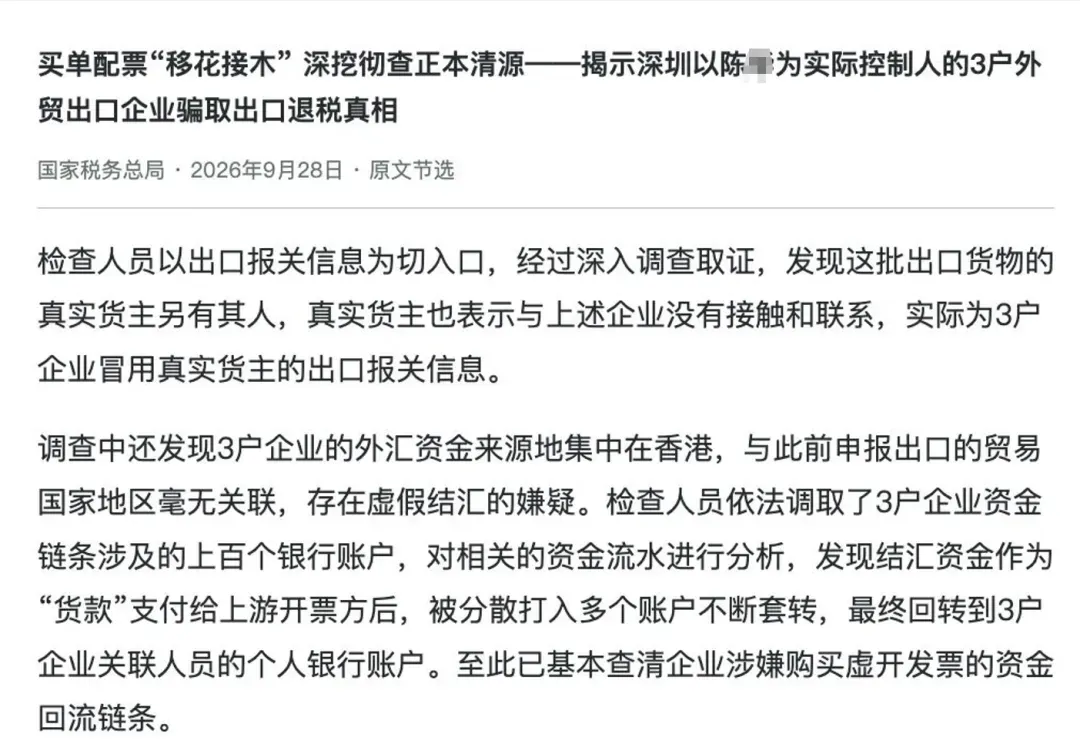
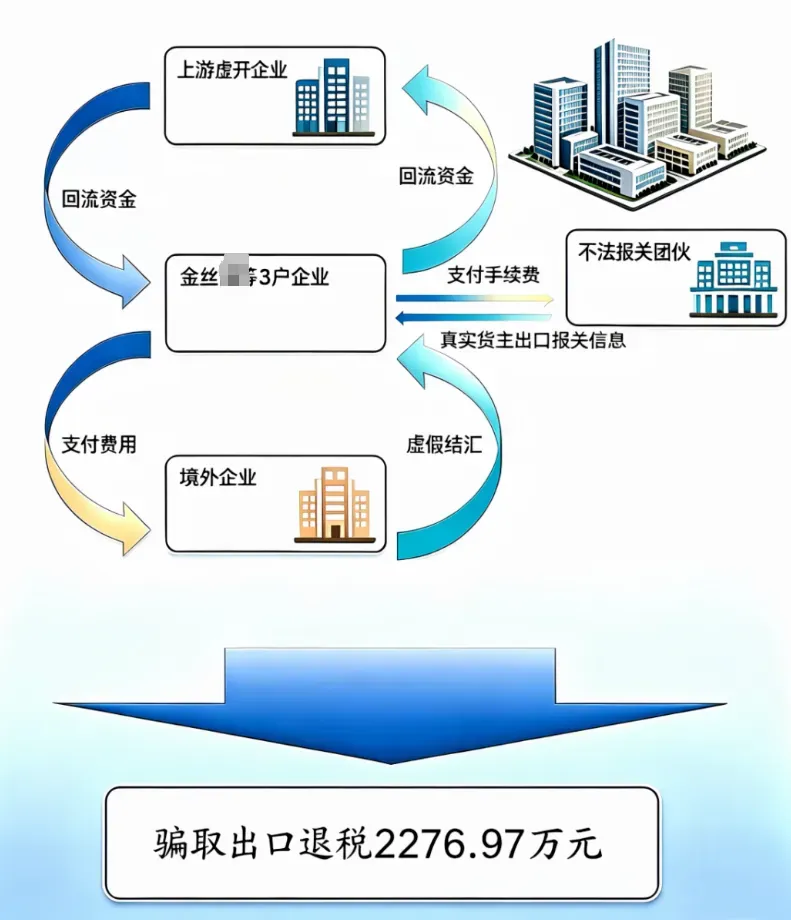
经税务部门查实,2020年至2024年,以陈*为实际控制人的深圳市金丝*贸易有限公司等3户企业,在无真实货物交易的前提下,通过冒用他人出口报关信息、接受虚开增值税专用发票、虚假外汇结汇等手段,虚构了完整的出口业务链条,骗取出口退税2276.97万元。
这套操作在外贸圈流传多年,逻辑很简单:缺哪一环,就补哪一环,全程没有真实业务支撑。
第一步:“买单借单”。 涉案的3家企业自身没有实际货物出口,直接购买并套用真实货主的出口报关信息,把他人的出口业绩挂靠到自己公司名下,凭空伪造出口事实。税务部门调查时发现,找到真实货主后,对方明确表示和这3家公司没有任何接触和联系。
第二步:“虚开配票”。 涉案企业从同一地区的上游企业,大量购进棉签、湿巾等低货值产品的增值税专用发票,刻意让发票品名、数量与报关单信息对应,在纸面上补齐“采购—出口”的货物流转链条。
第三步:“虚假结汇”。 涉案企业的外汇资金全部来源于香港账户,与申报的出口目的国毫无关联,本质是通过支付手续费购买外汇,伪装成境外客户回款。这笔资金作为“货款”支付给上游开票方后,经过多个个人账户层层拆分、反复套转,最终回流到涉案企业关联人员的个人账户。
一笔不存在的出口贸易,就这样被一步步“拼”了出来。
异常特征堆叠,风控预警触发收网
这起案件的查处,始于相关部门移交的违规出口报关线索。
税务部门接到线索后,立即结合企业注册信息、经营范围、上游开票方、报关渠道等多维度数据进行筛查,很快发现3户企业存在多处高度重合的异常特征:注册在同一片区,共用同一家代理报关行,上游开票供应商高度重叠,甚至部分员工信息存在交叉;更反常的是,3家企业在2024年1月同一时间集体停止出口申报。
在完整的证据链面前,涉案人员对买单配票、虚假结汇、骗取出口退税的违法事实供认不讳。
需要特别警惕的是,此类案件中,不少被冒用出口信息的真实货主,往往是在税务部门找上门时才知道自己的报关单被“借用”了。
“买单报关”模式下,生产销售企业在出口申报时并不填写自己的企业信息,而是委托货代或物流清关公司寻找有进出口资质的其他主体作为“生产销售单位”和“境内发货人”进行填报。这意味着,你的货物出口数据,在你不完全知情的情况下,可能成为他人虚开发票、骗取退税的“原材料”。
更现实的风险正在逼近。根据2025年10月1日起实施的相关规定,代理出口企业在预缴企业所得税申报时,必须同步报送实际委托出口方的名称、统一社会信用代码及对应报关单号、出口金额等信息。如果代理出口企业未如实报送,税务机关将视其为自营出口处理,相应出口收入计入代理企业自身应纳税所得。这意味着,“买单出口”的灰色空间正在被系统性压缩,历史上不合规的报关记录,可能在未来某个时点被追溯。
合规经营,才是出海的长线逻辑
事实上,类似骗税案件并非个例。
深圳一家经营18年的老牌货代公司,就因偷逃数十万税款被有关部门罚款,企业负责人遭限制高消费后已直接失联。
深圳一家水果出口企业通过“买单配票”骗取退税631万元,最终被追缴税款、罚款合计1230万元,同样停止退税三年。
天津一个4户企业团伙骗取退税5737万元,被追缴并处罚款合计超过2.29亿元。
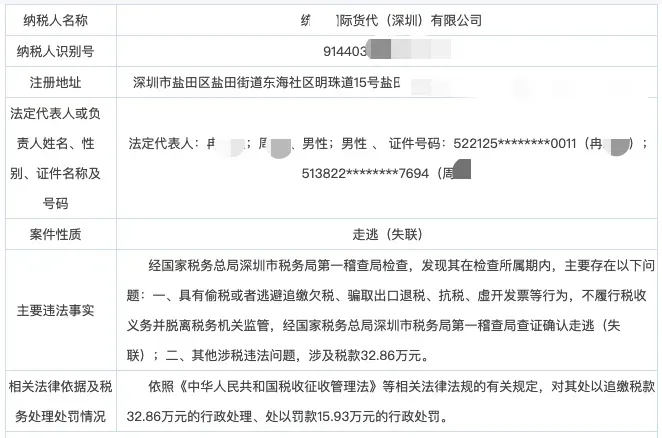
出口退税是国家为鼓励外贸给予的政策红利,绝不能靠欺骗手段获取。
根据《刑法》第二百零四条,以假报出口或者其他欺骗手段骗取国家出口退税款,数额特别巨大的,最高可处无期徒刑,并处骗取税款一倍以上五倍以下罚金或者没收财产。
当前,随着海关与税务部门信息共享机制的完善,出口报关数据、资金结算信息、物流信息之间的交叉比对越来越精准。过去那些靠“信息差”打擦边球的操作,生存空间正在快速收窄。
但无论如何变化,生意的底层逻辑不变:真实的货物、真实的交易、真实的资金回流,才是长久经营的根基。
出口退税是权利,不是“商机”。合规申报,才能安心出海。