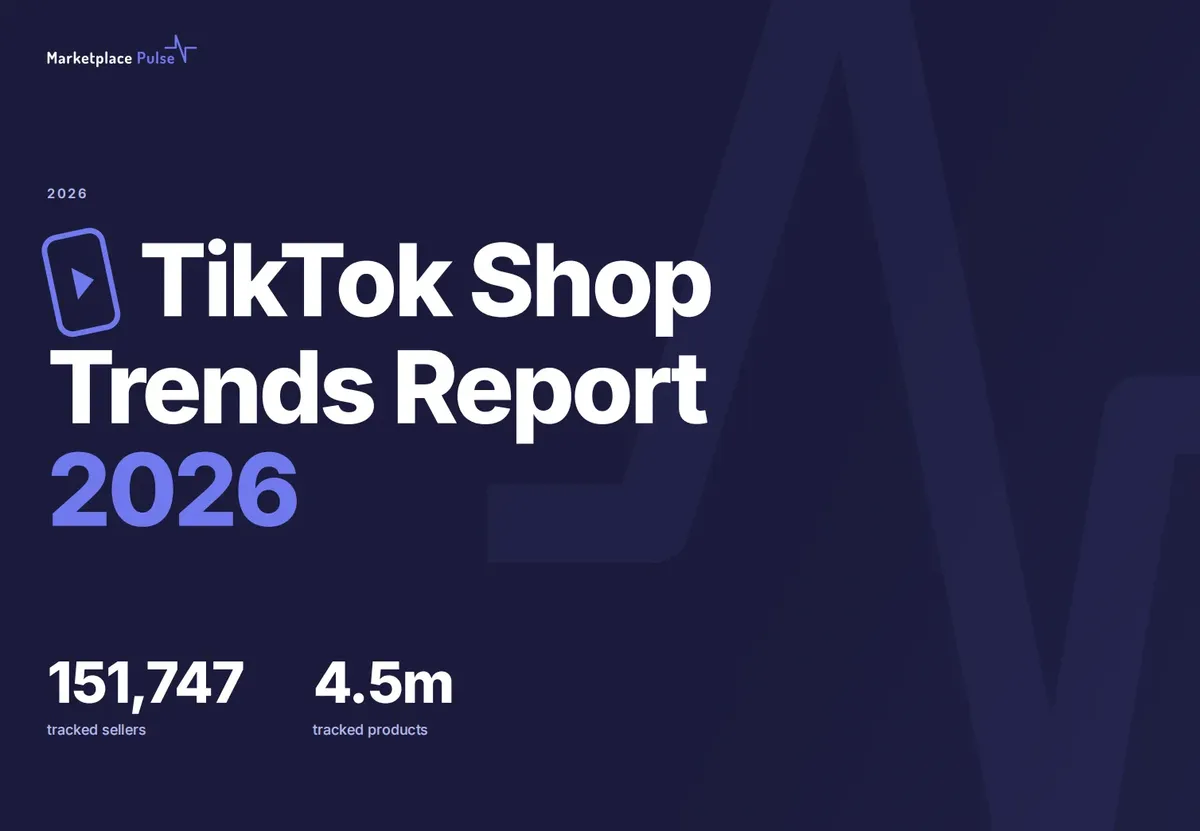

AMZ123获悉,近日,Marketplace Pulse发布了《2026年TikTok Shop美国站趋势报告》。
报告指出,TikTok Shop在美国市场发展仅三年,已经呈现出成熟电商平台的部分特征:畅销商品集中在少数品类,头部卖家销售额占比高达59%,美国注册卖家占据销售榜单前列,而中国注册卖家则在更广泛的卖家群体中占据重要位置。
不过,与亚马逊相比,TikTok Shop的头部排名仍然缺乏稳定性,卖家可能在短时间内快速冲上榜单,也可能随着内容推荐流量变化迅速跌落。
报告基于Marketplace Pulse截至2026年9月的追踪数据,覆盖15万名TikTok Shop美国卖家,以及约450万件被追踪商品中的10万件畅销商品。
报告将TikTok Shop平台发展归纳为七个趋势,分别涉及商品品类、内容生产、卖家竞争集中度、卖家认证、卖家注册地、头部排名变化,以及TikTok Shop与亚马逊之间的卖家差异。
一、品类销售趋势
1. 直观展示效果的产品热销
报告发现,TikTok Shop的销售额高度集中在能够直接作用于人体、并且容易通过视频展示使用效果的商品上。
在Marketplace Pulse追踪的美国市场前10万件畅销商品中,美妆与个护、健康与保健、服饰三大品类合计占据52%的预估销售额;在前1,000件商品中,这一比例进一步升至66%。与此同时,商品价格中位数为23美元,84%的商品售价低于50美元。
这意味着,TikTok Shop虽然能够销售多种商品,但真正获得大量成交的产品相对集中。短视频可以在十几秒内展示护肤前后的变化、塑身衣的穿着效果,或者保健产品所宣传的使用场景,消费者因此更容易在观看内容时产生购买冲动。
相反,一根普通的替换用HDMI线,即使出现在大量视频中,也很难通过直观演示形成同等程度的消费吸引力。
健康与保健类商品尤其能体现这种差异。该品类在追踪商品数量中约占5%,却贡献了11%的销售额,销售表现明显高于其商品数量占比。相比之下,鞋履、箱包与配饰的表现则没有那么突出。
报告认为,这与不同商品的展示方式有关:保健产品通常能够围绕某种功效或使用需求展开内容,而箱包等产品更多依赖图片展示外观,未必能够在短时间内形成同样强烈的购买刺激。
因此,品牌在进入TikTok Shop之前,需要先判断商品能否通过视频展示出足够明确的卖点。品类并不是决定成败的唯一因素,例如按摩枪也可以通过视频演示使用场景和效果。但如果产品缺乏能够被直观展示的特点,即使拥有较大的亚马逊业务,也不一定能够在TikTok Shop获得同样的销售表现。
2. 不同品类的销售额表现不均
从品类销售额占比来看,美妆与个护占20.7%,服饰占19.6%,健康与保健占11.4%,电子产品与手机占11.0%。
此外,未分类商品占7.7%,家居与厨房用品占6.9%,鞋履、箱包与配饰占6.2%,食品与饮料占5.2%,玩具、收藏品与兴趣用品占3.7%,运动与户外用品占3.6%,宠物用品占1.5%,母婴与儿童用品占1.4%,工具、汽车与园艺用品占1.3%。
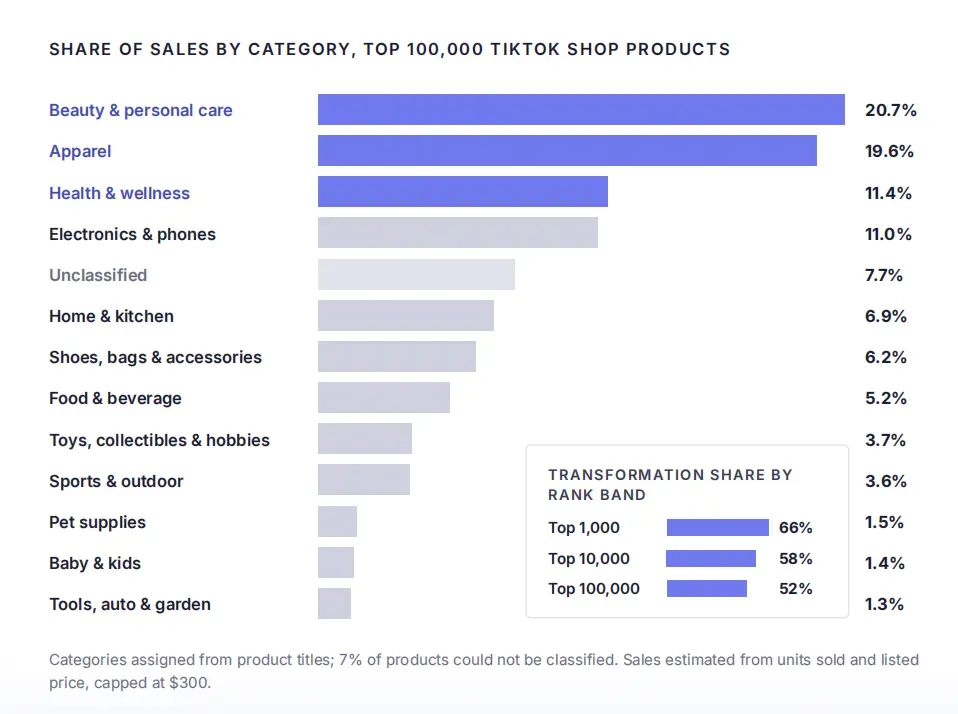
这些数据反映出,TikTok Shop并不是一个能够让所有品类平均获得流量的综合市场。虽然平台可以容纳电子产品、宠物用品、家居用品等大量商品,但它们获得的销售额仍然远低于美妆、服饰和健康类产品。
报告据此认为,TikTok Shop平台的销售上限在一定程度上,取决于有多少品类能够通过视频完成直观演示,而不是平台能够上架多少商品。
3. 畅销商品价格较低,冲动消费特征明显
TikTok Shop的畅销商品不仅集中于少数品类,价格也普遍较低。报告指出,半数商品的价格处于10至30美元之间,售价超过100美元的商品仅占总销量的3%。这意味着消费者从看到商品到决定购买,所需要跨越的价格门槛相对较低。
在销量排名前十的商品中,有九款属于穿戴在身体上或摄入体内的产品,而且所有商品的标价都低于50美元。排名第一的是Milamiamor推出的15天肠道与结肠清洁产品,售价22美元,累计售出约280万件;第二名是SACHEU Beauty的STAY-N撕拉式唇线染色产品,售价18美元,累计售出约220万件。
排名第三和第五的商品均来自Caffeine, Candles & Chaos,分别是售价7美元的Loaded Tea含咖啡因补水粉和售价7美元的Loaded Water无糖含咖啡因粉,累计销量分别约为210万件和200万件。
Toplux Nutrition的八种镁元素复合补充剂售价30美元,累计售出约210万件;GuruNanda的薄荷油漱口产品售价26美元,累计售出约190万件。
此外,CANDECRAFTCO的汽车香氛产品标价10美元,宣称香味可持续60天以上,累计售出约160万件;GuruNanda的七天牙齿美白贴售价19美元,累计售出约150万件;Micro Ingredients的多重胶原蛋白肽粉售价45美元,累计售出约140万件;Goli Nutrition的南非醉茄与维生素D软糖售价19美元,累计售出约130万件。
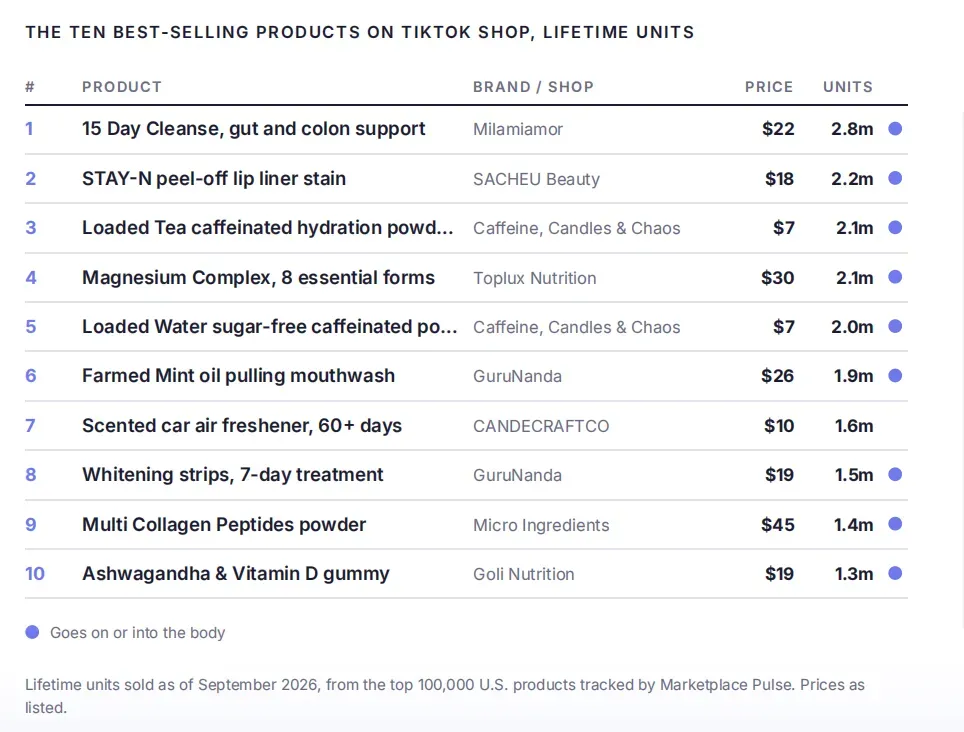
这些销量均为截至2026年9月的累计销量,商品价格为页面标价。整体而言,低价商品更容易缩短消费者的决策时间,但低价并不意味着所有商品都能成功。商品仍然需要具备足够清晰的使用场景、展示方式和内容传播潜力,才能将视频观看转化为实际订单。
二、内容成为卖家竞争优势
报告第二个重要发现是,内容生产能力与卖家销售表现之间存在明显关联。在被追踪的卖家中,发布超过1,000条视频的店铺仅占8%,却贡献了约60%的预估销售额。相反,发布视频不超过50条的店铺占39%,销售额占比却只有5%。
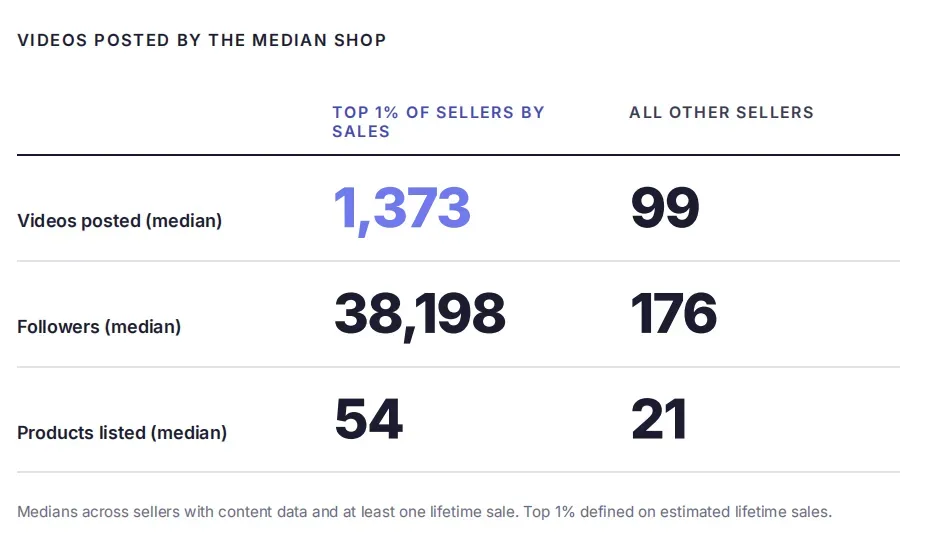
进一步来看,发布201至1,000条视频的店铺占卖家总数的17%,贡献22%的销售额;发布51至200条视频的店铺占36%,贡献13%的销售额。这组数据表明,视频产出规模越大的店铺,往往在销售额中占据更高份额。
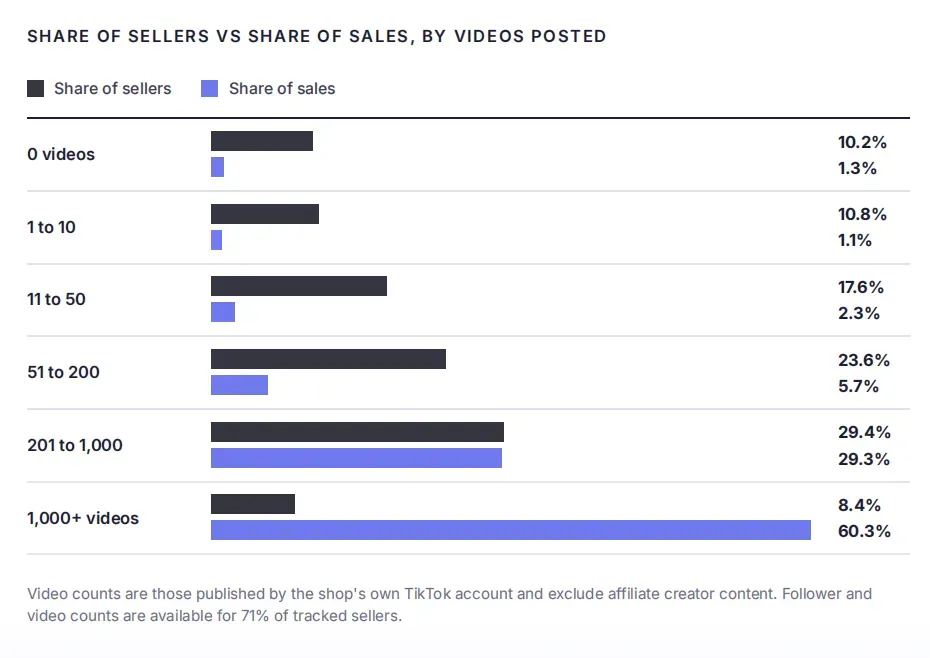
头部卖家的内容生产差距更加明显。在销售额排名前1%的卖家中,仅有0.7%的店铺没有发布视频,只有3%的店铺发布的视频少于50条。也就是说,绝大多数头部卖家都已经建立了相当规模的内容积累。报告据此指出,在TikTok Shop上,几乎不存在完全跳过内容生产、仅凭上架商品就进入头部的路径。
不过,报告并没有认为视频数量本身可以保证销售成功。内容生产仍然需要建立在商品具备展示价值的基础上。如果商品本身无法通过视频清晰表达卖点,单纯增加视频数量也未必能够带来相应回报。
因此,商品选择和内容生产是相互关联的两个环节:前者决定商品是否适合通过短视频创造需求,后者决定品牌能否持续争取平台推荐和消费者关注。
不过,对于TikTok Shop卖家而言,视频生产需要成为日常运营的一部分,包括选题、拍摄、展示商品、发布内容以及持续测试不同表达方式。品牌需要为这些工作安排人员、预算和生产流程,而不是只在商品上架或大促期间临时制作几条视频。
报告特别指出,销售表现与内容发布量的关联,比粉丝数量更能体现店铺的竞争状态。拥有大量粉丝并不必然意味着商品能够持续畅销,稳定发布内容、不断争取推荐流量,才是平台竞争中的重要环节。
对于品牌而言,这意味着需要在投入广告之前先考虑内容生产能力;对于服务商而言,则需要把视频制作和持续运营视为核心服务,而不是可有可无的创意附加项。只有商品和内容同时具备竞争力,店铺才更有机会在平台中建立稳定的销售来源。
三、卖家竞争压力加大
TikTok Shop虽然降低了卖家进入平台的门槛,但并没有让销售机会平均分配。报告显示,仅748名卖家就占据平台一半的销量;在拥有价格数据的126,828名卖家中,排名前1%的1,268名卖家贡献了59%的销售额。
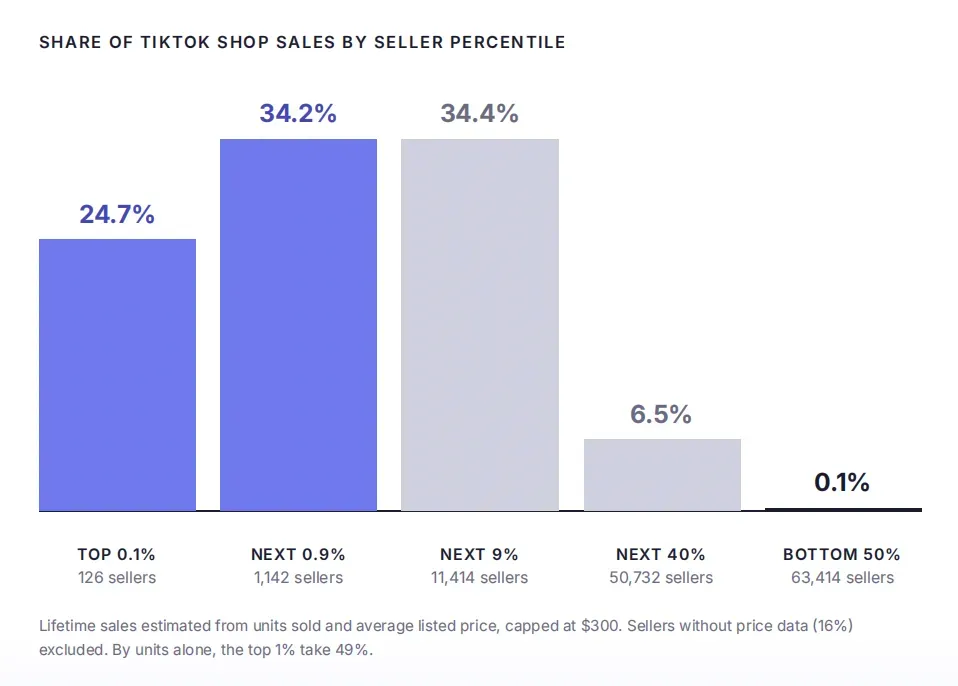
作为对比,亚马逊排名前1.6%的卖家贡献了约一半的销售额。按照报告采用的统计口径,TikTok Shop的销售集中程度更高,意味着平台的增长成果更多落在少数表现突出的卖家手中。
这种现象与平台的内容推荐机制有关。当某款商品或某家店铺在推荐信息流中获得关注后,更多曝光可能带来更多订单,而订单增长又会为算法提供新的表现信号,从而进一步增加曝光。由此形成的正向循环,容易让已经取得初步成功的卖家继续扩大优势。
与此同时,表现较弱的卖家很难依靠稳定的自然搜索流量维持基本销量。与搜索驱动型平台相比,TikTok Shop的长尾卖家更依赖内容推荐表现,缺少一条能够长期提供稳定流量的独立路径。
报告分析指出,品牌需要做好大部分卖家销售规模有限的准备,不能只根据平台开放程度或入驻卖家数量判断市场机会。
对于投资者而言,平台可能快速形成由少数头部卖家主导的格局,中间规模的卖家群体相对薄弱。对于行业研究者而言,销售集中度较高也不一定意味着平台失去活力,而可能是信息流驱动的社交电商本身所具有的市场结构。
因此,卖家需要将竞争重点放在进入推荐流量循环上,而不是只关注商品数量。对于平台服务商而言,也需要重新评估卖家的增长潜力:拥有庞大商品目录不等于具备销售优势,能够持续生产内容、管理店铺运营并达到平台要求的卖家,才更有机会进入头部竞争。
四、平台认证影响卖家曝光
1. 9%卖家获得平台徽章,销售额占比75%
在TikTok Shop原有的徽章体系下,只有9%的卖家持有平台徽章,却贡献了75%的销售额。报告追踪了三种互斥的徽章,分别是Official Store、Gold Star和Silver Star。
其中,持有Official Store徽章的卖家占2%,贡献34%的销售额;持有Gold Star徽章的卖家占3%,贡献28%的销售额;持有Silver Star徽章的卖家占4%,贡献13%的销售额。没有徽章的卖家占91%,贡献的销售额则为25%。
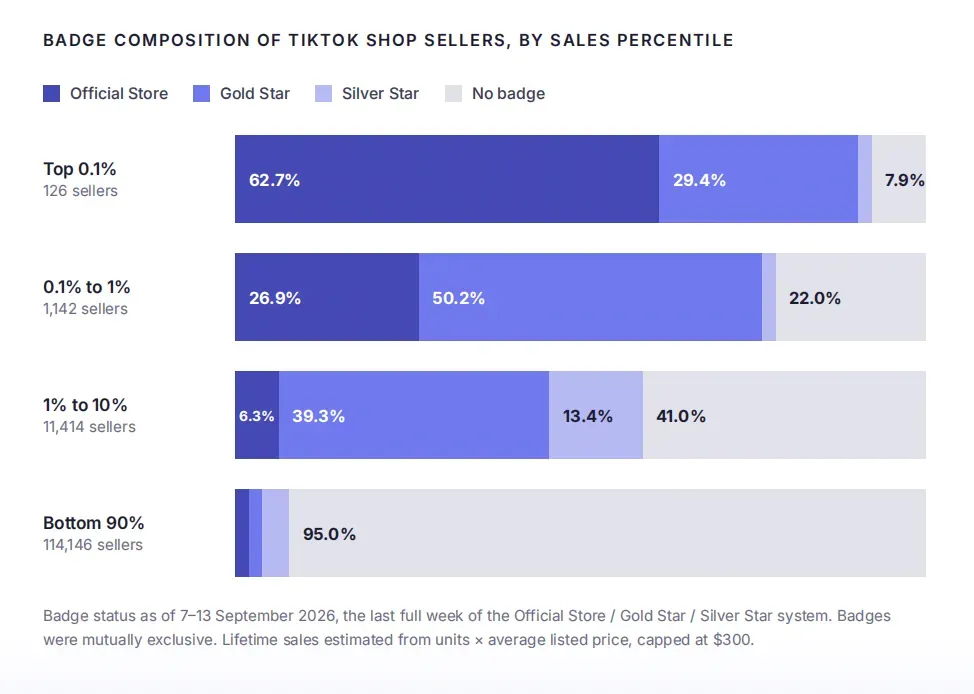
这些数据表明,平台认证状态与销售表现之间存在明显关联。徽章不仅能够帮助消费者识别店铺,也可能影响平台对卖家的推荐和排序。报告指出,原有徽章资格与销售规模、按时发货、较低退货率、客服响应速度和内容活跃度等运营指标有关。
这意味着,卖家不能将平台认证简单理解为一个展示在店铺页面上的标志。认证背后涉及的运营要求,可能同时影响消费者信任和平台曝光机会。即使品牌的商品具备吸引力,如果发货、客服或退货管理表现不佳,也可能难以获得相同的竞争优势。
2. 2026年9月徽章体系调整
Marketplace Pulse在2026年9月7日至13日收集数据后,TikTok Shop于9月14日至21日期间逐步取消了原有的Gold Star和Silver Star徽章,并调整为新的卖家资格等级。报告将旧体系的数据作为该制度的最后记录,并根据TikTok公布的标准描述新体系。
因此,报告中的徽章销售占比反映的是旧体系下的情况,不能直接视为新体系实施后的销售分布。不过,报告认为,新制度仍然保留了原有机制中的核心逻辑,即通过筛选、优先展示和资格要求区分不同表现的卖家。
对于品牌而言,持续关注平台最新的资格标准非常重要。达到平台运营要求,可能同时带来消费者信任和流量竞争方面的优势;对于服务商而言,运营管理不应被视为内容营销之外的辅助工作,而是卖家获得平台曝光的基础;对于行业研究者而言,平台主动管理卖家等级,也是影响社交电商销售分布的重要因素。
五、头部卖家注册地分布
1. 前100名卖家以美国注册卖家为主
报告显示,在TikTok Shop销售排名前100的卖家中,有87家注册于美国,13家注册于中国,其中包括香港注册卖家。美国注册卖家因此在平台最高排名区间占据明显优势。
但随着观察范围扩大至更多卖家,地域分布出现明显变化。在排名前10,000的卖家中,中国注册卖家占57%,美国注册卖家占33%。换句话说,美国卖家主要集中在销售榜单的最前列,而中国注册卖家在更广泛的卖家群体中占据多数。
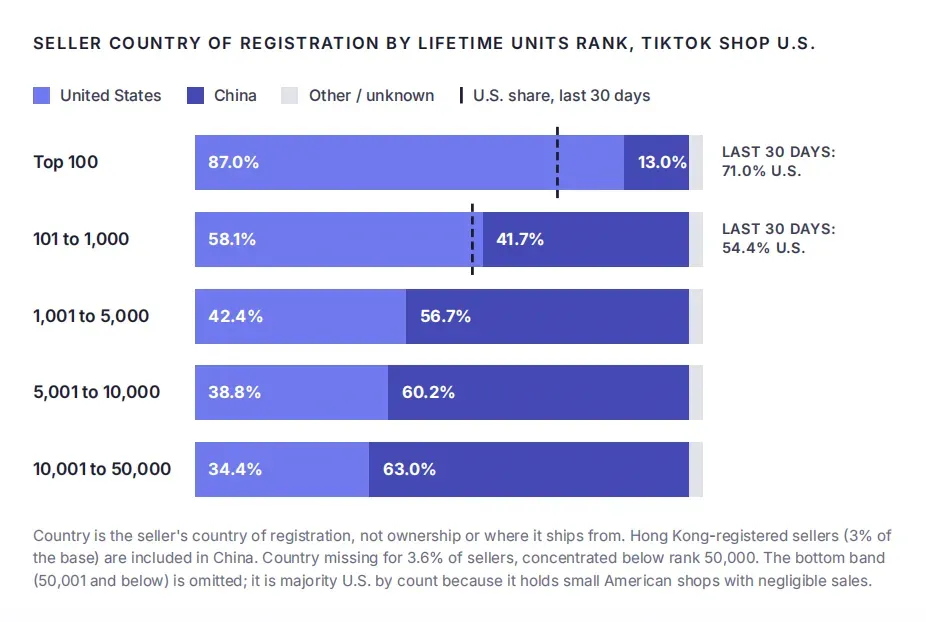
报告指出,这种地域分布与亚马逊美国站的情况相近。在亚马逊排名前10,000的卖家中,中国注册卖家占56%,与TikTok Shop的57%十分接近。不过,TikTok Shop仅用了三年就形成了类似的卖家地域分布,而亚马逊用了约20年。
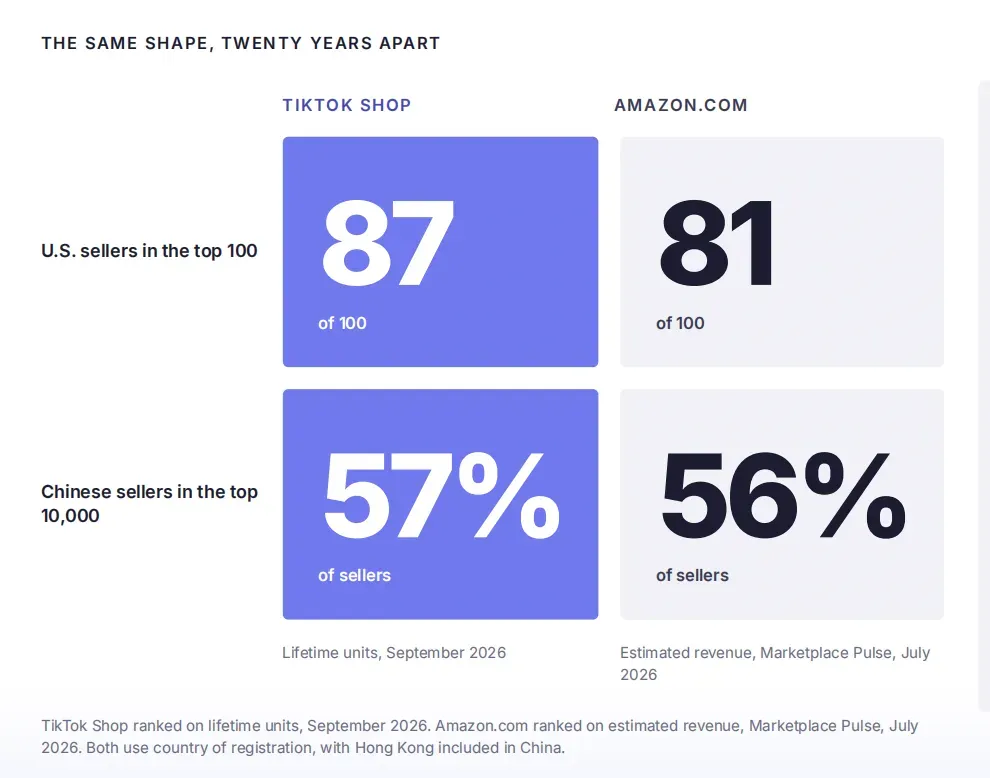
需要注意的是,报告所说的国家和地区,是TikTok Shop页面显示的卖家注册地,而不是企业最终所有权所在地,也不代表商品从哪个国家发货。按照Marketplace Pulse的统计方式,香港注册卖家被计入中国;另有3.6%的卖家缺少注册国家数据。
2. 本地运营有利于争夺头部位置
报告认为,排名靠前的卖家更容易受到本地市场注册、内容共鸣和消费者信任等因素的影响,而价格竞争更激烈的长尾市场则有大量中国跨境卖家参与。这与亚马逊上长期存在的卖家结构具有相似之处。
对于希望在TikTok Shop美国市场争夺头部位置的品牌而言,本地市场经营能力、符合平台要求的注册主体以及面向当地消费者的运营方式,可能构成重要优势。与此同时,中国跨境卖家仍然可以通过丰富的商品供给和价格竞争参与平台,但需要认识到,单纯依靠低价或上架数量并不足以确保进入畅销榜单。
从行业角度看,TikTok Shop的卖家地域结构在较短时间内向亚马逊靠拢,说明社交电商虽然采用了不同的流量分发方式,但随着平台规模扩大,仍然可能形成与成熟电商市场相似的跨境卖家分布。
六、头部卖家排名变化频繁
TikTok Shop另一个突出特点,是畅销榜单的变化速度很快。报告显示,平台排名前100的卖家中,每个月约有50%发生变化。多数排名变动来自一个约300家店铺组成的流动群体,这些店铺会随着信息流推荐带来的销售增长或下降,在榜单中不断进出。
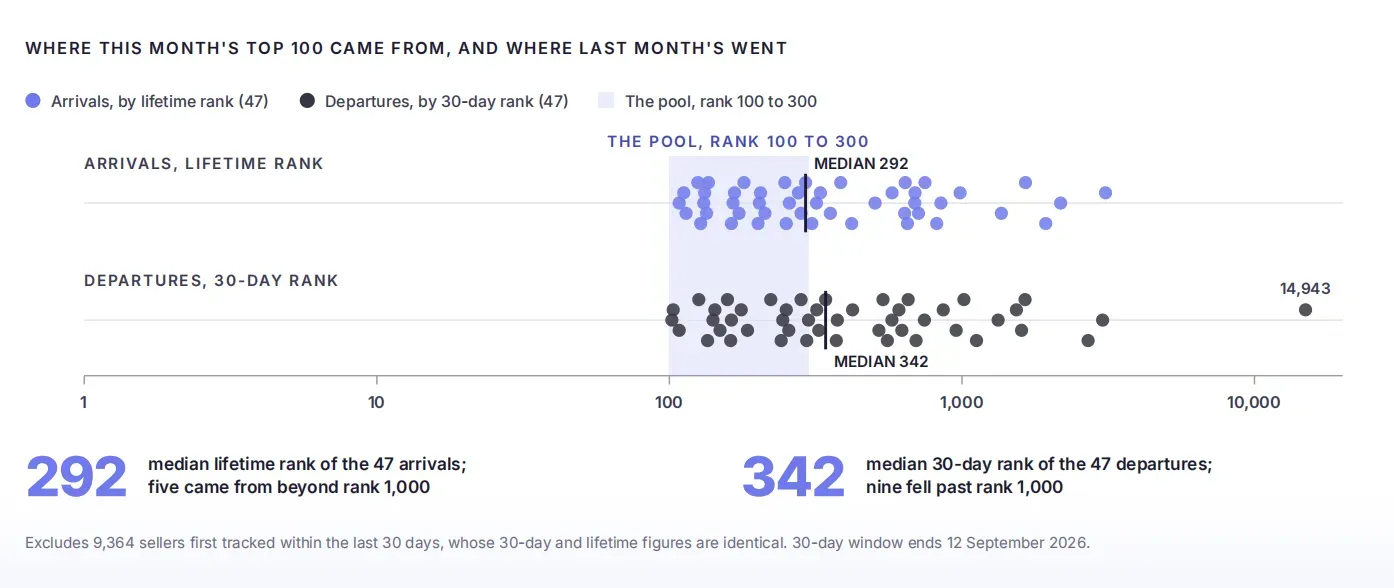
这意味着,TikTok Shop的头部排名虽然有机会通过内容快速进入,但要长期维持位置却并不容易。与之相比,亚马逊前100名卖家的组成在年度维度上相对稳定,卖家可以通过积累搜索排名、商品评价和商品页面历史逐渐建立更持久的位置。
两者的差异来自流量机制。TikTok Shop的销量更加依赖视频内容和算法推荐,当内容获得大量曝光时,商品可能迅速迎来订单增长;一旦推荐流量减少,销量也可能随之回落。由于平台缺少同等程度的稳定搜索流量作为缓冲,店铺更容易受到内容表现波动的影响。
对于品牌而言,短期走红并不等于建立了可持续的商业模式。即使某个月进入畅销榜单前列,也不能据此判断品牌已经获得稳定的市场地位。更重要的是建立可以持续运转的内容生产流程,并做好销量大幅波动的准备。
对于投资者而言,评估卖家表现时,应当更多关注过去12个月的经营表现,而不是只看某个月的销售排名。对于行业研究者而言,单月畅销榜单的预测价值有限,更适合进一步追踪卖家能否在多个时间段持续保持较高排名。
因此,TikTok Shop上的竞争并不只是争夺一次流量爆发,而是需要持续生产内容、维护商品表现,并不断适应平台推荐变化。只有建立稳定的运营能力,卖家才更有可能将短期流量转化为长期业务。
七、TikTok Shop与亚马逊的头部卖家重合度低
Marketplace Pulse对TikTok Shop美国站和亚马逊美国站的头部卖家进行了比较,发现两个平台各自排名前10,000的卖家中,只有498家同时进入两个榜单。其中,470家通过企业名称完全匹配,另有28家属于近似匹配,TikTok Shop排名采用30天销量口径。
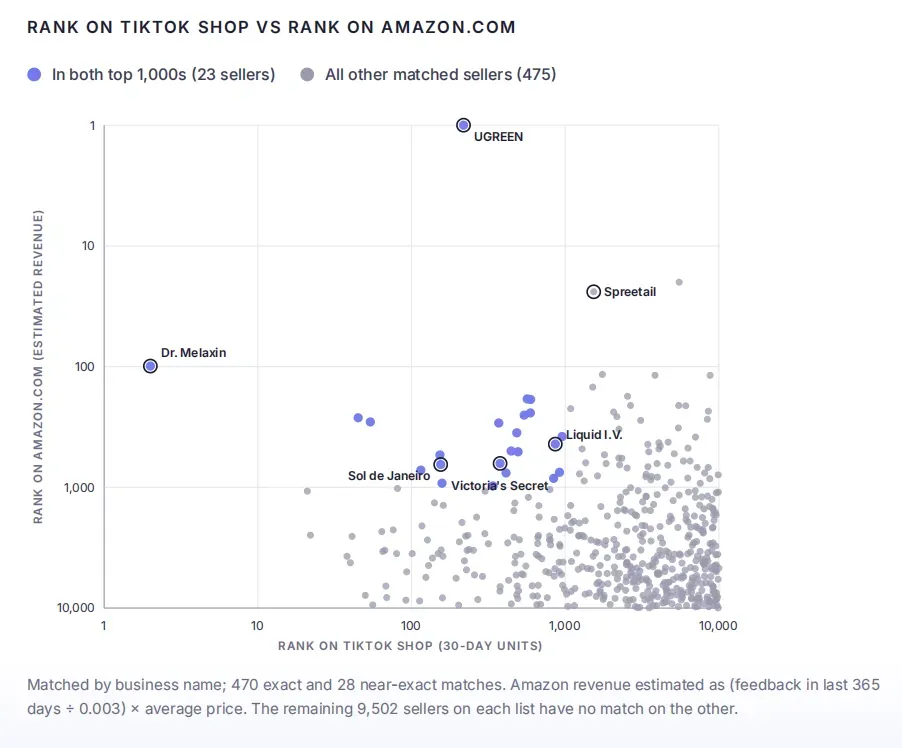
在TikTok Shop排名前100的卖家中,有20家同时是亚马逊上的大体量卖家;而在亚马逊排名前100的卖家中,只有4家在TikTok Shop上表现突出。这说明,即使卖家已经在一个平台取得成功,也不代表它能够在另一个平台复制相同的销售成绩。
报告认为,TikTok Shop上的商品往往可以先通过短视频内容获得关注,再逐步进入亚马逊等搜索型平台承接后续需求。相反,原本擅长亚马逊搜索优化的卖家,未必具备在TikTok Shop快速获得内容推荐所需要的能力。
亚马逊主要承接消费者已经存在的搜索需求,因此卖家需要重视关键词优化、商品页面、评价积累和搜索排名。TikTok Shop则通过视频创造需求,消费者可能原本没有购买计划,却在观看演示内容后决定下单。
这意味着,亚马逊卖家即使在搜索优化和商品运营方面经验丰富,也可能缺少媒体化内容生产的能力,无法在TikTok Shop的信息流中获得持续曝光。相反,通过TikTok Shop建立知名度的品牌,可以在消费者开始主动搜索后,进一步利用亚马逊承接需求。
对于品牌而言,不能假设亚马逊的运营方法可以直接迁移到TikTok Shop。内容生产能力是后者的重要基础,TikTok Shop也可以成为品牌启动和建立认知的渠道,而亚马逊则可以在品牌获得关注后承担进一步的销售转化。
两个平台需要分别制定策略,仅仅掌握亚马逊优化技巧并不足以确保TikTok Shop运营成功。
八、总结
综合七大趋势可以看出,TikTok Shop在美国市场的发展,正在形成一套与传统搜索型电商不同的竞争逻辑。
对品牌和服务商而言,未来的关键不只是进入TikTok Shop,而是选择适合短视频展示的商品,建立持续的内容生产体系,维持平台要求的运营水平,并通过更长时间跨度的数据判断增长是否可持续。
随着平台继续扩大,长尾卖家数据和具体销售比例可能发生变化,但报告所揭示的核心方向已经相当明确:TikTok Shop更奖励能够持续创造需求的卖家,而不仅仅是拥有商品库存的卖家。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy